O HSBC registou lucros antes de impostos de US$ 9,6 mil milhões no terceiro trimestre, mais 32% face ao ano anterior. As ações em Londres caíram 6% nesse dia.
No mesmo dia, a confiança dos consumidores em França caiu para 80 em outubro, o valor mais baixo desde junho de 2013.
As taxas de juro elevadas não fazem todos ganhar mais: sustentam uns e pressionam outros. Os bancos ganham do lado dos ativos; as famílias e as finanças públicas pagam do lado dos passivos.
Dos 32% de crescimento, US$ 1,4 mil milhões resultam de provisões para questões jurídicas registadas no período homólogo do ano passado que não se repetiram — um efeito pontual. As receitas foram de US$ 18,6 mil milhões, mais 5% face ao ano anterior, abaixo dos US$ 19 mil milhões esperados pelo mercado.
O verdadeiro entrave está em duas rubricas. O rendimento líquido de juros subiu 6%, para US$ 9,3 mil milhões, e a margem financeira ficou em 1,57%, inalterada face ao período homólogo.
As receitas da gestão de patrimónios foram de US$ 2,7 mil milhões, sem alteração face ao ano anterior. Nos dois primeiros trimestres, tinham crescido 15% e 23%, respetivamente.
Com a margem financeira estagnada, os lucros dependem agora de provisões e comissões. A rendibilidade anualizada dos capitais próprios tangíveis foi de 17,7%.
É esta a explicação para a queda de 6%. Com a margem financeira estagnada, a referência para a avaliação passou da margem para as comissões e a gestão de patrimónios — e esta última não cresceu neste trimestre.
No mesmo dia, o Reino Unido emitiu obrigações do Tesouro a 2032, no valor de 4,5 mil milhões de libras, com uma rendibilidade de 5,036%, contra 4,843% cinco semanas antes (segundo os dados divulgados pelos meios de comunicação).
O plano de cortes fiscais sem financiamento de setembro de 2022 fez disparar a rendibilidade das obrigações a 30 anos e levou a libra a mínimos históricos.
O primeiro orçamento do ministro das Finanças será apresentado na quarta-feira, enquanto se exige ao setor bancário que pague mais impostos.
As contas de França são mais claras.
A confiança caiu para 80, face aos 85 anteriores. A média de longo prazo é 100, e o valor ficou abaixo das previsões de todos os economistas (mediana de 85). O indicador relativo ao nível de vida atingiu o valor mais baixo desde o início do inquérito, em 1972.
Mas há uma data-limite a ter em conta: o inquérito decorreu até 19 de outubro, e a maioria das respostas foi recolhida no início do período. Os distúrbios de 17 de outubro praticamente não foram contabilizados.
Será a edição de novembro a refletir o impacto dos distúrbios.
O mercado obrigacionista antecipou-se. A rendibilidade das obrigações francesas a 10 anos recuou para menos de 5%, depois de ter tocado na semana passada o valor mais alto desde 2002. O diferencial entre as obrigações francesas e alemãs estreitou-se para 161 pontos base, depois de, na semana passada, ter atingido o valor mais amplo desde 2011.
Na sexta-feira passada, a Moody’s manteve a classificação Aa3, com a condição de que França reduza efetivamente o défice até 2027.
Em novembro de 2011, o diferencial entre as obrigações francesas e alemãs a 10 anos chegou a aproximar-se dos 200 pontos base.
A S&P baixou a classificação de França para AA+ em 13 de janeiro de 2012; a Moody’s baixou-a para Aa1 em novembro de 2012. Primeiro mexe-se o diferencial, depois a classificação e, por fim, a confiança.
Também importa considerar o outro lado. O diferencial de 161 pontos base já está a estreitar-se, a classificação foi mantida e o HSBC continua a lucrar US$ 9,6 mil milhões. Ainda não há razão para falar em «crise».
O que não consigo avaliar com segurança é se, depois de a margem financeira atingir o pico, os grandes bancos europeus conseguirão manter os lucros com a gestão de patrimónios. A tendência faz sentido, mas este trimestre só oferece metade das provas — não chega para concluir.
Vale a pena lembrar que estas duas tabelas têm de ser lidas em conjunto. Qualquer análise que trate as taxas de juro elevadas como uma variável única acabará por falhar quando os efeitos do lado dos ativos e dos passivos entrarem em conflito. Porque a mesma taxa de juro é rendimento para quem recebe dinheiro e uma fatura para quem o paga.
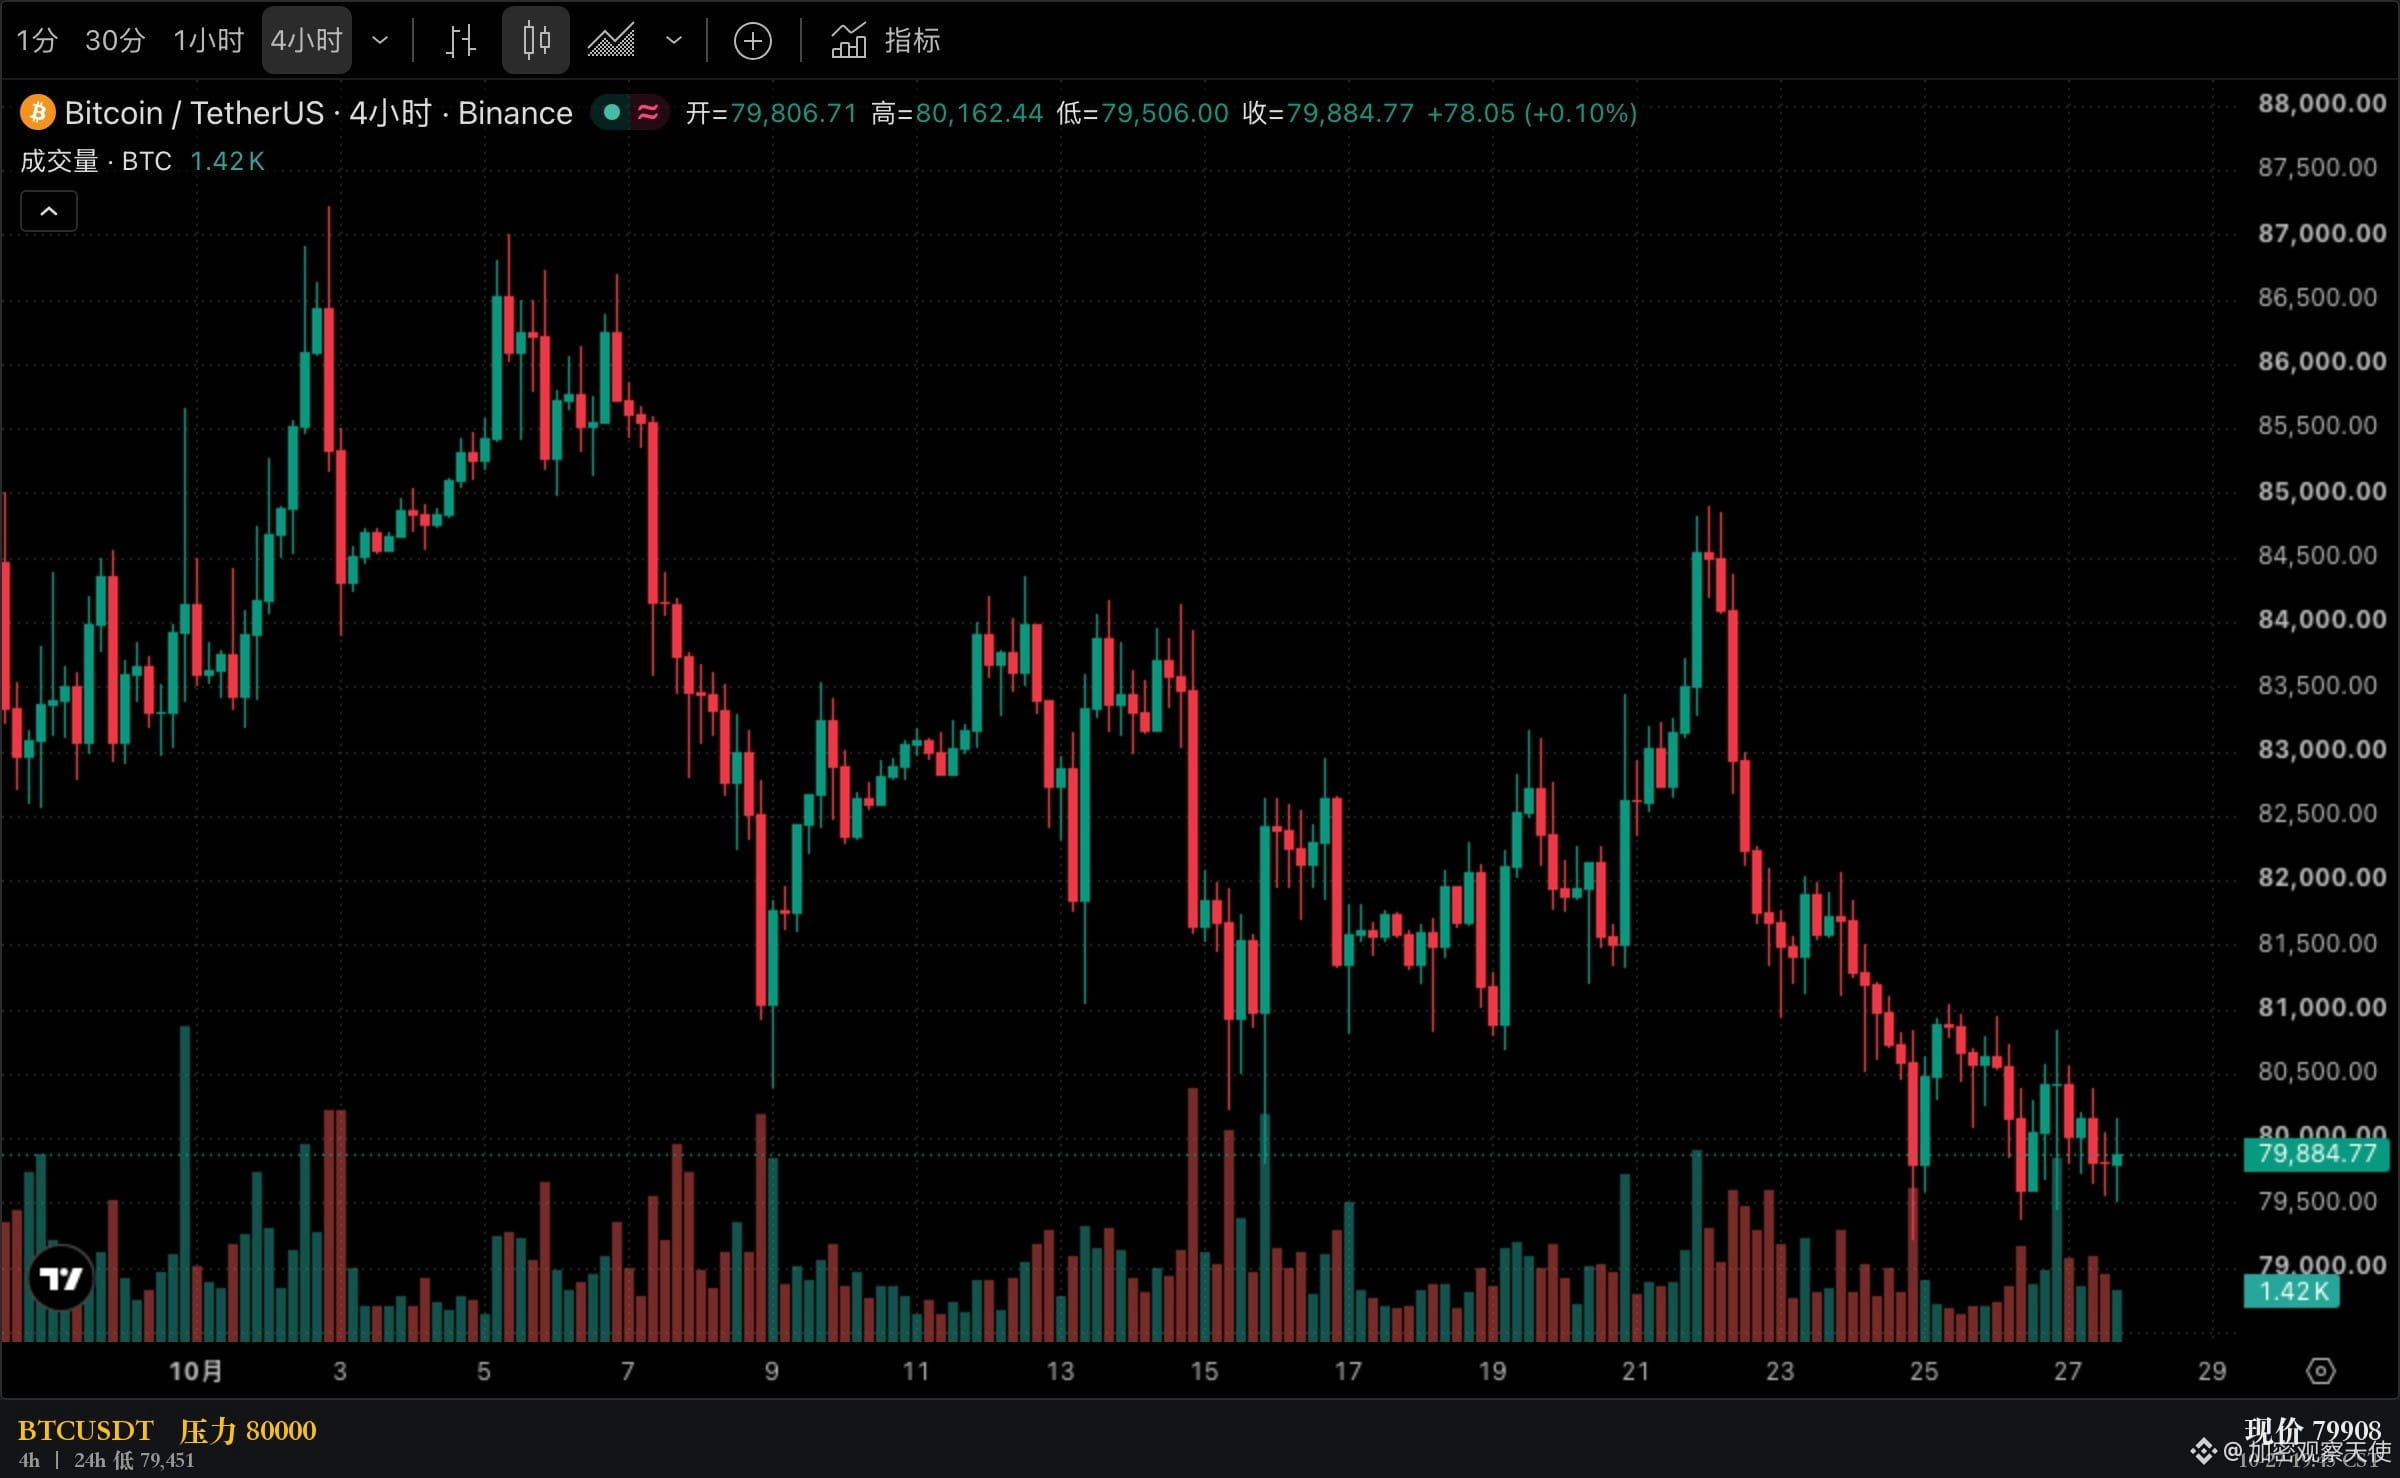
$BTC 79908: praticamente sem alterações nas últimas 24 horas; não acompanhou esta tendência.
O euro está a 1,1147, em queda de 0,22%. Na quinta-feira, o Banco Central Europeu e a Reserva Federal realizam reuniões. Qual dos dois acha que cederá primeiro?
Dados referentes ao período entre as 19:32 e as 19:45. O texto acima é uma análise estrutural e não constitui aconselhamento de investimento.