

O volume diário de DEX da Robinhood Chain caiu 79% desde seu pico de US$ 3,67 bilhões em 4 de setembro. Ainda assim, os US$ 1,13 bilhão estacionados na cadeia quase não se moveram. A Robinhood divulga os resultados do terceiro trimestre após o fechamento do mercado nos EUA hoje, 27 de outubro. Antes disso, eu mesmo extraí os números do DefiLlama, da API da Morpho, dos dados de recompensas da Merkl e do próprio RPC da cadeia para ver o que realmente está mantendo esse dinheiro no lugar.
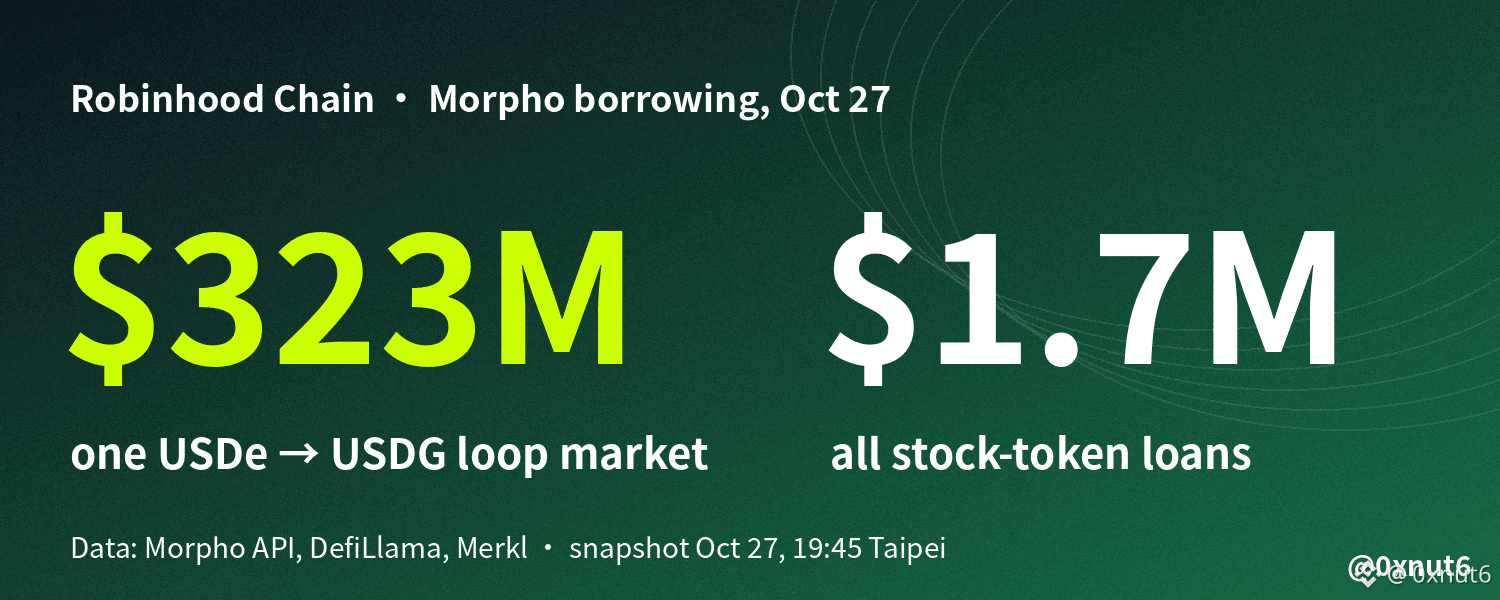
A versão curta é que a maior parte disso não é capital de negociação e também não é crédito de stock-tokens. Cerca de US$ 323 milhões estão em um único mercado de empréstimos, onde aproximadamente cem carteiras tomam emprestado USDG contra USDe com um LTV médio de 89%, e duas campanhas de recompensa pagam a elas e aos seus credores cerca de US$ 96.000 por dia para permanecerem lá. Todos os números abaixo vêm de um instantâneo tirado por volta de 19h45 no horário de Taipei (11h45 UTC) em 27 de outubro, a menos que eu diga o contrário.
As negociações na Robinhood Chain diminuíram em seis das últimas sete semanas
A Robinhood Chain é uma rede de camada 2 do Ethereum que a @RobinhoodCrypto lançou na mainnet pública a 1 de julho. É construída sobre a tecnologia da Arbitrum e apresentada como uma plataforma para ações tokenizadas e DeFi.
As suas corretoras descentralizadas tiveram um fim de verão extraordinário. A página da blockchain na DefiLlama mostra que o volume diário das DEX atingiu um máximo de US$ 3,67 mil milhões em 4 de setembro, e que a semana de 31 de agosto a 6 de setembro somou US$ 18,2 mil milhões. O volume acumulado ultrapassou US$ 100 mil milhões em 9 de outubro e está agora perto de US$ 121,9 mil milhões.
Desde essa semana, a curva seguiu uma única direção, com uma pausa. O volume semanal caiu para US$ 14,1 mil milhões e depois para US$ 11,0 mil milhões. Continuou a descer até US$ 6,4 mil milhões na semana de 5 de outubro, subiu uma vez e caiu para US$ 5,4 mil milhões na semana de 19 a 25 de outubro.
Nos últimos 30 dias, o volume das DEX foi de US$ 29,7 mil milhões. É 46,6% menos do que nos 30 dias anteriores. A 26 de outubro, a blockchain registou US$ 758 milhões, cerca de um quinto do volume do dia de pico.
As comissões seguiram a mesma tendência. As aplicações da blockchain geraram US$ 101,8 milhões em comissões nos últimos 30 dias. Só a exchange Uniswap V4 arrecadou cerca de US$ 37,9 milhões desse montante. Uma plataforma de lançamento chamada Pons ficou em segundo lugar, com cerca de US$ 20,7 milhões. Continua a ser muito dinheiro, mas trata-se de uma economia de negociação que arrefeceu ao longo de dois meses.
São os empréstimos, não as negociações, que concentram a maior parte do dinheiro da blockchain
O valor total bloqueado conta uma história diferente. O TVL, o valor em dólares dos ativos depositados nas aplicações de uma blockchain, passou de US$ 174 milhões em meados de julho para US$ 529 milhões um mês depois. Chegou a US$ 930 milhões em meados de setembro e atingiu o recorde de US$ 1,153 mil milhões em 22 de outubro. Hoje está em US$ 1,128 mil milhões, 2% abaixo desse máximo, enquanto o volume de negociação está cerca de 80% abaixo do seu próprio máximo.
A divisão por aplicação explica por que razão as duas curvas não se movem em conjunto. A Morpho Blue, o protocolo de empréstimos gerido pela @Morpho, representa US$ 617,5 milhões, ou 55% do TVL da blockchain. A Uniswap V4 detém US$ 174,7 milhões e a plataforma de contratos perpétuos Lighter detém US$ 116,4 milhões. A DefiLlama também contabiliza o cofre Steakhouse, com US$ 544,3 milhões, mas esse cofre deposita na Morpho; somar os dois significaria contar o mesmo dinheiro duas vezes.
As stablecoins contam a mesma história de outra perspetiva. A oferta de stablecoins da blockchain é de US$ 1,082 mil milhões, praticamente inalterada face aos US$ 1,069 mil milhões de 20 de setembro, apesar de o volume semanal de negociações ter caído para cerca de metade no mesmo período. O USDG, a stablecoin Global Dollar utilizada pelos produtos da Robinhood, representa US$ 679 milhões, e o USDe da Ethena representa US$ 369 milhões. O dinheiro que não sai quando as negociações abrandam costuma ter outro motivo para ficar; nesta blockchain, esse motivo é o rendimento dos empréstimos.
Um único mercado de stablecoins concentra dois terços de todos os empréstimos
A Morpho funciona como um conjunto de mercados isolados. Cada mercado associa um único token de garantia a um único token de empréstimo, tem um limite de liquidação fixo chamado LLTV (o rácio entre o empréstimo e o valor da garantia a partir do qual uma posição pode ser liquidada) e um oráculo de preços. Na Robinhood Chain, a API da Morpho apresenta US$ 546,1 milhões fornecidos e US$ 489,5 milhões emprestados em todos os mercados.
De longe, o maior mercado empresta USDG contra USDe como garantia, com um LLTV de 91,5%. Tem US$ 360,5 milhões de USDG fornecidos e US$ 323,4 milhões emprestados, o que significa que 89,7% do USDG disponível para empréstimo está emprestado. Os tomadores depositaram US$ 363,1 milhões em USDe como garantia. Os credores ganham 3,81% ao ano e os tomadores pagam 4,25%. Esse único mercado representa 66% de todos os empréstimos da Morpho na blockchain e foi criado a 9 de junho, três semanas antes da abertura da mainnet pública.
Os três mercados seguintes também emprestam USDG contra outros tokens indexados ao dólar. Os tomadores devem US$ 122,2 milhões contra syrupUSDG, US$ 30,1 milhões contra mGLO e US$ 11,0 milhões contra spUSDG.
Os mercados de ações tokenizadas são os que recebem mais atenção. A Morpho e a Robinhood disponibilizaram as ações tokenizadas da Robinhood como garantia a 22 de outubro, com um LLTV de 62,5% para NVDA e SPCX e de 77% para SPY. Ao fim de cinco dias, a API mostra cerca de US$ 3,9 milhões em ações tokenizadas depositadas e cerca de US$ 1,7 milhões emprestados contra elas. A NVDA lidera, com US$ 1,41 milhões em garantia, e as taxas de empréstimo nos quatro maiores mercados de ações variam entre 24% e 35% ao ano. Hoje, os empréstimos com ações tokenizadas representam cerca de 0,35% dos empréstimos da Morpho na blockchain. É um começo razoável para cinco dias, mas está longe de ser o que sustenta o TVL.
Cerca de cem carteiras operam esse mercado com um rácio empréstimo/valor de 89%
Quem está de cada lado do mercado de USDe importa mais do que a dimensão do mercado. Do lado da oferta, 99,9% dos US$ 360,5 milhões vêm de um único endereço: o adaptador de mercado do cofre Steakhouse USDG, gerido pela @SteakhouseFi. Esse cofre detém US$ 544,7 milhões no total, pelo que cerca de dois terços estão emprestados neste único mercado. O cofre também participa numa campanha de recompensas da Merkl identificada como «Apenas para utilizadores da Robinhood», e os depósitos para essa campanha são feitos através da aplicação da Robinhood.
O lado dos empréstimos é muito mais concentrado. A API lista 991 posições no mercado, mas apenas 104 devem mais de US$ 1; as restantes estão vazias ou contêm apenas valores residuais. O maior tomador deve US$ 78,8 milhões contra US$ 88,6 milhões em USDe, ou seja, 24,4% de toda a dívida do mercado. Os cinco maiores concentram 66,0% da dívida e os dez maiores, 88,5%. Os quatro maiores são carteiras comuns, não contratos inteligentes, pois uma consulta RPC não encontra código de contrato nesses endereços.
A alavancagem está no limite. Ponderado pela dívida, o tomador médio tem um rácio empréstimo/valor de 89,2%, face ao limite de liquidação de 91,5%. Cerca de 84% da dívida está em posições com um LTV igual ou superior a 88%. Mais de um quarto, 27%, está a 90% ou acima. No caso do maior tomador, o USDe teria de ser avaliado cerca de 2,8% abaixo do USDG para que a posição pudesse ser liquidada. Para a média ponderada pela dívida, a diferença é de cerca de 2,5%.
Duas campanhas de recompensas transformam uma margem reduzida em retornos de dois dígitos
Pedir empréstimos a 4,25% contra uma stablecoin que não rende nada por si só não faria sentido sem dinheiro externo. O próprio USDe não gera rendimento; apenas o USDe em staking o faz. O dinheiro adicional vem da Merkl, um serviço que distribui campanhas de recompensas em nome de protocolos e emissores de tokens.
A primeira campanha recompensa quem deposita USDe como garantia neste mercado. O limite é de 5% ao ano sobre o valor da garantia, o que equivale a cerca de US$ 49.700 por dia sobre US$ 363,1 milhões, pagos em USDe. O financiador, um único endereço, reforça a campanha em rondas semanais desde o início de julho, começando com 160.000 USDe por semana.
Durante três semanas consecutivas, a ronda foi de 341.609 USDe. A ronda em curso, de 23 a 30 de outubro, é de 459.589 USDe, mais 34,5%. A página da campanha diz «Não é necessário pedir empréstimos», mas as posições que depositam garantias e pedem emprestado menos de US$ 1 detêm apenas cerca de US$ 111.000 no total.
A segunda campanha remunera os credores. Quem deposita no cofre Steakhouse USDG ganha mais 3,20% ao ano em steakUSDG, cerca de US$ 46.000 por dia sobre os US$ 526,1 milhões contabilizados pela Merkl. Essa campanha foi financiada com 100 milhões de steakUSDG para o período de 1 de julho de 2026 a 1 de julho de 2027, além de uma segunda rodada de 15 milhões. Somando o rendimento líquido de 3,80% do próprio cofre, quem deposita recebe cerca de 7,0%, o que corresponde ao «APY estimado de 7%» que a Robinhood anunciou no lançamento do seu produto de empréstimos Robinhood Earn.
A conta para o tomador de empréstimo é simples quando entram as recompensas. Considere US$ 100 em USDe como garantia, com um LTV de 89%. O tomador deve US$ 89 em USDG a 4,25%, o que custa cerca de US$ 3,78 por ano. A recompensa de 5% sobre a garantia rende US$ 5,00 por ano. Isso deixa cerca de US$ 1,22 sobre aproximadamente US$ 11 do próprio dinheiro do tomador, perto de 11% ao ano, antes dos custos de troca e de qualquer variação na taxa do empréstimo.
Chegar a um LTV de 89% geralmente exige fazer alavancagem em ciclo: trocar o USDG emprestado novamente por USDe e usá-lo como garantia, repetindo o processo várias vezes. Não rastreei as trocas de todas as carteiras, mas essa é a forma habitual de um pequeno grupo de carteiras acabar acumulando tanta dívida.
Os credores assumem o risco de descolamento, e um temporizador de 16 horas determina quando ele se concretiza
O oráculo é o componente que eu gostaria que qualquer pessoa que deposita USDG compreendesse. Consultei-o diretamente na blockchain. O oráculo do mercado é um clone do MetaOracleDeviationTimelock da Steakhouse, um mecanismo que alterna entre duas fontes de preço. A fonte principal retorna um preço fixo de exatamente 1 USDe por USDG. A fonte de reserva consulta um feed chamado «USDE / USD», que mostrava US$ 0,9996 no momento da minha consulta.
A troca não é automática. A fonte de reserva só assume o controle se os dois preços divergirem mais de 0,5%, alguém acionar a função de contestação do contrato e a diferença persistir após 57.600 segundos, ou seja, 16 horas. Para voltar ao preço fixo, é preciso que os preços permaneçam próximos por mais 24 horas. Até que uma contestação seja resolvida, o mercado avalia o USDe em US$ 1, independentemente do preço pelo qual esteja a ser negociado.
Há uma boa razão para esse mecanismo, e o dia 10 de outubro de 2025 mostra porquê. Durante essa queda, o USDe chegou a ser negociado a US$ 0,65 na Binance, cujo próprio livro de ofertas alimentava o seu oráculo, enquanto os pools da Curve se mantiveram a cerca de 0,3% de um dólar. Mais tarde, a Binance compensou os utilizadores cuja garantia em USDe foi liquidada entre as 21:36 e as 22:16 UTC. Um oráculo de preço fixo com uma janela de contestação de 16 horas teria ignorado completamente essa queda de 40 minutos, e Guy Young, fundador da @ethena, afirmou na altura que mercados monetários que avaliassem o USDe com base na liquidez mais profunda não teriam liquidado ninguém.
O custo aparece num descolamento mais lento e real. Se o USDe fosse negociado 3% abaixo de um dólar durante um dia inteiro, os tomadores de empréstimo neste mercado não poderiam ser liquidados durante pelo menos 16 horas e, depois da troca, a maior parte da dívida ficaria de uma só vez acima do limite de 91,5%. Os liquidadores teriam então de vender uma grande quantidade de USDe num mercado já fragilizado. Qualquer défice daí resultante recairia sobre os fornecedores, e 99,9% da oferta vem do cofre no qual os utilizadores da Robinhood depositam. A Robinhood explicou que o seguro do produto Earn cobre perdas causadas por ataques informáticos ou vulnerabilidades em contratos inteligentes; um descolamento de preço não se enquadra nisso.
O risco mais comum é a mudança nas recompensas. Sem a recompensa de 5% sobre a garantia, a mesma posição de US$ 100 não rende nada e continua a dever US$ 3,78 por ano, pelo que o ciclo passa a dar prejuízo. Se os tomadores desfizerem as posições, o rendimento de empréstimos do maior mercado do cofre desaparece com eles. Os levantamentos também podem concentrar-se. O cofre apresenta US$ 40,0 milhões em liquidez não utilizada, 7,4% dos seus ativos, e 89,7% dos fundos do próprio mercado estão emprestados.
Uma verificação em três etapas serve para analisar o recorde de TVL de qualquer blockchain
Nada disto exige uma ferramenta paga, e os mesmos passos servem para qualquer blockchain que anuncie um recorde de TVL.
Primeiro, abra lado a lado a página de TVL da blockchain e a página de volume das DEX. Se o TVL continuar a subir enquanto o volume cai, é porque o dinheiro está a ficar por outro motivo que não as negociações.
Segundo, abra a lista de mercados do protocolo de empréstimos e ordene-a pelo montante emprestado. Se um mercado concentrar a maior parte da dívida, verifique quantas posições contraem empréstimos, que proporção está nas dez maiores e quão perto o LTV médio ponderado está do LLTV.
Terceiro, procure o endereço do oráculo do mercado e consulte-o. Um preço fixo sujeito a um temporizador de contestação é um mecanismo razoável para pares de stablecoins, mas revela quem assume o risco de um descolamento lento. Depois, consulte as páginas de recompensas desse mesmo mercado, porque uma campanha que paga mais do que a taxa do empréstimo é muitas vezes a razão pela qual o mercado existe com a dimensão atual.
Na Robinhood Chain, o mercado a analisar primeiro é 0xc845…cddd6, e o endereço do seu oráculo é 0xE648…055f.
O recorde de TVL mede mais o rendimento pago por stablecoins do que as negociações
Em conjunto, os números não indicam que a Robinhood Chain esteja vazia. Os utilizadores de DEX movimentaram US$ 5,4 mil milhões em volume na semana passada, e os empréstimos com ações tokenizadas são um produto com apenas cinco dias que já está a ser utilizado. O que os números mostram é que o TVL da blockchain mede sobretudo quanto capital em stablecoins é mantido por dois orçamentos de recompensas, e muito menos quanto volume de negociação ou crédito com ações tokenizadas a rede atraiu. Qualquer menção a esse recorde na chamada de resultados de hoje estaria a descrever, na sua maior parte, o mercado de USDe.
Em conjunto, as duas campanhas pagam cerca de US$ 96.000 por dia, perto de US$ 35 milhões por ano às taxas atuais, face a cerca de US$ 1,7 milhões em empréstimos com ações tokenizadas. A atual rodada de USDe, de 459.589 USDe, termina às 00:00 UTC de 30 de outubro.