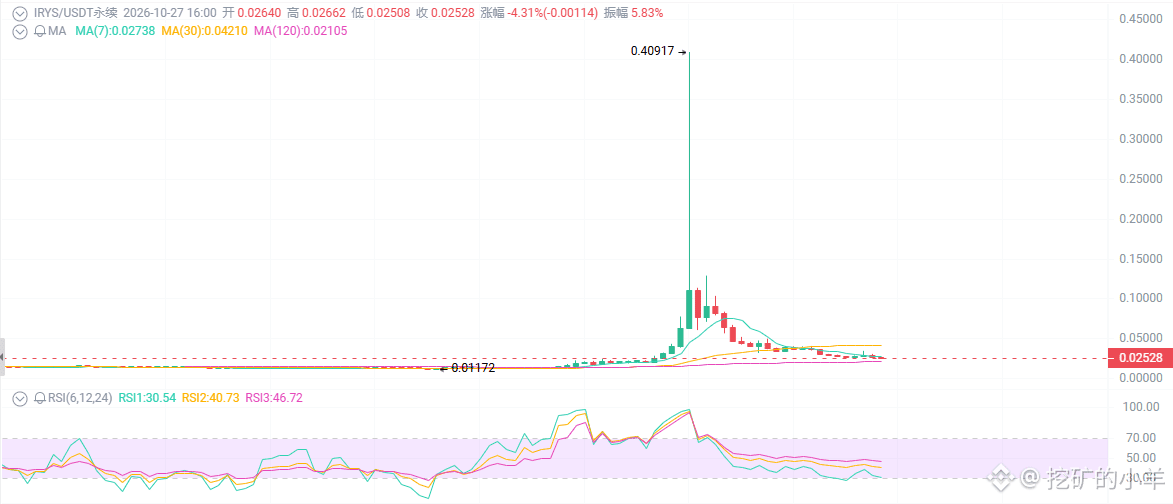
IRYS a US$ 0,025: ainda tens coragem de tocar-lhe?
A 23 de outubro, uma vela disparou de 0,02 para 0,30, multiplicando o preço por mais de dez e enterrando todos os vendedores a descoberto. E depois? Em três dias, caiu de volta para 0,025.
À primeira vista: uma subida violenta, uma queda violenta e agora está a fingir-se de morto.
No conjunto, ainda sobe mais de 100% em 7 dias, mas caiu 10–15% nas últimas 24 horas e o preço anda à volta dos 0,025. O volume recuou em relação ao pico, mas continua muito elevado; a taxa de financiamento é negativa e o interesse em aberto está a diminuir — a alavancagem está a ser eliminada, mas a proporção de contas compradas continua demasiado elevada.
A parábola de 23 de outubro foi uma típica armadilha de «baixa circulação + alta alavancagem», não um reflexo dos fundamentos.
Primeiro: aquela vela não foi para te dar dinheiro; foi para servir de lápide aos vendedores a descoberto.
A 23 de outubro, o preço disparou de 0,01–0,02 para 0,30–0,32 durante um curto período. A subida em 24 horas foi de centenas a milhares por cento, com um volume enorme e muitos vendedores a descoberto liquidados. Depois, devolveu rapidamente a maior parte dos ganhos.
Isto não se deve a boas notícias sobre o produto nem à concretização de uma parceria: é apenas um ciclo de retroalimentação entre uma oferta em circulação reduzida e derivados com alta alavancagem.
Uma base pequena e uma alavancagem elevada: basta um fósforo para pegar fogo. E, depois de pegar, o que arde são as posições dos vendedores a descoberto, não o valor do projeto.
Segundo: os fundamentos têm uma boa história, mas essa história ainda não se transformou em receitas.
O que é a Irys? Uma datachain de camada 1 que combina, na mesma rede, armazenamento on-chain permanente ou por prazo determinado e execução de contratos inteligentes compatíveis com EVM. Anteriormente, era a Bundlr, da Arweave; angariou cerca de 20 milhões de dólares e recebeu investimento da Framework e da CoinFund. O hard fork Cascade já está na mainnet e suporta armazenamento por 30 dias/1 ano, além de armazenamento permanente.
Parece promissor?
Mas a capitalização de mercado é de 65–70 milhões, o FDV ultrapassa os 250 milhões, apenas 20–25% estão em circulação e o volume negociado em 24 horas chega frequentemente a centenas de milhões — uma proporção entre volume e capitalização de mercado absurdamente alta.
O TVL real, a procura real por armazenamento e os utilizadores pagantes reais ainda estão numa fase inicial de validação.
Terceiro: a verdadeira bomba não está no gráfico; está no calendário.
O desbloqueio de 25 de outubro, de cerca de 77,6 milhões de tokens, corresponde a 0,8% da oferta total. O impacto era controlável e o mercado aguentou.
Mas por volta de 25 de novembro haverá um desbloqueio em grande escala — cerca de 1,18 mil milhões de tokens para investidores e equipa/consultores, uma proporção elevada face à oferta atualmente em circulação.
A oferta atualmente em circulação é de 2–2,56 mil milhões; o desbloqueio de 1,18 mil milhões corresponde a quase metade da oferta em circulação que será libertada. Não serão todos vendidos de imediato, mas a expectativa de pressão vendedora será refletida no preço com antecedência.
Uma taxa de financiamento negativa e o fecho de posições curtas podem dar-te um bocadinho de carne num ressalto. O desbloqueio de 25 de novembro pode dar-te uma facada