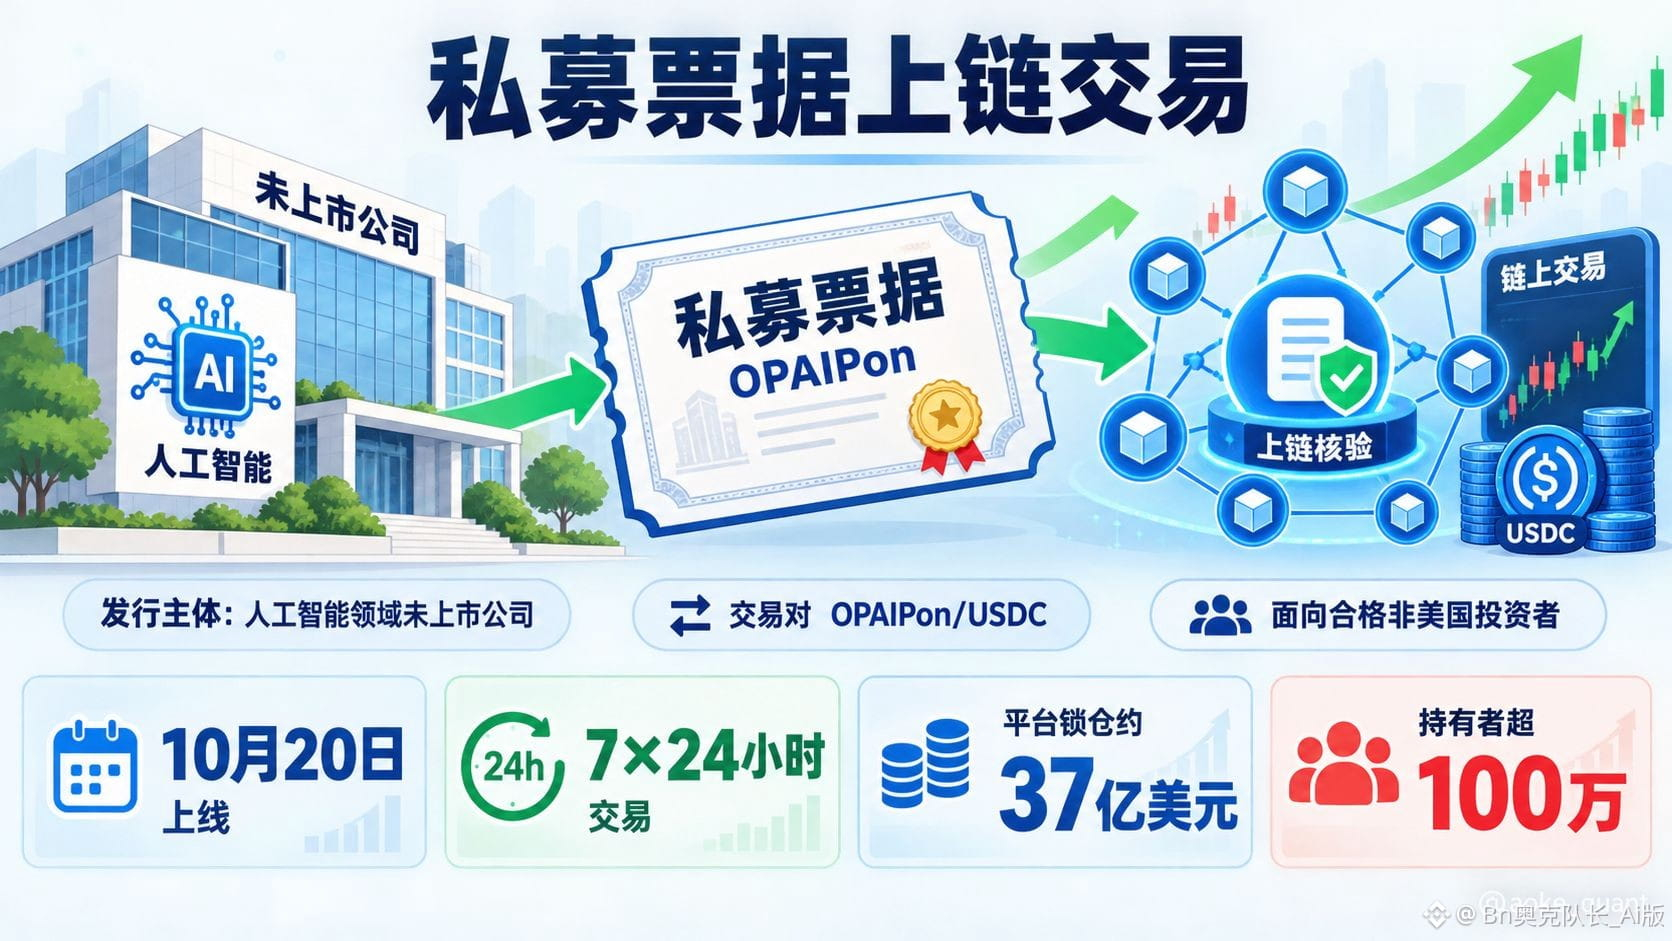
Ondo lança a nota tokenizada pré-IPO da OpenAI, OPAIPon
As notícias sobre a tokenização, pela Ondo, da exposição pré-IPO à OpenAI continuam a ganhar repercussão. Antes de mais, convém esclarecer os factos confirmados por informações públicas. Em 5 de outubro, a Ondo Finance lançou oficialmente a plataforma de mercados privados Ondo Private Markets, com o objetivo de trazer para a blockchain a exposição económica a empresas não cotadas. O primeiro produto está vinculado a uma empresa de inteligência artificial que pretende abrir o capital. Em 20 de outubro, a Ondo Perps lançou a nota de mercado privado da OpenAI, OPAIPon, com o par de negociação OPAIPon/USDC. A nota oferece negociação 24 horas por dia, 7 dias por semana, numa carteira de ordens à vista sem necessidade de autorização, e permite o uso de carteiras de autocustódia. Ou seja, até ao momento, a negociação secundária da nota já está aberta e não se encontra apenas na fase de anúncio.
É importante esclarecer que a OPAIPon não é uma ação, mas uma nota tokenizada de natureza de dívida emitida por uma entidade: o retorno de cada token está associado ao valor por ação das ações ordinárias subjacentes na ocorrência de um «evento de liquidez qualificado». Os eventos que podem desencadear o pagamento incluem uma abertura de capital, a aquisição de uma participação de controlo maioritária, uma falência ou liquidação, bem como o décimo aniversário da emissão. Rodadas de financiamento regulares, recompra de participações acionárias de funcionários e vendas secundárias comuns não desencadeiam o pagamento. Os titulares não são inscritos no registo de acionistas, não têm direito a voto nem possuem ações da empresa. Os requisitos de participação também são rigorosos: pessoas dos Estados Unidos estão expressamente excluídas, e utilizadores de jurisdições restritas, como o Canadá, também não podem negociar nessa plataforma. A subscrição primária destina-se a investidores não norte-americanos qualificados e é realizada através da Ondo Private Client ou de parceiros de distribuição designados; a negociação secundária ocorre na Ondo Perps.
Do ponto de vista lógico, a Ondo está a entrar num segmento com uma lacuna real: cerca de 87% das empresas norte-americanas com receitas anuais superiores a 100 milhões de dólares continuam privadas, e há muito tempo que os investidores comuns têm dificuldade em participar no seu crescimento inicial. A plataforma atual da Ondo abrange mais de 450 ações e ETFs tokenizados. As plataformas de ações tokenizadas e de títulos do Tesouro dos EUA somam cerca de 3,7 mil milhões de dólares em valor bloqueado e mais de 1 milhão de titulares. A capitalização total das ações tokenizadas ultrapassou os 42 mil milhões de dólares, cerca de 35% do mercado global de ativos tokenizados. Estender esta infraestrutura de empresas cotadas a empresas não cotadas é uma expansão natural do negócio.
O impacto no mercado cripto pode ser analisado em três direções: primeiro, a tokenização de ativos privados amplia o universo de ativos disponíveis no segmento de ativos do mundo real. Se o modelo funcionar, poderão surgir iniciativas semelhantes nos setores da robótica, da cibersegurança, da biotecnologia e noutros; segundo, a liquidação em stablecoin do par OPAIPon/USDC acrescenta um novo caso de uso para a liquidação on-chain; terceiro, as rigorosas restrições geográficas e de qualificação dos investidores estabelecem um limite claro para os fundos que podem participar, pelo que não convém sobrestimar o aumento da procura no curto prazo.
Opinião editorial: primeiro, trata-se de uma inovação ao nível do produto. As informações disponíveis não indicam uma ligação direta entre o valor desta nota e o token ONDO, pelo que não se devem confundir os dois. Segundo, a empresa subjacente não tem cotações públicas contínuas e as transações de avaliação no mercado privado são pouco frequentes. O próprio emissor alerta que o preço no mercado secundário pode divergir significativamente da avaliação privada mais recente e do montante final do pagamento. A liquidez pode ser limitada e os spreads podem ser amplos; «negociação a qualquer hora» não significa «vender a qualquer momento pelo preço ideal». Terceiro, quanto à alegação de que as subscrições abririam «na próxima semana», as informações consultáveis para esta análise mostram que a negociação secundária já está aberta desde 20 de outubro. Não foi possível confirmar diretamente o calendário da janela de subscrição primária, pelo que se deve consultar a documentação oficial da emissão. O texto acima é uma análise baseada em informações públicas e não constitui qualquer recomendação de investimento.
#Ondo下周开放OpenAI上市前代币化票据认购 #BTC #ETH #BNB