Apple (AAPL): recuou logo após atingir uma máxima histórica. O sucesso de vendas do dobrável é real, mas ele ainda não aparece nos resultados de 2 de novembro
No fechamento do mercado americano em 26 de outubro, a AAPL estava cotada a US$ 343,91, com queda de US$ 3,81 no dia (-1,10%). O fechamento anterior foi de US$ 347,73, e a faixa do dia, de US$ 341,03 a US$ 347,09. Na sexta-feira passada, a ação acabara de atingir uma máxima histórica de US$ 351,73. A faixa de 52 semanas vai de US$ 243,42 a US$ 351,73, o valor de mercado é de cerca de US$ 5,07 trilhões e o índice P/L, de aproximadamente 39 vezes. Em resumo: o ciclo de produtos está em alta, mas a avaliação perto da máxima já não é barata, e há pouca margem para erros nos resultados.
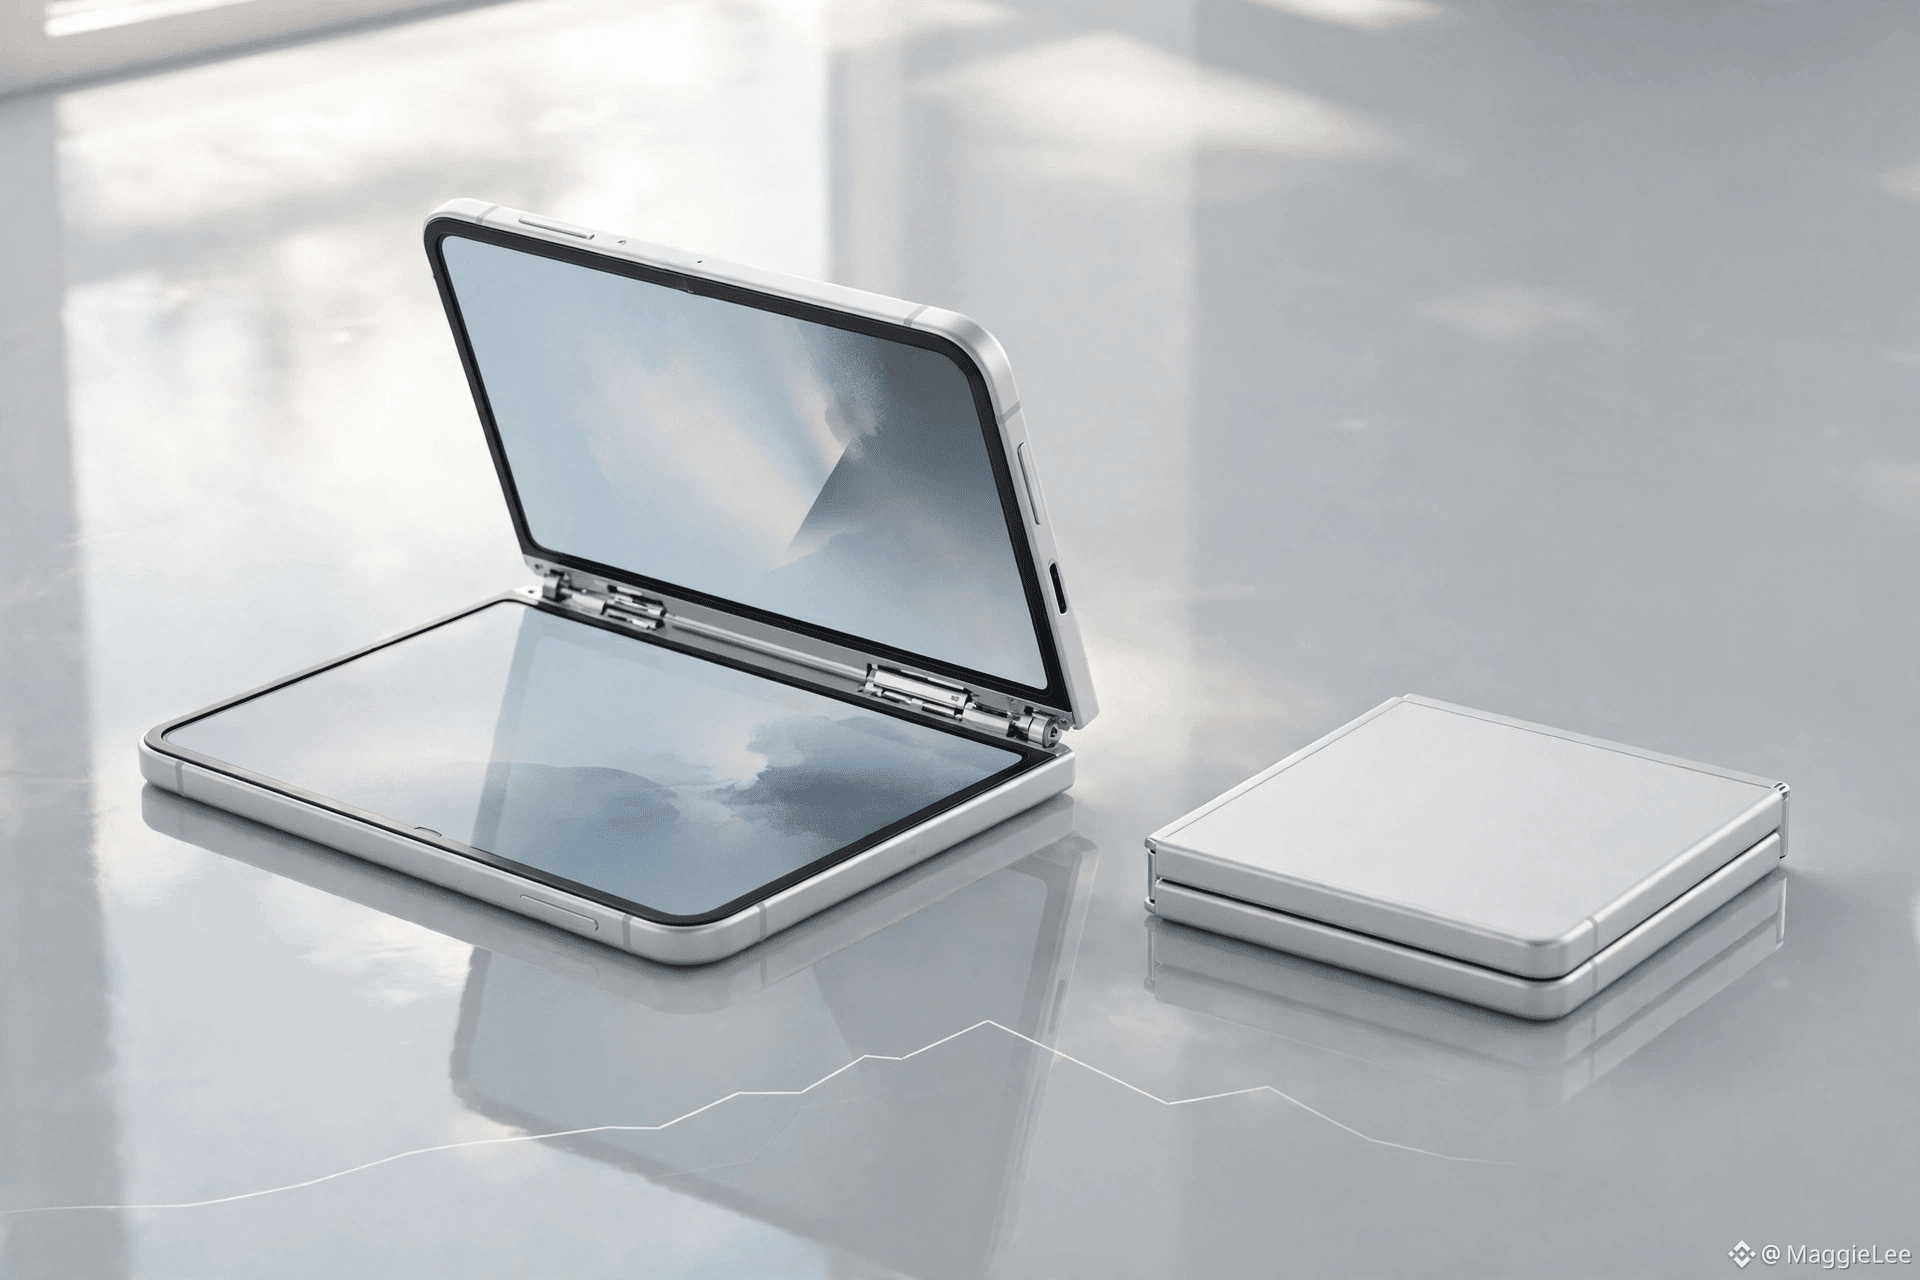
A empolgação é real. O primeiro lote do iPhone Duo (cerca de US$ 1.999), lançado em 23 de outubro, esgotou rapidamente. Segundo relatos, a Apple pediu aos fornecedores que aumentassem os pedidos em cerca de 30%, e as entregas foram adiadas até o fim de janeiro do ano que vem. Mas há duas rachaduras nessa euforia: primeiro, a taxa final de rendimento da montagem da Foxconn em setembro teria ficado pouco acima de 60%, tornando o aumento da capacidade produtiva um gargalo; segundo, já no dia do lançamento, usuários publicaram em fóruns fotos de telas rachadas e marcas de dobra na região da dobradiça. Alguns casos apresentaram problemas após menos de 20 aberturas e fechamentos, por isso vale acompanhar a reputação do controle de qualidade.
É importante entender o que os resultados incluem. A Apple divulgará os resultados do quarto trimestre fiscal de 2026 após o fechamento do mercado em 2 de novembro (na madrugada de 3 de novembro, horário de Pequim), e o novo CEO, John Ternus, conduzirá sua primeira teleconferência de resultados. O mercado espera um lucro por ação de US$ 2,00 (+8,1% em relação ao ano anterior) e receita de US$ 112,95 bilhões (+10,2%), enquanto a projeção da empresa fica na faixa de aproximadamente US$ 111,7 bilhões a US$ 113,7 bilhões. O ponto principal: o trimestre encerrado em 26 de setembro inclui apenas a primeira semana de vendas do iPhone 18 Pro. As vendas do Duo serão contabilizadas no trimestre seguinte. Portanto, os resultados de 2 de novembro vão avaliar o 18 Pro e os serviços, não o Duo. Não use o entusiasmo em torno do Duo para extrapolar o desempenho desses resultados.
Wall Street já está dividida. Entre os otimistas, Ives estabeleceu um preço-alvo de US$ 400 e o JPMorgan, de US$ 360, citando uma demanda muito superior à oferta. Do lado pessimista, a Loop Capital rebaixou a recomendação para neutra em 20 de outubro e fixou o preço-alvo em US$ 330, alegando que a previsão de embarques de iPhones para o trimestre de dezembro é de 79 milhões de unidades, abaixo da expectativa de mercado de 85 milhões, além do impacto dos preços mais altos da memória sobre as margens brutas. O preço-alvo médio é de cerca de US$ 337, abaixo da cotação atual — sinal de que, perto da máxima histórica, o mercado já incorporou muitas notícias positivas.
Minha opinião: o Duo mostra que a Apple ainda consegue lançar uma nova categoria de produtos e que há demanda real, o que sustenta a tese de longo prazo. Mas, com um P/L de 39 vezes e um preço-alvo médio abaixo da cotação atual, qualquer projeção mais cautelosa para a temporada de festas em 2 de novembro, ou comentários sobre custos de memória mais pesados do que o esperado, pode prolongar a queda. Referências para o curto prazo: uma recuperação acima de US$ 347,73 (fechamento anterior) seria um sinal de estabilização; uma queda abaixo da região de US$ 341 poderia levar a ação a testar a média móvel de 50 dias, perto de US$ 329.
Riscos: agravamento dos problemas de qualidade da dobradiça, aumento da produção abaixo do esperado, alta dos preços da memória, projeções para a temporada de festas abaixo do esperado e correção generalizada das ações de tecnologia.
$AAPL #苹果 #iPhone #折叠屏 #ResultadosBolsasEUA
Pesquisa pessoal; não constitui recomendação de investimento.