



Principais destaques
O Bitcoin está sendo negociado a $79,709 (−0.46% em 24h), enquanto o analista @alicharts destaca um padrão negativo em todos os três anos de eleições de meio de mandato nos EUA
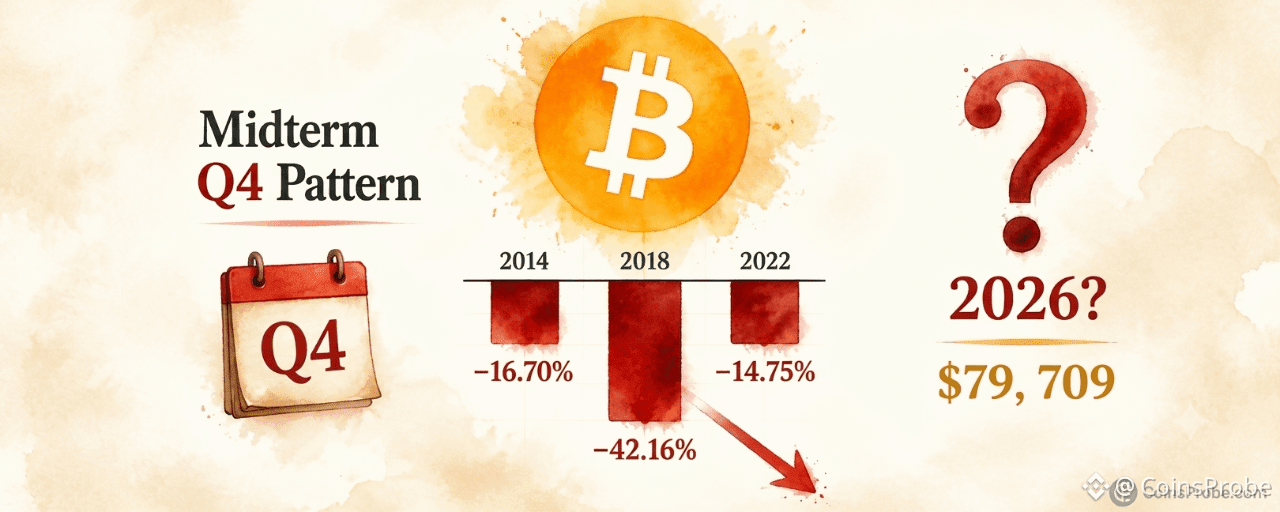
Retornos históricos do 4º trimestre em anos de eleições de meio de mandato: 2014 (−16.70%), 2018 (−42.16%), 2022 (−14.75%) — todos negativos, segundo @alicharts
ETFs spot de BTC registraram entrada líquida de +$110.3M em 26 de outubro (toda proveniente do IBIT), mas o saldo líquido móvel de 5 dias continua em −$111.5M, segundo a SoSoValue
O preço de fechamento em 31 de dezembro confirmará ou romperá o padrão do 4º trimestre de eleições de meio de mandato pela primeira vez em três ciclos
O Bitcoin está sendo negociado a aproximadamente US$ 79.709 — em queda de 0,46% nas últimas 24 horas e abaixo do patamar psicológico de US$ 80.000 — enquanto um padrão sazonal historicamente significativo volta a chamar atenção. O ativo caiu no quarto trimestre em cada um dos últimos três anos de eleições legislativas de meio de mandato nos EUA, sem exceção, e o quarto trimestre de 2026 está em andamento.
O analista de criptomoedas Ali Martinez (@alicharts), em uma publicação de 26 de outubro de 2026, destacou o padrão diretamente: “O QUARTO TRIMESTRE DE 2026 PODE SER DOLOROSO PARA O BITCOIN. O desempenho do Bitcoin no quarto trimestre durante os últimos anos de eleições legislativas de meio de mandato nos EUA tem sido particularmente interessante.” A publicação, que teve 12.500 visualizações, apresenta um histórico de três ocorrências difícil de descartar como coincidência.
O histórico do quarto trimestre em anos de eleições de meio de mandato — três quedas em três ocorrências
Os dados históricos apresentados por Martinez são precisos. Em cada ano de eleições legislativas de meio de mandato nos EUA, o Bitcoin encerrou o quarto trimestre no negativo:
Ano Evento Retorno no quarto trimestre 2014 Eleições legislativas de meio de mandato nos EUA −16,70% 2018 Eleições legislativas de meio de mandato nos EUA −42,16% 2022 Eleições legislativas de meio de mandato nos EUA −14,75%
Fonte: @alicharts (X), 26 de outubro de 2026
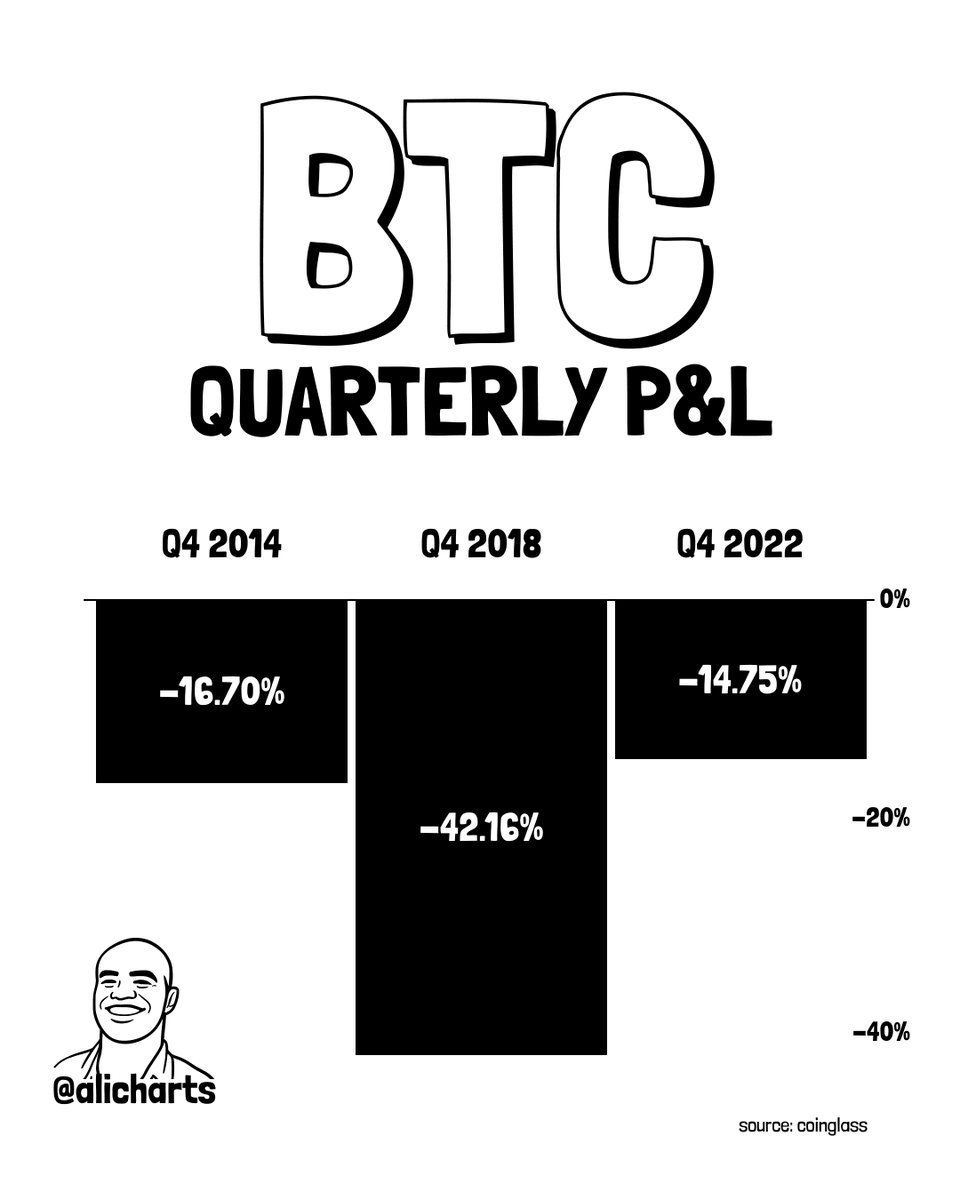
Análise de lucros e perdas trimestrais do BTC | Fonte: @alicharts (X)
A intensidade variou — a queda de 2018 foi quase três vezes maior que as das outras duas ocorrências —, mas a direção foi consistente. O quarto trimestre de 2014 e o de 2022 registraram quedas comparáveis, na faixa de −14% a −17%, enquanto 2018 trouxe um colapso de −42,16%, que marcou o fundo daquele ciclo de baixa. A amostra é pequena, com apenas três ocorrências, mas o padrão permanece intacto.
Por que especificamente os anos de eleições de meio de mandato?
Martinez não apresenta uma explicação mecanicista para o motivo de os anos de eleições de meio de mandato resultarem em quartos trimestres negativos para o Bitcoin, e os fatos não justificam inventar uma. O que os dados mostram é que, em cada ocorrência, uma incerteza macroeconômica mais ampla — política fiscal, composição do Congresso e perspectivas regulatórias — coincidiu com a fraqueza dos ativos de risco no período de outubro a dezembro. Para confirmar se essa correlação é causal ou estrutural, são necessárias mais ocorrências do que apenas três. O que Martinez apresenta é um alerta sobre um padrão, não uma regra.
O contexto macroeconômico de 2026 reforça a preocupação. Segundo dados da SoSoValue, há uma probabilidade de 89,5% de o Federal Reserve manter os juros na faixa de 3,75%–4,00% em sua próxima reunião, em 28 de outubro. Para a reunião do FOMC de dezembro, os mercados agora precificam uma probabilidade de 73,9% de os juros passarem para a faixa de 4,00%–4,25% — o que indica que uma possível alta voltou a estar em pauta. Esse não é um ambiente favorável para os ativos de risco às vésperas dos dois últimos meses do quarto trimestre. A divulgação dos dados do PCE subjacente e do PIB em 28 de outubro trará mais clareza.
Fluxos dos ETFs à vista — atividade institucional em meio ao padrão
Apesar da cautela histórica apontada por Martinez, os fluxos dos ETFs de Bitcoin à vista em 26 de outubro registraram uma entrada líquida de US$ 110,3 milhões em um único dia, impulsionada inteiramente pelo IBIT da BlackRock, que absorveu todo o novo capital. FBTC e GBTC registraram fluxos líquidos nulos no mesmo dia, segundo dados da SoSoValue. O saldo líquido acumulado dos últimos cinco dias continua negativo, em −US$ 111,5 milhões, distribuído por três dias de entradas e dois de saídas, o que sugere que o posicionamento institucional é misto, em vez de apontar decisivamente para uma direção. O total de ativos líquidos dos ETFs é de US$ 102,84 bilhões, e as entradas acumuladas desde o lançamento somam US$ 57,29 bilhões. Para mais contexto sobre a dinâmica recente dos fluxos de ETFs, veja Os ETFs de Bitcoin perdem US$ 169 milhões em um dia, mas registram ganho semanal de US$ 267 milhões.
No segmento de tesouraria corporativa, a Strategy (anteriormente MicroStrategy) detinha 848.517 BTC em 19 de outubro, após adquirir 267 BTC por US$ 22,1 milhões em sua compra mais recente. Nas últimas três semanas, a empresa comprou 851 BTC por US$ 72,8 milhões — um ritmo que reflete a convicção contínua da maior detentora corporativa de Bitcoin, mesmo com o padrão sazonal acendendo um alerta de cautela no curto prazo.
O que o padrão indica — e o que não indica
O sinal do quarto trimestre em anos de eleições de meio de mandato é um alerta direcional sobre um padrão, não um preço-alvo. Martinez não indica um nível de queda, um preço que invalidaria o padrão nem um prazo para recuperação. Aplicar a queda histórica média — que significaria algo entre −14% e −42% a partir do nível de abertura do quarto trimestre — para gerar uma projeção futura não é algo respaldado pela fonte, e a faixa é ampla demais para ser útil por si só.
O que o padrão estabelece com precisão é que o Bitcoin nunca registrou um retorno positivo no quarto trimestre de um ano de eleições legislativas de meio de mandato nos EUA nas três ocorrências documentadas. Esse é o fato apresentado. Atualmente, o Bitcoin está sendo negociado a US$ 79.709, já abaixo de níveis mais altos, o que significa que parte da fraqueza do quarto trimestre talvez já esteja precificada. Se o padrão se confirmar — ou se 2026 o romper — ficará claro no preço de fechamento de 31 de dezembro.
Como o BTC rompeu recentemente um nível técnico importante, os operadores estão acompanhando a EMA de 200 dias, próxima de US$ 76.000, como a próxima referência estrutural. Para saber mais sobre essa configuração técnica específica, veja Bitcoin rompe suporte importante — EMA200 perto de US$ 76 mil agora em foco.
Cenário otimista
O Bitcoin recupera e se mantém acima de US$ 82.000 ao longo de novembro, rompendo pela primeira vez o padrão negativo do quarto trimestre em anos de eleições de meio de mandato. Um fechamento mensal acima dos níveis atuais, acompanhado por entradas sustentadas em ETFs — especialmente fluxos do IBIT superiores a US$ 200 milhões por dia — seria a evidência mais clara de que 2026 diverge do padrão observado em 2014, 2018 e 2022.
Cenário pessimista
O padrão de anos de eleições de meio de mandato se mantém. Uma queda contínua em direção à zona da EMA200, em US$ 76.000, combinada com saídas líquidas de ETFs nas próximas quatro a seis semanas, estaria alinhada à faixa de −14% a −16% observada em 2014 e 2022. O cenário análogo a 2018 — uma queda de −42,16% no quarto trimestre — implicaria um recuo significativamente maior em relação à abertura do trimestre.
O histórico de três ocorrências apresentado por Martinez é o alerta sazonal mais específico disponível atualmente para o Bitcoin. O quarto trimestre de 2026 está em andamento. O fechamento de 31 de dezembro determinará se o padrão se confirmará pela quarta vez consecutiva ou será rompido pela primeira vez — e, neste momento, nada nos dados de fluxos de ETFs, na atividade de tesouraria corporativa ou no cenário macroeconômico de juros indica de forma conclusiva que o padrão já tenha sido rompido. Acompanhe o fechamento mensal de dezembro: ele dará a resposta definitiva.
**Aviso: **As opiniões e análises apresentadas neste artigo são apenas para fins informativos e refletem a perspectiva do autor, não constituindo aconselhamento financeiro. Os padrões e indicadores técnicos discutidos estão sujeitos à volatilidade do mercado e podem ou não produzir os resultados esperados. Recomenda-se que os investidores tenham cautela, façam pesquisas independentes e tomem decisões de acordo com sua tolerância individual ao risco.