BTC a 79.600 dólares, FOMC amanhã: você ainda vai vender no prejuízo?
Dos 126k aos 79,6k, uma correção de 37%. ETFs em saída, instituições no prejuízo não realizado, FOMC amanhã — todos esperam uma resposta. Mas as verdadeiras oportunidades nunca surgem depois do anúncio da decisão, e sim naquela noite em que você não consegue dormir.
Vamos começar pelo que se vê: está fraco, muito fraco.
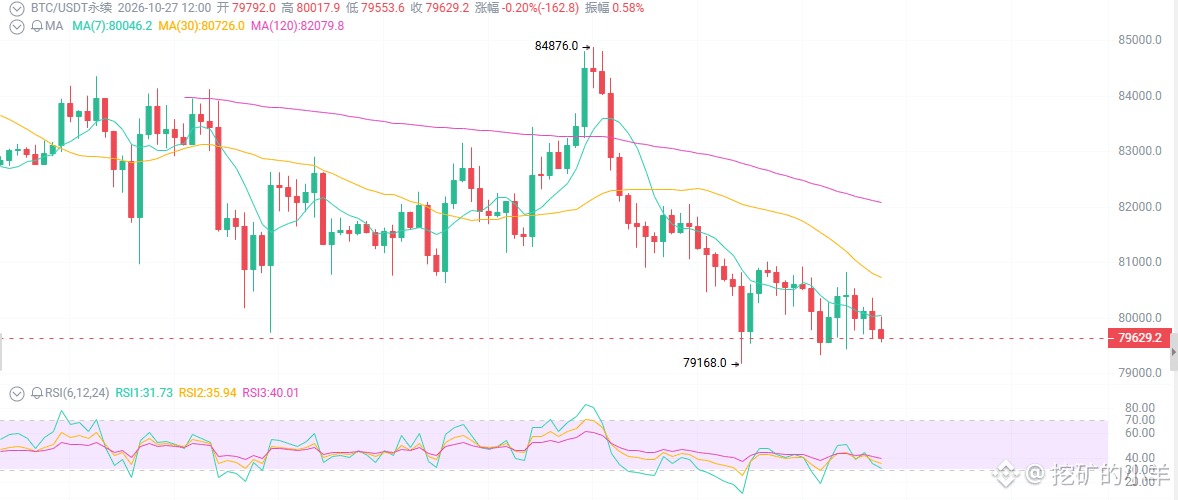
No início de outubro, ainda estava entre 86k e 87k. Em 22 de outubro, caiu mais de 3% em um único dia, chegando à mínima de 79.250. Agora oscila perto de 79.600. Queda de 0,2% a 0,5% em 24 horas, de 2% a 3,5% em 7 dias e de 5% em 30 dias.
No gráfico diário, máximas e mínimas cada vez mais baixas: a estrutura de curto prazo é baixista.
As MA20/40 pressionam o preço para baixo, o MACD está neutro a fraco, e o RSI não está sobrevendido, mas também não tem força.
Primeiro ponto: as instituições por trás dos ETFs estão perdendo dinheiro — e isso é o que mais dói.
O custo médio dos ETFs à vista é de cerca de 84k.
Agora, a 79,6k, as instituições têm um prejuízo não realizado de quase 5%.
Você está em pânico, e as instituições também.
Mas há uma diferença: quando você entra em pânico, vende no prejuízo; quando as instituições entram em pânico, elas... esperam.
Esperam pelo quê? Que o preço volte para acima de 84k, para que os ETFs voltem a atrair entradas constantes.
Segundo ponto: os detentores de longo prazo estão comprando discretamente, enquanto o dinheiro especulativo está saindo.
Há saídas dos ETFs, a alavancagem de curto prazo está diminuindo e a participação do dinheiro especulativo é baixa — mas grandes investidores e baleias estão acumulando nos preços baixos.
Análises da Galaxy e de outras empresas apontam que, desde a mínima de junho, o mercado entrou em uma fase de acumulação; o mercado de baixa terminou, e este é um período de entrada com boa relação custo-benefício.
Os investidores de varejo esperam pelo FOMC; as baleias recolhem ativos vendidos em meio ao pânico.
A pressão vendedora dos detentores de longo prazo está diminuindo, e as posições líquidas vendidas em futuros estão caindo — isso não é um sinal de colapso iminente, mas uma característica típica da fase final de uma sacudida do mercado.
Terceiro ponto: o cenário macroeconômico é a maior variável, e amanhã será um divisor de águas.
O mercado já precifica em cerca de 90% a probabilidade de o FOMC “manter tudo como está”.
A probabilidade de aumento dos juros caiu dos níveis elevados do início do mês para um dígito.
Mas o que realmente importa é o comunicado e a coletiva de imprensa, especialmente as indicações sobre um aumento dos juros em dezembro.
Se o tom for dovish → os ativos de risco decolam, e o BTC é o primeiro a disparar acima de 80k.
Se o tom for hawkish → outra queda no curto prazo, para 77k–78k, ou até 75k–76k.
Se o tom for neutro → o mercado continua oscilando, à espera do próximo catalisador.
Petróleo a 100 dólares, inflação persistente, títulos do Tesouro americano de 10 anos acima de 5% — o cenário macroeconômico está, de fato, apertado.
Mas, quando o aperto chega ao extremo, a flexibilização está prestes a começar. A dívida federal passa de 40 trilhões, os pagamentos de juros pesam, e a narrativa de desvalorização das moedas fiduciárias não morreu.
O Bitcoin não perdeu para o cenário macroeconômico; perdeu para essas três palavras: “vamos esperar mais”.