O crescimento da receita da Anthropic também exige distinguir a receita bruta do dinheiro que resta depois das taxas de canal. A publicação anterior tratou da receita por pessoa; desta vez, acrescentamos o critério de canal descrito no prospecto: vender por meio de marketplaces na nuvem não significa registrar como receita apenas o valor líquido após a divisão.
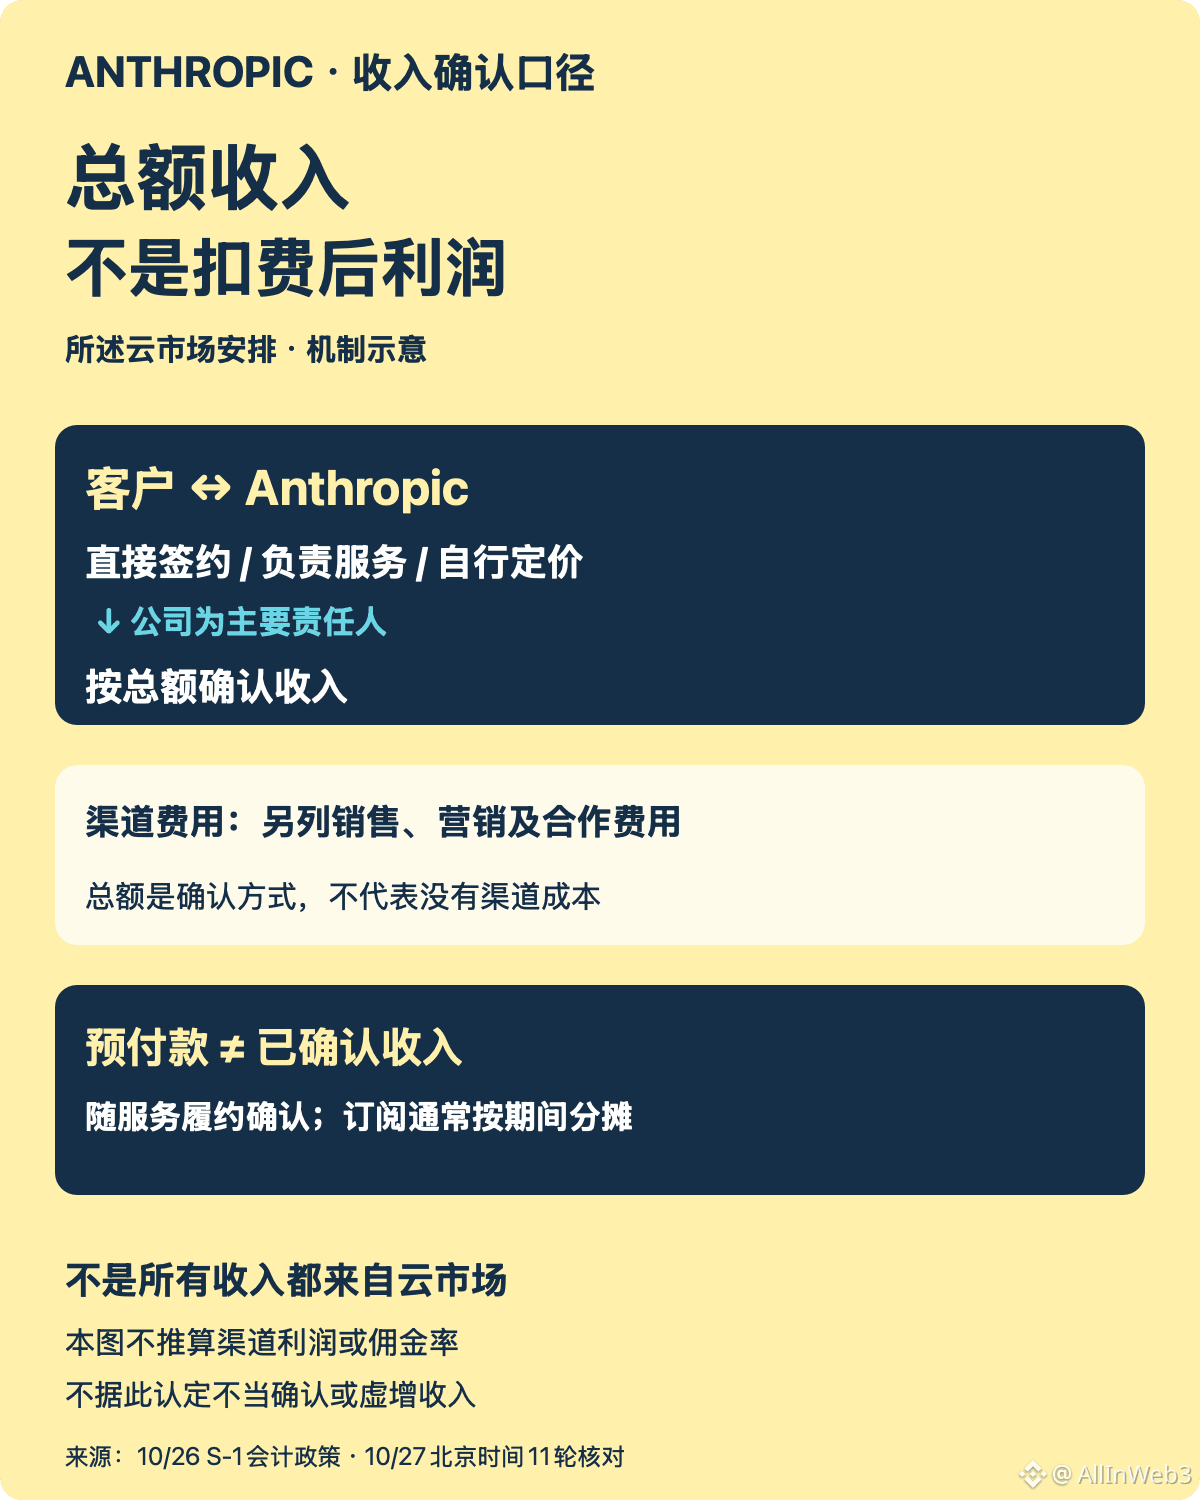
Base documental: o S-1 de 26 de outubro explica que, nos acordos de marketplace dos provedores de serviços em nuvem descritos, a empresa é considerada a principal responsável e, por isso, reconhece a receita pelo valor bruto. A justificativa é que ela contrata diretamente com os clientes, é responsável pela prestação dos serviços e define seus próprios preços; os provedores de nuvem não obtêm o controle antes da prestação dos serviços.
Como entender: aqui, o valor bruto se refere ao método de reconhecimento da receita, não ao lucro, e não prova que os canais não gerem custos. O documento também classifica as taxas pagas a parceiros de canal como despesas de vendas, marketing e parcerias. Para avaliar a qualidade do crescimento, é preciso analisar a receita junto com os custos de canal correspondentes, sem tratar toda a receita como dinheiro que a empresa pode manter.
Outra distinção: em geral, a receita é reconhecida conforme o volume de uso dos serviços; as taxas de assinatura costumam ser pagas antecipadamente e reconhecidas ao longo do período da assinatura. Receber o dinheiro antes e reconhecer a receita são coisas diferentes e uma não substitui a outra.
Próximo ponto a observar: como as despesas de canal e os custos dos serviços variam com a receita e, então, avaliar quanto da expansão pode ser retido. Aqui, apenas explicamos políticas contábeis já existentes; não afirmamos que a empresa tenha feito reconhecimento inadequado nem obtivemos dados sobre o lucro de cada canal individual.