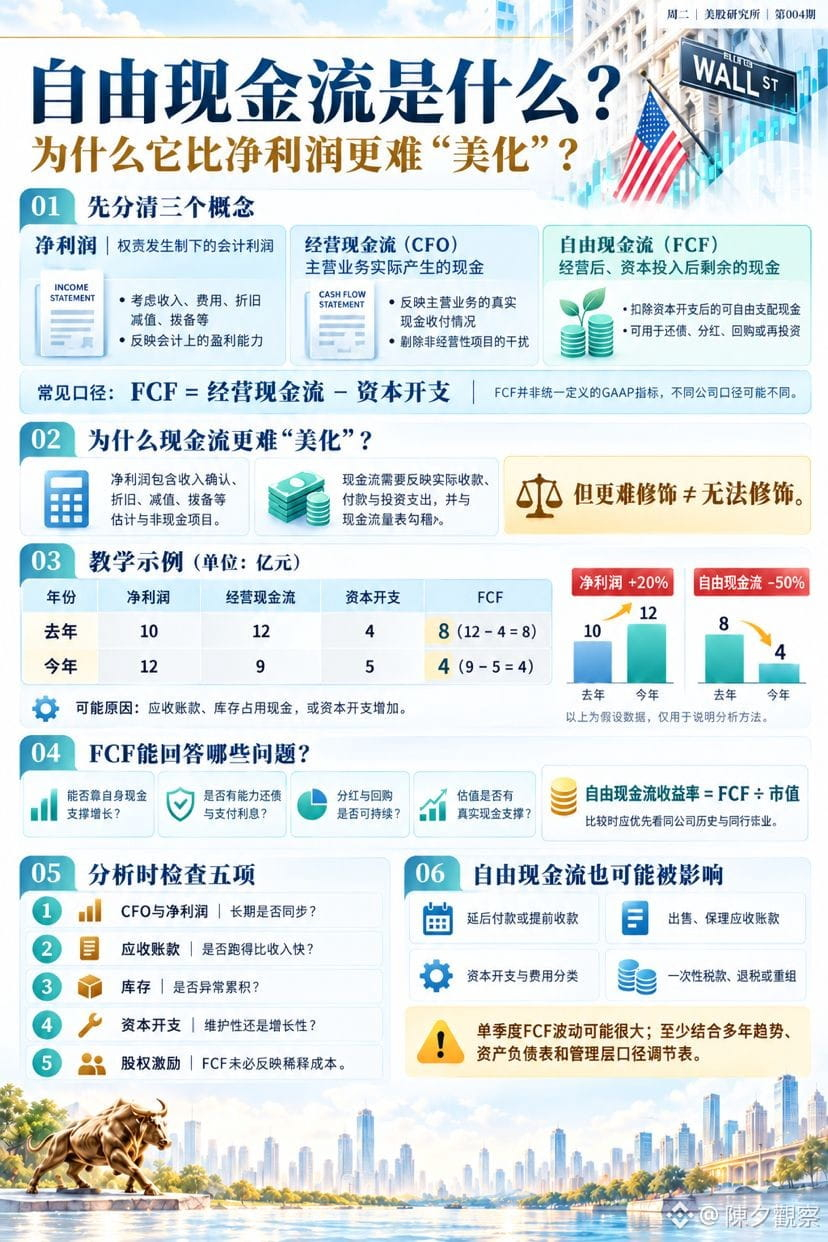
O que é fluxo de caixa livre? Por que é mais difícil de “maquiar” do que o lucro líquido?
O lucro líquido da empresa cresce, mas o caixa diminui cada vez mais?
O lucro líquido é reconhecido pelo regime de competência: as receitas podem ser contabilizadas antes do recebimento do dinheiro e também são afetadas por itens não monetários, como depreciação, impairment e provisões, além de estimativas contábeis.
Fórmula comum do fluxo de caixa livre (FCF):
FCF = fluxo de caixa das atividades operacionais − despesas de capital
Ele representa o caixa que a empresa ainda pode usar livremente depois de manter suas operações e realizar os investimentos necessários. Esse caixa pode ser usado para expansão, pagamento de dívidas, distribuição de dividendos ou recompra de ações.
O FCF é mais difícil de maquiar, mas isso não é impossível. No curto prazo, as empresas podem influenciar os números adiando pagamentos, antecipando recebimentos, fazendo factoring de contas a receber ou classificando despesas de capital de diferentes formas.
Além disso, o FCF costuma ser um indicador não GAAP, e cada empresa pode defini-lo de maneira diferente. É essencial conferir os critérios de cálculo e a tabela de conciliação; não se deve comparar os números diretamente entre empresas.
Na análise, vale verificar principalmente:
- Se o fluxo de caixa operacional acompanha o lucro líquido no longo prazo
- Se o crescimento das contas a receber supera o da receita
- Se há acúmulo anormal de estoque
- Se as despesas de capital são para manutenção ou crescimento
- Se a remuneração em ações dilui a participação dos acionistas
Uma boa empresa não deve apenas apresentar lucro contábil: também precisa transformar esse lucro em caixa de forma consistente.
Prévia do próximo episódio
Quarta-feira|Aula de cripto|Episódio 004
“O que é a taxa de financiamento? O que significam taxas de financiamento positivas e negativas?”