No projeto canadense sobre stablecoins, vale a pena observar não só quanto tempo leva para resgatá-las, mas também onde fica o dinheiro destinado ao resgate. A publicação anterior tratou dos prazos e dos rendimentos para quem detém as moedas; desta vez, o foco são as reservas: cobertura integral no balanço, ativos de fácil liquidez e segregação das contas são três requisitos distintos.
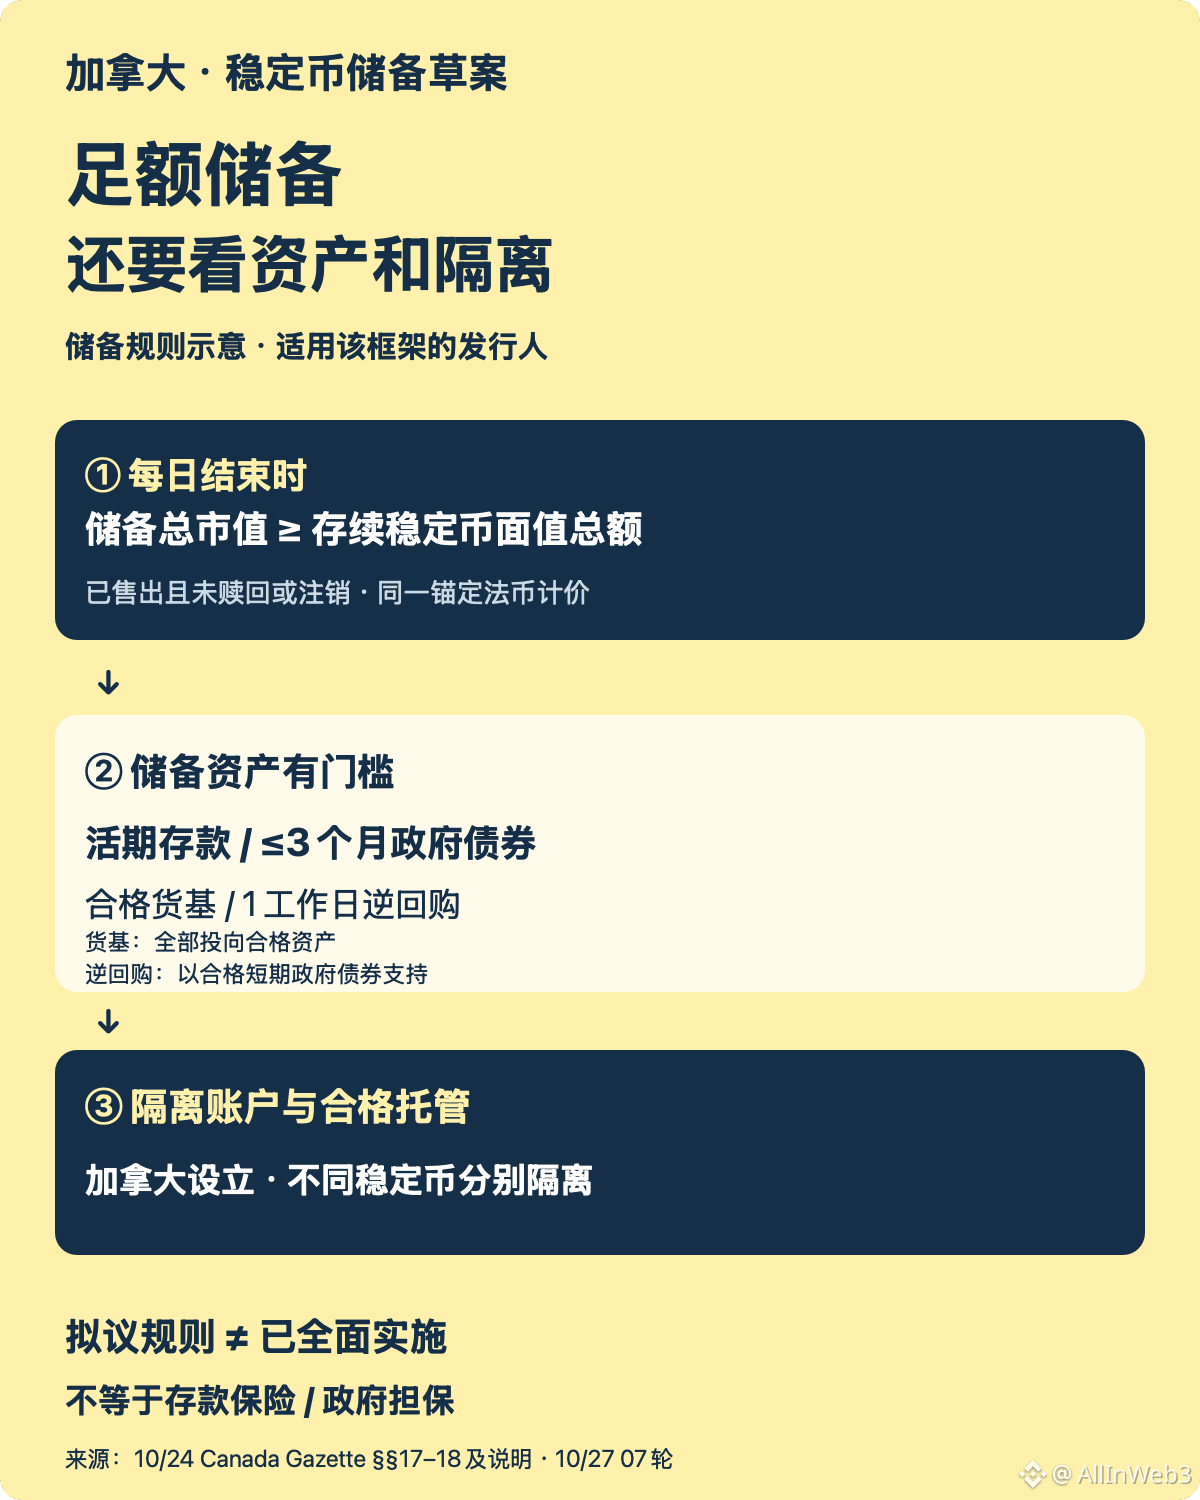
Regras mais recentes: o artigo 17 das regras propostas, publicado em 24 de outubro na Gazeta do Canadá, exige que, no fim de cada dia, o valor de mercado das reservas denominadas na moeda fiduciária à qual a stablecoin está atrelada não seja inferior ao valor nominal total das stablecoins vendidas e ainda não resgatadas ou canceladas. O que conta aqui é o valor de mercado, não o custo de aquisição; isso também não significa que todas as reservas tenham de ficar em dinheiro.
Ativos permitidos: o projeto lista depósitos à vista, títulos públicos com prazo restante de até três meses e fundos do mercado monetário investidos integralmente em ativos elegíveis, além de operações compromissadas reversas com prazo de um dia útil, garantidas por títulos públicos de curto prazo elegíveis. A lógica dessas restrições é respaldar os resgates com ativos de prazo mais curto e mais fáceis de liquidar.
Requisito de segregação: as orientações regulatórias exigem que as reservas sejam mantidas em uma instituição custodiante elegível constituída no Canadá e segregadas em caso de falência. As reservas de diferentes stablecoins do mesmo emissor também devem ficar separadas; não podem ser misturadas em um único fundo.
Limites de risco: essas medidas se aplicam aos emissores abrangidos pelo regime pertinente; não equivalem a uma garantia do governo nem a um seguro de depósitos, e tampouco garantem que nunca haverá pressão de liquidez. As regras ainda são propostas e não devem ser descritas como já plenamente implementadas.
O que observar a seguir: o texto final, a divulgação da composição das reservas e a implementação da segregação. Reservas integrais oferecem uma camada de proteção, mas a capacidade de os detentores efetivamente receberem seu dinheiro de volta ainda depende dos ativos e da execução.