

A tokenização institucional está se expandindo. Mas emissão, adoção e liquidez são três coisas bem diferentes.
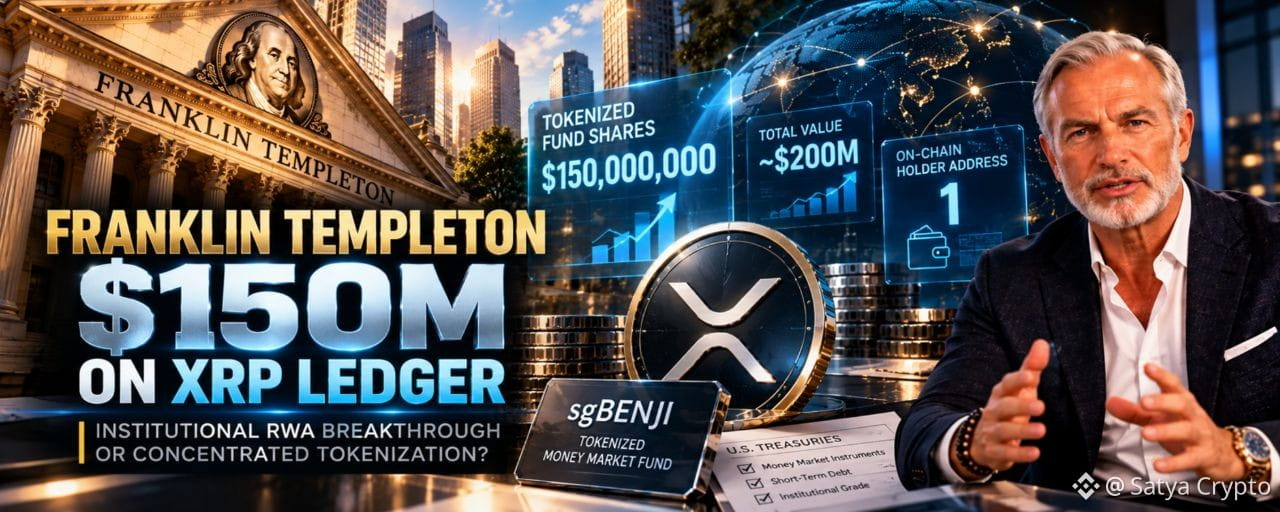
A Franklin Templeton adicionou aproximadamente US$ 150 milhões em cotas tokenizadas de fundos do mercado monetário ao XRP Ledger (XRPL).
Esta não é mais uma parceria de blockchain proposta. A emissão já foi registrada on-chain.
Após as transações, quase 193 milhões de cotas sgBENJI estavam na XRPL, com valor estimado em aproximadamente US$ 200 milhões, considerando o preço por cota de US$ 1,039 registrado nas transferências.
Para o setor de ativos do mundo real (RWA), isso representa um progresso significativo.
Mas há um detalhe que merece atenção especial: todo o saldo no XRPL está em uma única carteira.
O que isso realmente nos diz sobre a adoção institucional?
1. AS TRANSAÇÕES POR TRÁS DA NOTÍCIA
De acordo com uma reportagem da CoinDesk de 24 de outubro, a expansão mais recente envolveu dois recibos de subscrição em dinheiro de aproximadamente US$ 75 milhões cada.
Em seguida, foram emitidos dois lotes correspondentes de pouco mais de 72,18 milhões de cotas sgBENJI.
O resultado:
Novas subscrições: aproximadamente US$ 150 milhões.
Cotas recém-registradas: aproximadamente 144,37 milhões.
Saldo total no XRPL: aproximadamente 192,7 milhões de cotas.
Valor ao preço registrado de US$ 1,039 por cota: aproximadamente US$ 200 milhões.
Endereços de titulares on-chain: um.
O saldo aumentou de aproximadamente 48 milhões de cotas para quase 193 milhões.
Isso representa um aumento substancial nas cotas do fundo registradas no XRPL.
No entanto, isso não deve ser confundido com o valor total de todos os fundos tokenizados da Franklin Templeton em todas as blockchains.
2. O QUE É EXATAMENTE O sgBENJI?
O sgBENJI representa cotas do fundo OnChain U.S. Dollar Short-Term Money Market Fund da Franklin Templeton, domiciliado em Singapura.
O fundo subjacente investe em títulos de dívida de curto prazo denominados em dólares americanos e em instrumentos do mercado monetário, incluindo títulos públicos, commercial papers e depósitos bancários.
Ao contrário de uma stablecoin convencional atrelada ao dólar, uma cota de fundo representa uma participação em um investimento cujo valor pode mudar.
A estrutura do fundo, o registro de cotistas, as regras de elegibilidade e os documentos legais aplicáveis determinam o que o investidor possui.
A blockchain faz parte da infraestrutura usada para representar e transferir essa participação.
Essa distinção é importante.
Uma cota de fundo tokenizada não equivale automaticamente a dinheiro, a uma criptomoeda comum ou a uma stablecoin com resgate livre.
3. POR QUE UMA ÚNICA CARTEIRA É IMPORTANTE?
Todas as cotas recém-emitidas foram enviadas para o mesmo endereço de recebimento que já detinha o saldo do fundo no XRPL.
A CoinDesk também informou que a carteira receptora e a conta emissora compartilham oito endereços de assinatura autorizados, sendo necessárias duas assinaturas para aprovar uma transação.
Isso sugere um arranjo operacional fortemente controlado.
Mas uma única carteira pública não significa necessariamente um único investidor.
Um custodiante, corretora ou intermediário institucional pode deter ativos para vários clientes subjacentes por meio de uma conta omnibus.
O livro-razão público pode mostrar o saldo e as transferências sem revelar todos os beneficiários efetivos registrados em um cadastro off-chain.
Portanto, os dados demonstram uma concentração de ativos mantidos on-chain.
Eles não demonstram quantos investidores subjacentes participaram.
4. EMISSÃO DE TOKENS NÃO É O MESMO QUE LIQUIDEZ DE MERCADO
O setor de RWA costuma celebrar o valor total dos ativos tokenizados.
Essa métrica é útil, mas incompleta.
Considere cinco marcos distintos:
Emissão — são criados tokens que representam ativos financeiros.
Distribuição — esses ativos chegam aos investidores finais elegíveis.
Transferibilidade — os instrumentos podem ser transferidos entre titulares autorizados.
Liquidez — compradores e vendedores podem realizar negociações significativas a preços competitivos.
Resgate — os investidores podem exercer seus direitos contratuais por meio de processos estabelecidos.
Cada etapa cria um valor econômico diferente.
Um saldo on-chain de US$ 200 milhões não comprova a existência de um mercado secundário líquido de US$ 200 milhões.
As questões importantes incluem acesso à negociação, contrapartes disponíveis, profundidade do livro de ofertas, regras de liquidação e custos de transação.
5. O QUE ISSO SIGNIFICA PARA O XRP?
O XRPL é a rede na qual essas cotas de fundos são registradas.
Esse é um exemplo significativo de instituições financeiras usando infraestrutura de blockchain.
Mas a emissão de US$ 150 milhões não significa que os investidores compraram US$ 150 milhões em XRP.
O token nativo XRP desempenha uma função diferente na rede, incluindo o pagamento de taxas de transação e o cumprimento de certos requisitos de reserva.
As subscrições de cotas de fundos e a demanda à vista por XRP não são intercambiáveis.
Quem avalia as perspectivas de mercado do XRP deve distinguir a adoção da rede dos mecanismos efetivos que geram demanda pelo token.
6. A ESTRATÉGIA INSTITUCIONAL MAIS AMPLA
A colaboração da Franklin Templeton com o DBS e a Ripple oferece contexto adicional.
Em setembro de 2025, as empresas anunciaram planos para explorar soluções de negociação e empréstimo que combinam cotas tokenizadas de fundos do mercado monetário com a stablecoin RLUSD da Ripple.
A infraestrutura proposta permite que participantes institucionais elegíveis interajam com produtos de investimento tokenizados de maneiras mais flexíveis.
A oportunidade de longo prazo não consiste apenas em colocar ativos em uma blockchain.
Consiste em criar sistemas nos quais ativos regulados possam ser mantidos, transferidos, financiados e liquidados com eficiência.
Mas a adoção depende da exequibilidade jurídica, dos acordos de custódia, da disponibilidade de contrapartes, do acesso ao mercado e da confiabilidade operacional.
7. AS CINCO PERGUNTAS QUE INVESTIDORES EM RWA DEVEM FAZER
Antes de considerar qualquer anúncio de ativo tokenizado um grande avanço, pergunte-se:
Quais direitos legais o token confere?
Quem controla, em última instância, a custódia e a liquidação?
Quantos beneficiários efetivos independentes podem ser identificados?
Há de fato negociação significativa disponível no mercado secundário?
Os titulares podem resgatar suas posições sob condições claras?
Um saldo crescente de ativos tokenizados pode ser um sinal importante de desenvolvimento da infraestrutura, sem comprovar ampla participação de investidores.
As duas observações podem ser verdadeiras.
EM RESUMO
A emissão mais recente da Franklin Templeton no XRPL representa um avanço significativo na tokenização institucional de ativos.
Os registros das transações demonstram que produtos de investimento regulados estão cada vez mais sendo representados em infraestrutura pública de blockchain.
No entanto, a concentração em uma única carteira destaca uma distinção crucial:
A emissão on-chain pode ser mensurada. A distribuição entre investidores e a liquidez efetivamente negociável exigem evidências distintas.
A próxima fase da adoção de RWA será avaliada não apenas pelo valor tokenizado, mas também pelo que os investidores podem realmente fazer com esses ativos.
A GRANDE PERGUNTA:
O setor de RWA está deixando a fase de experimentação e avançando rumo a mercados de capitais funcionais, ou a emissão de tokens ainda está avançando mais rápido do que a liquidez no mercado secundário?
Compartilhe sua opinião.
Fontes:
CoinDesk — Franklin Templeton adiciona US$ 150 milhões em cotas de fundos ao XRP Ledger, 24 de outubro de 2026.
Franklin Templeton — Fundo OnChain U.S. Dollar Short-Term Money Market Fund da Franklin, documentação do produto em Singapura.
Franklin Templeton / DBS / Ripple — Anúncio de soluções de negociação e empréstimo, 18 de setembro de 2025.
BitChoice | Satya — Pesquisa independente sobre cripto e RWA.
Publicado em 26 de outubro de 2026.
Apenas para fins educacionais e informativos. Não constitui aconselhamento financeiro.