

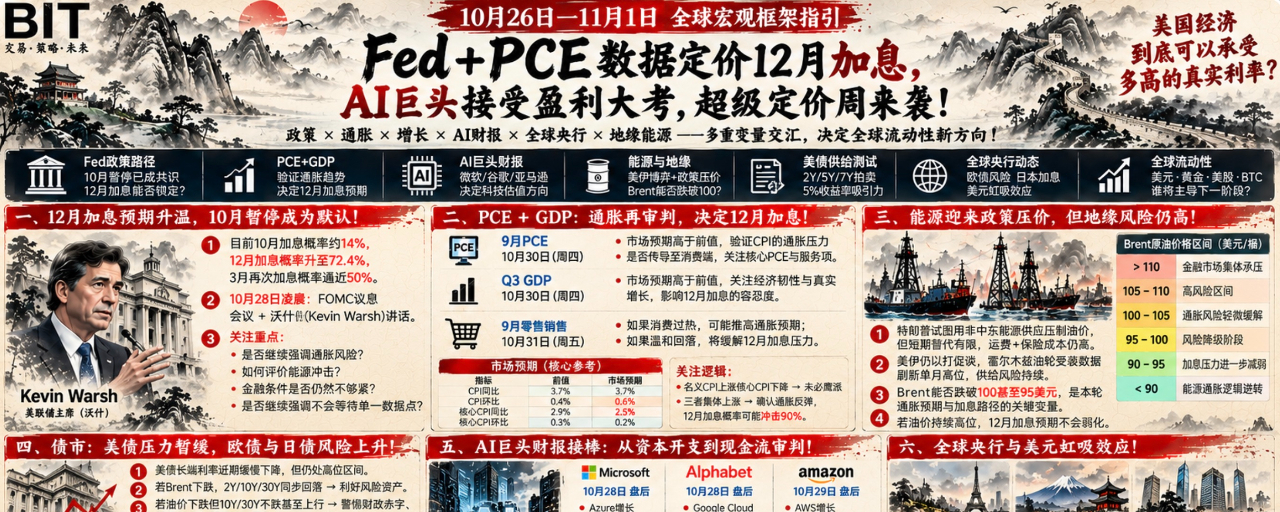

Panorama macroeconômico global de 26 de outubro a 1º de novembro — Fed e dados do PCE definirão as expectativas para o aumento dos juros em dezembro; as gigantes da IA enfrentam o teste dos lucros; vem aí uma semana decisiva para os mercados!
Se na semana passada o mercado discutia o adiamento para dezembro da possibilidade de um aumento dos juros em outubro, os principais argumentos desta semana ficam mais complexos. É preciso prestar atenção a três frentes #股票财报季
a, como o Fed define a ausência de aumento dos juros em outubro: uma pausa ou uma guinada dovish?
b, entre o preço do petróleo, o PIB e os dados macroeconômicos do PCE, o que será o principal fator para decidir se os juros subirão em dezembro?
c, balanços das gigantes da IA versus pressões macroeconômicas: entrando na segunda semana, os resultados das gigantes desta semana conseguirão mudar o cenário?
Em resumo, esta semana será uma supersemana em que se cruzam política monetária + inflação + crescimento + lucros de IA + bancos centrais globais + energia e geopolítica. Acredito que devemos nos concentrar em três linhas principais
Primeira linha principal — a ausência de alta dos juros em outubro tornou-se o cenário-base; a expectativa de alta em dezembro estará definida? Haverá mais altas de juros no futuro?
1. Até o momento, a probabilidade de alta dos juros em dezembro subiu para cerca de 72,4% e já entrou em uma fase inicial de precificação,
2. Na madrugada de 28 de outubro — reunião do Fed sobre juros de outubro + discurso de Warsh. O foco não é a ausência de alta em outubro, mas que tipo de política preparará o terreno para uma alta em dezembro
a. O Fed continuará enfatizando os riscos de inflação e a possibilidade de a inflação continuar subindo? Ele elevará as expectativas de inflação?
b. Como avaliará o choque de energia? Se Warsh reconhecer claramente as preocupações com o impacto dos preços do petróleo sobre bens, transporte, custos empresariais e expectativas de inflação, a lógica para uma alta dos juros em dezembro ficará mais forte
c. Como descreverá as condições financeiras atuais? Ainda considera que elas não estão suficientemente restritivas? Se sim, isso significa uma maior probabilidade de alta dos juros em dezembro
d. O Fed continuará enfatizando que não esperará por um único indicador? Se mantiver essa abordagem, mesmo sem uma alta em outubro, o Fed não terá voltado a uma política de esperar pela confirmação dos dados
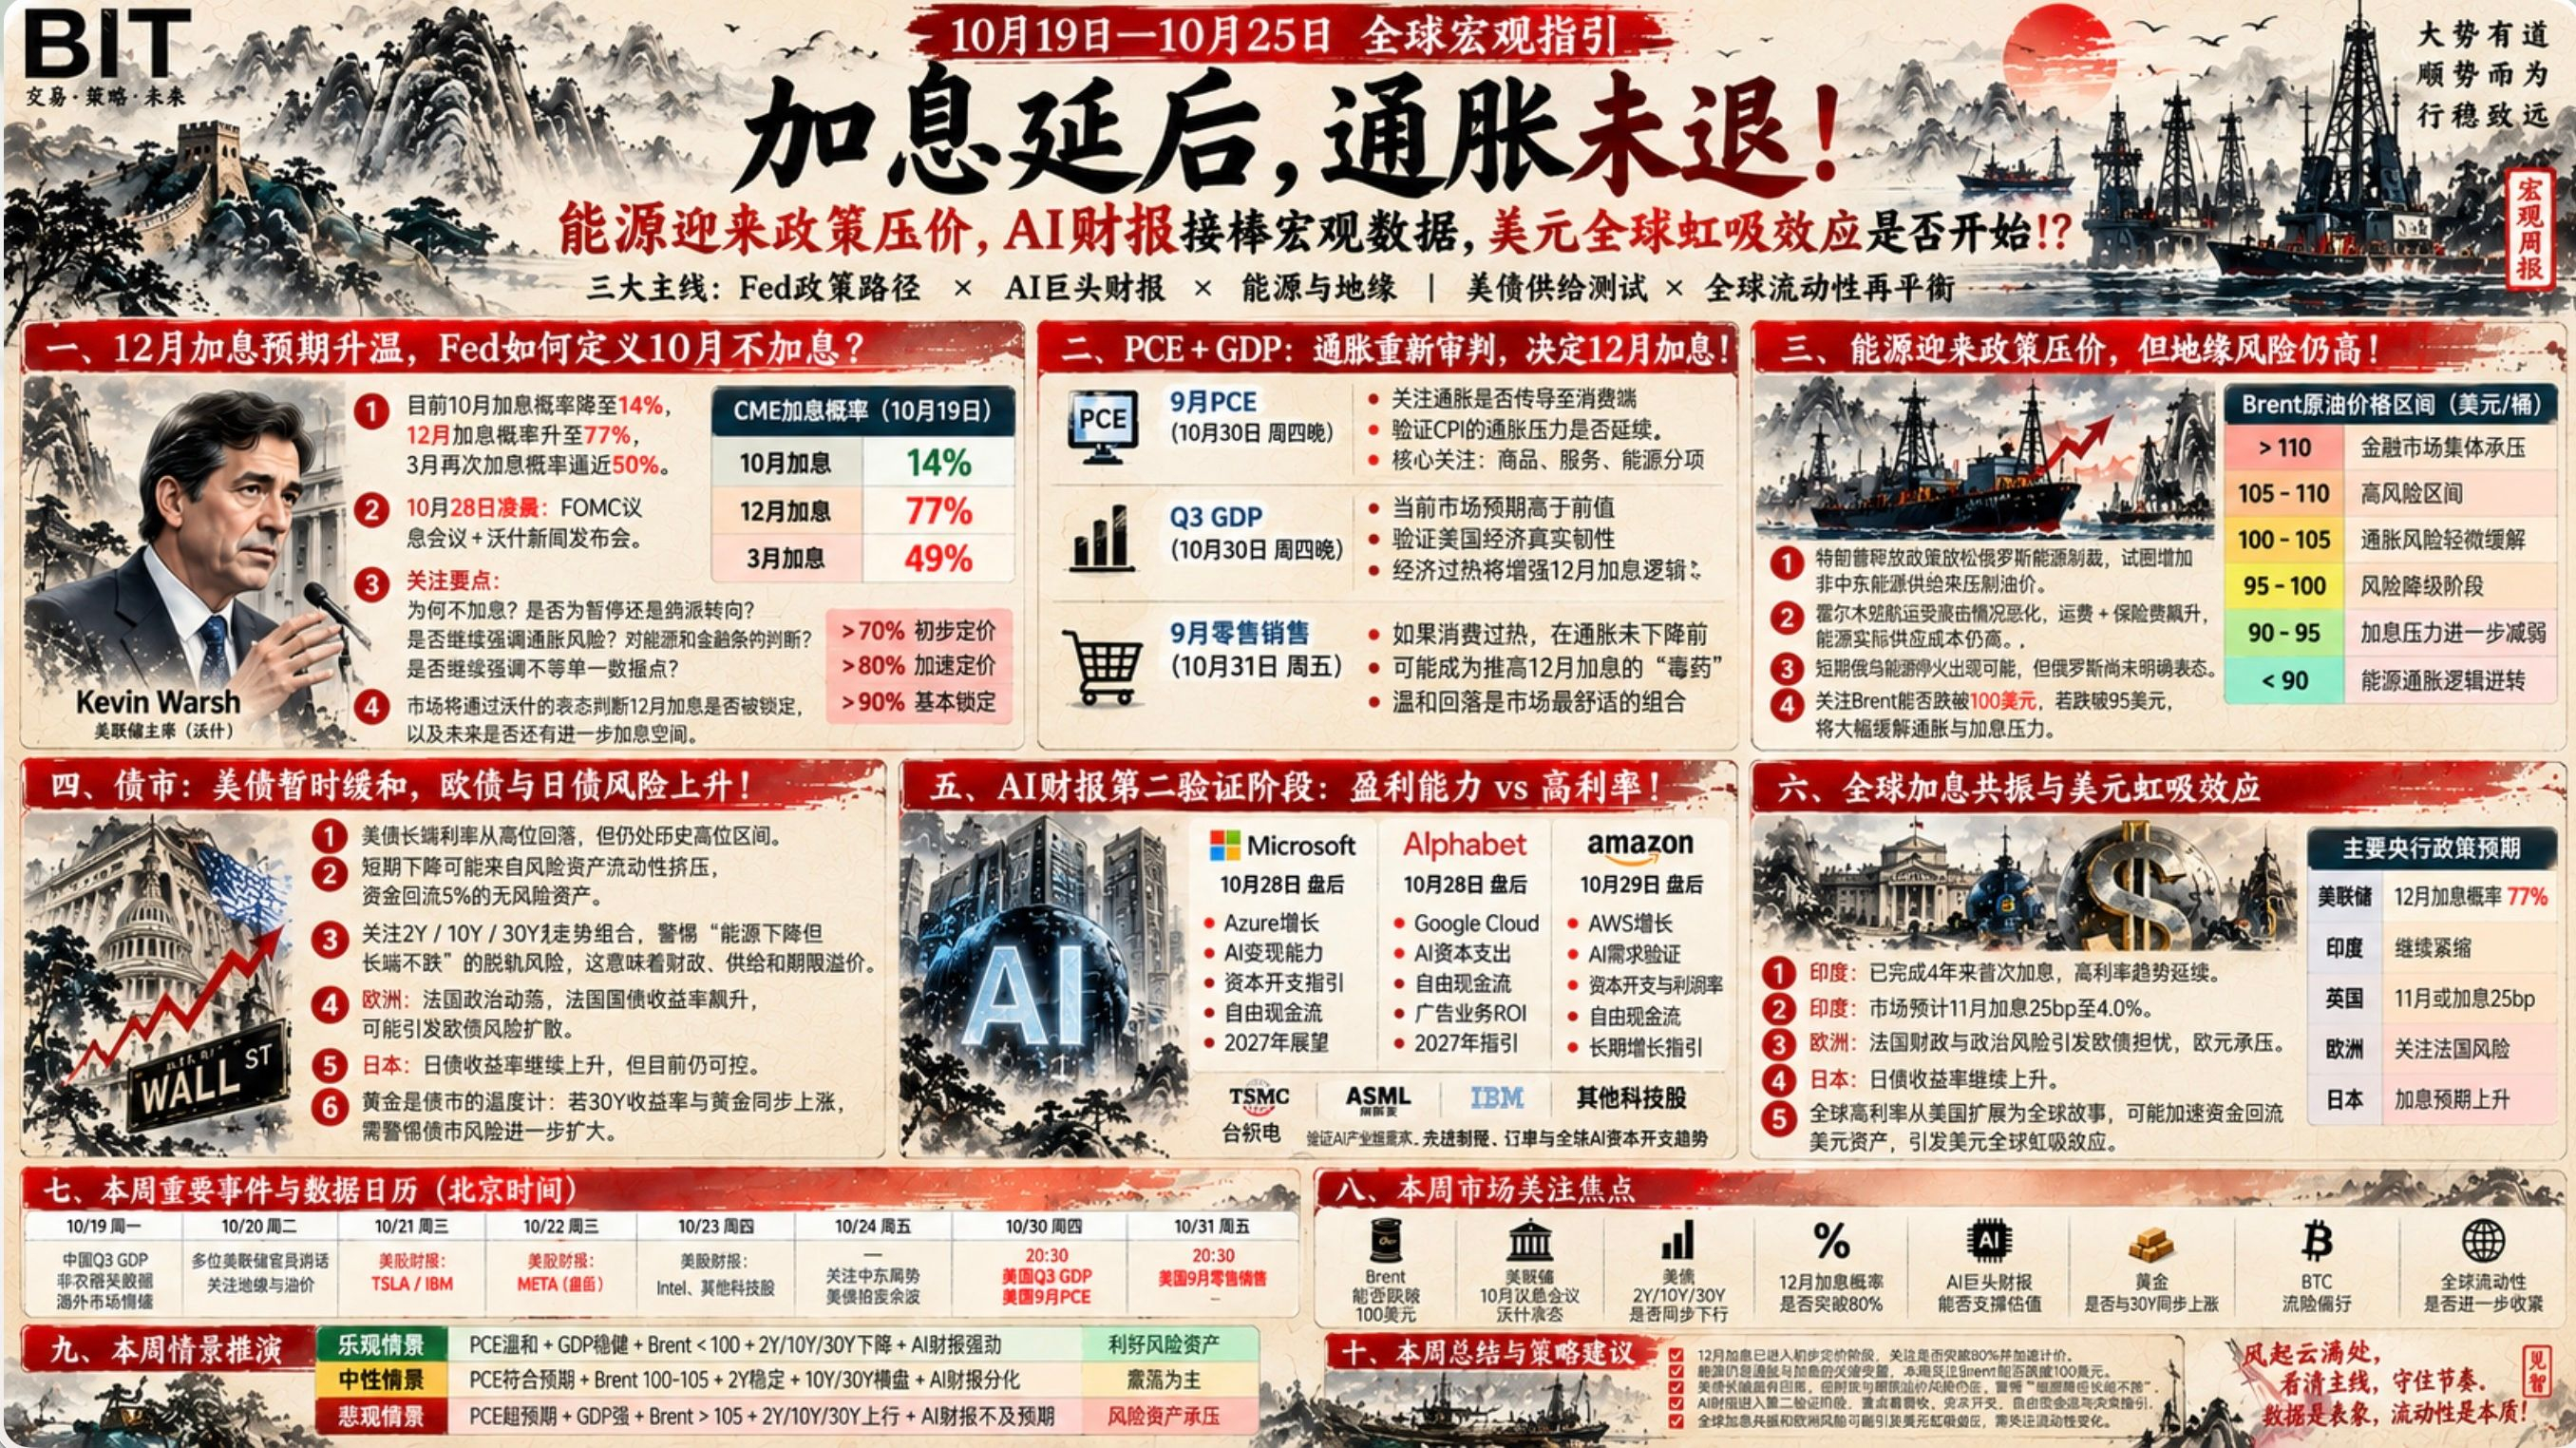
3. O risco — depois que Warsh preparar o terreno para uma alta em dezembro, virá o “teste”: na noite de quinta-feira, serão divulgados o PCE de setembro e o PIB do terceiro trimestre dos EUA. As expectativas atuais para os dados estão acima dos valores anteriores. Se os dados divulgados corresponderem às expectativas e, somados à preparação hawkish de Warsh, a probabilidade de alta dos juros em dezembro poderá chegar a 90% e ficar praticamente consolidada
Ao mesmo tempo, os rendimentos dos títulos de 2, 10 e 30 anos continuam subindo, o dólar se fortalece, o ouro enfraquece, as ações de tecnologia com avaliações elevadas continuam se corrigindo e o BTC também sofre com o aperto da liquidez
4. Vale observar que o peso do PCE de setembro deverá diminuir nesta semana, pois o mercado já sabe, com base no IPC de setembro, que a inflação está muito elevada. Portanto, mesmo que o PCE fique em linha ou acima das expectativas, isso não será uma surpresa para o mercado. O mercado quer usar o PCE para verificar se a pressão inflacionária do IPC já chegou ao consumo.
Segunda linha principal — divulgação contínua dos resultados dos gigantes das ações dos EUA VS pressão macroeconômica: a lógica de validação mudou; os gigantes da tecnologia conseguirão reverter o cenário?
1. Com base nos resultados da semana passada, podemos concluir que a narrativa da IA passou oficialmente da fase de “despesas de capital” para a de “análise do fluxo de caixa”. Embora as exigências de fluxo de caixa ainda não sejam muito rigorosas neste trimestre, a pressão macroeconômica já está afetando várias empresas, como aconteceu na semana passada com TSLA e META
2. Após o fechamento do mercado dos EUA em 28 de outubro, serão divulgados os resultados da Microsoft + Alphabet; após o fechamento em 29 de outubro, os da Amazon. Todos são pontos centrais de atenção nesta semana. Como os maiores provedores de nuvem em hiperescala para IA do mundo, eles estão na linha de frente da lógica do setor de IA, e seus resultados serão decisivos para todo o terceiro trimestre.
3. Os três grandes provedores de nuvem ocupam uma posição central na cadeia do setor de IA. Seus resultados podem influenciar os pedidos e a demanda por infraestrutura de IA a montante e, a jusante, afetar modelos, aplicações e outros segmentos. Portanto, o desempenho dessas três empresas afetará diretamente a confiança atual do mercado.
4. A lógica de validação da IA mudou. Portanto, daqui em diante, não basta olhar para a receita e o EPS: é preciso acompanhar receita + despesas de capital em IA + fluxo de caixa livre + projeções futuras
Na verdade, a lógica é muito simples: o mercado quer saber em quanto tempo as empresas conseguirão recuperar o dinheiro dos enormes investimentos de capital em IA feitos até agora. Antes, a disputa era por capacidade financeira e gastos; agora, a história precisa mostrar como ganhar dinheiro e como ganhá-lo rapidamente.
Nesta fase, a combinação mais otimista é crescimento da receita + aumento das despesas de capital + retomada da tendência de crescimento do fluxo de caixa livre. Se os resultados mostrarem receita em alta + despesas de capital em alta + fluxo de caixa livre em queda, o mercado começará a discutir o ROI da IA
É claro que, a julgar pelo que aconteceu na semana passada, a ausência de uma recuperação do fluxo de caixa livre não significa necessariamente que a narrativa tenha desmoronado. Mas, sob a pressão macroeconômica atual, as dúvidas do mercado são inevitáveis e podem acelerar a correção das avaliações no curto prazo, embora a tendência do setor continue intacta. Porém, se os resultados mostrarem que o fluxo de caixa livre não está apenas estagnado, mas se deteriorando, a situação ficará mais complicada.
5. É claro que, ao voltarmos às três empresas, cada uma tem exigências e pontos de atenção diferentes
Microsoft: observe o Azure + a monetização da IA; a questão que precisa responder ao mercado é se a demanda empresarial por IA está realmente se convertendo em receita
Alphabet: observe Google Cloud + despesas de capital em IA + fluxo de caixa livre; a resposta ao mercado é que o investimento de capital em IA não corroeu a capacidade de geração de caixa do modelo de negócios como um todo
Amazon: observe a AWS, que servirá como uma segunda confirmação para a computação em nuvem de IA,
Se o Azure da Microsoft, o Google Cloud da Alphabet e a AWS da Amazon apresentarem resultados muito fortes nos relatórios financeiros, isso significa que a demanda por infraestrutura de IA não é um fenômeno isolado de uma única empresa. Isso elevará a confiança em todo o setor de IA e também servirá como uma segunda confirmação da capacidade de produção de empresas de equipamentos como NVDA / AMD / AVGO / TSMC / ASML!
Terceira linha principal — energia e geopolítica: a principal tendência macroeconômica é a energia ou a política do Fed?
1. Na semana passada, voltamos a vivenciar o “domínio” dos preços altos do petróleo. Quando o Brent ficou acima de US$ 110, sentimos a pressão geral sobre o cenário macroeconômico: juros, ouro, ações dos EUA e BTC ficaram todos sob pressão
2. Até agora, precisamos entender um fato cruel: a política do Fed não pode mudar o choque de oferta de energia, mas ambos podem assumir o controle da agenda macroeconômica; tudo depende de qual deles tem mais peso!
3. Com o Brent acima de US$ 110, a iniciativa macroeconômica ainda está presa à precificação do petróleo? Vamos observar se a influência do Fed nesta semana conseguirá retomar o controle. Além disso, independentemente do PCE, enquanto o Brent continuar em níveis elevados, as expectativas de alta dos juros em dezembro não diminuirão.
4. Nas últimas semanas, vimos mudanças complexas nas relações entre os EUA e o Irã: alternativas ao Estreito de Ormuz, aumento das reservas de petróleo da Europa e até esforços para promover a paz entre Rússia e Ucrânia, aliviando a pressão sobre o fornecimento de energia russo. Ainda assim, o impacto sobre o Brent foi pequeno demais. Precisamos encarar um fato cruel: no curto prazo, a principal causa da queda do preço do Brent continua sendo a questão entre os EUA e o Irã.
5. No momento, os EUA e o Irã ainda estão usando a pressão para forçar negociações. Essa pressão inclui coerção diplomática e pequenos ataques e provocações. Em outubro, o número de petroleiros atacados no Estreito de Ormuz atingiu um recorde mensal, piorando ainda mais a oferta de energia. Os EUA e o Irã ainda mantêm aberta uma janela para mediação, e várias partes estão trabalhando ativamente para mediar, mas, por enquanto, as perspectivas não são animadoras
Na próxima semana, se Netanyahu vencer em 27 de outubro, acredito que haverá apenas mais uma janela de negociação antes do fim das eleições de meio de mandato, em 3 de novembro. Caso contrário, assim que as eleições terminarem, a situação entre os EUA e o Irã poderá ficar ainda mais tensa no curto prazo.
6. Continuar usando a lógica anterior sobre o impacto dos preços do Brent
>110 — mercados de ativos financeiros de risco sob pressão generalizada, expectativas de inflação se deterioram e precificação de altas de juros se consolida
100-110 — risco inflacionário diminui ligeiramente, mas ainda há possibilidade de alta dos juros em dezembro
95-100 — a pressão da inflação de energia diminui marginalmente, reduzindo um pouco a possibilidade de alta dos juros em dezembro.
90-95 — faixa importante para mudanças na política: pode aliviar as pressões inflacionárias futuras e reduzir a probabilidade de alta dos juros em dezembro
Quarta — variável secundária: teste da oferta de títulos do Tesouro dos EUA
Nesta semana, haverá leilões de títulos do Tesouro dos EUA em três dias: nos dias 26, 27 e 29, respectivamente para os títulos de 2, 5 e 7 anos. Os leilões dos títulos de 2 e 5 anos serão ambos na casa dos US$ 70 bilhões. Isso permitirá testar uma hipótese da semana passada: títulos do Tesouro com rendimento de 5% são atraentes para os investidores?
Nesta semana, vale acompanhar especialmente o leilão de títulos de 5 anos. Afinal, o rendimento dos títulos de 2 anos é mais sensível à política do Fed, enquanto os títulos de 5 anos refletem melhor o apetite dos investidores por títulos de dívida
Se o leilão de títulos de 5 anos for fraco + o Fed adotar um tom hawkish + o PCE vier muito alto, os rendimentos poderão continuar subindo de forma generalizada, pressionando ainda mais os ativos de risco.
Resumo:
Na verdade, o ponto central desta semana não é se a economia dos EUA está indo bem ou mal, mas qual nível de juros reais a economia atual dos EUA consegue suportar.
Se nesta semana o PIB vier forte, o PCE elevado, os lucros nos balanços de IA fortes e o Brent acima de 100, a economia dos EUA parecerá estar muito bem à primeira vista, mas isso será ainda mais desfavorável à política do Fed. Os mercados financeiros sofrerão maior pressão dos juros, e as empresas de IA dos EUA poderão se dividir ainda mais.
A combinação ideal para os ativos de risco seria, na verdade: PIB moderado + núcleo do PCE sem piora + Brent abaixo de 100 + lucros fortes nos balanços de IA + melhora no fluxo de caixa livre de IA.