



Alphabet e Microsoft divulgam os resultados trimestrais após o fechamento do mercado americano na quarta-feira, 28 de outubro. As duas estão expandindo rapidamente seus negócios de computação em nuvem e gastando muito para acompanhar esse crescimento. Os investidores querem saber se esses gastos já começaram a aparecer nos lucros e no fluxo de caixa livre, ou se continuarão crescendo mais rápido do que os retornos.
Alphabet (3º trimestre do ano fiscal de 2026)
Wall Street espera uma receita de aproximadamente US$ 127,9 bilhões no terceiro trimestre e lucro por ação de US$ 3,03, segundo a análise prévia aos resultados do Business Insider, o que representaria um crescimento da receita de cerca de 25% e do lucro por ação de 5,6%. Justin Post, do Bank of America, prevê receita líquida de custos de aquisição de tráfego de US$ 111,4 bilhões e lucro por ação de US$ 3,07 segundo os princípios contábeis geralmente aceitos (GAAP), acima das estimativas comparáveis do mercado, de US$ 111,0 bilhões e US$ 2,98. Os dois valores de receita usam bases diferentes. A estimativa de Post exclui os custos de aquisição de tráfego; os US$ 127,9 bilhões correspondem à receita total.
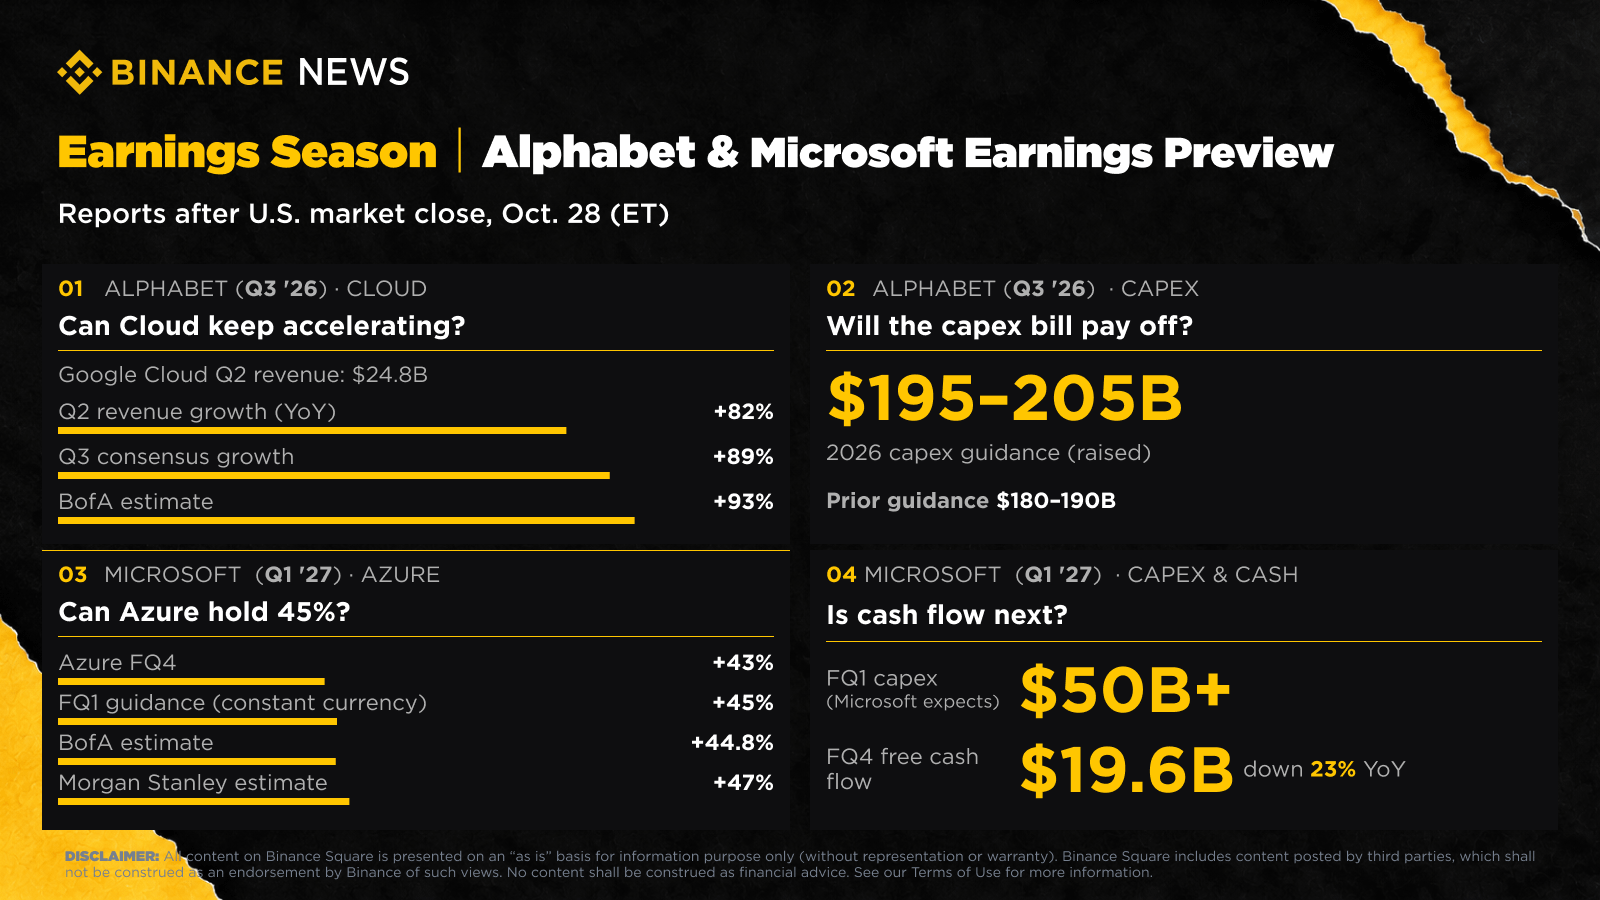
O Bank of America vê o maior potencial de alta no Google Cloud. Espera que a unidade cresça cerca de 93% no terceiro trimestre, ante consenso de 89%, citando o aumento da capacidade e as vendas adicionais de unidades de processamento Tensor (TPUs). A receita do Cloud subiu 82%, para US$ 24,8 bilhões, no segundo trimestre. Andrew Boone, do Citizens, também espera resultados do Cloud acima das expectativas, impulsionados por preços e utilização.
Para a Busca, o Bank of America espera um crescimento de cerca de 15%, em linha com as projeções do mercado, embora suas verificações apontem alguma desaceleração. Boone é mais cauteloso. Ele considera o negócio de Busca "cauteloso na margem" devido à crescente concorrência dos agentes de IA e espera uma comparação difícil. Também vê o YouTube como uma incógnita, com o impulso publicitário da Copa do Mundo perdendo força e os gastos com anúncios das eleições de meio de mandato aumentando.
O Bank of America estima que as despesas de capital da Alphabet em 2026 ficarão em torno de US$ 200 bilhões, ante uma estimativa de mercado de US$ 202 bilhões, e chegarão a cerca de US$ 300 bilhões em 2027, com os riscos inclinados para cima. A previsão para as despesas operacionais é de US$ 33,5 bilhões, abaixo dos US$ 34,3 bilhões projetados pelo mercado, e de US$ 8,0 bilhões para depreciação e amortização, ante US$ 8,9 bilhões. A depreciação mais alta é o custo da expansão e pode pesar sobre o lucro por ação mesmo que a receita supere as expectativas.
Boone espera que a ação reaja mais aos comentários da administração do que aos números, devido às preocupações com a Busca. Na teleconferência, o Bank of America acompanhará os volumes de busca, um possível lançamento de um agente para consumidores e dados sobre as vendas de TPUs, que considera um importante cenário de alta para 2027.
Microsoft (1º trimestre do ano fiscal de 2027)
O consenso da FactSet prevê lucro por ação ajustado de US$ 4,71 sobre receita de US$ 90,63 bilhões no primeiro trimestre do ano fiscal de 2027. Isso representaria crescimento de cerca de 14% nos lucros e de 16,7% nas vendas, e seria o crescimento mais lento dos lucros em quase dois anos.
O Azure, o indicador com maior probabilidade de movimentar a ação, teve previsão de crescimento de cerca de 45% em moeda constante, ante 43% no trimestre anterior. A Microsoft afirmou que o crescimento deve continuar acelerando durante o primeiro semestre do ano fiscal. Tal Liani, do Bank of America, espera 44,8%, ou cerca de US$ 32,3 bilhões em receita do Azure, em linha com as estimativas do mercado. Adam Wood, do Morgan Stanley, tem uma previsão mais alta, de cerca de 47%.
A Microsoft afirmou que os gastos de capital no trimestre superarão US$ 50 bilhões, mais que o dobro dos cerca de US$ 19 bilhões de um ano antes. Liani estima US$ 50,8 bilhões, incluindo arrendamentos financeiros, alta de 24% em relação ao trimestre anterior, e prevê gastos de US$ 220,7 bilhões no ano fiscal de 2027 completo, alta de 51,9%. Em julho, a Microsoft reduziu sua previsão de despesas de capital para o ano-calendário de 2026 para cerca de US$ 175 bilhões, ante os aproximadamente US$ 190 bilhões projetados em abril.
A diretora financeira Amy Hood relacionou a queda à forma como os futuros arrendamentos de centros de dados são contabilizados. A partir do ano fiscal de 2027, a Microsoft aumentará de 15 para 25 anos a vida útil estimada de seus centros de dados e edifícios de escritórios, o que reclassifica mais arrendamentos futuros como arrendamentos operacionais, excluídos das despesas de capital. "À parte desse impacto relacionado à vida útil, nossas expectativas de investimento em despesas de capital para o ano-calendário de 2026 permanecem inalteradas", disse Hood. Portanto, a redução de US$ 15 bilhões é uma reclassificação, não um corte nos gastos planejados.
O fluxo de caixa livre caiu 23%, para US$ 19,6 bilhões, no quarto trimestre, quando as despesas de capital chegaram a US$ 41 bilhões. A administração espera que o fluxo de caixa livre permaneça positivo no ano fiscal de 2027. A carteira de contratos comerciais somava US$ 678 bilhões, alta de 84%, e o Microsoft 365 Copilot ultrapassou 30 milhões de licenças pagas, com o acréscimo líquido de licenças mais que dobrando em relação ao trimestre anterior.
Liani prevê crescimento estável na faixa dos dez e poucos por cento nos próximos três anos, com alguma pressão sobre as margens devido à migração para Azure e Microsoft 365, parcialmente compensada pelo controle de custos. Em uma nota de 19 de outubro, Wood escreveu que a melhora do sentimento e uma avaliação mais alta elevaram as expectativas. Ele quer que a perspectiva para o próximo trimestre mostre a sustentação do crescimento do Azure à medida que novas capacidades de centros de dados entram em operação.
Desempenho fraco das ações de IA
As ações da Meta caíram mais de 9% na semana de 19 de outubro, depois que a empresa registrou fluxo de caixa livre negativo pela primeira vez desde sua estreia na bolsa, e o spread de seus swaps de inadimplência de crédito de cinco anos atingiu uma máxima histórica, informou a CNBC. O Nasdaq Composite caminhava para fechar outubro com queda superior a 3%. As ações de semicondutores caíram mais de 15% no mês.
Segundo Mark Mahaney, que lidera a equipe de pesquisa de internet da Evercore, as empresas de hiperescala que divulgarão resultados na próxima semana poderão anunciar um aumento nos gastos de capital, talvez de até US$ 100 bilhões. As ações da Alphabet haviam caído mais de 5% naquela semana, enquanto Amazon e Microsoft recuavam cerca de 1% cada. "O temor do mercado já está refletido na ação", disse Mahaney. Segundo ele, as ações poderiam subir se as empresas dissessem que não precisariam levantar capital ou anunciassem apenas uma emissão modesta de ações ou dívida.
Microsoft e Alphabet divulgarão resultados no mesmo dia da decisão de política monetária do Federal Reserve. A Amazon vem na quinta-feira, junto com os dados de setembro do índice de inflação PCE; a expectativa era de que o PCE básico tivesse subido 3,1% no último ano, ante 3,0%, observou a CNBC.
Recomendações e preços-alvo
O Bank of America reiterou sua recomendação de compra para a Alphabet. Boone manteve a recomendação de compra, mas reduziu seu preço-alvo de US$ 515 para US$ 450, citando riscos de execução e pressão sobre a Busca. O Business Insider contabiliza 23 recomendações de compra e quatro de manutenção, o que resulta em consenso de compra forte, com preço-alvo médio de US$ 427,16. A maior parte da tese otimista se baseia no Cloud, nas TPUs e nos próprios modelos de IA da empresa.
A Microsoft conta com apoio semelhante. Liani reiterou a recomendação de compra, com preço-alvo de US$ 600, e Wood manteve o preço-alvo de US$ 600. Samik Chatterjee, do J.P. Morgan, manteve a recomendação de desempenho acima da média e o preço-alvo de US$ 625, afirmando que os investidores estarão atentos ao Azure, ao Microsoft 365 Commercial Cloud e ao Copilot. Para ambas as empresas, a questão em aberto é se os números do próximo trimestre justificarão as despesas de capital.
A Goldman Sachs inclui ambas em sua lista de ações de tecnologia com recomendação de compra e potencial adicional de alta até a divulgação dos resultados. Gabriela Borges, analista de software da instituição, chamou a Microsoft de empresa mais bem posicionada entre as cobertas pela equipe de software da Goldman para se beneficiar de ciclos cumulativos de produtos de IA. Ela destacou a "economia por unidade e o retorno sobre o capital investido" do Azure, além da "flexibilidade" das despesas de capital da Microsoft. As ações da Microsoft acumulavam alta superior a 8% no ano até 24 de outubro, atrás do S&P 500, informou a CNBC.
Sobre a Alphabet, Eric Sheridan reconheceu as preocupações dos investidores com o crescimento da receita da Busca, a falta de um lançamento formal de agente para consumidores e o risco de o comportamento do consumidor migrar para interfaces baseadas em agentes. Ele considerou exagerada boa parte dessas preocupações. A Goldman vê os modelos de ponta da Alphabet, o Google Cloud e os aplicativos para consumidores como possíveis catalisadores. Naquele momento, as ações da Alphabet acumulavam alta de apenas cerca de 2% no ano.
O que acompanhar na quarta-feira
No caso da Alphabet, os investidores acompanharão o crescimento e a margem do Cloud, os comentários sobre as vendas de TPUs, o crescimento da Busca diante de uma comparação mais difícil, a depreciação e as despesas operacionais, além de qualquer mudança na previsão de despesas de capital para 2026.
Na teleconferência sobre o segundo trimestre, a administração antecipou vários desses fatores de comparação. A Alphabet elevou sua faixa de previsão para as despesas de capital de 2026 para US$ 195 bilhões–US$ 205 bilhões, ante US$ 180 bilhões–US$ 190 bilhões, citando a entrega mais rápida de capacidade para atender à demanda, e afirmou que as despesas de capital voltariam a subir significativamente em 2027. Com as taxas de câmbio à vista atuais, a diretora financeira espera um leve impacto negativo do câmbio sobre a receita do terceiro trimestre, após um impulso positivo de um ponto percentual no segundo trimestre. A Busca também começa a ser comparada com uma aceleração iniciada no terceiro trimestre de 2025. E, como a capacidade continua limitada pela oferta, a Alphabet planeja recorrer mais à capacidade de terceiros no terceiro trimestre enquanto constrói a sua própria, o que, segundo a administração, criará uma pressão modesta de curto prazo sobre a margem do Cloud.
O indicador do Azure da Microsoft será avaliado em relação à previsão da empresa de crescimento de 45% em moeda constante. A previsão de 44,8% do Bank of America está em linha com as estimativas do mercado. Wood espera cerca de 47% e quer que a perspectiva para o próximo trimestre mostre a manutenção do crescimento à medida que novas capacidades de centros de dados entram em operação.
Quanto às despesas de capital, a Microsoft afirmou que os gastos no primeiro trimestre ultrapassariam US$ 50 bilhões, mais que o dobro do valor de um ano antes, e o Bank of America estima US$ 50,8 bilhões, incluindo arrendamentos financeiros. Os investidores compararão esse número com a perspectiva para o ano-calendário de 2026, de cerca de US$ 175 bilhões, abaixo dos aproximadamente US$ 190 bilhões previstos em abril. Hood afirmou que, à parte da mudança na vida útil, as expectativas permanecem inalteradas; portanto, o valor divulgado e o plano subjacente devem ser analisados separadamente.
No quarto trimestre, o fluxo de caixa livre caiu 23%, para US$ 19,6 bilhões; a administração espera que permaneça positivo no ano fiscal de 2027. As obrigações de desempenho remanescentes de clientes comerciais subiram 84%, para US$ 678 bilhões. Essa carteira de contratos só será útil se for convertida em receita num ritmo que justifique a capacidade necessária para atendê-la. O Microsoft 365 Copilot ultrapassou 30 milhões de licenças pagas. Borges, da Goldman, destaca a "economia por unidade e o retorno sobre o capital investido" do Azure.