No fechamento de sexta-feira, 23 de outubro, o Dow caiu 1,23% (-652.82 pontos), para 52215.16.
O S&P 500 caiu 0,52%, para 7623.68, e o Nasdaq caiu 0,21%, para 25955.34 (Anadolu).
O índice caiu apenas meio ponto percentual, mas os setores seguiram caminhos diferentes.
O VIX subiu 2,21%, para 19.45.
O setor de energia do S&P 500 subiu 2,5%, atingindo uma máxima histórica. AT&T caiu 7,96%, e T-Mobile, 7,71%: o mercado está precificando a narrativa de substituição da rede própria da SpaceX.
A American Express caiu 3,62% e, no mesmo dia, anunciou cerca de 5% de cortes de empregos globais, apesar do crescimento da receita e do lucro no terceiro trimestre.
Num mercado de aversão ao risco, tudo cai, o VIX dispara e dólar e ouro sobem juntos. Sexta-feira não teve esse perfil: foi uma combinação de choque de custos e substituição industrial.
O Brent fechou a US$ 116.72 (cotação de 23/10, AJU Press). O petróleo pressiona os custos para consumidores e indústria; os cortes de 5% na American Express são a versão micro desse fenômeno.
A outra frente é a substituição da infraestrutura de IA pelas telecomunicações; o horizonte de desconto da participação de mercado das operadoras foi empurrado para dez anos à frente.
O verdadeiro risco de cauda não está na volatilidade dos índices de ações, mas no petróleo e nos juros de longo prazo.
O rendimento dos Treasuries de 10 anos foi de 4,99% (alta de 3,7 pb na sexta-feira), e a probabilidade de uma nova alta de juros ainda este ano, implícita nos swaps de juros, é de cerca de 90% (citado pela Livemint).
Na sexta-feira, já vimos ações, títulos e ouro caírem juntos. Se o Brent der um salto, ações e títulos ficarão sob pressão ao mesmo tempo.
O roteiro já existe. Em 1973-74, o petróleo subiu de cerca de US$ 2.90 para US$ 11.65 (em janeiro de 1974).
O CPI dos EUA subiu cerca de 11-12% em 1974.
O S&P 500 caiu de 120.24 para 62.28, uma queda de 48%.
O período começou em janeiro de 1973 e terminou em outubro de 1974.
A taxa dos fundos federais foi elevada para perto de 12%.
Do petróleo ao CPI, ao aperto monetário e à queda dupla, o processo levou dois anos.
1990-91 mostra o outro lado: o fim do prêmio de guerra não significa que o risco desapareceu.
As ações dos EUA caíram e depois subiram entre o terceiro trimestre de 1990 e o primeiro trimestre de 1991.
A recessão (1990-07 a 1991-03) começou quase ao mesmo tempo que a invasão.
Em julho de 2008, o Brent chegou a US$ 147.50; seis meses depois, caiu para a faixa dos US$ 40.
O pico do petróleo pode ser determinado pela demanda.
O calendário desta semana está cheio: FOMC em 27/28-10; o mercado precifica a manutenção dos juros, com cerca de 15% de probabilidade de alta em outubro.
Na mesma semana, saem os resultados de Microsoft, Google e Amazon; há eleições em Israel em 27-10; e, em 29-10, são divulgados o PIB do terceiro trimestre e o PCE de setembro.
Tudo isso está sujeito à mesma restrição: o petróleo não pode sair do controle antes das eleições. O primeiro navio russo com diesel deve chegar a Nova York em 07-11, com o objetivo de pressionar para baixo o preço do diesel (Reuters).
O contraponto: a dispersão setorial de um único dia pode ser ruído, e a máxima histórica da energia tem o respaldo de interrupções no fornecimento.
O impacto da substituição se mede em anos: o Citi estima de 3 a 5 anos para construir a cobertura e cerca de dez anos para chegar perto de 20% de participação.
Com as duas narrativas sendo precificadas ao mesmo tempo, quanta informação ainda resta no índice #美股 por trás de $QQQB ?
O petróleo rege #能源 e #estagflação; os juros regem o #Fed.
Qual número você vai acompanhar primeiro?
Dados: variações dos índices e das ações no fechamento do mercado americano em 23-10 (Anadolu; ações de telecomunicações conferidas com dados da Reuters/MarketScreener); Brent/WTI pelos preços de fechamento de 23-10 (AJU Press).
O rendimento dos Treasuries de 10 anos e a probabilidade de uma nova alta de juros ainda este ano são baseados nas cotações de swaps de juros citadas pela Livemint (23-10).
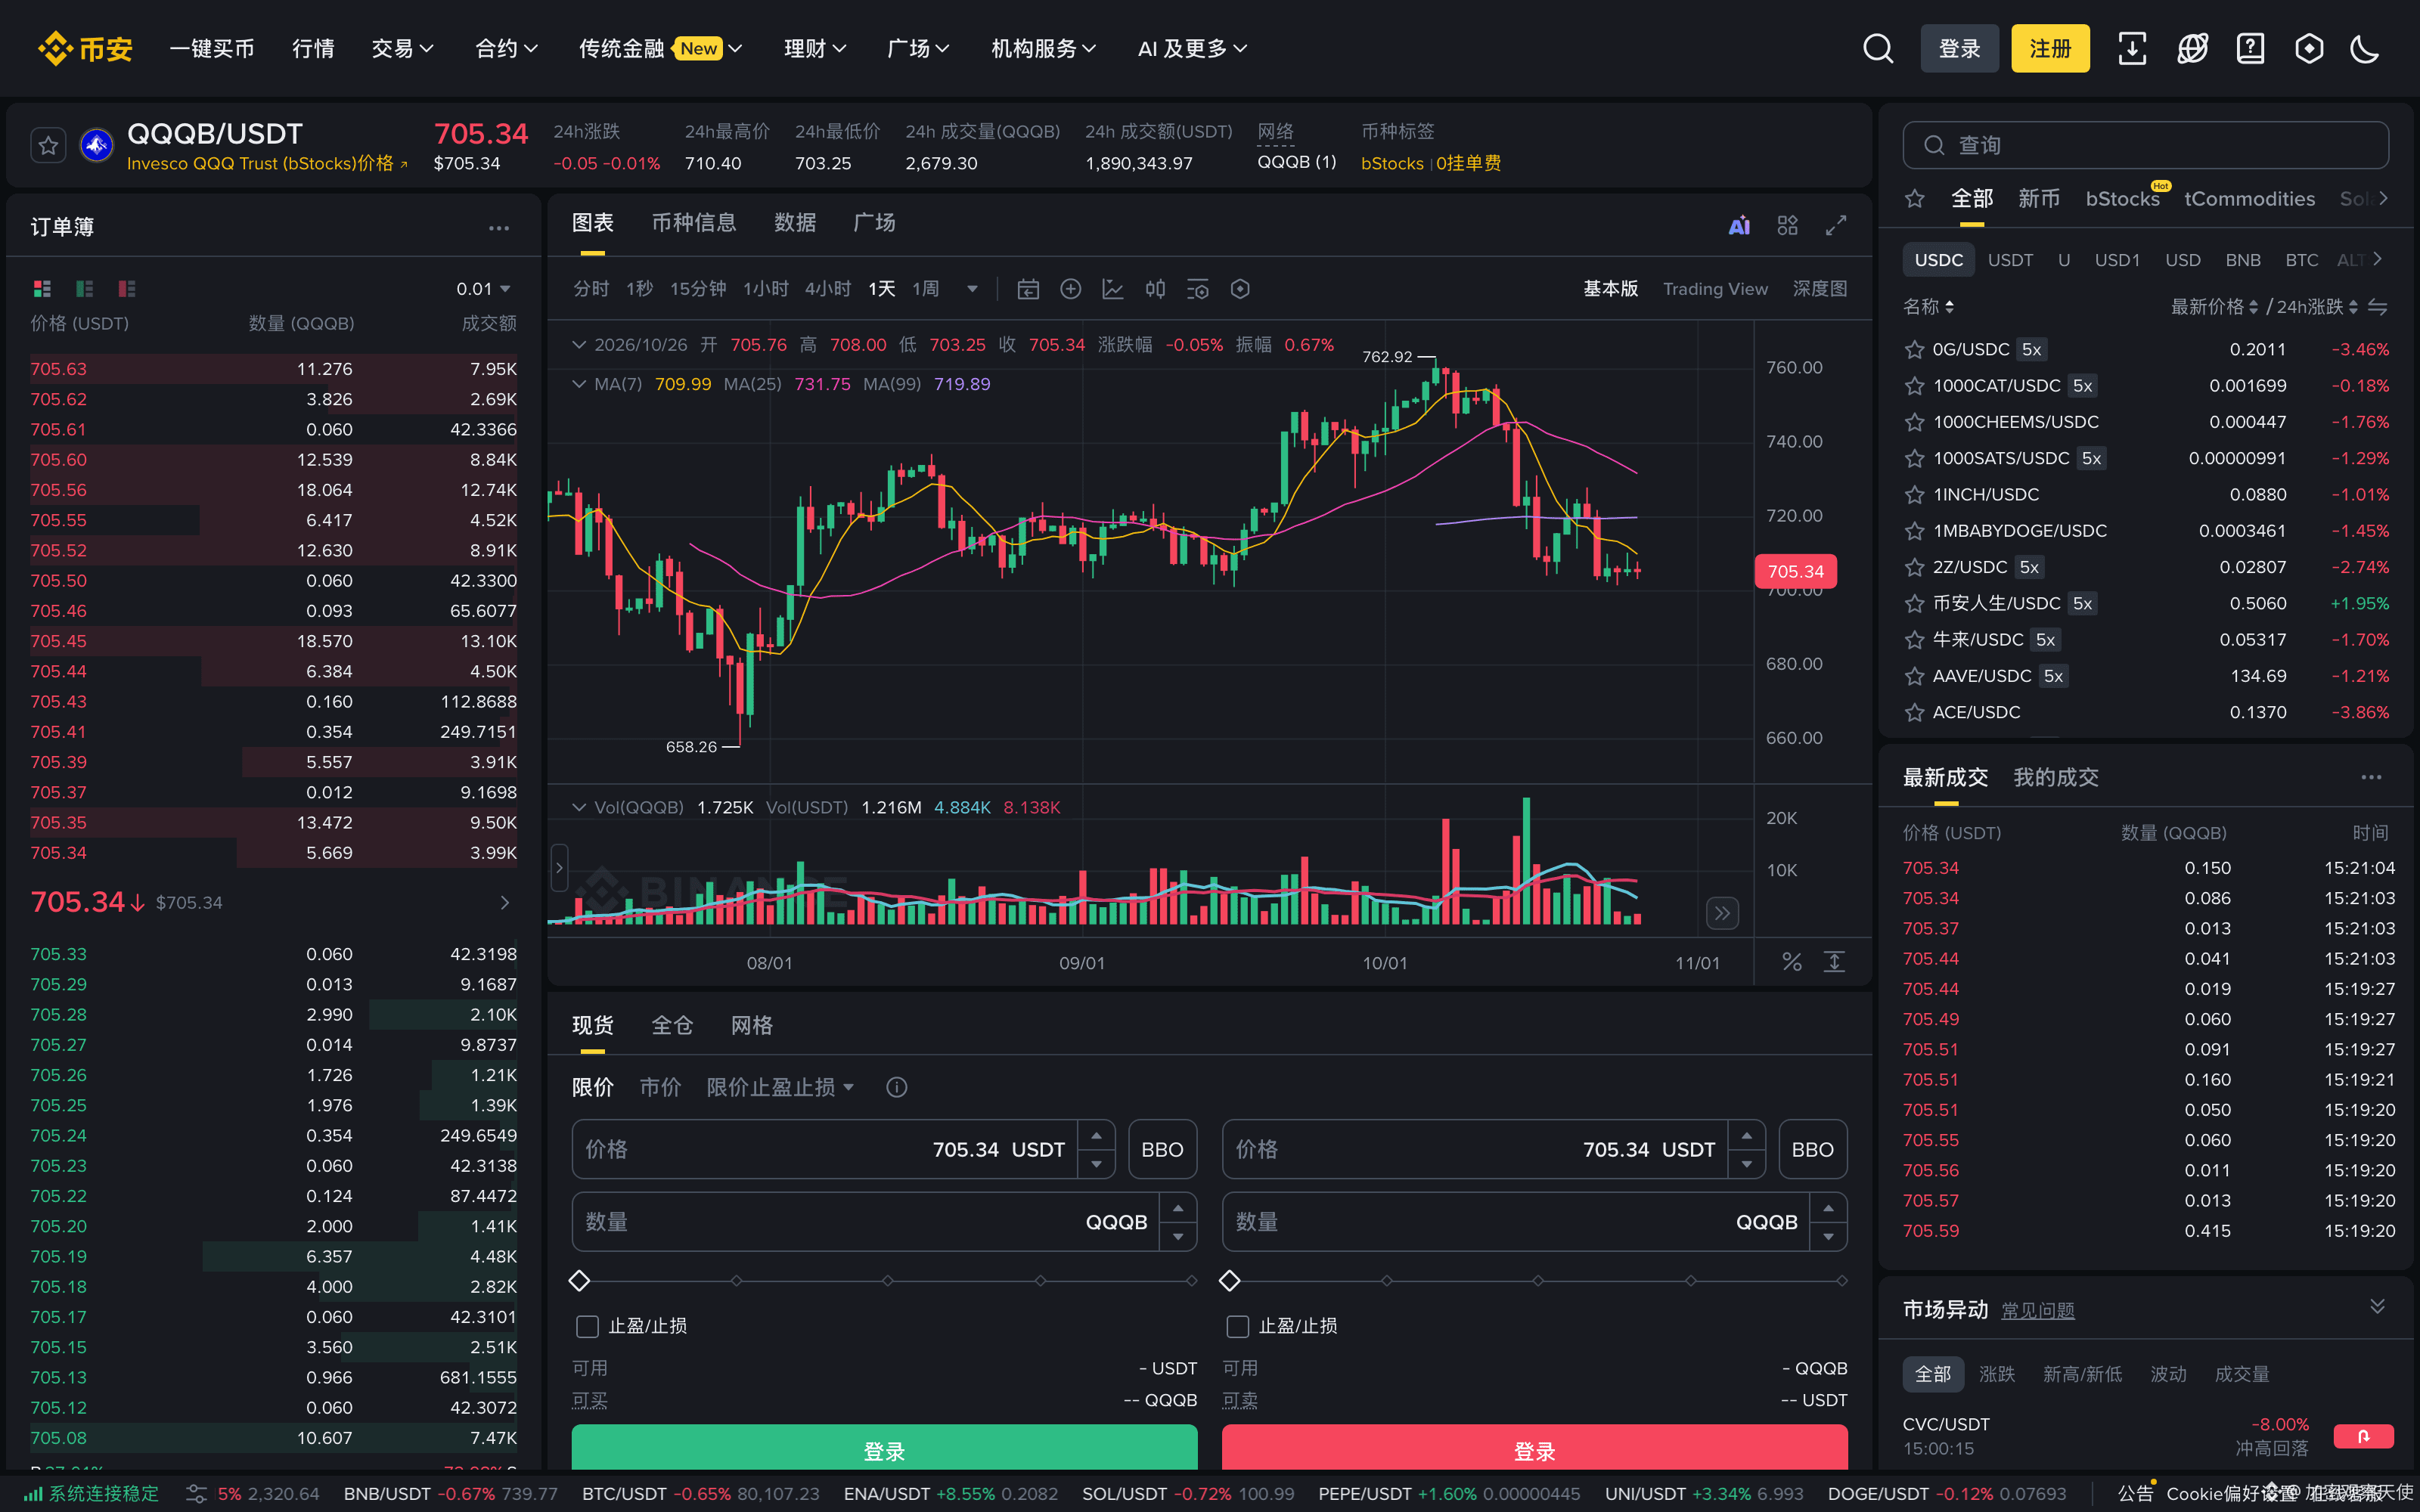
QQQB é um retrato do mercado à vista da Binance em 2026-10-26 às 15:21 CST (cotado em USDT; ação tokenizada; dados diários em UTC, não preços em dólares americanos); os números históricos foram conferidos nas fontes originais. Este texto observa a estrutura do mercado, não prevê a direção dos índices ou do petróleo e não constitui recomendação de investimento.