Pequeno Investidor · Boletim interno sobre IA de ponta e infraestrutura de computação (edição especial de 26/10)
【Principais tendências de IA de ponta hoje · análise central】
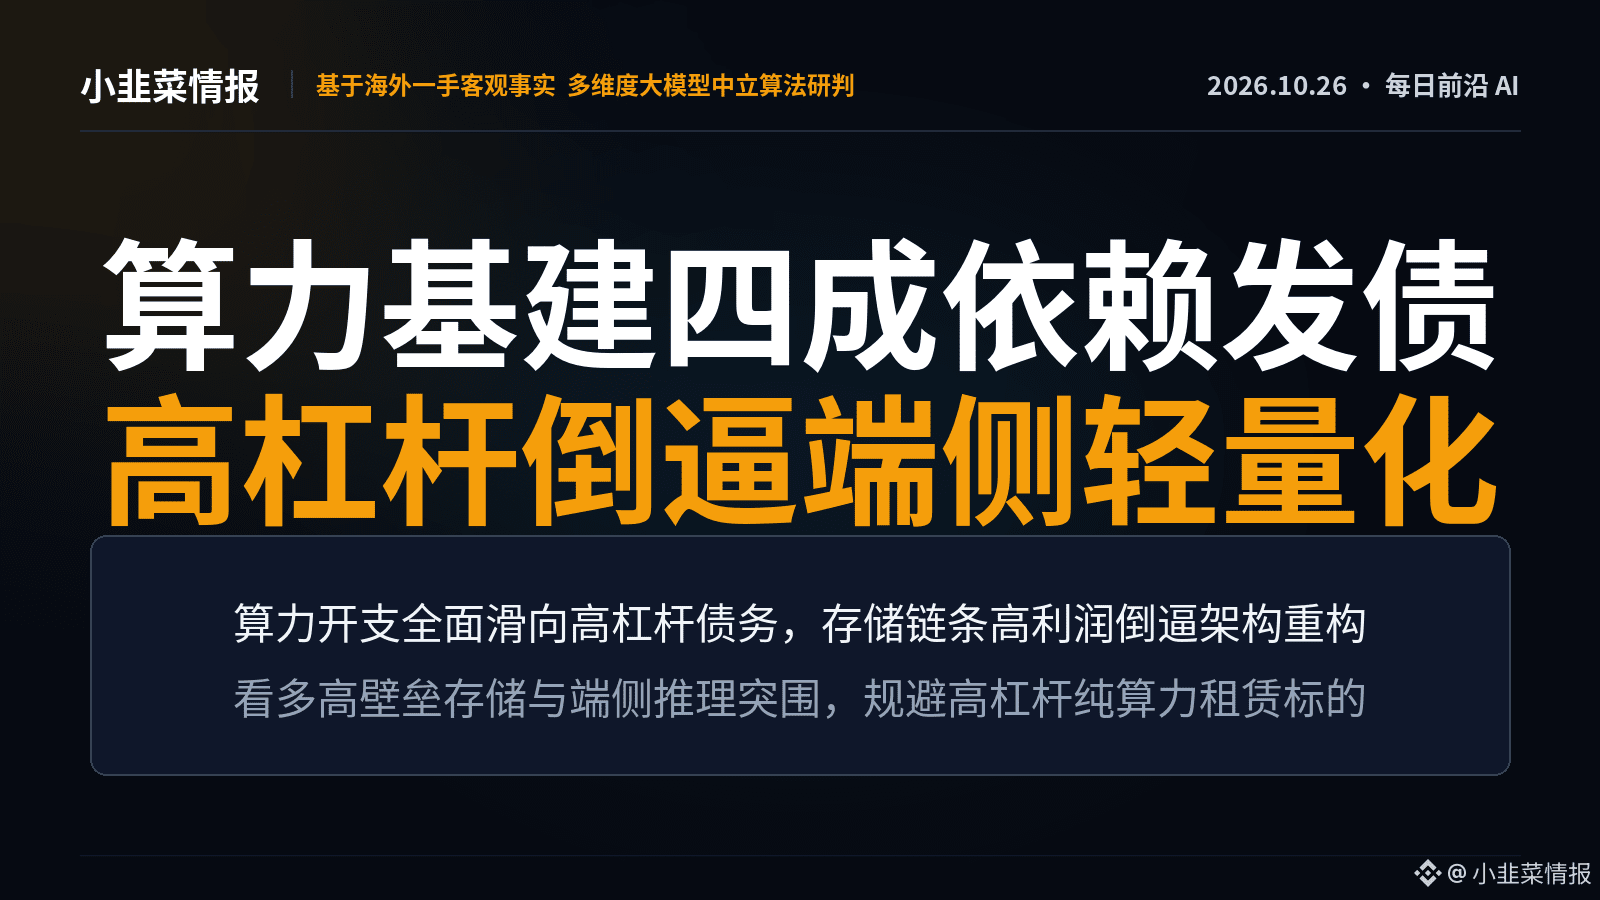
O Standard Chartered estima que, em 2027, a participação do financiamento por dívida nos gastos de capital com IA saltará de 25% para 40%. Isso marca o fim oficial da fase em que a corrida armamentista dos grandes modelos era impulsionada pelo próprio fluxo de caixa, transformando-a em um modelo de ativos pesados e alavancagem, altamente sensível aos juros. A mudança prevista pela SemiAnalysis para 2028 está longe de ser infundada: à medida que a expansão da capacidade de computação fica profundamente atrelada à trajetória das taxas de juros dos bancos centrais, os altos custos de depreciação e de serviço da dívida dos clusters com dezenas de milhares de aceleradores estão levando a infraestrutura de nuvem à beira de um precipício em termos de retorno sobre o capital. Atualmente, o fluxo de caixa excedente de toda a cadeia do setor está firmemente monopolizado pela NVIDIA e por gigantes da memória, como Samsung e SK Hynix, por meio de HBM e processos avançados. A forte realocação de posições de Dan Bin para Micron e SanDisk é uma confirmação em escala micro. No entanto, a alta alavancagem e a drenagem de recursos pela cadeia de suprimentos inevitavelmente forçarão uma diversificação de arquiteturas. O Bolt E4B, da NVIDIA, modelo de código aberto capaz de executar tarefas visuais e conversacionais com apenas 8 GB de VRAM, é justamente uma manobra defensiva dos gigantes da computação para acelerar a penetração da inferência em dispositivos de borda antes que a demanda por cargas de trabalho na nuvem atinja seu pico. A conclusão da análise estratégica é extremamente clara: a infraestrutura de computação saiu da fase de expansão das avaliações e entrou na fase de seleção e saneamento da dívida. A estratégia é apostar firmemente em chips de memória com altas barreiras de entrada e poder monopolista de precificação, além do ecossistema de ajuste fino e implantação em dispositivos de borda de 8 GB; e apostar decisivamente contra ativos de fachada de computação de segunda linha, com fluxo de caixa em colapso e dependência excessiva de empréstimos a juros altos para comprar ou alugar aceleradores.
【Principais movimentos e análise de eventos nas últimas 24 horas】
• O Standard Chartered prevê que, até 2027, a participação do financiamento por dívida nos gastos de capital com inteligência artificial aumentará de 25%: a infraestrutura de IA dependerá cada vez mais de dívida para ser financiada, estreitando os vínculos entre o setor de tecnologia e as perspectivas para as taxas de juros. Por isso, sinais mais hawkish dos bancos centrais — incluindo aumentos de juros pelo Federal Reserve — podem pressionar empresas com altos gastos de capital mais do que na fase inicial do boom.
• Grande realocação de posições de Dan Bin no setor de tecnologia: aumento das posições em Micron, SanDisk e NVIDIA. Segundo o BlockBeats, em 25 de outubro, Dan Bin, presidente da gestora de fundos Orient Harbor, realizou uma “grande realocação de posições” no setor de tecnologia.
• SemiAnalysis: altos lucros da NVIDIA e da memória enfrentam uma mudança em 2028. O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 5%, e o rendimento dos títulos sem garantia de alguns provedores emergentes de serviços de nuvem se aproxima de 15%. Além disso, os provedores de nuvem que não são hiperescaladores, responsáveis por quase metade da demanda de construção, muitas vezes não têm balanços suficientemente sólidos para sustentá-la.
————————————
Os fatos de primeira mão e as análises aprofundadas de IA, em artigos extensos, já estão disponíveis no site oficial:
Os fatos de primeira mão de toda a internet e as análises aprofundadas de IA sob múltiplas perspectivas já foram publicados no painel oficial. Acesse o canal exclusivo pelo link fixado no perfil.