Pequeno Investidor · Relatório interno sobre o panorama macroeconómico global (edição de 26/10)
【Principais tendências macroeconómicas globais de hoje · Perspetiva central】
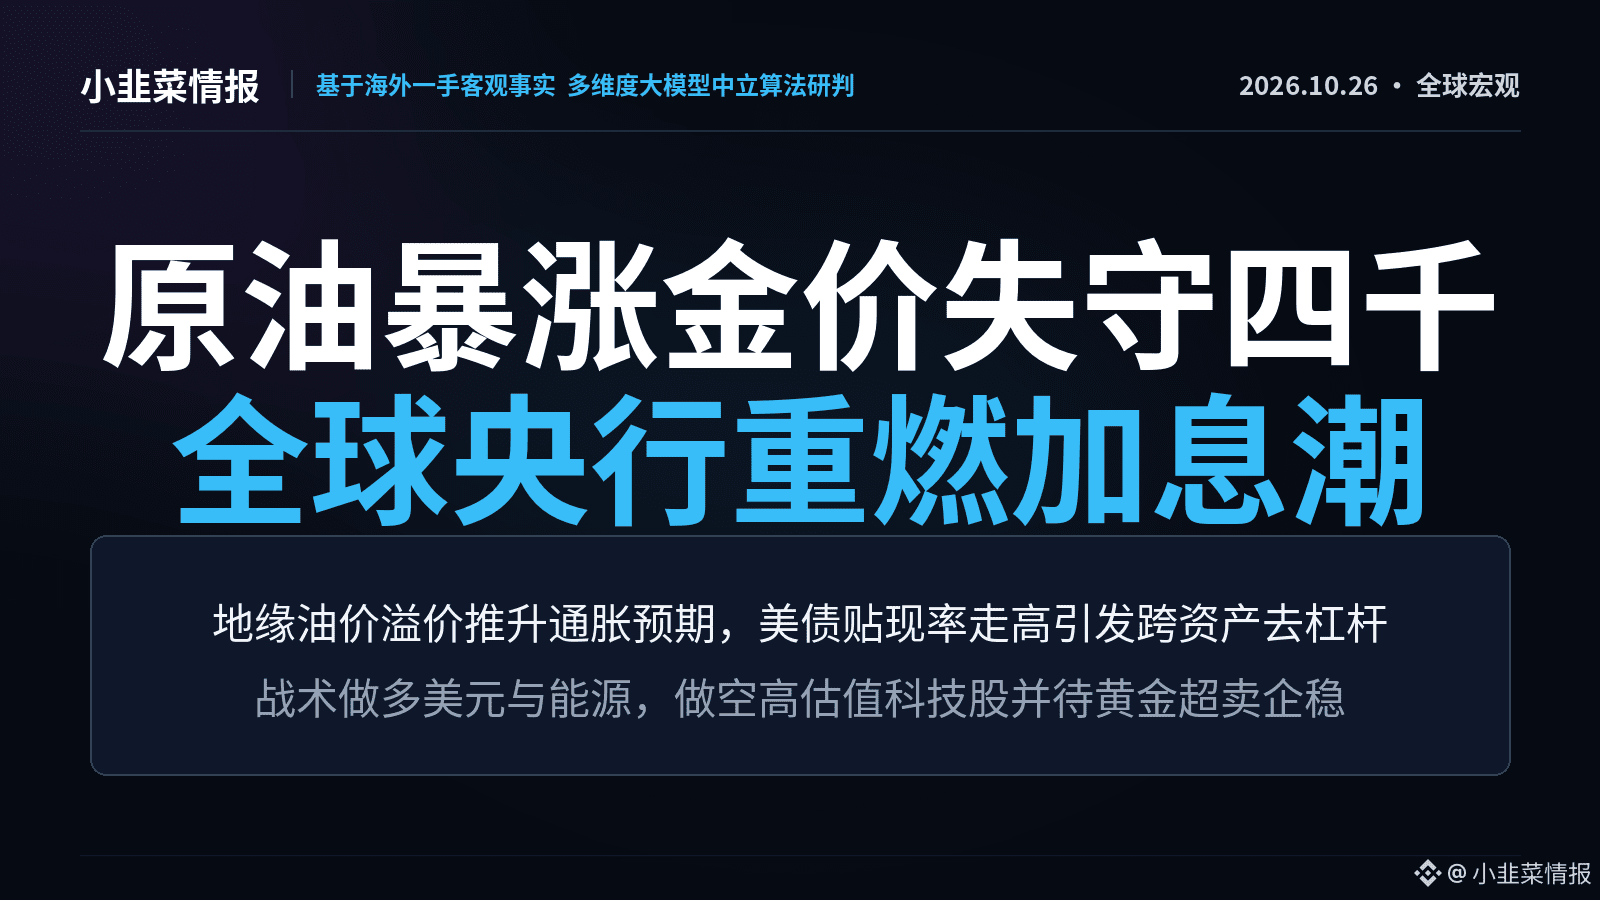
A crise geopolítica no Estreito de Ormuz está a impulsionar uma subida contínua do prémio de risco do petróleo bruto. A inflação importada, impulsionada pelos custos, está a repercutir-se rapidamente nos balanços dos bancos centrais de todo o mundo. Desde a Reserva da Nova Zelândia, forçada a elevar as taxas de juro para 3%, e a probabilidade de subida das taxas pelo Banco do Canadá, que disparou para 81%, até às expectativas de inflação do Banco do Japão, que abrem caminho a uma subida das taxas, a liquidez global está a voltar a apertar em simultâneo. As expectativas de cortes nas taxas pela Fed foram efetivamente desfeitas; as taxas de desconto de longo prazo das obrigações do Tesouro dos EUA voltaram a subir, e um dólar forte está a absorver liquidez global, pressionando o yuan offshore e outras moedas que não o dólar. Isto levou diretamente a Goldman Sachs a reduzir em 25% o preço-alvo do índice sul-coreano Kospi. Os ativos de tecnologia e crescimento de elevada valorização na Ásia-Pacífico e no Nasdaq dos EUA enfrentam uma reavaliação em baixa das suas avaliações.
No curto prazo, a compressão da liquidez levou o ouro à vista a cair abaixo da marca redonda dos 4.000 dólares, desencadeando vendas em pânico para gerar liquidez e reduzir a alavancagem. Trata-se, porém, apenas de uma retração tática durante um período de contração da liquidez, que não invalida a lógica de longo prazo da avaliação do ouro como proteção contra o descontrolo dos défices da dívida soberana.
Resposta central para a alocação estratégica: aplicar integralmente uma estratégia de cobertura comprada e vendida contra a estagflação. Do lado das posições compradas, alocar taticamente a liquidez em dólares, ao petróleo bruto e ao gás natural, bem como a ativos com prémio associado à rutura das cadeias de abastecimento de matérias-primas; aguardar que o preço do ouro forme um fundo e estabilize em território de sobrevenda para entrar gradualmente em várias parcelas. Do lado das posições vendidas, vender a descoberto sem hesitação ou reduzir a exposição a ativos de tecnologia e crescimento de elevada valorização, sem suporte de lucros, como as ações coreanas e o Nasdaq, evitando o risco de desvalorização provocado pela subida das taxas de juro reais de longo prazo.
【Principais movimentos e análise de acontecimentos nas últimas 24 horas】
• O ouro caiu abaixo dos 4.000 dólares e registou a pior semana em quatro meses, devido ao agravamento das preocupações com uma subida das taxas pela Fed causada pelos preços do petróleo: como é amplamente esperado que a Fed mantenha as taxas inalteradas, a próxima evolução do ouro dependerá do tom da comunicação. Qualquer sinal de uma subida das taxas em dezembro poderá impulsionar os rendimentos e o dólar, fazendo o preço do ouro voltar a cair abaixo dos 4.000 dólares.
• Previsão do Banco do Canadá: probabilidade de 81% de uma primeira subida das taxas no prazo de um ano, para 2%: com a subida das taxas quase totalmente incorporada nos preços, a reação do dólar canadiano poderá depender mais do Relatório de Política Monetária e das orientações futuras do que da própria decisão.
• Perspetivas para o Banco do Japão: a Daiwa prevê que as taxas se mantenham inalteradas, mas a expectativa de inflação de 2% poderá abrir caminho a uma subida em dezembro: manter as taxas inalteradas é, em grande medida, o cenário-base; por isso, o iene e os rendimentos das obrigações do Tesouro japonês poderão reagir mais à linguagem utilizada do que à decisão em si.
————————————
Os factos exclusivos em artigos extensos e as análises aprofundadas com IA já estão disponíveis no site oficial:
Os factos exclusivos e as análises aprofundadas com IA sob várias perspetivas já foram disponibilizados no painel oficial. Acesso exclusivo no destaque fixado no perfil.