#USQ3GDPAndSeptemberPCEDueNextWeek Warsh voltará a falar duro. O Fed continuará sem fazer nada enquanto o M2 segue subindo.
Esta semana concentra vários eventos de grande impacto, principalmente entre quarta e quinta-feira.
Decisão do FOMC na quarta-feira, às 14h (horário do leste dos EUA; coletiva de Warsh às 14h30). Os mercados precificam uma probabilidade de cerca de 90–93% de manutenção dos juros na faixa de 3,75–4,00%. Sem SEP. Quinta-feira, às 8h30: estimativa preliminar do PIB do 3º trimestre (consenso de cerca de 3,2% contra 2,2% no 2º trimestre; GDPNow em 3,5%) + PCE básico de setembro (consenso de 0,3% na variação mensal / 3,1% na anual). Sexta-feira: ECI do 3º trimestre (consenso de cerca de 0,8%).
A temporada de resultados do S&P 500 está intensa (cerca de 150–180 empresas, aproximadamente 1/3 do peso dos lucros do índice). Principais concentrações: MSFT e GOOGL após o fechamento na quarta-feira (depois do FOMC), AMZN após o fechamento na quinta-feira, LLY/MA/MRK na manhã de quinta-feira e empresas de energia (XOM/CVX) na sexta-feira. Consenso de crescimento do lucro por ação no 3º trimestre próximo de 24% em relação ao ano anterior.
Janelas de pico de volatilidade: quarta-feira, das 14h às 14h30 (FOMC), e quinta-feira, às 8h30 (PIB + PCE). O risco durante a noite ligado a MSFT/GOOGL e AMZN é binário. Historicamente, grandes variações nos componentes do PIB e no PCE básico provocaram movimentos desproporcionais.
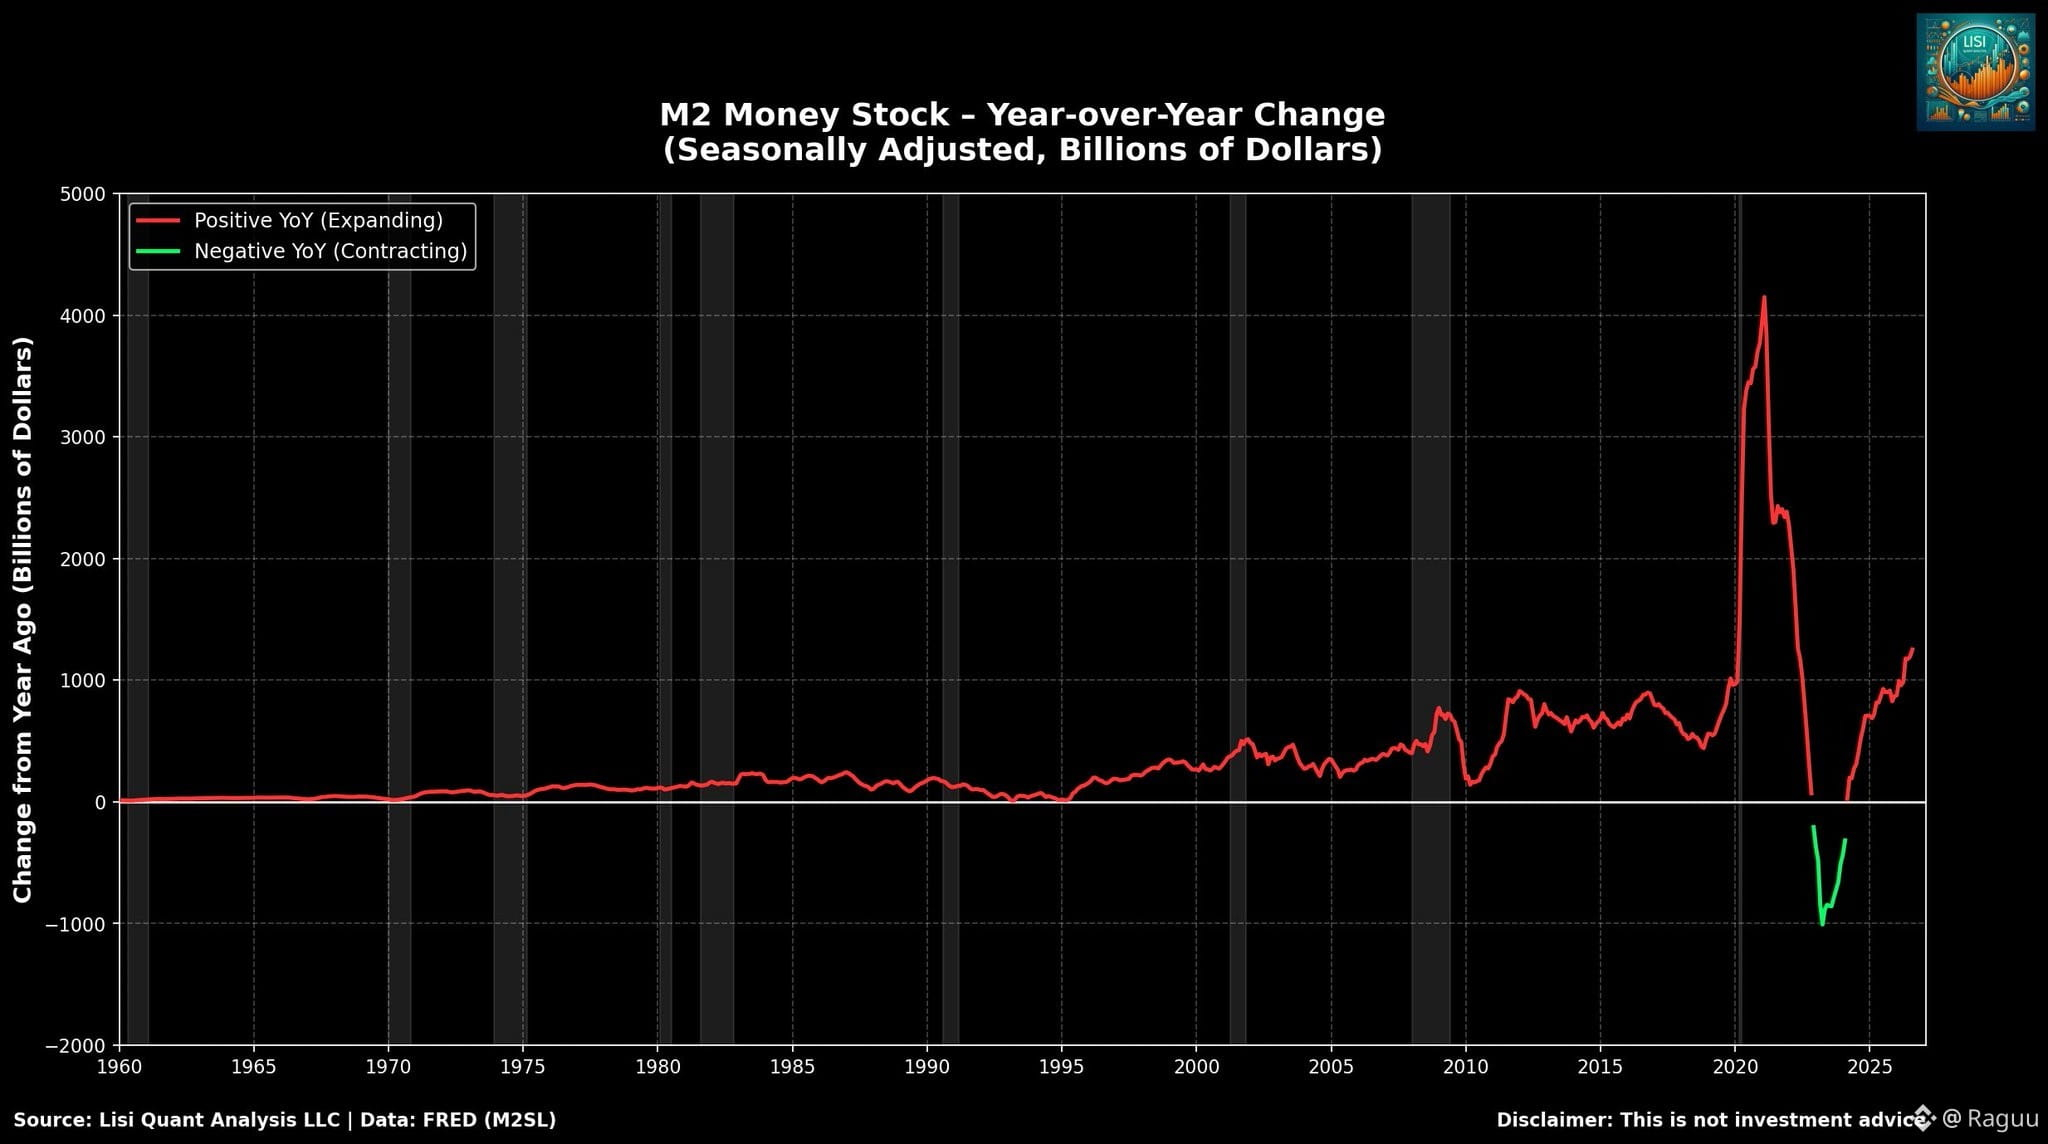
Minha opinião: Warsh voltará a soar duro em relação à inflação e não fará nada para reduzi-la. O M2 continua subindo.
O gráfico abaixo diz tudo.$TA $REZ $ARIA