O título de dois anos #美债 4.69%, 81 pontos-base acima da mediana da taxa básica de 3.875%. A ponta curta não está precificando cortes; está precificando aumentos.
No mesmo período, o título de trinta anos caiu de 5.60% para 5.33%, uma queda de 27 pontos-base em dez pregões.
Um está subindo, o outro está caindo: duas direções no mesmo mercado de títulos.
Essa é a verdadeira contradição a acompanhar esta semana.
Os dados são da curva diária do Tesouro, de 10-23. Uma exposição de longa duração como $QQQB é a expressão dessa contradição no mercado.
A lógica é simples. O título de trinta anos é a referência de desconto para hipotecas, títulos corporativos e ações de longa duração. Uma queda de 27 pontos-base significa que todos os fluxos de caixa futuros foram descontados.
Por isso, o Nasdaq resistiu melhor que o Dow Jones. Em 10-23, o Nasdaq caiu 0.21%, e o Dow Jones, 1.23%.
Uma diferença de um ponto percentual. Os futuros ficaram praticamente estáveis no fim de semana, sem reverter o movimento.
Quanto maior a duração, maior o impacto.
Há outro detalhe que é fácil deixar passar. O título de vinte anos está em 5.37%, 4 pontos-base acima do de trinta anos.
Essa parte da ponta longa está invertida. O mercado está precificando a oferta dos anos 2030, não o crescimento dos anos 2050.
Em 10-09, os rendimentos eram 5.65% contra 5.60%, uma diferença de 5 pontos-base. A inversão sempre esteve lá; apenas ficou mais rasa.
O problema vem adiante. Às duas da madrugada de 10-29, o Fed anuncia sua decisão; depois das quatro da madrugada, Alphabet e Microsoft, por trás de $GOOGLB , divulgam seus resultados.
Primeiro se define o denominador, depois vem o numerador, com apenas duas horas de intervalo.
Se a decisão realmente for por um aumento, o título de dois anos pode saltar, a curva pode se achatar e os ativos de longa duração sofrerão mais. Se a taxa for mantida, esses 27 pontos-base de queda no título de trinta anos terão sido em vão.
Há custos nos dois cenários, então não vale a pena apostar tudo em uma única possibilidade. A probabilidade de aumento em dezembro citada pela imprensa é de 68.9%; outra fonte cita 78%. Os números não batem.
A taxa básica de 3.75% a 4.00% foi definida pelo aumento de juros de 17 de setembro; os dados de primeira mão estão no site do Fed.
O que não consigo determinar é se a queda recente do título de trinta anos se deve à redução das expectativas de inflação ou ao alívio das pressões de oferta. De 10-21 a 10-23, o título de vinte anos também caiu 10 pontos-base. As duas explicações são plausíveis, mas não há como comprová-las.
O que realmente vale a pena guardar é essa estrutura.
Qualquer estratégia que coloque “aumento de juros na ponta curta” e “queda na ponta longa” na mesma posição acabará sendo rasgada na noite da decisão.
Porque a curva de juros não é uma folha única: cada trecho tem sua própria contabilidade.
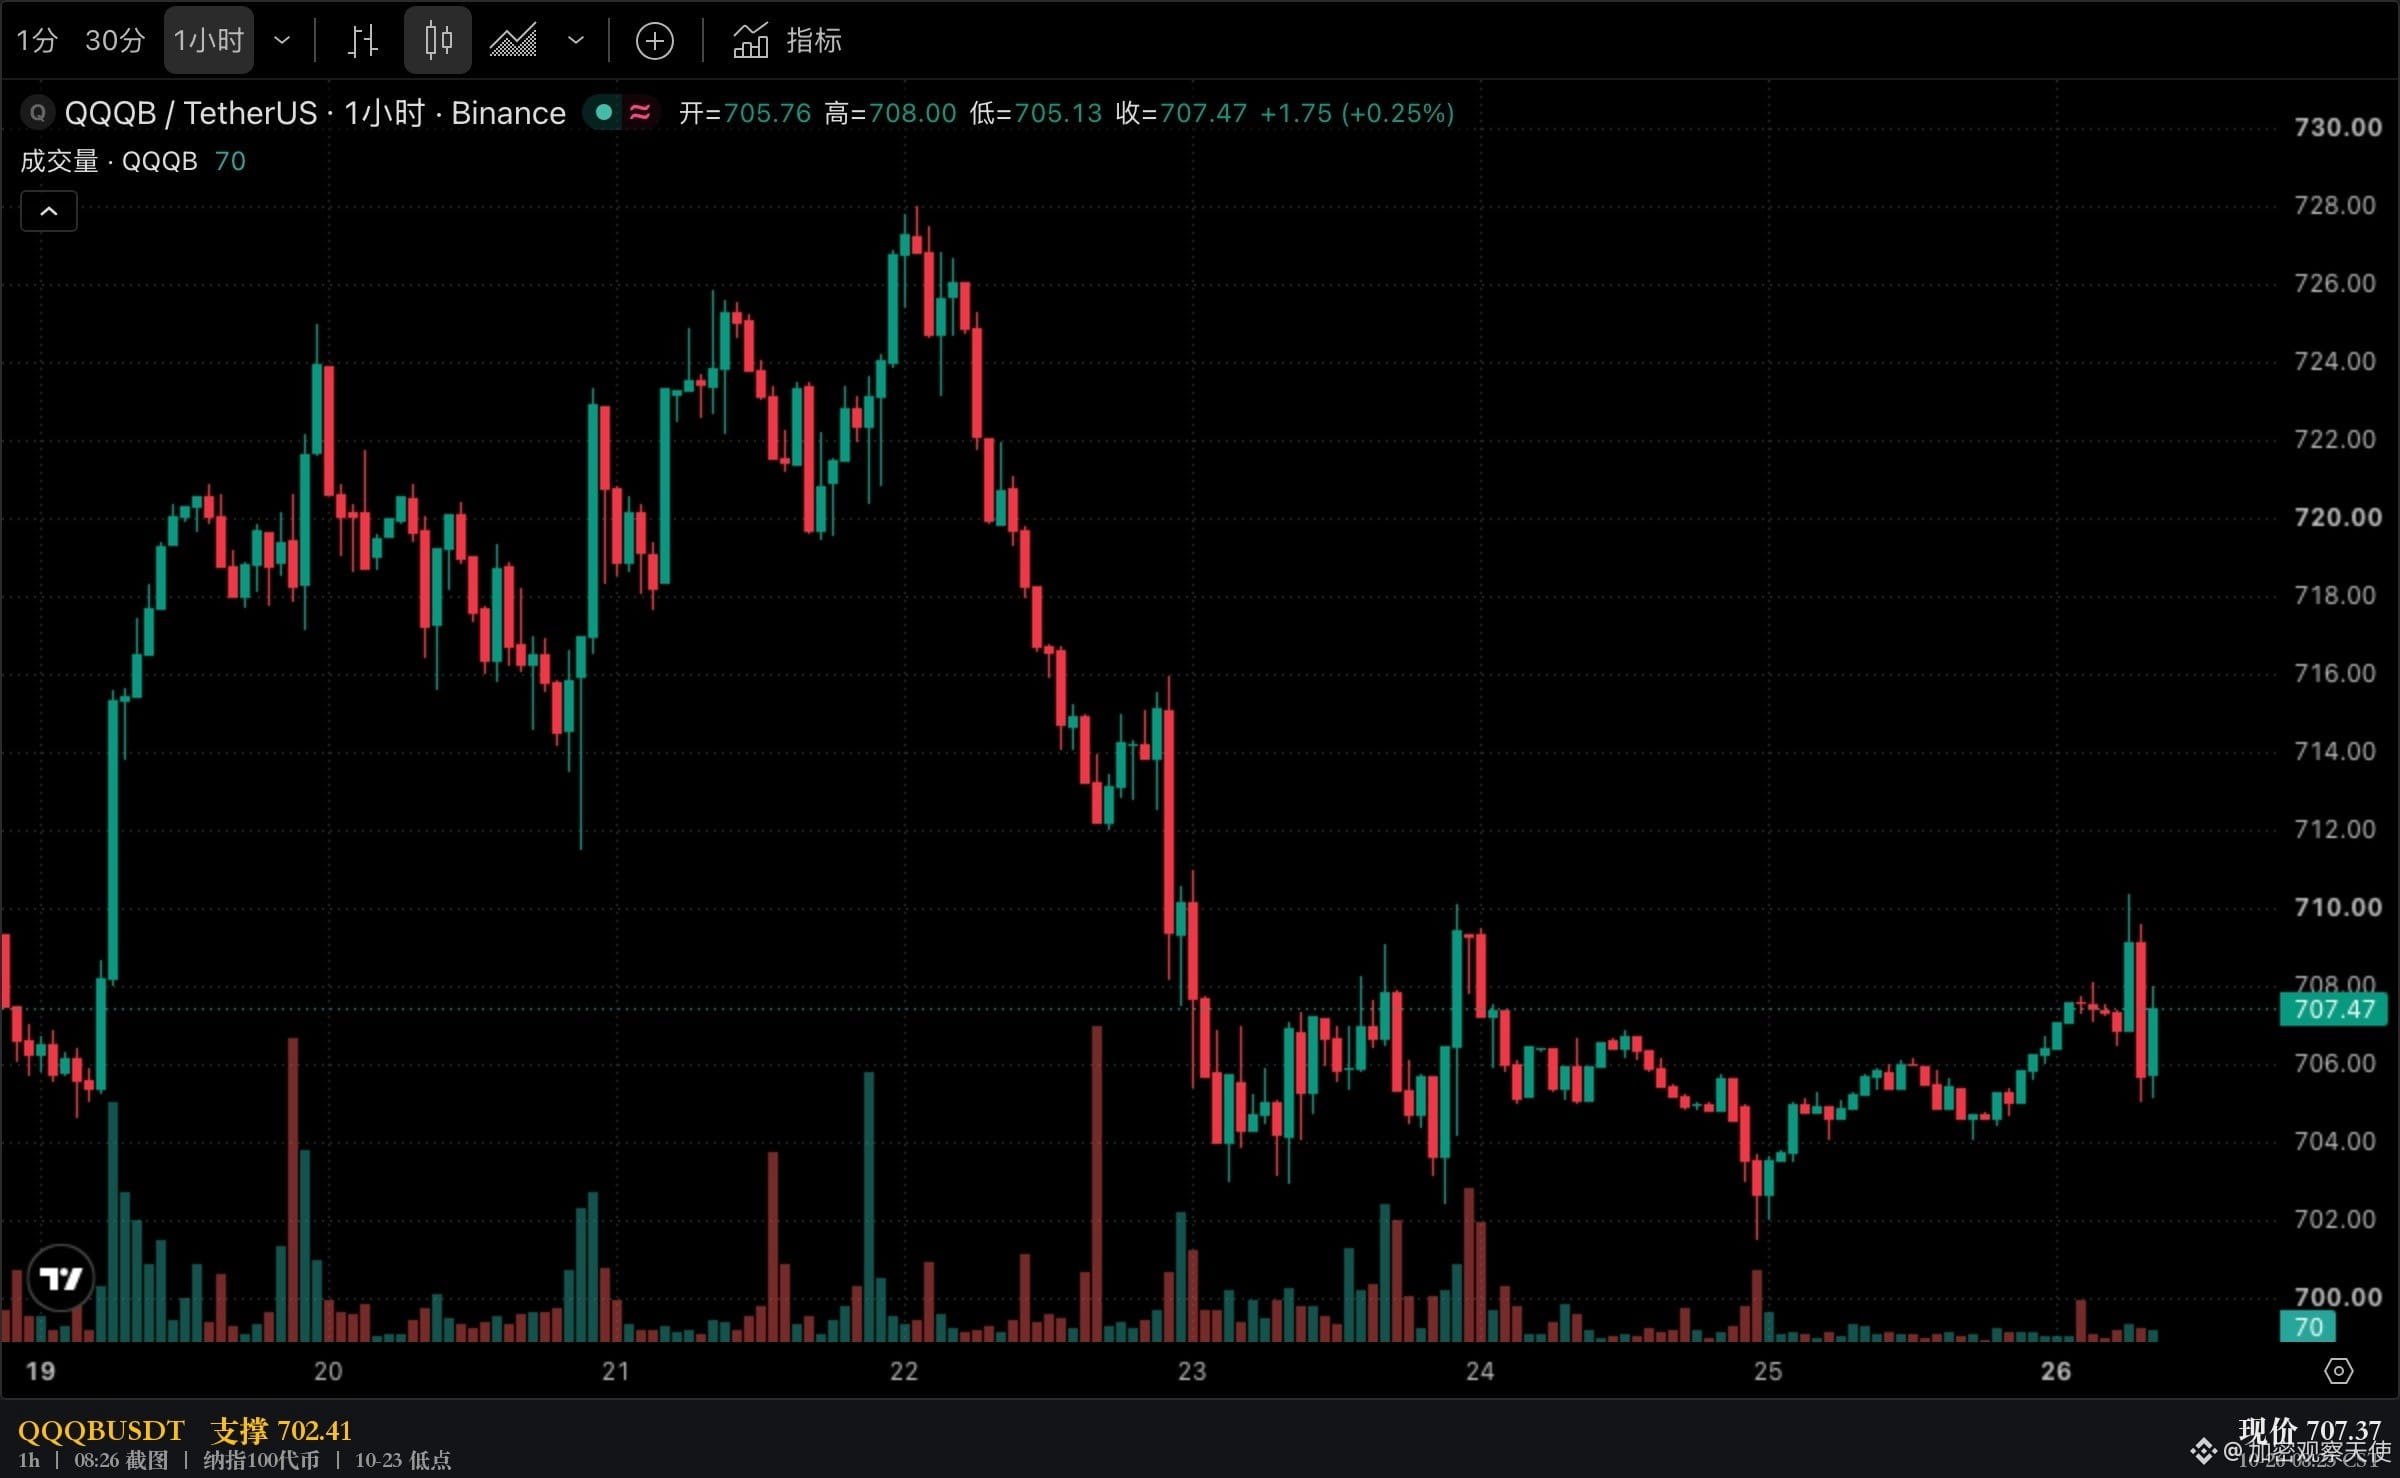
$QQQB 10-23 fechou em 705.98; só se conseguir se manter acima de 702.41 será possível dizer que o nível mais baixo daquele dia foi preservado.
GOOGLB fechou em 321.56 em 10-23; 320.69 é o nível a observar antes da divulgação dos resultados.
Os dados dos títulos do Tesouro são da curva diária do Tesouro, de 10-23; os dados das ações americanas são do fechamento de 10-23. O texto acima é uma análise estrutural e não constitui recomendação de investimento.