

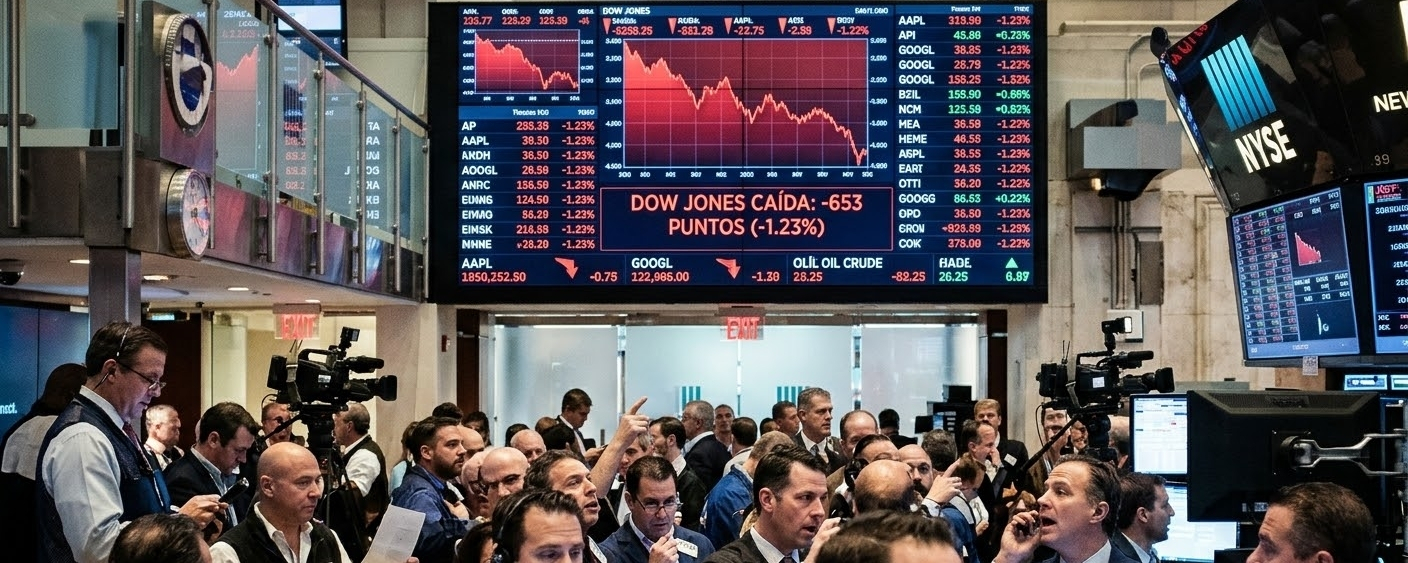

A queda de 652,82 pontos (~1,23%) no Índice Industrial Dow Jones (fechando em 52.215,16 pontos) reflete uma clara mudança na percepção de risco dos investidores. Do ponto de vista analítico e de opinião sobre o comportamento do mercado, esse movimento se destaca por vários aspectos importantes:
1. Incerteza geopolítica e o "choque do petróleo"
O estopim imediato do pregão foi a escalada das tensões no Oriente Médio e a possibilidade de ações militares dos Estados Unidos, o que levou o petróleo Brent a superar os 116 dólares por barril.
* Efeito em cadeia: O aumento dos custos da energia funciona como um imposto direto sobre o consumo e a indústria, reacendendo os receios de pressões inflacionistas a curto prazo.
* Refúgio em obrigações: A rendibilidade das obrigações do Tesouro a 10 anos aproximou-se dos 5%, o que encarece os custos de financiamento globais e reduz a atratividade relativa das ações.
2. Rotação de ativos e impacto setorial
Ao contrário de outras sessões, dominadas por correções no setor tecnológico, esta queda afetou de forma mais notória as empresas tradicionais de consumo, serviços financeiros e indústria (como a American Express).
* Enquanto o Dow Jones sofria uma queda acentuada, índices como o Nasdaq registaram uma correção muito mais moderada (-0,21%), beneficiando da estabilidade de algumas empresas de cibersegurança e semicondutores.
* Isto sugere que o capital não abandonou em massa o mercado acionista, mas procurou reequilibrar as posições, afastando-se dos títulos mais vulneráveis ao aumento dos custos de transporte e energia.
3. Perspetiva técnica: Correção pontual vs. tendência
É fundamental contextualizar a dimensão do movimento:
* Escala percentual: Acima dos 50.000 pontos, uma correção de 650 pontos representa aproximadamente 1,2%, uma variação normal dentro da volatilidade operacional habitual.
* Fecho semanal positivo: Apesar da forte descida da sessão, o índice acumulou uma subida semanal positiva (+0,41%).
Conclusão
A correção do Dow Jones é uma resposta racional de Wall Street à acumulação de prémios de risco geopolítico e à subida dos custos dos fatores de produção energéticos. Não assinala uma fragilidade estrutural interna das empresas, mas sim a cautela do mercado perante fatores macroeconómicos e geopolíticos externos de curto prazo.