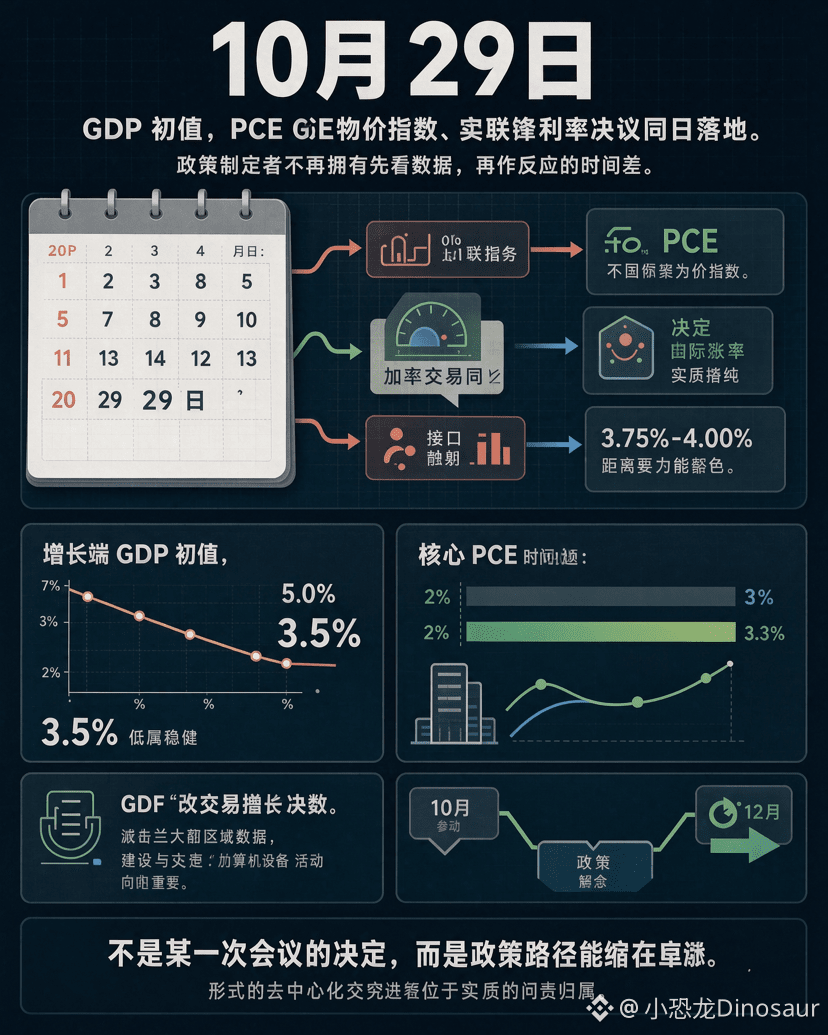

#美国下周将公布Q3GDP和9月PCE Na próxima quinta-feira (29 de outubro), a estimativa inicial do PIB dos EUA no 3.º trimestre e o índice de preços PCE de setembro serão divulgados no mesmo dia, enquanto a decisão da Reserva Federal sobre as taxas de juro está marcada precisamente para a madrugada desse dia. Três acontecimentos na mesma página do calendário são, por si só, um sinal: os decisores políticos já não dispõem do intervalo necessário para «observar primeiro os dados e reagir depois».
Comecemos pelo crescimento. O modelo GDPNow do Federal Reserve de Atlanta, que acompanha o crescimento no 3.º trimestre, foi revisto em baixa de 5,0% no fim de julho para 3,5% em 20 de outubro, a leitura mais baixa desde o início do acompanhamento. A principal razão para a revisão em baixa não foi um colapso do consumo, mas sim a revisão simultânea em baixa do investimento privado, das despesas públicas e das exportações líquidas. 3,5% continua a ser um valor sólido, mas a direção é mais importante do que o nível: o dinamismo do crescimento está a abrandar gradualmente, depois de ter atingido níveis elevados no primeiro semestre.
Passemos à inflação. A previsão para a inflação subjacente medida pelo PCE em termos homólogos ronda os 3,3%, inalterada face a julho e ainda visivelmente distante da meta de 2%. Mais difícil ainda é a composição da inflação: a subida dos preços dos componentes e equipamentos informáticos, impulsionada pela construção de centros de dados para IA, está a tornar-se uma nova fonte de pressão, fora dos enquadramentos cíclicos tradicionais. O modelo do Federal Reserve de Nova Iorque atribui parte do crescimento do 3.º trimestre acima do esperado à vaga de investimento em IA, mas essa mesma força está precisamente a criar uma nova rigidez nos preços.
Forma-se, assim, uma combinação morna, mas suficiente para congelar os cortes das taxas: o PIB não é fraco o bastante para indicar recessão, e o PCE não é moderado o bastante para justificar uma mudança de rumo. Em setembro, a Reserva Federal já tinha elevado as taxas para 3,75%-4,00%, e o gráfico de pontos indica que poderá haver ainda mais uma medida este ano. As expectativas do mercado de que as taxas se mantenham inalteradas em outubro estão a consolidar-se, mas as dúvidas sobre dezembro permanecem. O que está realmente a diminuir não é a margem de decisão numa reunião específica, mas a visibilidade do percurso da política monetária: quando o crescimento abranda, mas a inflação não colabora, a dependência dos dados deixa de significar «esperar por mais informações» e passa a significar «ser forçado a escolher com informação incompleta». A divulgação simultânea da próxima quinta-feira limitar-se-á a colocar este dilema sob os holofotes.