


#earningsseason 🌍#PositiveMindsGlobalResults | Binance Square | 24 de outubro de 2026
O que acontece quando algumas das empresas mais influentes do mundo apresentam fortes resultados financeiros, mas os investidores continuam incertos quanto ao que vem a seguir?
Essa é a questão central que paira sobre o mercado de ações dos EUA à medida que avança a temporada de resultados do terceiro trimestre de 2026.
Microsoft (MSFT), Visa (V), Amazon (AMZN), Alphabet (GOOGL), Tesla (TSLA), Meta Platforms (META) e Eli Lilly (LLY) representam diferentes setores da economia global, incluindo computação em nuvem, publicidade digital, pagamentos ao consumidor, veículos elétricos, inteligência artificial e inovação farmacêutica.
Os resultados financeiros dessas empresas podem influenciar não apenas os preços de ações individuais, mas também as expectativas mais amplas sobre lucratividade corporativa, demanda dos consumidores, investimento em IA, resiliência econômica e avaliações de mercado.
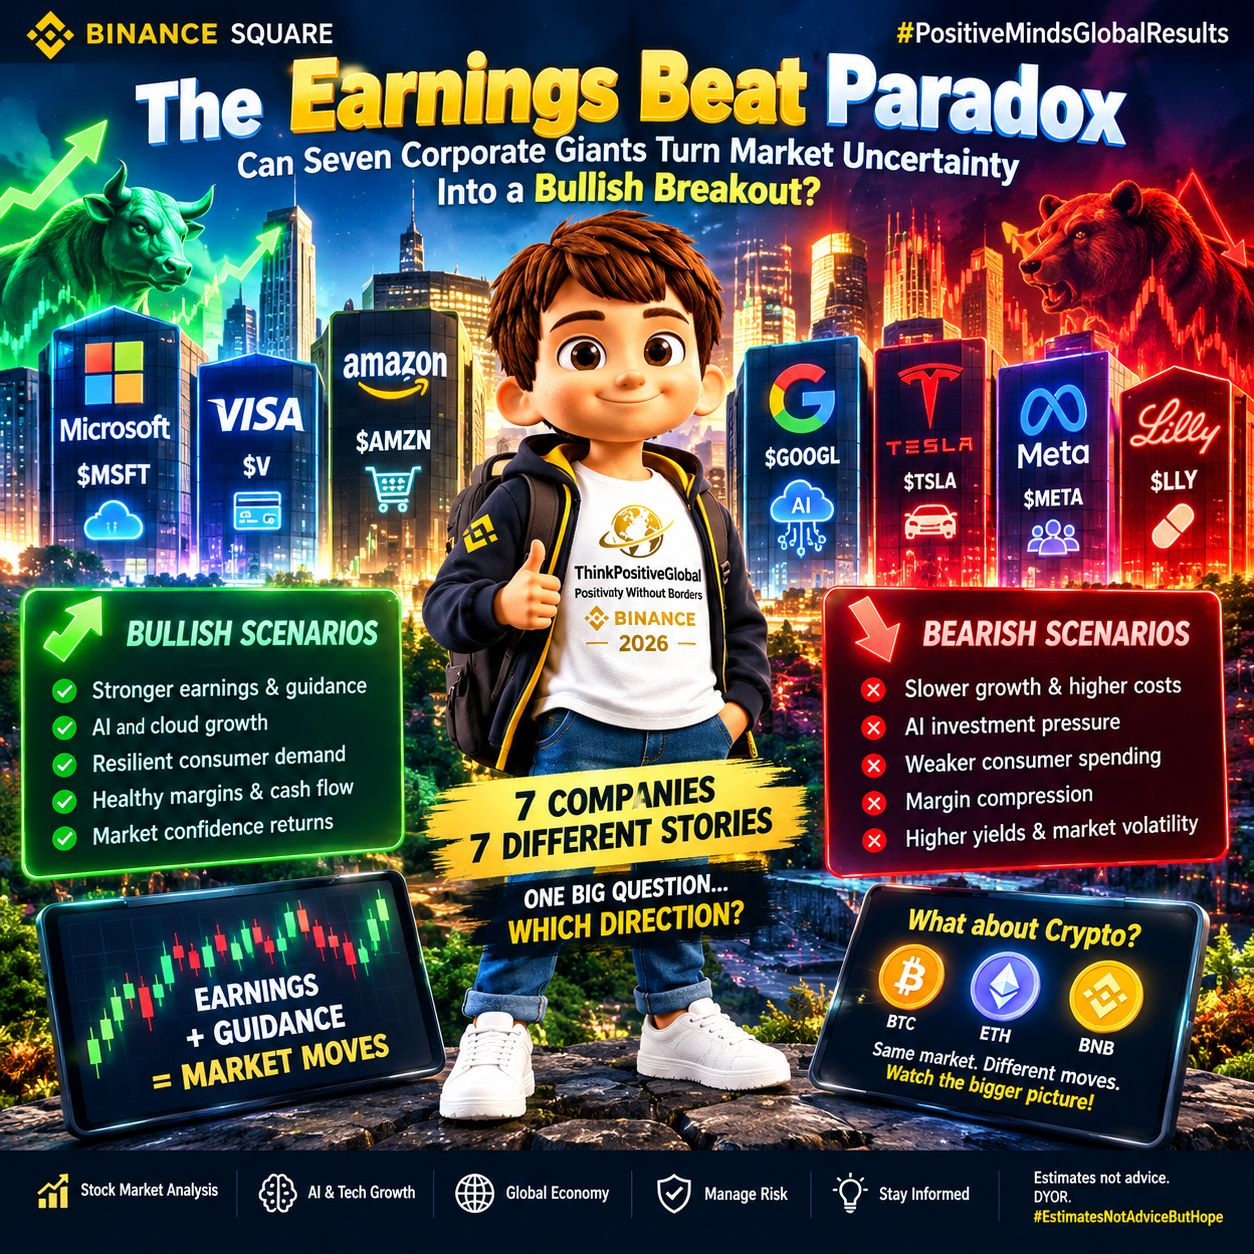
No entanto, um relatório de lucros forte não garante automaticamente que o preço das ações subirá. Os investidores também precisam considerar as projeções futuras, as margens de lucro, o fluxo de caixa, os custos de investimento e as expectativas já refletidas nos preços de mercado.
A questão central é se essas empresas conseguem transformar o desempenho financeiro em crescimento sustentável ou se o aumento dos custos e as avaliações exigentes limitarão seu potencial de valorização.
Esta análise examina os cenários otimista, pessimista e misto para as sete empresas, identifica possíveis resultados para o mercado como um todo e explora as possíveis implicações para Bitcoin, Ethereum e BNB.
1. O contexto do mercado: lucros sólidos, questões mais difíceis
A temporada de resultados representa um desafio significativo para os investidores. Os lucros corporativos podem continuar saudáveis mesmo quando o mercado se torna cada vez mais seletivo quanto às empresas que merecem avaliações mais altas.
De acordo com os números da temporada de resultados citados na análise original, aproximadamente 24,2% das empresas do S&P 500 haviam divulgado resultados até 23 de outubro. Os lucros agregados das empresas que divulgaram resultados aumentaram 31,5% em relação ao ano anterior, a receita cresceu 12,2% e 80,7% superaram as estimativas de lucro por ação.
No entanto, o crescimento divulgado dos lucros foi fortemente influenciado pelo aumento excepcionalmente grande dos lucros da Micron. Portanto, esses números agregados não devem ser interpretados como prova de que todos os setores ou empresas estão apresentando um crescimento igualmente forte.
Os investidores precisam analisar três forças importantes.
Inteligência artificial e despesas de capital
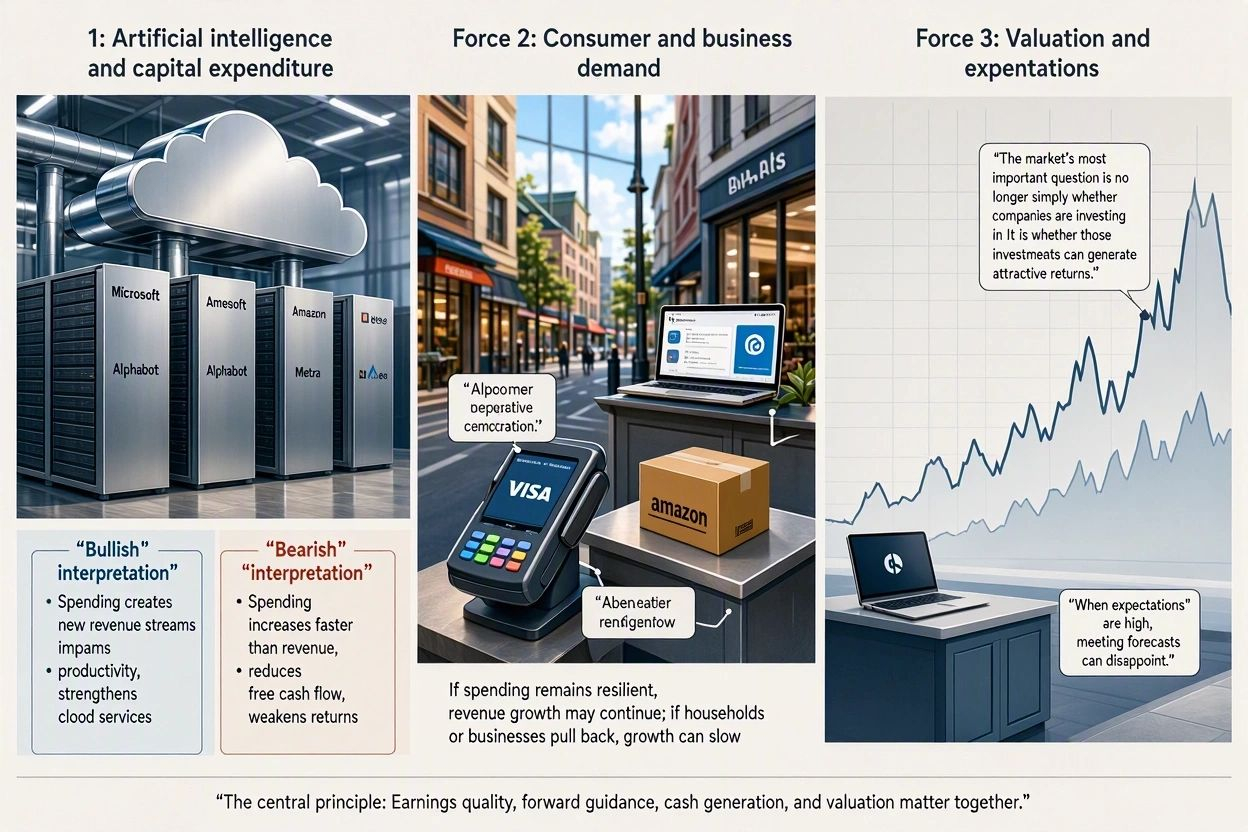
Microsoft, Amazon, Alphabet e Meta estão investindo pesadamente em infraestrutura de computação, centros de dados, chips, serviços de nuvem e aplicações de IA.
O argumento otimista é que esses investimentos podem criar novas fontes de receita, melhorar a produtividade, fortalecer as relações com os clientes e estabelecer vantagens competitivas de longo prazo.
O argumento pessimista é que os gastos podem aumentar mais rápido do que a receita, reduzindo o fluxo de caixa livre e enfraquecendo o retorno sobre o capital investido.
A questão decisiva não é simplesmente quanto as empresas gastam com IA. É se esses gastos produzem retornos comerciais mensuráveis.
Demanda de consumidores e empresas
A Visa oferece informações sobre a atividade de pagamentos, enquanto a Amazon reflete a demanda do varejo e da nuvem. Alphabet e Meta fornecem informações importantes sobre os orçamentos de publicidade digital.
Gastos resilientes dos consumidores e investimentos empresariais podem sustentar o crescimento da receita. Por outro lado, uma demanda mais fraca das famílias ou a redução dos orçamentos de publicidade corporativa podem pressionar os lucros.
Avaliação e expectativas do mercado
Até mesmo um excelente relatório de resultados pode decepcionar os investidores se o preço da ação já refletir um crescimento futuro excepcional.
Uma empresa que supera por pouco as expectativas pode sofrer pressão vendedora se a administração fornecer projeções cautelosas. Outra empresa pode subir apesar de não atingir as estimativas se os investidores esperavam um resultado ainda pior.
O princípio fundamental é simples: a qualidade dos lucros, as projeções futuras, a geração de caixa e a avaliação precisam ser consideradas em conjunto.
2. Microsoft: Azure e IA podem inaugurar a próxima fase de crescimento?
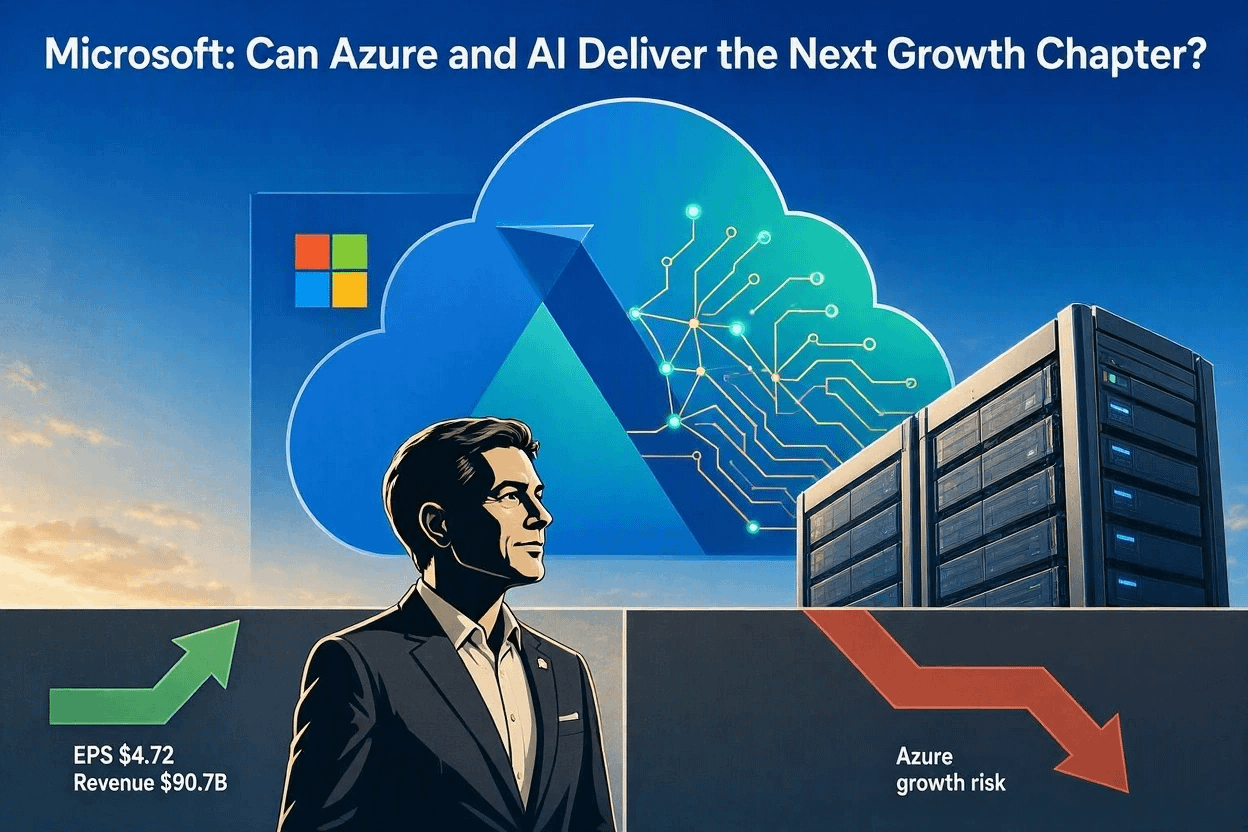
A Microsoft é um importante indicador dos gastos empresariais em tecnologia. Seus negócios combinam computação em nuvem do Azure, Microsoft 365, software empresarial, cibersegurança e serviços de IA.
De acordo com a prévia de resultados citada na análise original, a Microsoft estava programada para divulgar os resultados do primeiro trimestre fiscal de 2027 em 28 de outubro, após o fechamento do mercado dos EUA. As expectativas citadas eram de aproximadamente 4,72 dólares de lucro por ação e 90,7 bilhões de dólares em receita.
A Microsoft havia indicado anteriormente uma projeção trimestral de receita entre 89,85 bilhões e 90,95 bilhões de dólares e crescimento do Azure de aproximadamente 45% a taxas de câmbio constantes.
Esses números são previsões citadas na análise original, não resultados confirmados. As divulgações atuais da empresa devem ser verificadas antes da publicação.
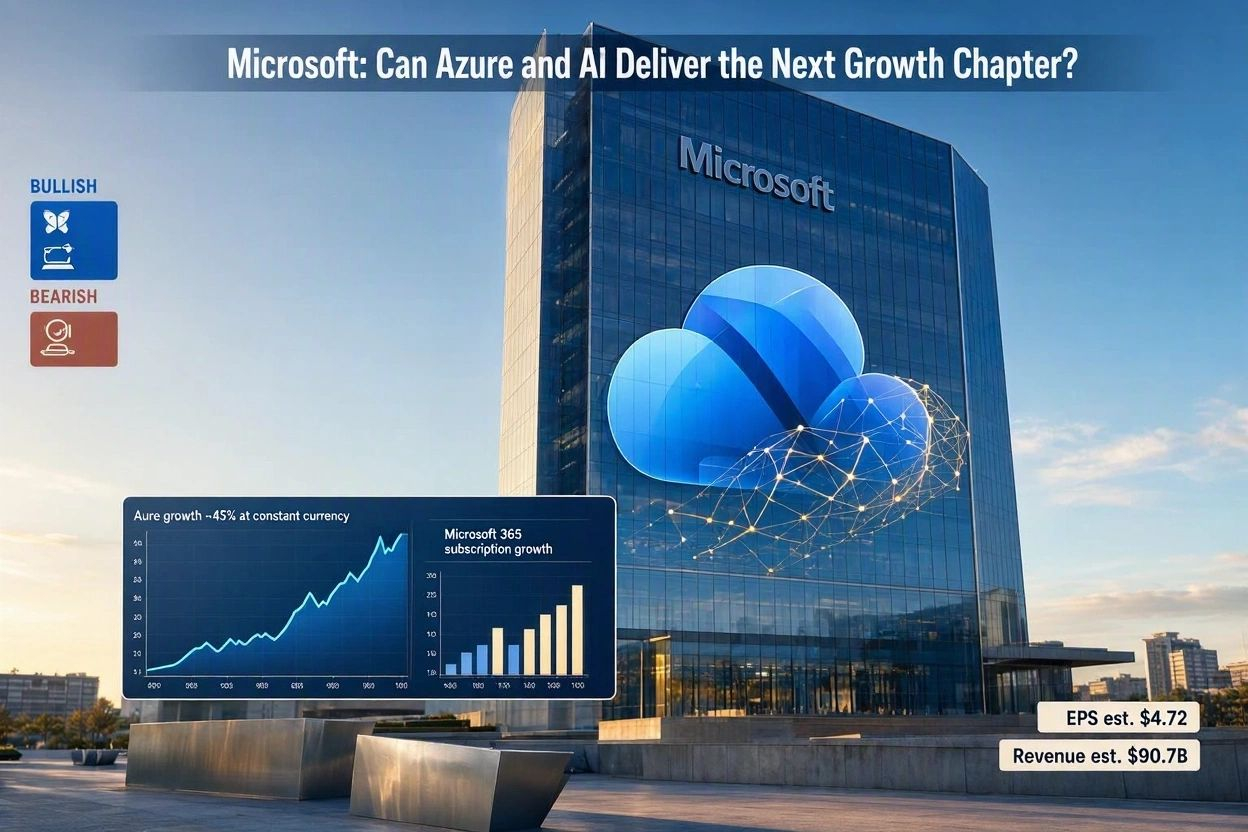
Cenário otimista: crescimento da nuvem supera as expectativas
A Microsoft pode atrair um novo interesse comprador se a demanda pelo Azure continuar forte, a adoção de IA empresarial se expandir e a administração demonstrar que os serviços de IA estão gerando receitas recorrentes significativas.
Entre os principais indicadores otimistas estão:
Crescimento do Azure em linha ou acima das expectativas da administração.
Forte demanda por infraestrutura de IA e ferramentas de IA empresarial.
Crescimento contínuo das assinaturas do Microsoft 365.
Margens operacionais saudáveis apesar dos custos de infraestrutura.
Projeções favoráveis para a demanda por serviços de nuvem em 2027.
Evidências de que o investimento em IA está contribuindo para um crescimento sustentável da receita e dos lucros.
Possível reação do mercado: as ações podem subir se os investidores ganharem confiança de que a estratégia de IA da Microsoft está gerando retornos financeiros atraentes.
Cenário pessimista: gastos com IA crescem mais rápido que os retornos
A perspectiva pessimista ganharia força se o crescimento da nuvem desacelerasse, os custos de infraestrutura acelerassem ou os serviços de IA não gerassem receita incremental suficiente.
Os sinais de alerta incluem menor crescimento do Azure, aumento das despesas de depreciação, deterioração do fluxo de caixa livre, desaceleração dos gastos empresariais e projeções futuras decepcionantes.
Possível reação do mercado: a Microsoft pode cair mesmo depois de superar as estimativas de lucro se os investidores concluírem que o crescimento futuro exigirá investimentos cada vez mais caros.
Cenário misto: resultados sólidos sem uma grande disparada
A Microsoft pode superar as expectativas de lucro e receita, mas manter uma perspectiva cautelosa para as margens ou os gastos com infraestrutura.
A ação pode inicialmente subir e depois perder força, ou pode ficar lateralizada enquanto os investidores reavaliam sua avaliação.
O que acompanhar: crescimento do Azure, obrigações de desempenho remanescentes, monetização de IA, despesas de capital, margens operacionais e fluxo de caixa livre.
Avaliação direcional: otimista se o crescimento da nuvem e a lucratividade se fortalecerem juntos. Pessimista se o crescimento desacelerar enquanto os custos aceleram.
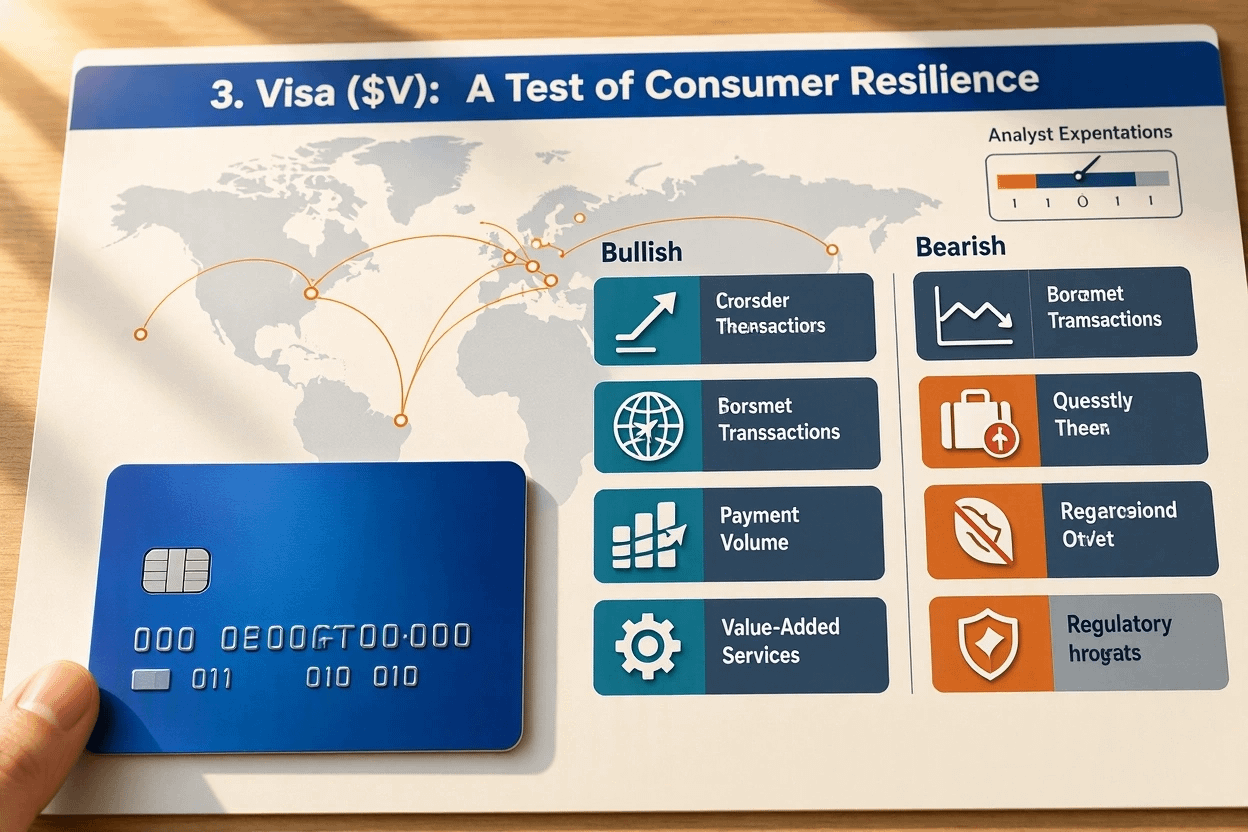
3. Visa: um teste da resiliência do consumidor
A Visa opera uma rede global de pagamentos que se beneficia da atividade de transações, das compras dos consumidores, das viagens internacionais e da expansão dos pagamentos digitais.
Seu desempenho pode oferecer informações úteis sobre a resiliência do consumidor. No entanto, o crescimento das transações, por si só, não revela toda a situação da economia.
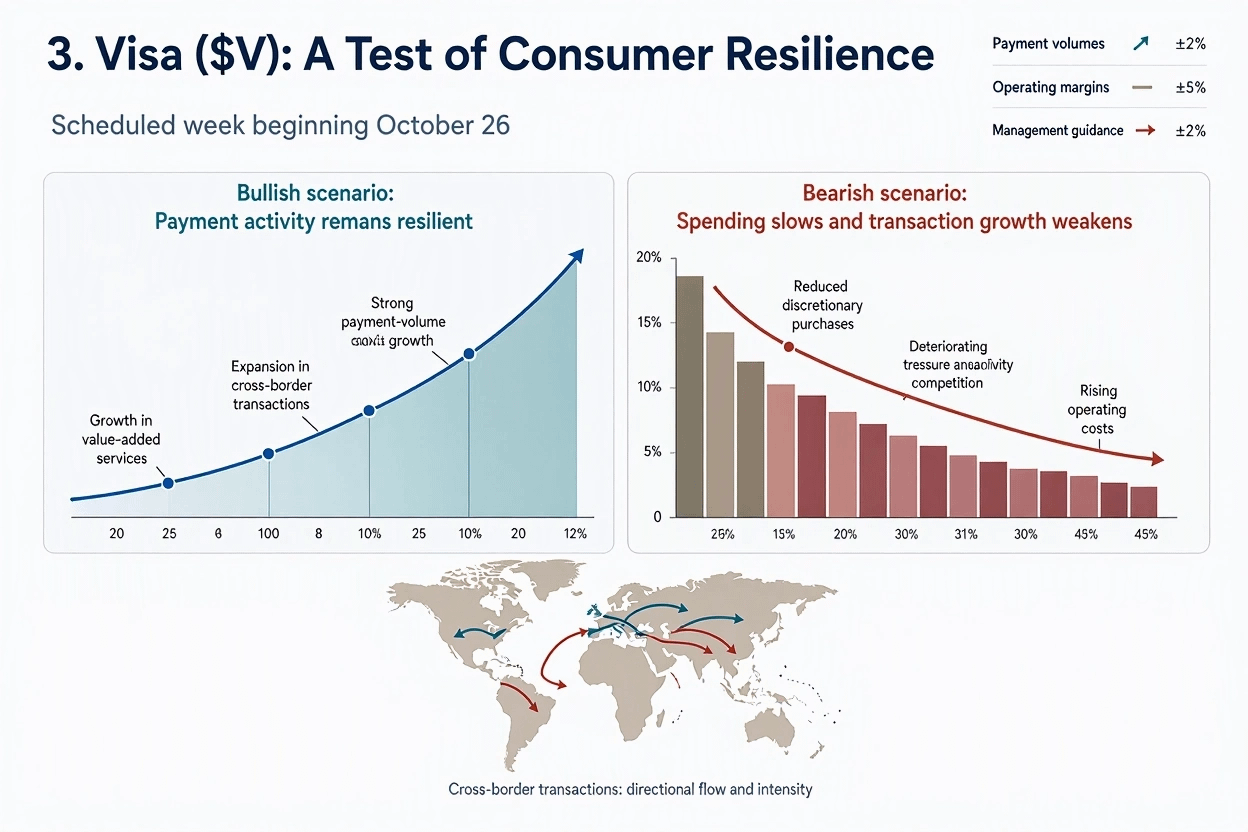
De acordo com a análise original, a Visa estava programada para divulgar resultados durante a semana que começa em 26 de outubro. Seus resultados reais e as projeções da administração devem ser comparados com as expectativas dos analistas antes de se chegar a conclusões.
Cenário otimista: atividade de pagamentos permanece resiliente
A Visa pode se beneficiar se os gastos dos consumidores permanecerem saudáveis, as viagens internacionais sustentarem as transações transfronteiriças e os pagamentos digitais continuarem se expandindo.
Os indicadores positivos incluem:
Forte crescimento do volume de pagamentos.
Expansão contínua das transações transfronteiriças.
Margens operacionais estáveis ou em melhora.
Crescimento dos serviços de valor agregado.
Projeções favoráveis para a atividade de transações.
Evidências de que os consumidores continuam gastando apesar da incerteza econômica.
🌍 PositiveMindsGlobalResults | Binance Square | 24 de outubro de 2026
Possível reação do mercado: as ações podem se fortalecer se a Visa demonstrar que a atividade de pagamentos permanece resiliente e que seu negócio continua gerando crescimento lucrativo.
Cenário pessimista: gastos e crescimento das transações enfraquecem
O cenário negativo se tornaria mais convincente se as famílias reduzissem os gastos discricionários, as viagens internacionais desacelerassem ou a incerteza econômica afetasse a atividade de pagamentos.
Outros riscos incluem pressão regulatória, concorrência de sistemas de pagamento alternativos e aumento das despesas operacionais.
Possível reação do mercado: a Visa pode sofrer pressão vendedora se o crescimento das transações enfraquecer ou a administração reduzir as expectativas, mesmo que os lucros divulgados superem as estimativas.
Cenário misto: gastos saudáveis, mas margens mais fracas
A Visa pode divulgar volumes de pagamentos sólidos, mas enfrentar despesas maiores ou crescimento mais lento em determinados serviços.
Os investidores podem continuar confiantes no negócio subjacente, mas ficar menos otimistas quanto à capacidade de expandir a lucratividade.
O que acompanhar: volumes de pagamentos, transações transfronteiriças, transações processadas, despesas operacionais, desenvolvimentos regulatórios e avaliação da demanda dos consumidores pela administração.
Avaliação direcional: otimista se o crescimento das transações e a lucratividade permanecerem fortes. Pessimista se a atividade dos consumidores enfraquecer significativamente.
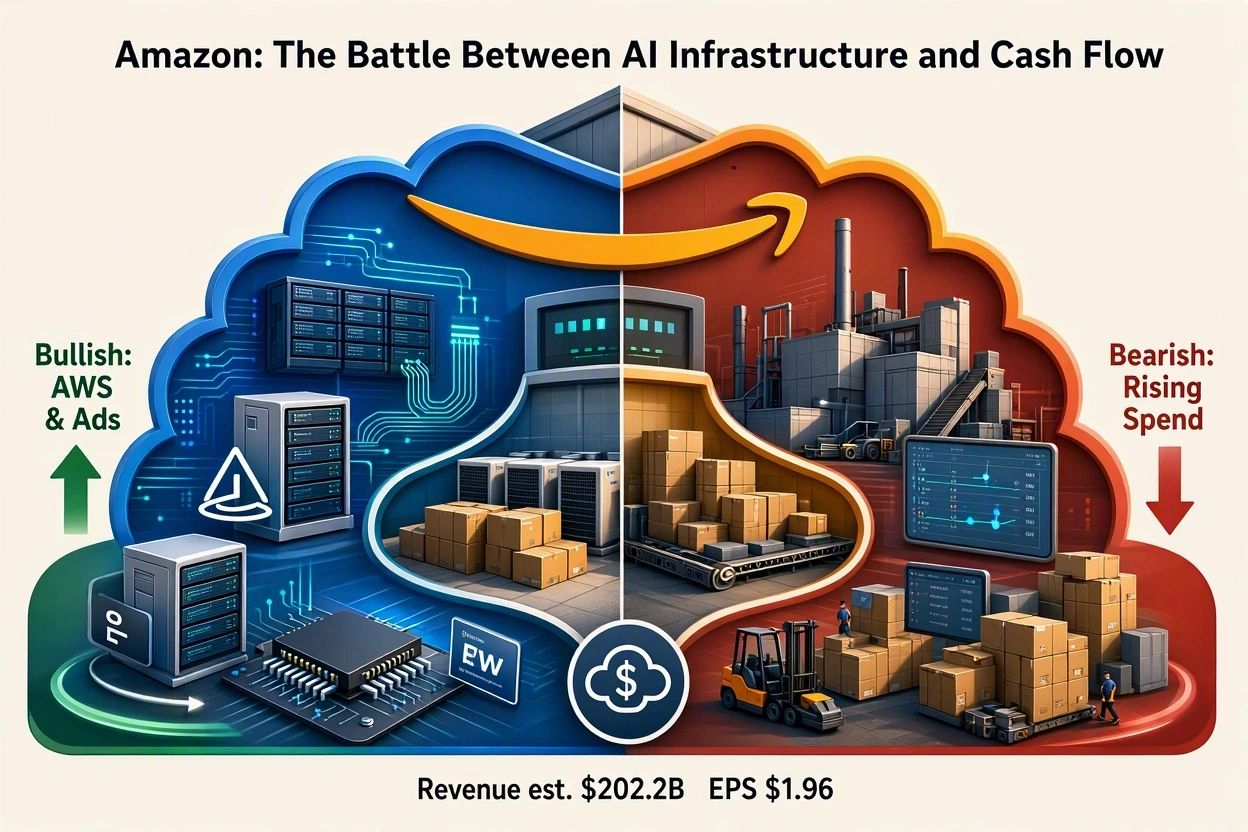
4. Amazon: a disputa entre infraestrutura de IA e fluxo de caixa
A Amazon reúne comércio eletrônico, publicidade, logística, assinaturas e Amazon Web Services.
Seu modelo de negócios diversificado oferece vários possíveis motores de crescimento. No entanto, um forte desempenho na nuvem pode coexistir com pressão sobre as margens do varejo, enquanto o investimento em infraestrutura pode reduzir a geração de caixa no curto prazo.
A análise original mencionou 29 de outubro como a data prevista para a divulgação dos resultados do terceiro trimestre de 2026 da Amazon, com expectativas dos analistas de aproximadamente 202,2 bilhões de dólares em receita e 1,96 dólar de lucro por ação.
Esses números são estimativas, não resultados confirmados, e devem ser verificados nas divulgações atuais da empresa.
Cenário otimista: AWS e publicidade fortalecem a lucratividade
O cenário otimista mais forte combinaria demanda resiliente por serviços de nuvem, expansão da receita publicitária e maior eficiência no varejo.
Entre os possíveis catalisadores estão:
Crescimento da AWS acima das expectativas.
Forte demanda por serviços de nuvem relacionados à IA.
Receita publicitária crescendo mais rápido que os custos operacionais.
Maior eficiência no processamento e na logística.
Melhores margens operacionais nos negócios de varejo e de nuvem.
Evidências de que as despesas de capital estão gerando retornos comerciais mensuráveis.
A Amazon não precisa que todos os segmentos de negócio acelerem ao mesmo tempo. Uma lucratividade maior na AWS e na publicidade pode ajudar a compensar um desempenho mais fraco em outras áreas.
Possível reação do mercado: as ações podem subir se os investidores concluírem que os investimentos em infraestrutura estão fortalecendo o potencial de lucro futuro da Amazon.
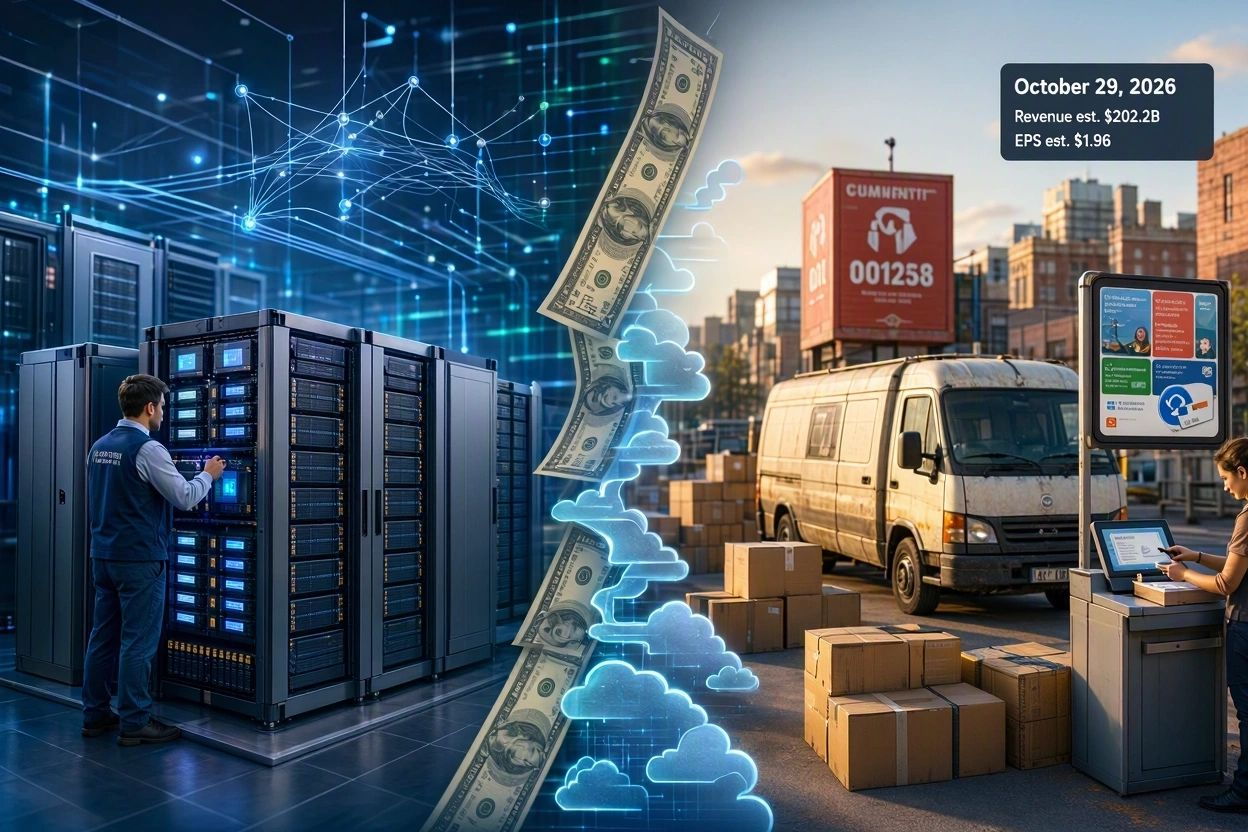
Cenário pessimista: aumento dos gastos enfraquece a geração de caixa
A Amazon talvez precise investir pesadamente em centros de dados, equipamentos de rede, chips e outras infraestruturas antes que a receita correspondente se torne visível.
O cenário pessimista ganharia força se o crescimento da AWS decepcionasse, as margens do varejo enfraquecessem ou as despesas de capital aumentassem sem uma melhora convincente nos retornos futuros.
Entre os riscos adicionais estão a inflação salarial, as despesas de transporte, a concorrência e o enfraquecimento da demanda dos consumidores.
Possível reação do mercado: as ações podem cair apesar de um resultado acima das estimativas se o fluxo de caixa livre se deteriorar ou a administração sinalizar que os gastos com infraestrutura permanecerão elevados.
Cenário misto: crescimento da receita sem melhora suficiente nos lucros
A Amazon pode divulgar vendas fortes enquanto as margens operacionais continuam sob pressão.
Nessa situação, os investidores precisarão determinar se a receita incremental está gerando lucro operacional adicional suficiente para justificar as necessidades de investimento da empresa.
O que acompanhar: crescimento da receita da AWS, lucro operacional por segmento, desempenho da publicidade, despesas de capital, fluxo de caixa livre e projeções futuras.
Avaliação direcional: otimista se o crescimento da nuvem se traduzir em maior geração de caixa. Pessimista se as necessidades de investimento continuarem superando os benefícios financeiros.
5. Alphabet: o Google consegue transformar a concorrência em IA em crescimento lucrativo?
Os negócios da Alphabet abrangem o Google Search, a publicidade do YouTube, o Google Cloud, as assinaturas e os serviços de IA.
Seu desafio é particularmente importante porque a IA traz oportunidades e riscos. Novos produtos de IA podem melhorar o engajamento dos clientes e a demanda por serviços de nuvem, mas a busca com IA também pode mudar a forma como os usuários acessam informações e como a receita publicitária é gerada.
De acordo com a análise original, a Alphabet estava programada para divulgar os resultados do terceiro trimestre de 2026 em 28 de outubro. A prévia dos analistas citada estimava receita de aproximadamente 128,1 bilhões de dólares e lucro por ação de 3,02 dólares.
Esses números devem ser tratados como estimativas até que sejam verificados nas divulgações oficiais da empresa.
Cenário otimista: IA fortalece os negócios existentes da Alphabet
O cenário otimista depende de a IA melhorar o desempenho comercial, e não apenas gerar avanços tecnológicos.
Os indicadores positivos incluem:
Crescimento contínuo do Google Cloud.
Forte demanda por publicidade no Search e no YouTube.
Recursos de IA que melhoram o engajamento e a intenção de compra.
Maior lucratividade da nuvem à medida que melhora a utilização da infraestrutura.
Evidências de que os serviços de IA geram receita adicional.
Monetização bem-sucedida sem enfraquecer significativamente a economia estabelecida da busca.
Possível reação do mercado: as ações podem subir se a Alphabet demonstrar que a IA está fortalecendo seus negócios estabelecidos e criando novas fontes de crescimento.
Cenário pessimista: IA ameaça a economia das fontes de receita estabelecidas
O cenário negativo ganharia força se as respostas geradas por IA enfraquecessem a atividade lucrativa de busca, a concorrência na nuvem se intensificasse ou os custos de infraestrutura aumentassem mais rápido que a receita.
Outros riscos incluem uma demanda publicitária mais fraca, desenvolvimentos regulatórios e incerteza quanto à economia de longo prazo da busca impulsionada por IA.
Possível reação do mercado: as ações podem cair se os investidores acreditarem que a Alphabet precisa gastar mais para defender a receita existente enquanto os novos serviços de IA continuam difíceis de monetizar.
Cenário misto: forte desempenho da nuvem, mas economia incerta da busca
O Google Cloud pode apresentar um crescimento impressionante enquanto o desempenho da publicidade permanece estável, sem acelerar.
Essa combinação pode sustentar as perspectivas de longo prazo dos negócios da Alphabet sem provocar uma disparada imediata no preço das ações.
O que acompanhar: publicidade no Search e no YouTube, crescimento e margens do Google Cloud, monetização de IA, despesas de capital e comentários da administração sobre a concorrência.
Avaliação direcional: otimista se a IA fortalecer a lucratividade da publicidade e da nuvem. Pessimista se o aumento dos custos coincidir com pressão sobre as fontes de receita estabelecidas.
6. Tesla: a tecnologia do futuro pode compensar a pressão atual sobre as margens?
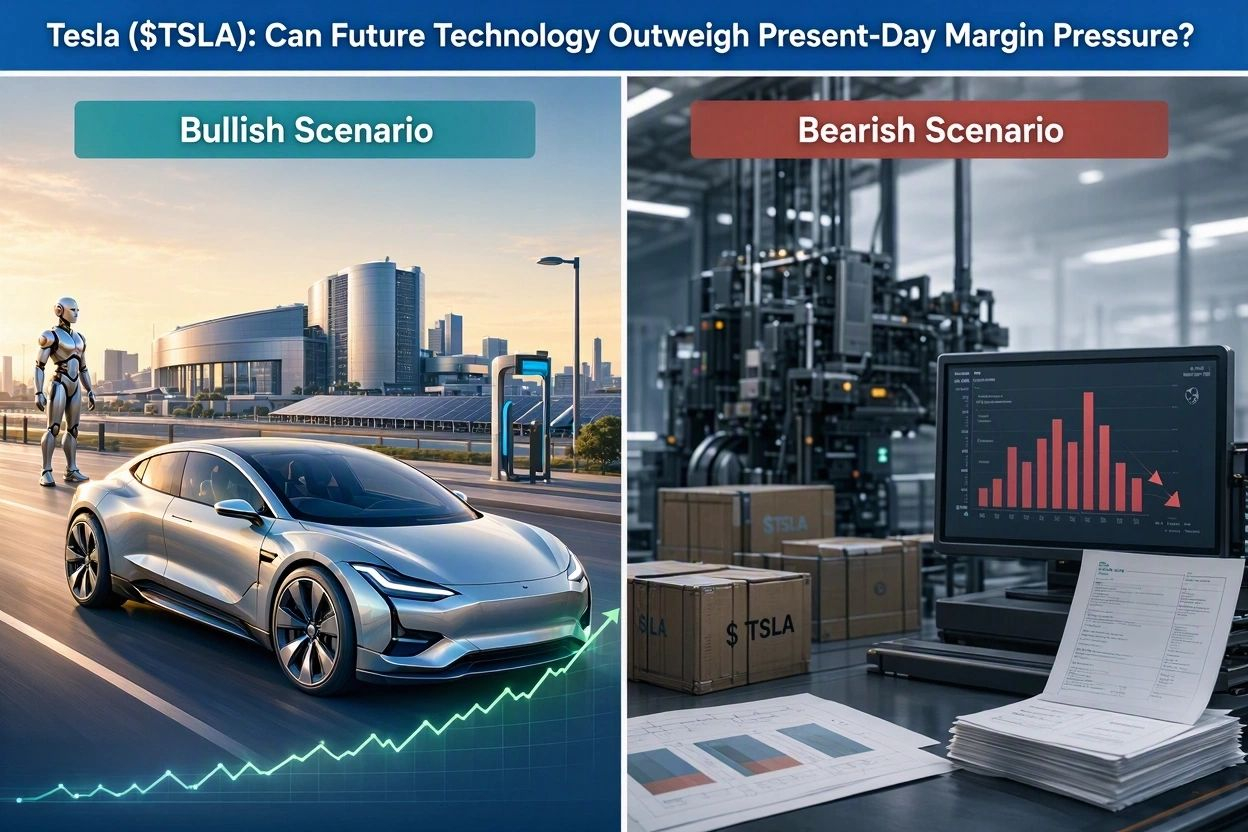
A tese de investimento da Tesla é diferente da das grandes empresas de nuvem e publicidade. Sua avaliação reflete as vendas de veículos, além das expectativas para direção autônoma, robótica, IA, energia e receitas baseadas em software.
A análise original citou os resultados do terceiro trimestre de 2026 da Tesla como aproximadamente 28,05 bilhões de dólares em receita e lucro ajustado por ação de 0,48 dólar, acima do consenso de analistas citado, de aproximadamente 0,44 dólar.
Também informou lucro operacional de 718 milhões de dólares, uma queda de 56% em relação ao ano anterior, além de fluxo de caixa livre de aproximadamente 1,5 bilhão de dólares.
Esses números mostram por que os investidores precisam distinguir um desempenho positivo do fluxo de caixa da pressão sobre a lucratividade operacional. Os números divulgados devem ser verificados no comunicado oficial de resultados da Tesla antes da publicação.
Cenário otimista: autonomia e IA se tornam motores de crescimento confiáveis
O cenário otimista para a Tesla depende de demonstrar que seus investimentos podem produzir resultados comercialmente significativos.
Entre os possíveis catalisadores estão:
Melhora na demanda por veículos e na eficiência da produção.
Estabilização ou fortalecimento das margens automotivas.
Aumento da adoção de serviços de direção autônoma.
Progresso concreto rumo a robotáxis comercialmente viáveis.
Evidências de demanda real por produtos de robótica e IA.
Fluxo de caixa livre sustentável apesar do elevado nível de investimento.
🌍 PositiveMindsGlobalResults | Binance Square | 24 de outubro de 2026
Um avanço particularmente importante seria um caminho confiável para receitas recorrentes de software que reduzisse a dependência da Tesla das vendas de veículos.
Possível reação do mercado: as ações podem se fortalecer se os investidores perceberem progresso mensurável rumo a um negócio mais diversificado, com oportunidades de receita de margens maiores.
No entanto, anúncios e demonstrações não equivalem à execução comercial. Os investidores devem distinguir marcos alcançados de promessas futuras.
Cenário pessimista: lucratividade automotiva se deteriora ainda mais
O risco de queda da Tesla aumenta se seu negócio automotivo estabelecido não gerar lucro suficiente para sustentar o custo de suas ambições futuras.
Os sinais de alerta incluem:
Queda das margens operacionais.
Entregas fracas de veículos ou pressão sobre os preços.
Aumento das despesas de pesquisa e desenvolvimento.
Maiores despesas de capital sem retornos suficientes.
Atrasos na comercialização da direção autônoma.
Menor lucratividade na geração e no armazenamento de energia.
Possível reação do mercado: as ações podem sofrer pressão vendedora se os investidores derem mais importância ao desempenho financeiro atual do que às oportunidades tecnológicas distantes.
Cenário misto: fluxo de caixa positivo, mas desempenho operacional mais fraco
A Tesla pode continuar gerando fluxo de caixa livre positivo enquanto a lucratividade automotiva permanece sob pressão.
Os investidores focados em resiliência financeira podem ver a geração de caixa com bons olhos, enquanto aqueles preocupados com as margens operacionais podem permanecer cautelosos.
O resultado pode ser uma volatilidade significativa sem uma tendência otimista sustentada.
O que acompanhar: entregas de veículos, margens automotivas, fluxo de caixa livre, marcos da direção autônoma, despesas de capital e desempenho comercial dos negócios mais recentes.
Avaliação direcional: otimista se as oportunidades tecnológicas futuras se desenvolverem junto com uma lucratividade automotiva sustentável. Pessimista se a lucratividade atual enfraquecer mais rápido do que surgem novas fontes de receita.
7. Meta Platforms: força da publicidade versus o custo da ambição em IA
O desempenho financeiro depende muito do negócio de publicidade, enquanto sua estratégia de longo prazo inclui investimentos substanciais em infraestrutura e produtos de IA.
A análise original citou uma receita de 64,60 bilhões de dólares no terceiro trimestre de 2026, um crescimento de 26% em relação ao ano anterior e acima da estimativa dos analistas, de aproximadamente 63,34 bilhões de dólares.
Também citou uma projeção de receita para o quarto trimestre entre 73 bilhões e 76 bilhões de dólares e uma previsão revisada de despesas de capital para 2026 entre 135 bilhões e 145 bilhões de dólares.
A mesma análise informou uma despesa de 9,89 bilhões de dólares relacionada a um acordo judicial e uma queda de 37% no lucro operacional em relação ao ano anterior.
Esses números precisam ser confirmados nas divulgações oficiais da empresa. Se estiverem corretos, ilustram a diferença entre um forte crescimento da receita e os custos que podem afetar a lucratividade divulgada.
Cenário otimista: IA melhora a publicidade e cria novas receitas
O negócio de publicidade estabelecido da Meta oferece uma possível base financeira para suas ambições em IA.
O cenário otimista ganharia força se:
A receita publicitária continuasse crescendo.
Melhores direcionamento e recomendações aumentassem o retorno dos anunciantes.
O engajamento dos usuários permanecesse resiliente.
Os produtos de IA atraíssem usuários ativos e clientes pagantes.
A administração demonstrasse uma estratégia de monetização confiável.
Os investimentos futuros gerassem receita incremental suficiente.
A grande base de usuários da Meta pode ajudá-la a distribuir produtos de IA sem precisar construir um público consumidor inteiramente novo.
Possível reação do mercado: as ações podem subir se os investidores concluírem que a IA está melhorando o negócio de publicidade existente e criando oportunidades comerciais adicionais.
Cenário pessimista: gastos com IA e riscos jurídicos superam o crescimento
A principal preocupação é que as necessidades de investimento possam aumentar mais rápido do que os lucros gerados pelos novos produtos.
Entre os possíveis catalisadores negativos estão o aumento das despesas de capital, custos maiores de infraestrutura, monetização incerta da IA, novos custos jurídicos ou regulatórios, desaceleração da demanda por publicidade e enfraquecimento do fluxo de caixa livre.
As despesas jurídicas também exigem interpretação cuidadosa. Um custo pontual pode distorcer os resultados de um trimestre, mas os riscos jurídicos e regulatórios subjacentes não devem ser descartados automaticamente.
Possível reação do mercado: as ações podem cair apesar do forte crescimento da receita se os investidores perderem confiança nos retornos do investimento em IA.
Cenário misto: publicidade forte, mas expansão cara da IA
A Meta pode manter um crescimento impressionante da receita enquanto investe agressivamente em infraestrutura.
Os investidores podem concordar que o negócio principal está saudável, mas questionar se a escala do investimento se justifica.
O que acompanhar: crescimento da publicidade, lucro operacional, despesas de capital, fluxo de caixa livre, engajamento com IA, monetização e desenvolvimentos regulatórios.
Avaliação direcional: otimista se a força da publicidade se traduzir em lucros duradouros e o investimento em IA gerar retornos atraentes. Pessimista se o aumento dos custos e os riscos jurídicos prejudicarem o desempenho financeiro.
8. Eli Lilly: a inovação farmacêutica consegue sustentar o crescimento?
A Eli Lilly acrescenta uma dimensão de saúde a esse grupo de empresas. Seu desempenho depende da demanda por produtos, da adoção de tratamentos, da capacidade de fabricação, dos preços, da concorrência, dos desenvolvimentos regulatórios e do progresso clínico.
Diferentemente das empresas de tecnologia, a tese de investimento da Lilly não é principalmente um teste dos retornos da infraestrutura de IA ou dos orçamentos de publicidade. Ainda assim, seus resultados podem influenciar o sentimento em relação às ações de crescimento do setor de saúde e às empresas cujas avaliações dependem do desenvolvimento bem-sucedido de produtos.
A análise original indicava que o anúncio de resultados esperado da Lilly ocorreria durante a semana que começa em 26 de outubro. As datas de divulgação atuais e as expectativas dos analistas devem ser verificadas antes da publicação.
Cenário otimista: forte demanda e execução bem-sucedida
O cenário otimista seria sustentado pela demanda contínua por medicamentos importantes, pelo aumento da capacidade de fabricação e por projeções favoráveis para as vendas futuras de produtos.
Entre os possíveis catalisadores estão:
Forte crescimento de prescrições e vendas.
Melhora na disponibilidade dos produtos.
Expansão bem-sucedida da fabricação.
Desenvolvimentos favoráveis em ensaios clínicos.
Decisões regulatórias positivas.
Projeções futuras melhores do que o esperado.
🌍 PositiveMindsGlobalResults | Binance Square | 24 de outubro de 2026
Possível reação do mercado: as ações podem subir se o crescimento das vendas e as projeções da administração demonstrarem que a demanda pode se traduzir em lucros futuros sustentáveis.
Cenário pessimista: concorrência, preços ou execução decepcionam
As empresas farmacêuticas enfrentam riscos mesmo quando a demanda por seus produtos permanece substancial.
Entre os possíveis fatores negativos estão vendas de produtos mais lentas, gargalos de fabricação, pressão sobre os preços, mudanças nos reembolsos, concorrência mais forte, resultados clínicos decepcionantes, contratempos regulatórios e avaliações que já pressupõem um crescimento excepcional.
Possível reação do mercado: as ações da Lilly podem enfraquecer se as projeções decepcionarem ou os investidores ficarem menos dispostos a pagar um prêmio pelo crescimento futuro.
Cenário misto: vendas fortes, mas avaliação exigente
A Lilly pode registrar um crescimento saudável da receita enquanto os investidores continuam preocupados com preços futuros, concorrência, custos de fabricação ou sustentabilidade de um crescimento excepcional.
Nessa situação, a reação do preço das ações pode ser menos positiva do que os resultados das manchetes sugerem.
O que acompanhar: receita por produto, tendências da demanda, capacidade de fabricação, preços, atualizações regulatórias, marcos clínicos e projeções para o ano inteiro.
Avaliação direcional: otimista se a demanda e a execução superarem as expectativas. Pessimista se o crescimento desacelerar ou as expectativas de lucros futuros se tornarem menos alcançáveis.
9. Matriz de cenários das sete ações
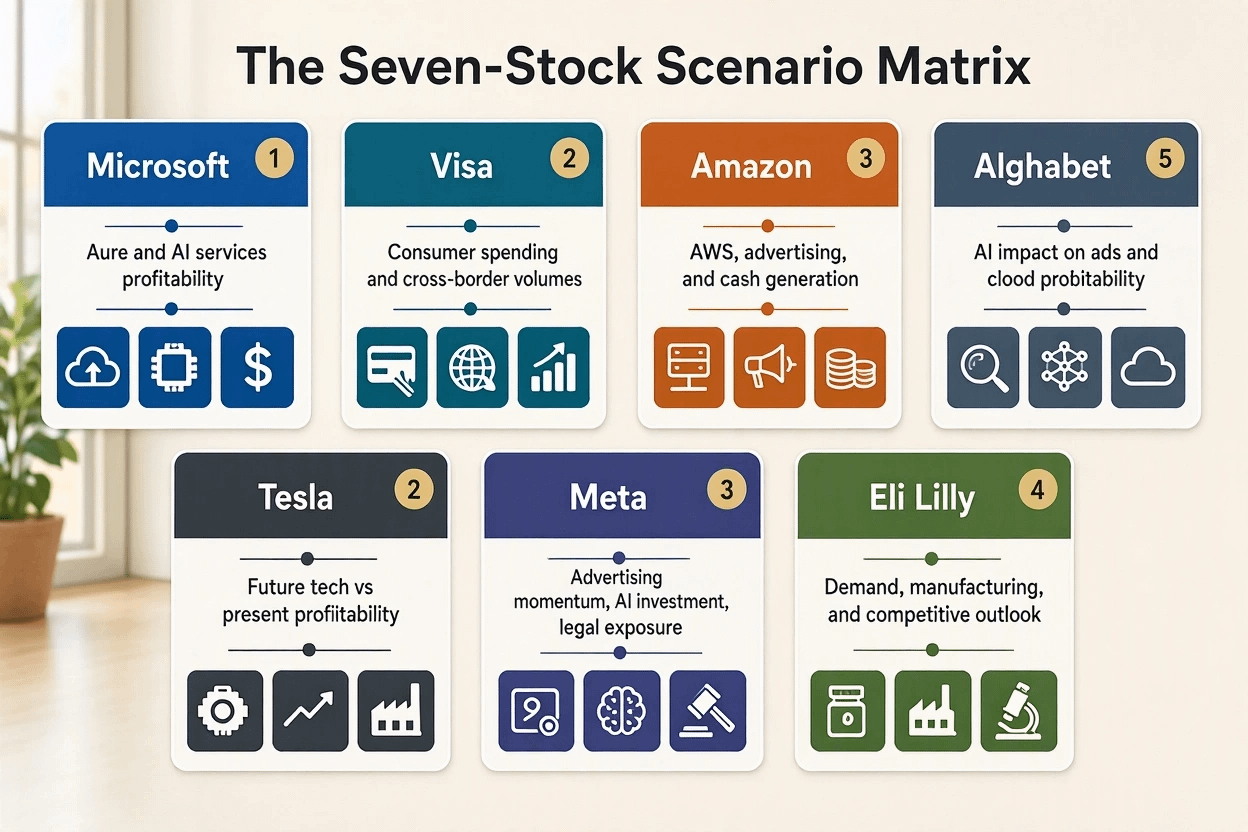
Cada empresa enfrenta um teste diferente. Os investidores devem evitar presumir que todas as sete ações se moverão na mesma direção após a divulgação dos resultados.
Microsoft: a questão principal é se o Azure e os serviços de IA conseguem gerar crescimento lucrativo.
Visa: os gastos dos consumidores, os volumes de pagamentos e as transações transfronteiriças ajudarão a determinar a força de suas perspectivas.
Amazon: a questão decisiva é se o crescimento da AWS, a publicidade e a eficiência operacional podem sustentar uma geração de caixa mais forte.
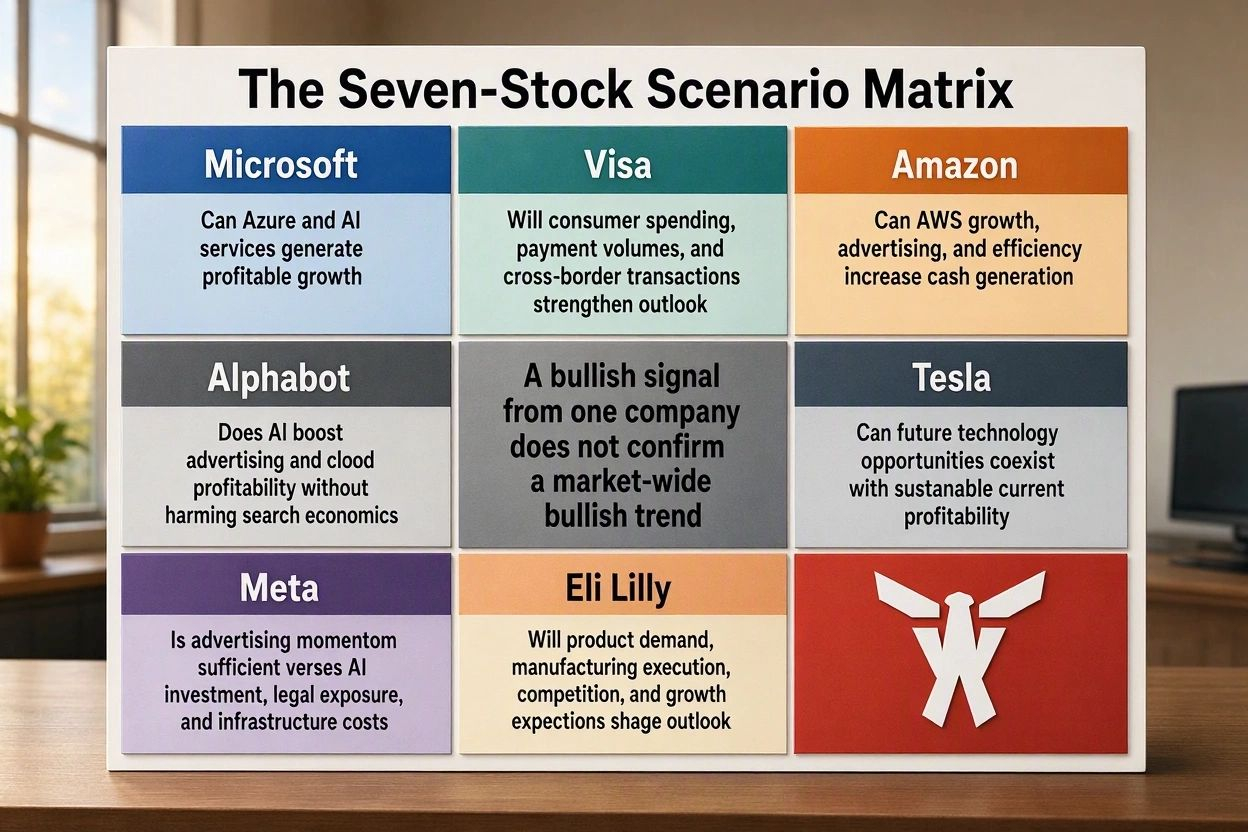
Alphabet: os investidores precisam avaliar se a IA fortalece a lucratividade da publicidade e da nuvem sem prejudicar a economia estabelecida da busca.
Tesla: o desafio é provar que as oportunidades tecnológicas futuras podem coexistir com uma lucratividade sustentável no presente.
Meta: o mercado precisa ponderar o impulso da publicidade em relação ao investimento em IA, à exposição jurídica e aos custos de infraestrutura.
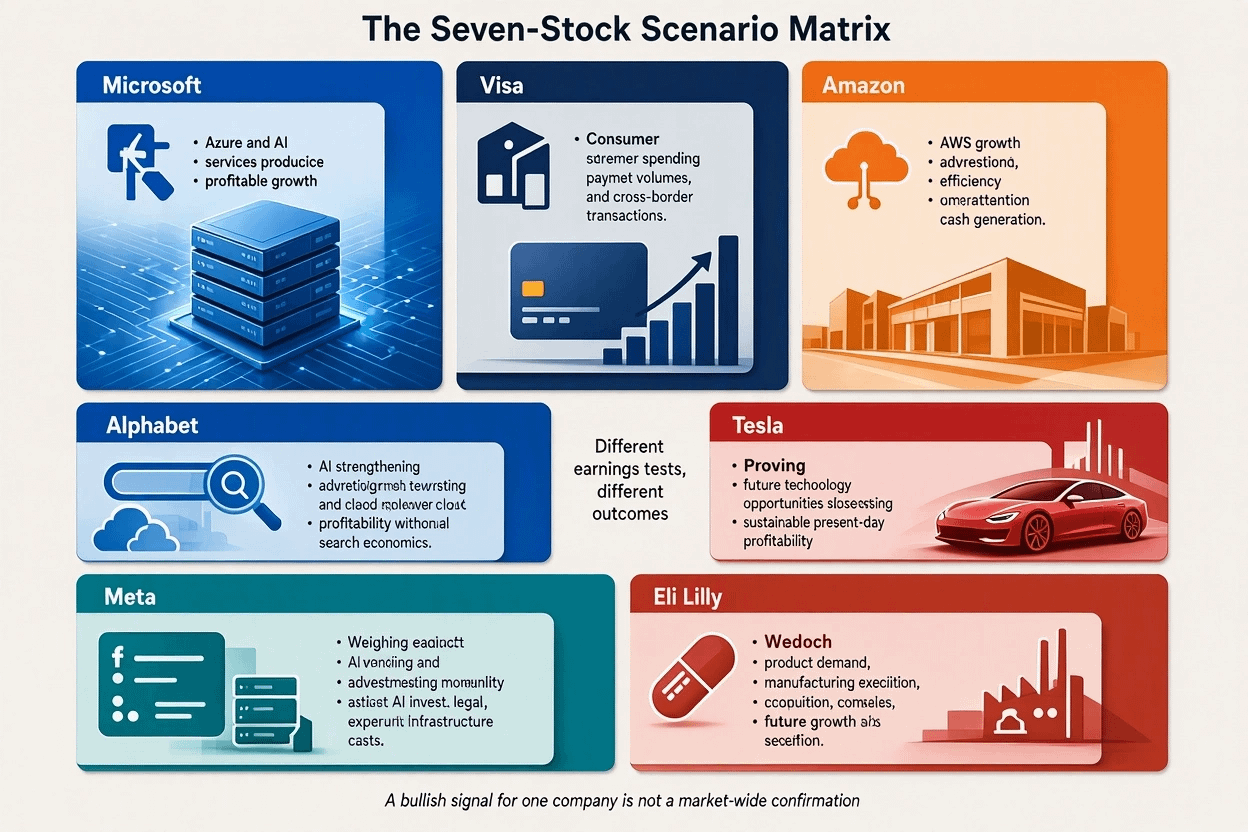
Eli Lilly: a demanda por produtos, a execução da fabricação, a concorrência e as expectativas de crescimento futuro moldarão suas perspectivas.
A lição mais ampla é que um sinal otimista de uma empresa não confirma automaticamente uma tendência otimista para todo o mercado de ações.
10. Três possíveis cenários para o mercado como um todo
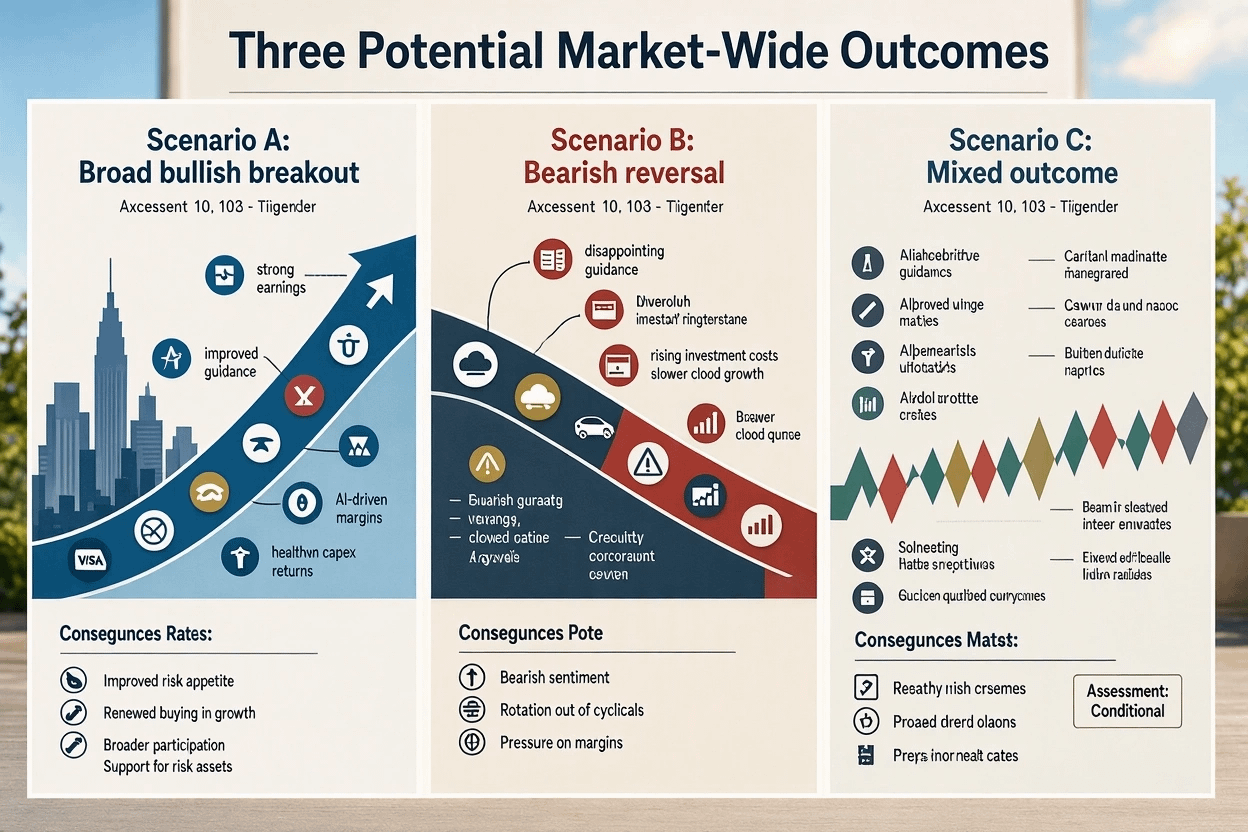
Os resultados combinados podem influenciar o sentimento dos investidores muito além das sete empresas individuais. No entanto, a reação do mercado dependerá da qualidade dos lucros, das projeções futuras, das avaliações, das expectativas de taxas de juros e dos custos de investimento.
Cenário A: disparada generalizada de alta
Avaliação: condicional, requer confirmação por resultados reais e pelo comportamento do mercado.
Um cenário amplamente otimista pode se desenvolver se os lucros permanecerem fortes, as projeções futuras melhorarem e os investidores ganharem confiança de que os investimentos em IA estão gerando retornos econômicos sustentáveis.
Entre os possíveis catalisadores estão um desempenho mais forte da nuvem na Microsoft e na Alphabet, maior lucratividade da AWS na Amazon, atividade resiliente de pagamentos na Visa, crescimento contínuo da publicidade na Meta, melhora da lucratividade automotiva na Tesla e forte demanda por produtos na Eli Lilly.
Condições econômicas favoráveis e mercados financeiros estáveis podem reforçar esse cenário.
As possíveis consequências incluem:
Melhora do apetite por risco em ações dos EUA.
Renovação do interesse comprador em ações de crescimento e de tecnologia.
Participação mais ampla, para além de um pequeno grupo de líderes de mercado.
Maior confiança nas despesas de capital relacionadas à IA.
Possível apoio a outros ativos sensíveis ao risco se as condições financeiras também melhorarem.
No entanto, mesmo uma temporada de resultados forte pode produzir apenas ganhos modestos se os preços das ações já refletirem expectativas otimistas.
A confirmação de um cenário otimista exigiria surpresas positivas nos lucros, acompanhadas de projeções favoráveis, margens saudáveis, fluxo de caixa sustentável e melhora na amplitude do mercado.
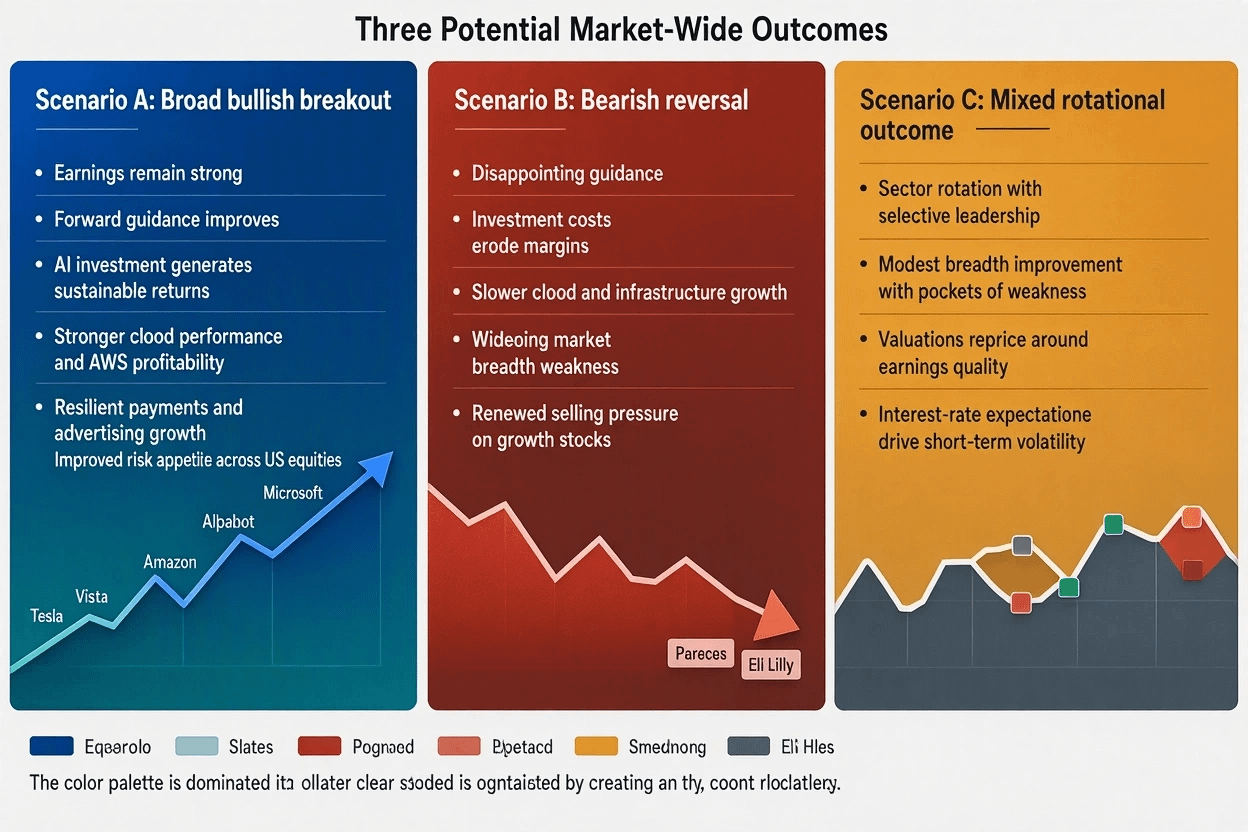
Cenário B: reversão pessimista
Avaliação: condicional, requer evidências de deterioração dos fundamentos ou do sentimento do mercado.
Um cenário pessimista pode surgir se as empresas divulgarem resultados trimestrais aceitáveis, mas apresentarem projeções decepcionantes ou revelarem que os custos de investimento estão corroendo a lucratividade.
Entre os possíveis catalisadores estão um crescimento da nuvem mais lento que o esperado, aumento das despesas de infraestrutura sem retornos adequados, enfraquecimento da demanda dos consumidores, aumento dos custos de IA, nova pressão sobre as margens da Tesla ou projeções farmacêuticas decepcionantes.
Rendimentos mais altos dos títulos ou novas preocupações com a inflação podem aumentar a pressão, reduzindo as avaliações que os investidores estão dispostos a pagar pelo crescimento futuro.
As possíveis consequências incluem:
Pressão vendedora em ações de crescimento muito valorizadas.
Maior volatilidade após a divulgação dos resultados.
Rotação para empresas com fluxos de caixa mais previsíveis.
Menor disposição para pagar avaliações premium.
Possível fraqueza em outros ativos sensíveis ao risco se os investidores reduzirem amplamente sua exposição ao risco.
Uma combinação particularmente preocupante seria a desaceleração do crescimento da receita, a queda das margens operacionais e o aumento das despesas de capital em várias grandes empresas de tecnologia.
A confirmação de um cenário pessimista incluiria revisões repetidas para baixo das projeções, deterioração da geração de caixa, enfraquecimento da amplitude do mercado e vendas persistentes após a divulgação dos resultados.
Cenário C: resultados mistos e divergência entre ações
Avaliação: uma alternativa plausível que não deve ser ignorada.
O mercado não precisa escolher uma única direção para todas as empresas.
Microsoft e Alphabet podem se beneficiar de resultados fortes na nuvem enquanto a Amazon cai devido a preocupações com os gastos. A Visa pode permanecer relativamente resiliente se a atividade de pagamentos se mantiver. A Tesla pode apresentar volatilidade em torno da lucratividade e das expectativas para tecnologias futuras, enquanto a Eli Lilly reage principalmente a desenvolvimentos específicos do setor de saúde.
As possíveis consequências incluem:
Grandes diferenças no desempenho de ações individuais.
Movimentos acentuados dos preços em ambas as direções após a divulgação dos resultados.
Rotação entre tecnologia, saúde e outros setores.
Maior importância da seleção de ações e da avaliação.
Índices mais amplos andando de lado apesar da volatilidade significativa de ações individuais.
Esse cenário se torna mais plausível quando os investidores distinguem entre empresas que geram lucros imediatos e aquelas cujas avaliações dependem fortemente do crescimento futuro.
A confirmação viria de reações divergentes aos resultados, mudanças na liderança setorial e grandes índices que não conseguem estabelecer uma direção sustentada.
11. Por que uma ação pode cair mesmo após superar as estimativas de lucro
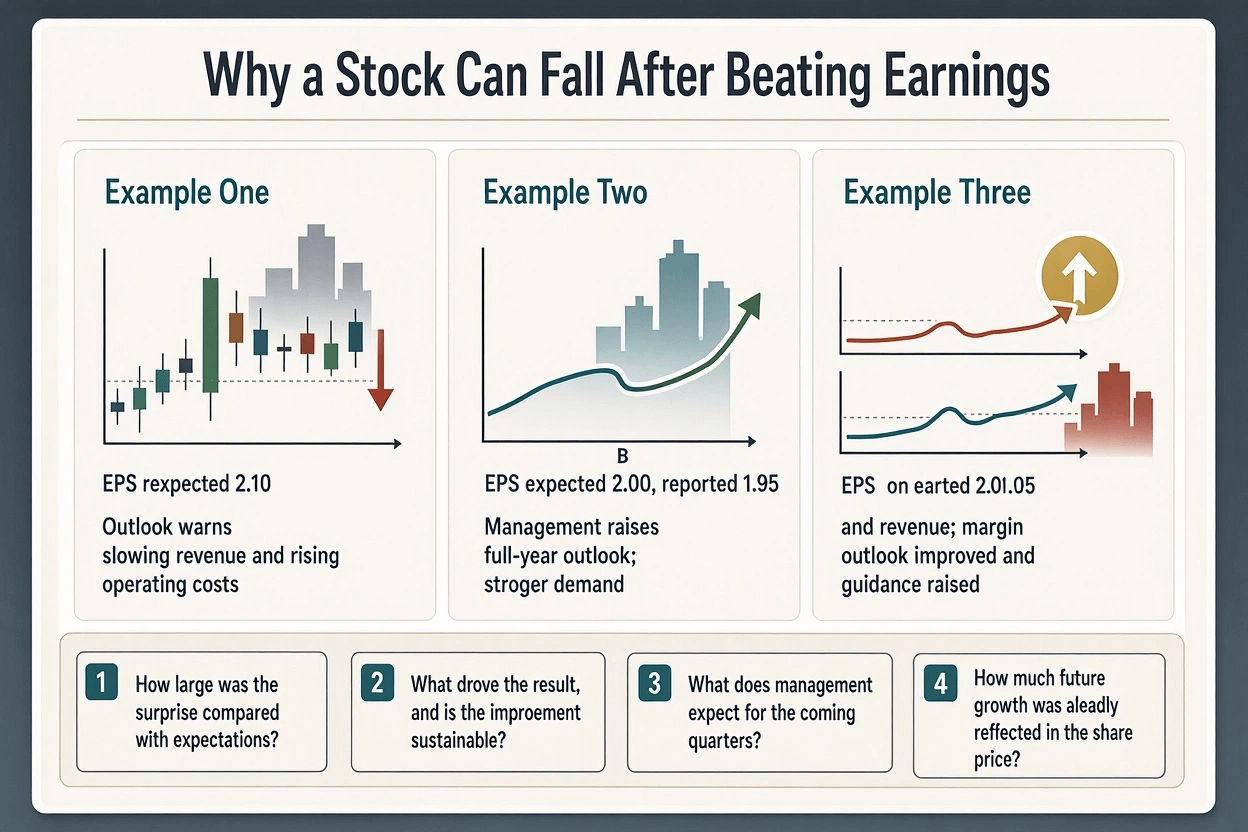
Um dos erros mais comuns na análise de resultados é presumir que superar as estimativas de lucro significa automaticamente que a ação deve subir.
Considere três exemplos hipotéticos.
Exemplo um: supera as estimativas de lucro, mas o preço da ação cai
Os analistas esperam lucro por ação de 2,00 dólares. A empresa divulga 2,10 dólares, mas alerta que o crescimento da receita vai desacelerar e os custos operacionais vão aumentar.
A empresa superou a estimativa de lucro, mas as perspectivas podem ter piorado. Por isso, os investidores podem vender a ação.
Exemplo dois: não atinge as estimativas de lucro, mas o preço da ação sobe
Os analistas esperam lucro por ação de 2,00 dólares. A empresa divulga 1,95 dólar, mas eleva suas perspectivas para o ano inteiro e identifica uma demanda mais forte por seus produtos.
Se os investidores esperavam uma decepção muito maior, as ações podem subir.
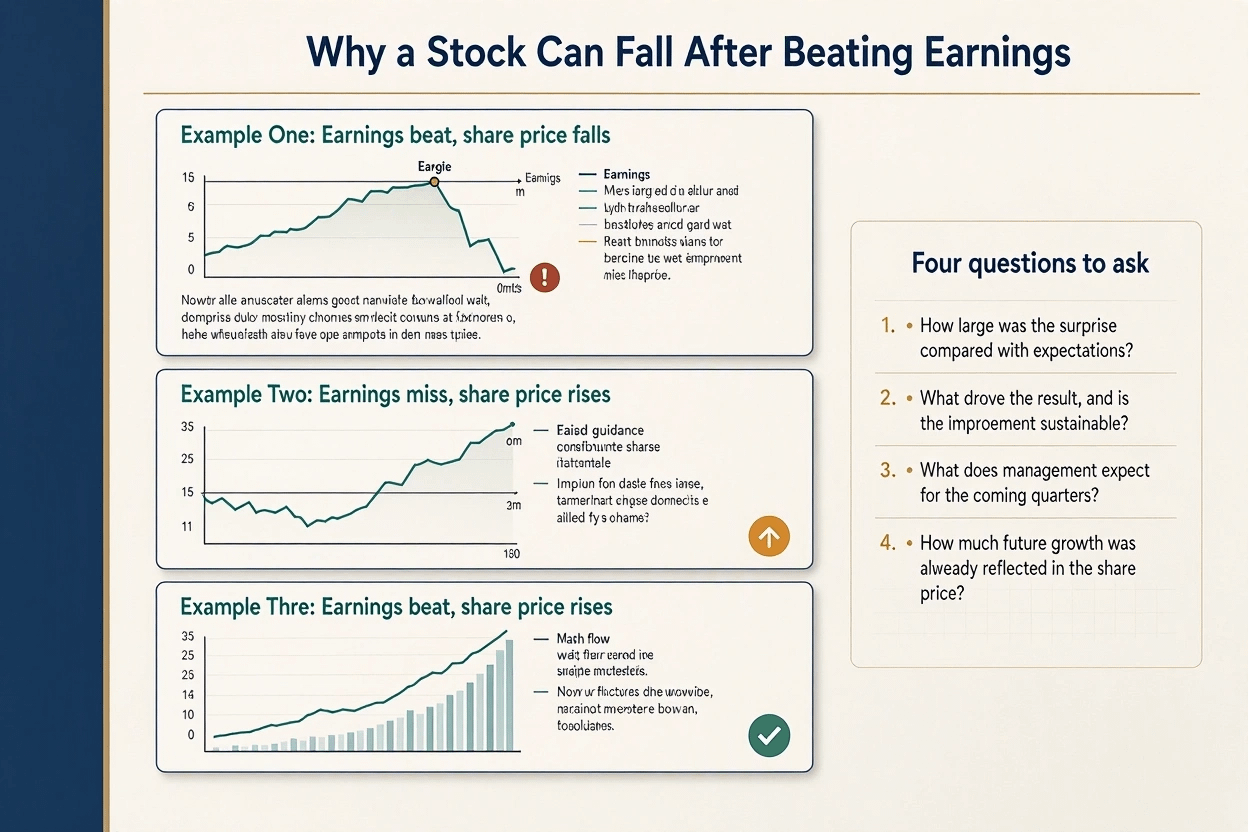
Exemplo três: supera as estimativas de lucro e o preço da ação sobe
A empresa supera as expectativas de lucro e receita, melhora as perspectivas para as margens, gera um fluxo de caixa forte e eleva suas projeções.
Essa combinação oferece evidências mais fortes de melhora no desempenho financeiro.
Esses exemplos são ilustrativos, não previsões para as sete empresas.
Antes de interpretar um anúncio de resultados, os investidores devem fazer quatro perguntas:
Qual foi o tamanho da surpresa em comparação com as expectativas?
O que impulsionou o resultado, e essa melhora é sustentável?
O que a administração espera para os próximos trimestres?
Quanto do crescimento futuro já estava refletido no preço da ação?
A última pergunta é especialmente importante quando as avaliações estão altas.
12. O que isso pode significar para Bitcoin, Ethereum e BNB?
Embora esta análise se concentre em ações, a temporada de resultados pode oferecer contexto útil para investidores em criptomoedas.
Ações e criptomoedas podem reagir a fatores comuns, incluindo liquidez, expectativas de taxas de juros, dólar americano, rendimentos de títulos e apetite geral por risco. No entanto, essa relação não é fixa, e os ativos digitais podem se mover de forma independente devido à sua própria estrutura de mercado e aos seus próprios catalisadores.
Cenário otimista entre mercados
Se os lucros corporativos fortalecerem a confiança no crescimento econômico, as condições financeiras permanecerem favoráveis e os investidores se mostrarem mais dispostos a assumir riscos, as criptomoedas podem se beneficiar de uma melhora no sentimento geral.
Bitcoin: o BTC pode se beneficiar de um apetite por risco mais forte e de fluxos de investimento favoráveis.
Ethereum: o ETH pode se beneficiar se a demanda por ativos digitais se ampliar e a atividade em seu ecossistema se fortalecer.
BNB: o BNB pode se beneficiar de uma melhora no sentimento em todo o mercado de ativos digitais, embora os desenvolvimentos no ecossistema da Binance e a demanda específica pelo BNB continuem importantes.
Essas são possibilidades condicionais, não garantias de que os três ativos subirão.
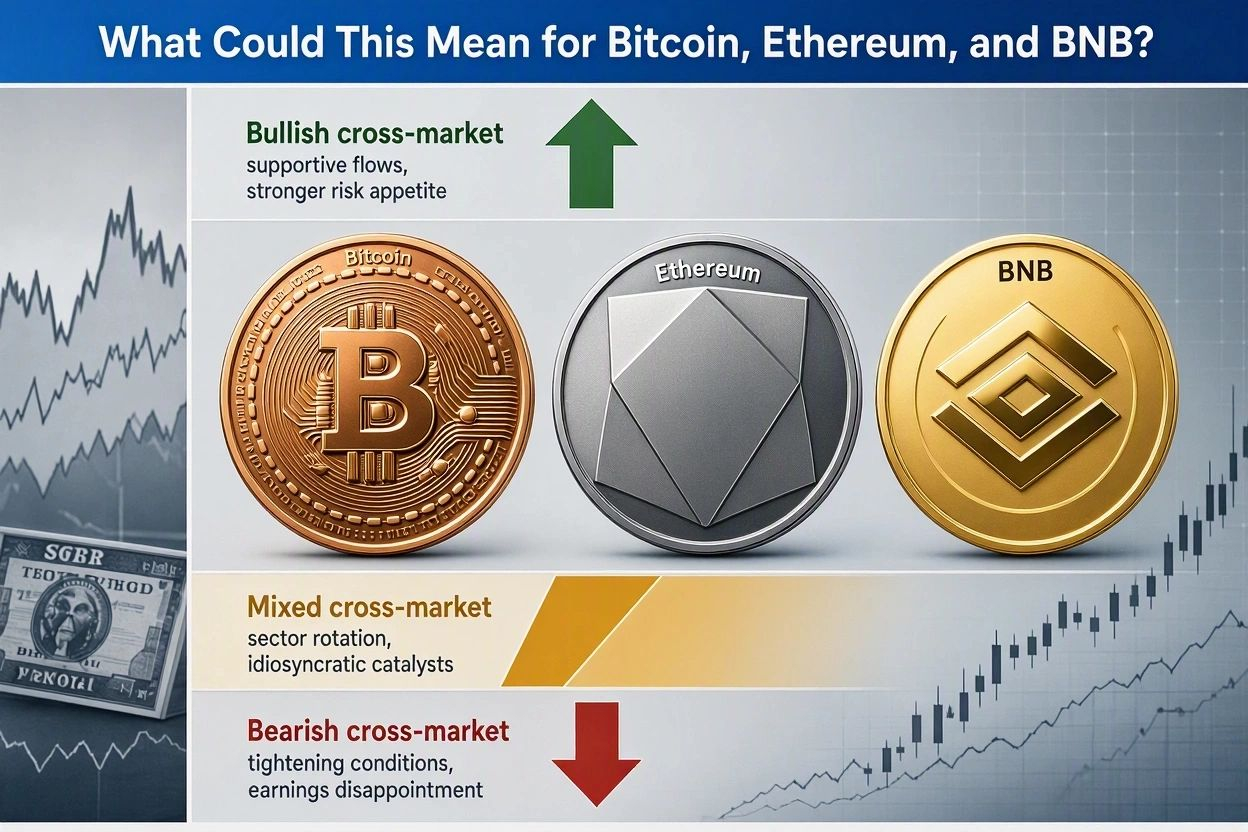
Cenário pessimista entre mercados
Se os resultados decepcionarem, as preocupações com o investimento em IA se intensificarem ou as condições financeiras se apertarem, os investidores podem reduzir a exposição a ativos voláteis.
Bitcoin: o BTC pode sofrer pressão vendedora se o apetite por risco se deteriorar.
Ethereum: o ETH pode enfrentar volatilidade adicional se a demanda por ativos digitais de maior risco enfraquecer.
BNB: o BNB pode cair junto com o mercado em geral ou reagir a desenvolvimentos específicos de seu ecossistema.
No entanto, a fraqueza das ações não deve ser tratada como um sinal de venda isolado para criptomoedas.
Cenário misto entre mercados
Os mercados de ações podem passar por uma rotação setorial enquanto as criptomoedas seguem seus próprios catalisadores.
Resultados fortes de uma empresa de tecnologia podem sustentar suas ações sem provocar uma alta significativa do Bitcoin. Da mesma forma, desenvolvimentos positivos no setor de criptomoedas podem sustentar os ativos digitais enquanto as ações continuam sob pressão.
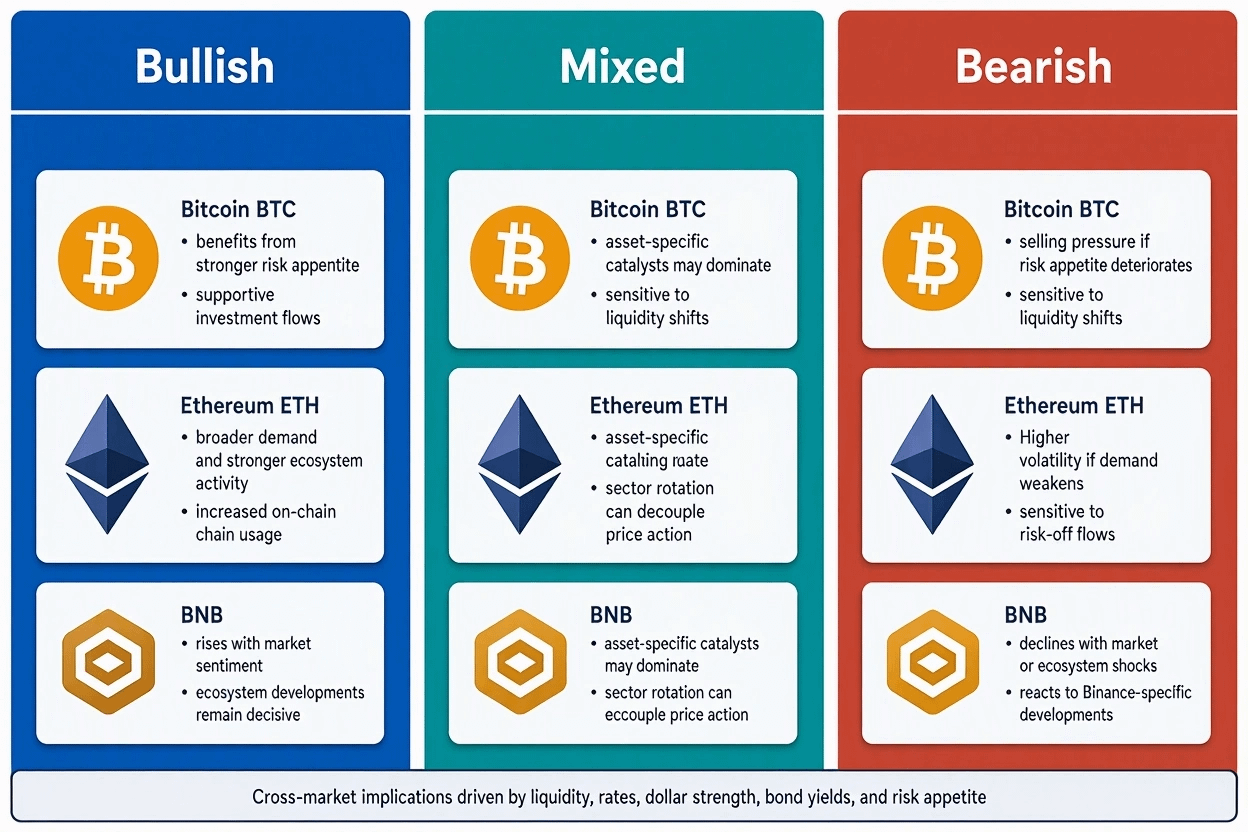
A abordagem prática é acompanhar em conjunto os resultados corporativos, a política do Federal Reserve, os rendimentos dos títulos do Tesouro, o dólar americano, os fluxos de investimento em criptomoedas, a alavancagem e os desenvolvimentos específicos dos ativos digitais.
Nenhum indicador isolado oferece um quadro completo da direção do mercado.
13. Veredito final: o que mais importa na próxima semana?
Os próximos anúncios de resultados oferecem uma oportunidade de avaliar a qualidade do crescimento corporativo, em vez de simplesmente contar quantas empresas superaram as estimativas dos analistas.
A Microsoft e a Alphabet fornecerão informações importantes sobre computação em nuvem e monetização de IA. A Amazon testará se o investimento em infraestrutura pode se traduzir em um desempenho operacional mais forte. A Visa dará uma visão da atividade de pagamentos e da resiliência do consumidor, enquanto a Eli Lilly oferecerá uma avaliação da demanda e do crescimento específica do setor de saúde.
A Tesla e a Meta mostram por que os investidores precisam olhar além dos números das manchetes. Evoluções positivas na receita ou no fluxo de caixa podem coexistir com pressão sobre as margens operacionais, exposição jurídica e maiores necessidades de investimento.
As conclusões mais úteis surgirão da comparação dos resultados reais com as projeções da administração, o desempenho financeiro e as expectativas do mercado.
Perspectiva otimista
Um forte crescimento da receita, uma lucratividade em melhora, geração sustentável de caixa e projeções favoráveis podem sustentar novos avanços em determinadas ações.
Perspectiva pessimista
A desaceleração do crescimento, o aumento dos custos de investimento, margens mais fracas e projeções decepcionantes podem desencadear ajustes nas avaliações, mesmo entre empresas que superem as estimativas de lucro.
Perspectiva mista
Modelos de negócio, avaliações e qualidade dos lucros diferentes podem produzir reações muito divergentes nos preços das ações. Por isso, pode continuar difícil classificar o mercado em geral como uniformemente otimista ou pessimista.
Nenhum resultado é garantido. Esses cenários devem ser reavaliados à medida que os resultados reais, as projeções da administração e as reações do mercado se tornarem disponíveis.
O objetivo não é prever cada movimento do mercado. É identificar as condições que tornariam mais convincente uma interpretação otimista ou pessimista.
Pensar positivamente cria possibilidades. A disciplina financeira ajuda a distinguir essas possibilidades das evidências.
Aviso importante
Este artigo tem fins exclusivamente informativos e educacionais. Os cenários otimistas e pessimistas são avaliações condicionais, não resultados garantidos, aconselhamento financeiro personalizado nem promessas de retorno sobre investimentos. As estimativas dos analistas podem mudar, e os resultados reais podem diferir significativamente das expectativas. Verifique os dados financeiros e as datas de divulgação nas comunicações oficiais das empresas antes de usá-los como referência. Faça sua própria pesquisa, avalie sua tolerância ao risco e evite tomar decisões de investimento com base apenas em manchetes sobre lucros ou previsões especulativas.
#PositiveMindsGlobalResults #BinanceSquare #EarningsBeatParadox #USStocksOutlook #MarketSentimentToday #MSFT #Visa #AMZN #GOOGL #Tesla #META #LLY #EarningsSeason #BullishVsBearish #StockMarketAnalysis #AIMarketOutlook #CorporateEarnings #MarketRisk #BTC #ETH #BNB #EstimatesNotAdviceButHope