
Análise profunda e completa da IRYS: acionistas institucionais, posicionamento de capital, equipe técnica e oportunidades de investimento após a forte alta
1. O que é IRYS? Análise do modelo de negócios principal
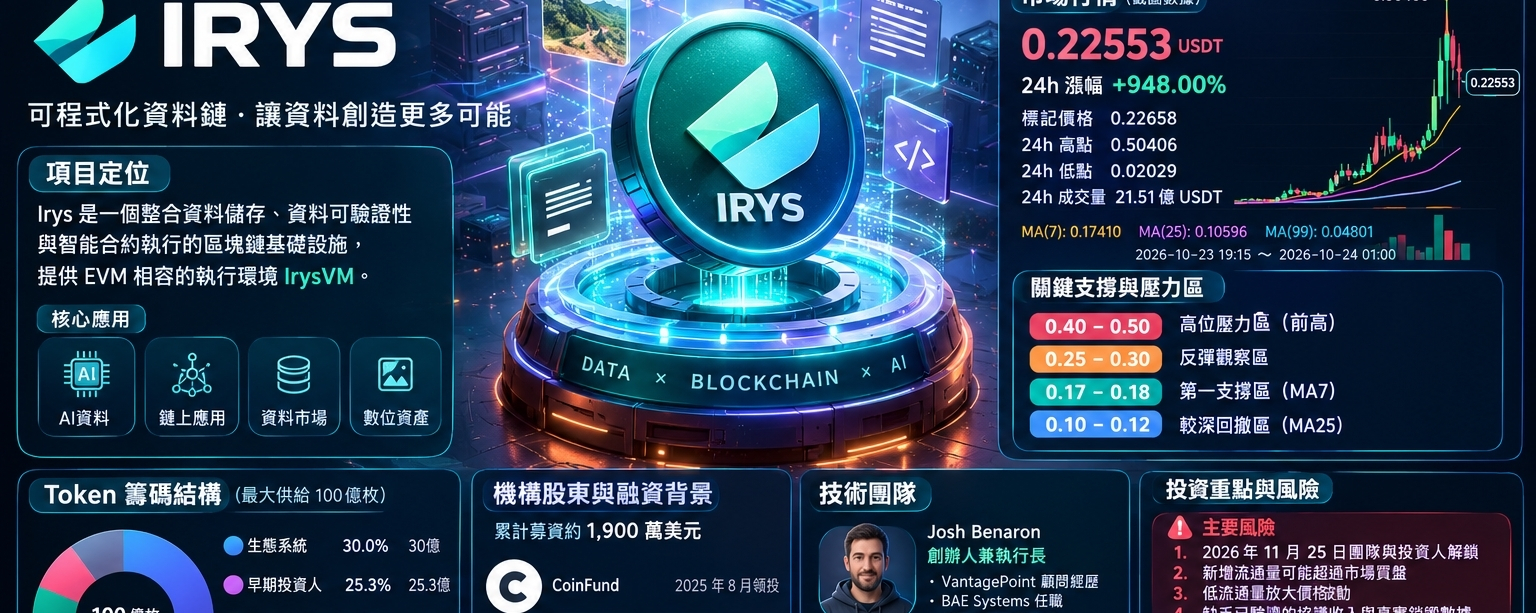
Irys é um projeto de infraestrutura blockchain centrado em dados programáveis; anteriormente chamado Bundlr, sua direção principal é integrar armazenamento de dados, verificabilidade de dados e execução de contratos inteligentes, além de fornecer um ambiente de execução compatível com EVM, o IrysVM.
O objetivo é que os dados não apenas sejam armazenados, mas também possam ser lidos por aplicativos, verificados e usados em computação on-chain; aplicações potenciais incluem dados de IA, aplicações on-chain, mercados de dados e ativos digitais.
Mas investir em IRYS não pode ser analisado apenas pela narrativa tecnológica; é preciso primeiro responder a três perguntas:
Primeiro, quem paga?
Desenvolvedores, empresas e aplicações estarão dispostos a pagar continuamente por armazenamento de dados, execução e serviços de rede?
Segundo, para onde foi o dinheiro?
Quanto da receita da rede vai para provedores de armazenamento, validadores e custos operacionais? Quanto das taxas é realmente queimado?
Terceiro, quanto o Token pode obter?
O token da IRYS pode obter valor econômico de forma contínua por meio de taxas de rede, queima, staking ou outros mecanismos?
O que realmente determina o valor de longo prazo da IRYS não é apenas se a tecnologia tem futuro, mas se ela consegue gerar demanda real e transformar essa demanda em captura de valor pelo Token.
2. Acionistas institucionais e contexto de financiamento
Os dados públicos de financiamento mostram que a Irys recebeu apoio de várias instituições de investimento em cripto, com captação acumulada de cerca de 19 milhões de dólares. As estatísticas de diferentes plataformas de dados podem variar ligeiramente.
As instituições de investimento identificáveis em dados públicos incluem:
CoinFund
Uma instituição de venture capital do setor cripto, listada em dados públicos como uma das líderes das rodadas de financiamento subsequentes da Irys. O ponto a observar é se o capital institucional pode sustentar o desenvolvimento contínuo do projeto, bem como suas condições de aquisição e desbloqueio de tokens.
Framework Ventures
Uma instituição de venture capital em blockchain que apareceu em dados de financiamento relacionados. A participação de investidores iniciais mostra que o projeto recebeu apoio de capital, mas não significa que eles ainda detenham todos os tokens, muito menos que necessariamente irão sustentar o preço no mercado.
Lemniscap
Instituição de investimento em cripto, incluída por dados públicos na lista de investidores relacionados à Irys. O que deve ser acompanhado a seguir é sua posição real, condições de desbloqueio e fluxo dos tokens.
Hypersphere Ventures
Uma instituição de investimento em ativos digitais, também presente em dados relacionados ao financiamento inicial ou posterior da Irys.
A lista pública também inclui Amber Group, Permanent Ventures, Tykhe Ventures, Varrock, Breed VC, Primitive Ventures, entre outras.
No entanto, é preciso observar três questões-chave.
Em primeiro lugar, o valor do financiamento não é igual ao valor intrínseco de um Token.
Em segundo lugar, o fato de uma instituição ter investido no passado não significa que ainda detenha todos os tokens.
Em terceiro lugar, sem comprovação da titularidade da carteira, dos registros de desbloqueio e dos comprovativos de transferência on-chain, não se pode afirmar que determinada instituição está comprando ou vendendo.
Minha avaliação é: a IRYS possui certo pano de fundo de capital institucional, mas a lista de instituições por si só não basta para provar que a avaliação do token é razoável, muito menos pode ser usada diretamente como garantia de alta futura.
3. Estrutura de distribuição dos Token: um dos maiores riscos
Os dados públicos de tokenomics mostram que a oferta máxima da IRYS é de 10 bilhões de unidades.
Dessa oferta, cerca de 30% são destinados ao ecossistema, cerca de 25,3% aos investidores iniciais, cerca de 18,8% à equipe principal e consultores, cerca de 9,9% à fundação, cerca de 8% a airdrops e incentivos futuros, e cerca de 8% à liquidez e parcerias de listagem.
Essas proporções refletem a alocação de tokens; não significam que todos os tokens já estejam em circulação, nem que todas as categorias sejam controladas por um único detentor.
1. Os investidores iniciais detêm cerca de 25,3%
Com base na oferta máxima de 10 bilhões de unidades, a alocação para investidores iniciais é de cerca de 2,53 bilhões de tokens.
O principal risco dessa parcela está no custo de aquisição, na velocidade de desbloqueio e na disposição de venda.
Se o custo de aquisição dos investidores iniciais for muito inferior ao preço de mercado, mesmo a venda de apenas uma parte dos tokens pode pressionar o mercado.
Mas não se pode concluir que eles certamente venderão apenas porque o custo de aquisição foi mais baixo. É preciso confirmar o desbloqueio efetivo, as transferências de carteira e os fluxos para exchanges.
2. A equipe principal e os consultores detêm cerca de 18,8%
Com base na oferta máxima, a alocação para a equipe e consultores é de cerca de 1,88 bilhão de tokens.
A posse de tokens pela equipe pode alinhar interesses de longo prazo, mas se a nova oferta após o desbloqueio exceder a demanda de mercado, também haverá pressão sobre o preço.
Portanto, o investidor deve avaliar simultaneamente os incentivos de longo prazo da equipe e o risco potencial de diluição, em vez de simplesmente ver a posse de tokens pela equipe como algo positivo.
3. Equipe e investidores somados: cerca de 44,1%
A alocação conjunta para investidores iniciais e equipe principal é de cerca de 44,1%, equivalente a 4,41 bilhões de tokens da oferta máxima.
Esta é uma fonte de oferta que merece acompanhamento atento, mas é importante enfatizar: 44,1% é uma proporção de alocação, não o volume de tokens que pode ser vendido imediatamente em circulação.
A pressão real de venda também depende de lock-up, período de vesting, quantidade já desbloqueada, intenção dos detentores e profundidade de mercado.
4. 25 de novembro de 2026: uma data importante de observação de desbloqueio
Dados públicos mostram que a IRYS foi lançada em 25 de novembro de 2025, com os tokens da equipe e dos investidores sujeitos a um cliff de 12 meses, seguido de desbloqueio linear ao longo de 36 meses.
Por isso, 25 de novembro de 2026 é uma data que merece atenção especial.
Se assumir que os 4,41 bilhões de tokens dos investidores e da equipe seguem as mesmas condições de desbloqueio linear, em média cerca de 122,5 milhões de tokens entram em fase de desbloqueio por mês.
Se calculado a 0,22553 USDT, o valor nominal é de cerca de 27,63 milhões de USDT por mês.
Mas isso é apenas um cálculo com base em premissas específicas e não pode ser usado diretamente como valor real de venda mensal.
O que realmente precisa ser verificado é:
- quantidade real desbloqueada e cronograma.
- se os tokens desbloqueados foram transferidos para exchanges.
- se os investidores transferiram tokens para market makers ou outros endereços.
- se as novas ordens de compra mensais do mercado conseguem absorver a nova oferta em circulação.
Desbloqueio não é o mesmo que venda, mas se a nova oferta em circulação continuar superando a demanda real, o token pode enfrentar pressão de oferta de longo prazo.
5. Baixa circulação: por que o preço pode disparar?
Plataformas de dados públicos já listaram a circulação da IRYS em cerca de 2 bilhões de tokens, com oferta máxima de 10 bilhões. A circulação real deve ser verificada novamente com os dados mais recentes.
Se calcularmos com circulação de 2 bilhões de tokens, apenas cerca de 20% da oferta máxima está considerada em circulação.
A baixa circulação pode produzir dois efeitos completamente diferentes.
Quando as ordens de compra entram de forma concentrada, a profundidade limitada do mercado pode fazer o preço subir rapidamente.
Mas quando os detentores iniciais realizam lucro ou novos tokens entram no mercado, o preço também pode cair rapidamente.
Essa estrutura pode amplificar tanto os ganhos de curto prazo quanto os riscos de correção.
Portanto, a alta de 948% da IRYS não é suficiente para provar que seus fundamentos cresceram dez vezes em pouco tempo, e muito menos para concluir, apenas com base na alta, que há manipulação de mercado.
6. Equipe técnica e capacidade de execução
Os membros principais listados em dados públicos incluem o fundador e CEO Josh Benaron, o engenheiro-chefe Jesse Wright e o diretor de marketing Gus Lobo.
Josh Benaron: fundador e CEO
O currículo público menciona que ele trabalhou na área de consultoria da VantagePoint e na BAE Systems, além de ter estudado cursos relacionados a ciência da computação na University of Surrey.
A avaliação principal dele não está apenas no currículo, mas em sua capacidade de transformar a arquitetura técnica em clientes pagantes, adoção por desenvolvedores e receita sustentável.
Jesse Wright: engenheiro-chefe
Os dados públicos o listam como membro central da engenharia, mas as informações detalhadas verificáveis sobre seu currículo são limitadas.
É necessário observar continuamente a estabilidade da mainnet, a qualidade do código do cliente, o mecanismo de consenso, auditorias de segurança, o progresso de desenvolvimento e a capacidade de lidar com falhas.
Gus Lobo: diretor de marketing
Os dados públicos o listam como ex-diretor administrativo da Scrib3.
Para a equipe de marketing, o indicador mais importante não é o ruído nas redes sociais, mas a capacidade de trazer desenvolvedores e clientes que usem a rede continuamente e gerem taxas.
Avaliação geral da equipe
A direção tecnológica da IRYS tem valor de pesquisa, mas potencial tecnológico, capacidade de comercialização e retorno do investimento em Token são três questões distintas.
O que realmente precisa ser verificado continuamente inclui:
- confiabilidade e segurança da mainnet.
- número real de desenvolvedores e aplicações ativas.
- demanda contínua por pagamento e receita da rede.
- progresso de entrega da equipe e eficiência no uso dos recursos.
Não se pode concluir que o token necessariamente subirá apenas porque o background da equipe parece bom.
7. Análise técnica: a estrutura de preço após a alta de 948%
De acordo com a captura de tela de 24 de outubro de 2026, o último preço do IRYSUSDT é de cerca de 0,22553 USDT, a máxima de 24 horas foi 0,50406 USDT e a mínima de 24 horas foi 0,02029 USDT.
O preço chegou a 0,50406 e depois recuou fortemente.
Tomando a máxima anterior como base, a queda foi de cerca de 55,3%.
Isso mostra que a volatilidade do mercado é extremamente alta; não se deve ignorar os riscos de realização de lucros no topo e de liquidação por alavancagem só porque a tendência ainda é de alta.
Os dados das médias móveis na captura são:
MA(7): 0,17410.
MA(25): 0,10596.
MA(99): 0,04801.
Naquele momento, o preço ainda estava acima das três médias móveis, indicando tendência de curto prazo positiva, mas a distância entre o preço e as médias de médio prazo era grande demais, o que traz risco de reversão à média.
Zonas de preço-chave
0,40–0,50 USDT: zona de observação de resistência no topo
0,50406 é a máxima de 24 horas na captura. Se houver nova tentativa de alta, deve-se observar se consegue romper e se sustentar acima desse nível, em vez de olhar apenas a sombra momentânea.
0,25–0,30 USDT: zona de observação de recuperação
Esta é uma faixa usada para análise de cenários de trading, e não uma resistência histórica confirmada. Se houver uma recuperação até aqui com sombra superior e aumento de volume, a pressão vendedora deve ser observada.
0,17–0,18 USDT: primeira zona de suporte a observar
Próxima da MA(7), em 0,17410. Se o preço recuar até aqui e parar de cair, formando um fundo mais alto e com aumento novamente das compras, a tendência de alta ainda pode continuar.
0,10–0,12 USDT: zona de observação de correção mais profunda
Próxima da MA(25), em 0,10596. Se o preço cair até essa faixa, significa que o entusiasmo de curto prazo esfriou bastante, mas isso não garante que a queda tenha terminado.
Todas as zonas acima foram construídas com base na captura de tela e não são suportes ou alvos garantidos.
Três cenários futuros
Primeiro cenário: continuação forte da alta.
O preço se mantém em 0,17–0,18, forma um fundo mais alto e rompe com volume a máxima da consolidação de curto prazo. Só nessa situação há condições para considerar uma compra na direção da tendência.
Segundo cenário: oscilação em faixa alta.
O preço oscila repetidamente e o volume vai diminuindo gradualmente. Nesse caso, deve-se esperar a formação de faixa; não é recomendável perseguir entradas no meio da faixa.
Terceiro cenário: forte queda após a alta.
Se o preço romper abaixo de 0,17 e a recuperação não conseguir voltar acima, é preciso considerar a possibilidade de testar novamente 0,10–0,12.
Para traders de contratos perpétuos, não se deve abrir posições compradas de forma cega apenas porque a alta de curto prazo foi impressionante, nem vender a descoberto com peso excessivo apenas porque apareceu uma longa sombra superior.
8. Análise de valuation: afinal, a IRYS está cara ou barata?
Assumindo uma circulação de 2 bilhões de tokens e oferta máxima de 10 bilhões, com o preço da captura de 0,22553 USDT:
A capitalização de mercado circulante é de cerca de 451 milhões de USDT.
O valuation totalmente diluído (FDV) é de cerca de 2,255 bilhões de USDT.
Isso significa que, nas premissas acima, o FDV é cerca de cinco vezes a capitalização de mercado circulante.
Se o preço subir para 0,30 USDT, o FDV chegará a 3 bilhões de USDT.
Se o preço subir para 0,50 USDT, o FDV chegará a 5 bilhões de USDT.
Esses números não são alvos de preço, mas cenários para testar a avaliação.
Quando o FDV já alcança bilhões de dólares, o mercado precisa de taxas de adoção, uso de rede e atividade econômica bastante significativas para sustentar a avaliação no longo prazo.
Na falta de receita anual de protocolo verificada, de queima efetiva e de demanda sustentável por pagamento, eu não classificaria a IRYS diretamente como um ativo subvalorizado.
9. Os três indicadores centrais que mais valem acompanhar na IRYS
Primeiro: receita real mensal do protocolo.
É preciso distinguir entre pagamentos reais dos usuários, incentivos em tokens e outros subsídios. Somente a demanda contínua por pagamento pode provar que o modelo de negócios é sustentável.
Segundo: queima líquida real mensal.
Não basta ver que o projeto desenhou um mecanismo de queima; é preciso confirmar o volume efetivamente queimado e compará-lo com a nova emissão e com a oferta desbloqueada.
Terceiro: relação entre nova oferta em circulação e ordens de compra do mercado.
Este é um dos indicadores de risco mais importantes na fase de desbloqueio da IRYS. Se a nova oferta continuar acima da demanda real, mesmo com progresso técnico do projeto, o preço do Token ainda pode ficar sob pressão.
10. Decisão final de investimento
A IRYS atualmente possui um posicionamento tecnológico e um pano de fundo de financiamento institucional que merecem estudo, mas não é um ativo que possa ser considerado digno de grande alocação apenas pela narrativa tecnológica.
Eu colocaria o foco da pesquisa em três níveis.
Fundamentos: a demanda real continua crescendo? A rede gera receita verificável?
Distribuição de tokens: após o desbloqueio da equipe e dos investidores, a nova oferta supera a capacidade de absorção do mercado?
Técnico: após a forte alta, consegue se manter em zonas-chave e formar uma estrutura de preço saudável?
Minha conclusão é:
A IRYS merece acompanhamento contínuo, mas, antes de a receita real, a captura de valor do Token e a oferta desbloqueada serem mais bem verificadas, não se deve tratar o ativo como uma tese de longo prazo subvalorizada apenas por causa da magnitude da alta ou da lista de acionistas institucionais.
O que realmente vale a pena comprar não é apenas um Token com potencial de alta de preço, mas um ativo com demanda real, atividade econômica contínua e que permita ao detentor do Token se beneficiar de forma concreta.