


A volatilidade realizada do Bitcoin em 90 dias ficou em cerca de 38% na quinta-feira, segundo cálculos da CoinDesk, quase no mesmo nível dos 37% da Nvidia. Isso coloca a maior criptomoeda em pé de igualdade com a referência do setor de IA. Ainda assim, sua volatilidade é cerca de 3,5 vezes maior que a do S&P 500 e mais de oito vezes maior que a da taxa de câmbio entre o euro e o dólar.
Como o Bitcoin se Compara aos Principais Ativos
A volatilidade realizada mede o quanto o preço de um ativo oscilou durante determinado período. Ela é calculada como o desvio padrão dos retornos diários e, em geral, é anualizada. Leituras mais altas indicam oscilações maiores.
Ativo | Volatilidade realizada em 90 dias | Múltiplo do bitcoin |
|---|---|---|
EUR/USD | 4,6% | ~8,3x |
S&P 500 | ~11% | ~3,5x |
Ouro | ~23,5% | ~1,6x |
Nvidia | ~37% | ~1,0x |
Bitcoin | ~38% | – |
EUR/USD, o par de moedas mais líquido, é o ativo mais estável da comparação. Sua volatilidade permaneceu em um dígito, apesar da recente queda do euro em meio a preocupações com a dívida do governo francês. A maioria dos principais pares de moedas fica abaixo de 10%.
A Nvidia oscila mais a cada pregão
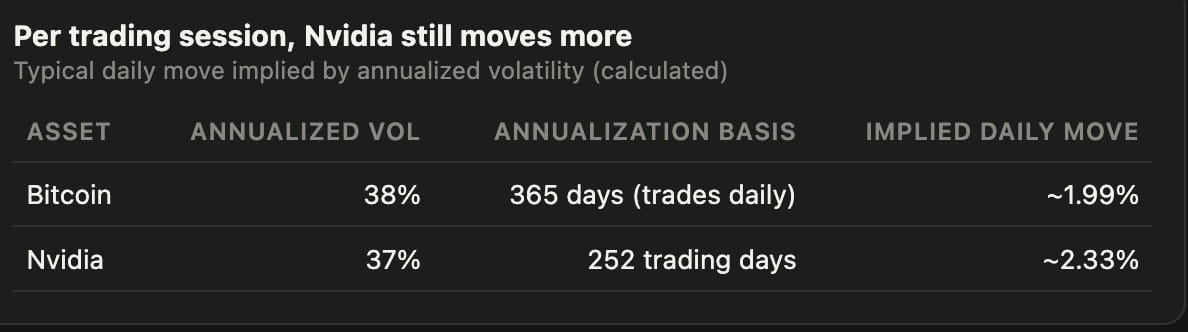
A comparação com a Nvidia depende de como a volatilidade é anualizada. O bitcoin é negociado todos os dias do ano, enquanto as ações são negociadas em cerca de 252 dias. Com base nisso, os 38% do bitcoin implicam uma variação diária típica de cerca de 2%, ante aproximadamente 2,3% para os 37% da Nvidia. Por sessão de negociação, a Nvidia oscila atualmente mais do que o bitcoin.
Volatilidade bem abaixo da média histórica
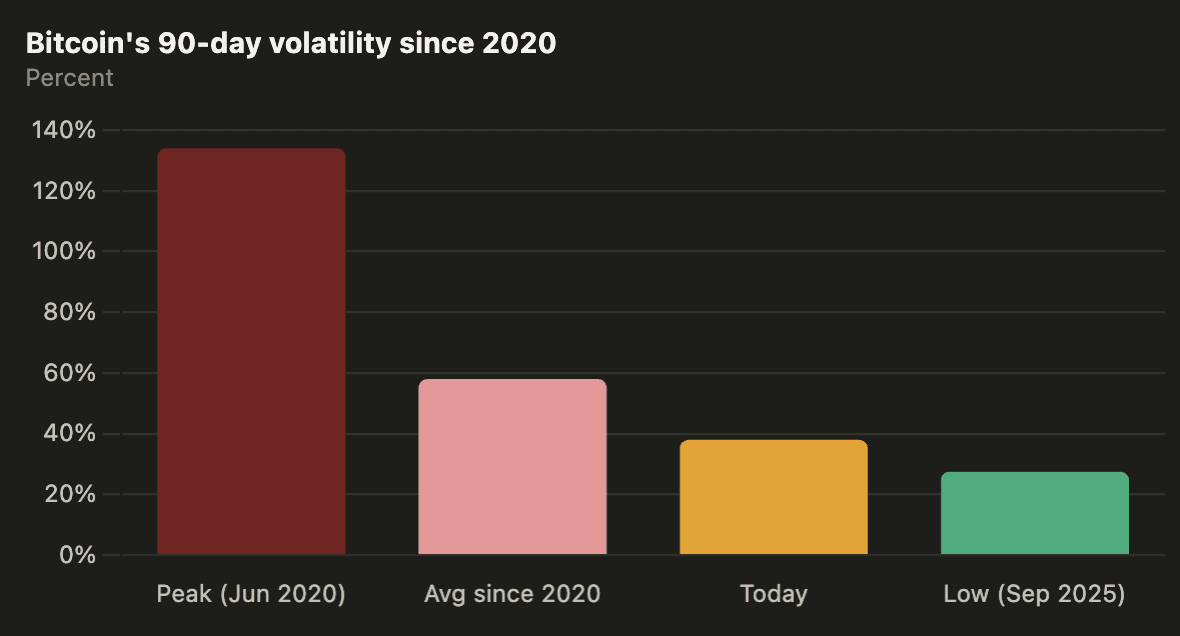
A volatilidade do bitcoin em 90 dias teve média de cerca de 58% desde janeiro de 2020. Atingiu o pico de 134% em junho de 2020 e chegou à mínima de 27,5% em setembro de 2025, enquanto o preço se manteve acima de US$ 100.000. A CoinDesk associou a queda de longo prazo ao uso crescente de ferramentas de gestão de risco, que tornou o bitcoin mais atraente para investidores profissionais.
Opções indicam tranquilidade no mercado cripto e tensão em Wall Street
Os indicadores prospectivos apontam em direções diferentes. O VIX, que acompanha a volatilidade esperada do S&P 500, subiu acima de sua média móvel de 200 dias, sinal de que os traders estão prevendo oscilações mais amplas nas ações. O índice de volatilidade implícita do bitcoin em 30 dias da Volmex, BVIV, permanece abaixo de sua média de 200 dias, indicando expectativas de relativa estabilidade no mercado cripto. Ainda não se sabe se o bitcoin conseguirá manter a calma caso a volatilidade de Wall Street aumente.