

Durante o dia, as ações A, as ações de Hong Kong e as empresas de tecnologia do Japão e da Coreia do Sul ficaram sob pressão; à noite, Europa e Estados Unidos deram continuidade ao movimento. No dia 22 de outubro, quase todos os ativos de risco globais foram unidos pela mesma lógica: o dinheiro está saindo de onde se “acredita no futuro” e migrando para onde há geração de caixa no presente.
A primeira má notícia: as ações de tecnologia sangraram mais do que os índices
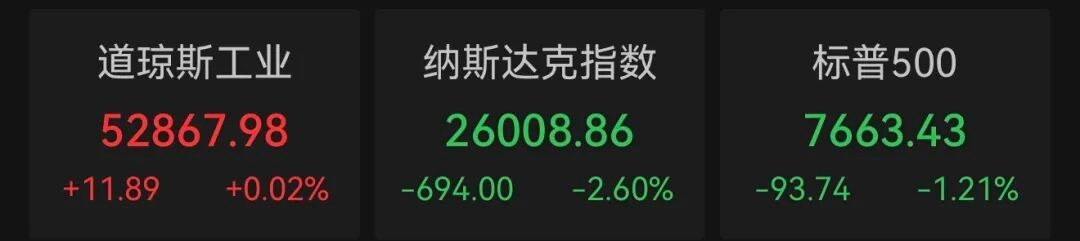
O Nasdaq caiu 2,60%, e o índice de semicondutores da Filadélfia recuou 6,72%. A Nvidia caiu 4,40%, e a Meta, 6,98%. Mais impressionantes foram as quedas de nomes menos conhecidos: a Lam Research perdeu mais de 11%, a KLA caiu mais de 9%, e SanDisk, SK Hynix, Intel e AMD recuaram mais de 8%. Micron e Western Digital caíram mais de 6%.
A Meta é o foco dessa onda de vendas. O fluxo de caixa operacional de US$ 32,79 bilhões no terceiro trimestre não foi ruim por si só, mas as despesas de capital no mesmo período, incluindo o principal dos arrendamentos financeiros, chegaram a US$ 34,91 bilhões, fazendo o fluxo de caixa livre ficar negativo em US$ 2,12 bilhões — enquanto no mesmo período do ano passado havia sido positivo em US$ 10,625 bilhões. Ao mesmo tempo, o CDS de cinco anos da Meta chegou brevemente à máxima histórica de 119,3 pontos-base; o mercado de títulos deu o alerta antes do mercado de ações. O mercado não está dizendo que a Meta vai dar calote amanhã, mas sim: se os investimentos em infraestrutura de IA continuarem crescendo nesse ritmo, será preciso reavaliar o equilíbrio entre fluxo de caixa e dívida nos próximos anos.
Em entrevista à CNBC naquele dia, Jensen Huang disse algo que foi amplamente repercutido: a demanda por novos provedores de serviços em nuvem é “muito forte”, mas o capital para financiamento é escasso. Operadores do Wells Fargo interpretaram a declaração como um gatilho para preocupações com o risco de crédito das novas empresas de nuvem. A realidade da demanda e a capacidade de pagamento dos compradores são duas questões diferentes. Os pedidos de chips podem estar em alta, mas, se o financiamento ficar mais caro e difícil para quem assina os cheques, o ritmo de concretização dos pedidos mudará.
A segunda má notícia: o barril de pólvora do Oriente Médio está provocando uma reavaliação do preço do petróleo
Segundo reportagem do The New York Times citada pela Xinhua, as forças militares dos Estados Unidos e de Israel elaboraram planos para lançar um ataque de “curta duração e alta intensidade” contra o Irã após o fim das eleições de meio de mandato nos EUA, em novembro. Os possíveis alvos incluem infraestrutura energética, instalações nucleares e arsenais de mísseis e drones. Ainda não se sabe se Trump aprovará a operação; o Irã respondeu que sua retaliação será “ainda mais feroz e inesperada”.
Ao mesmo tempo, os rebeldes houthis do Iêmen lançaram vários ataques com mísseis e drones contra território saudita em um período de 48 horas, e os funcionários da sede da Saudi Aramco em Dhahran foram instruídos a evacuar. O Brent fechou a US$ 113,17 por barril, alta diária de 4%, voltando ao nível mais alto desde maio; o WTI fechou a US$ 99,47.
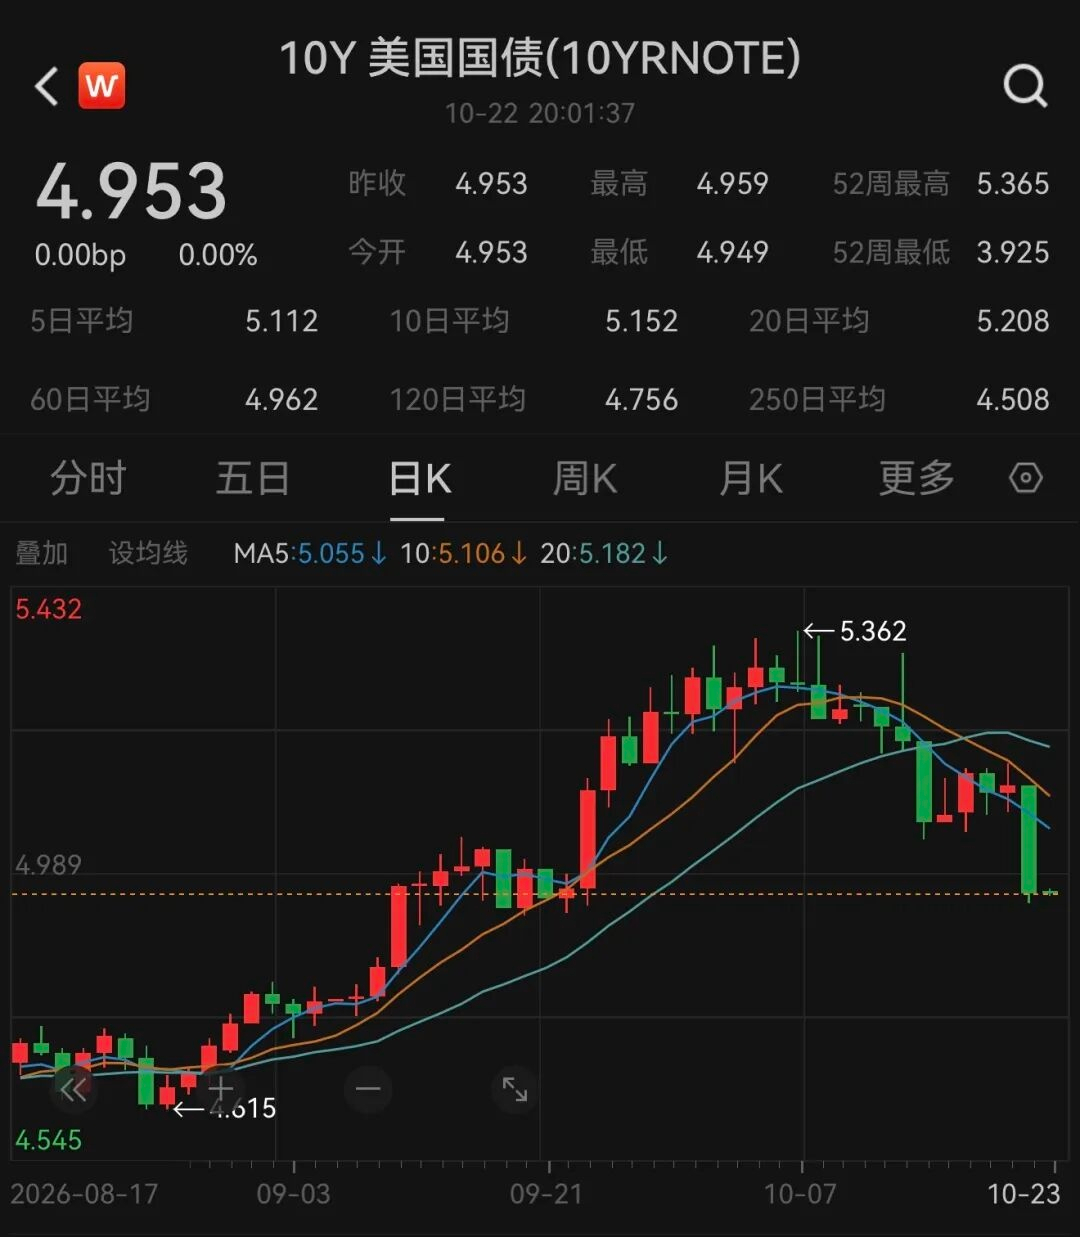
Não há uma relação direta de causa e efeito entre o preço do petróleo e as ações de tecnologia, mas existe uma cadeia de transmissão clara: aumento do prêmio de risco energético → dificuldade para reduzir as expectativas de inflação → reforço do papel dos títulos de longo prazo como “ativos seguros”, enquanto as avaliações das ações de crescimento de longa duração são pressionadas. No mesmo dia, o rendimento dos títulos do Tesouro dos EUA de 10 anos caiu abaixo de 5%, e o dos títulos de 2 anos recuou mais de 16 pontos-base, com a entrada de recursos em busca de proteção nos títulos do Tesouro. Ações em queda, títulos em alta e petróleo em alta: os três preços contam a mesma história — o mercado está precificando uma combinação de choques de oferta e aperto das condições de financiamento.
A terceira má notícia: a Apple está subindo, e o motivo da alta é justamente “não ter investido muito em IA”
Quase todas as grandes empresas de tecnologia fecharam em queda, mas a Apple subiu 1,23%, para US$ 348,22. A manchete da Barron's foi bastante direta: o motor de geração de caixa da Apple faz dela uma opção de proteção contra a IA preferida pelos investidores. Desde o início de 2026, as ações da Apple subiram cerca de 28%, tornando-se uma das maiores contribuições para a alta do S&P 500 — justamente porque a empresa praticamente não fez grandes investimentos de capital em infraestrutura de IA.
Não é que “a Apple venceu na IA”; o mercado fez uma distinção brutal dentro do setor de tecnologia: operadores de IA que queimam dinheiro versus empresas que não queimam dinheiro e têm fluxos de caixa previsíveis. Meta, Nvidia, AMD e Micron estão no primeiro grupo; Apple, Coca-Cola, Procter & Gamble, Pfizer e Eli Lilly, no segundo. O mercado de ações chinês foi quase um espelho: o índice ChiNext caiu mais de 4%, com CPO, PCB e semicondutores entre os setores com maiores perdas; apenas três setores fecharam em alta: telecomunicações, bancos e petróleo.
As ações chinesas e as americanas tiveram movimentos raramente tão alinhados: investidores saíram de tecnologia e crescimento e correram para bancos, petróleo, telecomunicações, títulos do Tesouro e ações defensivas de consumo. Não é uma narrativa nacional; é a mesma escolha feita pelo capital global no mesmo momento.
A linha oculta: a vulnerabilidade do PHP não é um detalhe, mas o primeiro caso em larga escala de “ataques acelerados por IA”
A vulnerabilidade do PHP mencionada pelo usuário, identificada pelos códigos CVE-2026-109618 e CVE-2026-109619, recebeu nota 9,2 em ambas as avaliações CVSS v4.0 e é classificada como execução remota de código: um atacante pode fazer um servidor executar código malicioso sem precisar entrar em uma conta ou ter a senha de administrador.
O patch foi lançado em 21 de outubro, mas os detalhes da vulnerabilidade vazaram antes do anúncio oficial. O diretor de tecnologia da Cloudflare afirmou que, nos 45 minutos após a divulgação pública, as tentativas de ataque chegaram às dezenas de milhares; em duas horas, subiram para centenas de milhares e, depois, alcançaram a casa dos milhões. 32 serviços governamentais on-line do Reino Unido ficaram fora do ar, o sistema de identidade digital DigiD dos Países Baixos foi temporariamente desativado, e o Ministério das Finanças e a Agência Tributária do Japão, a Nomura Securities, o Mitsubishi UFJ, a All Nippon Airways e a JR East adotaram medidas de emergência. Dados da UptimeRobot mostram que, em 21 de outubro, os alertas de interrupção da plataforma por minuto saltaram de cerca de 3.300, em condições normais, para aproximadamente 37 mil; em determinado momento, o número de alertas nos nós de monitoramento europeus chegou a cerca de 20 vezes o habitual.
O motivo pelo qual essa vulnerabilidade merece entrar na lista de “más notícias” não é que ela tenha derrubado diretamente o mercado de ações naquele dia — não derrubou. É que ela expôs uma fragilidade estrutural: uma falha de gerenciamento de memória existente há anos, em uma era de descoberta e exploração de vulnerabilidades assistidas por IA, teve o intervalo entre a divulgação e a transformação em arma em larga escala reduzido a poucas horas. A infraestrutura da internet tradicional está sendo examinada, sondada e explorada a uma velocidade muito superior à de antes. A primeira reação de governos, bancos e empresas é interromper proativamente as operações — porque o risco de continuar funcionando pode ser maior do que o prejuízo de parar.
Isso criou um estranho paralelo com o sentimento do mercado naquele dia: quando a “incerteza” vem ao mesmo tempo da geopolítica, do financiamento e do código que sustenta a infraestrutura, o dinheiro não tenta distinguir os riscos; primeiro sai dos lugares onde seria preciso distingui-los.
Afinal, o que está acontecendo de tão importante no mundo?
Não há um único grande acontecimento. Parece mais que várias forças colidiram na mesma semana:
O relógio militar no Oriente Médio está correndo, e o petróleo traduz o risco geopolítico em pressão sobre a inflação e os juros; a conta dos investimentos de capital em IA começou a ser examinada linha por linha pelo mercado de títulos, e os CDS da Meta e o fluxo de caixa livre negativo tornam impossível ignorar o intervalo entre “investimento” e “retorno”; a fragilidade da infraestrutura fundamental está se manifestando em questão de horas, fazendo com que o “risco tecnológico” deixe de ser um conceito abstrato.
Esses três fatores não têm uma relação direta de causa e efeito entre si, mas juntos alteram o orçamento de risco dos investidores. Quando os custos de financiamento podem subir, o fornecimento de energia pode ser interrompido e até códigos fundamentais, em funcionamento há mais de uma década, podem se tornar uma superfície de ataque da noite para o dia, a escolha dos fundos de hedge é mecânica: reduzir a duração, encurtar o tempo de espera pelo retorno e transferir posições para ativos que gerem caixa desde já e cujo fluxo de caixa não dependa de narrativas sobre financiamento externo.
Apple, Coca-Cola, bancos, petróleo, títulos do Tesouro — a valorização conjunta desses “ativos à moda antiga” não se deve a terem ficado repentinamente mais atraentes, mas ao fato de que, em um momento em que várias incertezas se intensificam ao mesmo tempo, “poder manter o investimento sem precisar acreditar em muita coisa” se tornou, por si só, uma característica rara.
Quanto às ações de tecnologia, o problema não é o desaparecimento da demanda. Jensen Huang diz que a demanda por capacidade computacional continua extremamente forte, e isso provavelmente é verdade. Mas o que o mercado negociava naquele dia não era “há alguém querendo chips?”, e sim “de onde virá o dinheiro de quem quer os chips e quanto tempo levará para recuperá-lo?”. Quando os mercados de títulos e de ações começam a fazer essa pergunta ao mesmo tempo, a volatilidade das ações de tecnologia não vai acabar só porque uma empresa divulgou resultados razoáveis.
O que realmente vale a pena acompanhar não é quanto o Nasdaq caiu em um determinado dia, mas o que acontecerá nos próximos trimestres: se o fluxo de caixa livre da Meta conseguirá se manter estável enquanto os investimentos de capital continuam crescendo; se os spreads de crédito vão diminuir ou continuar se ampliando; e se, caso o petróleo permanecer acima de US$ 110, a “demanda por proteção” por títulos de longo prazo continuará sendo suficiente para conter as expectativas de inflação. Essas três tendências determinarão melhor a direção do próximo movimento do mercado do que qualquer boato sobre liquidações forçadas.
$BTC $ETH $BNB