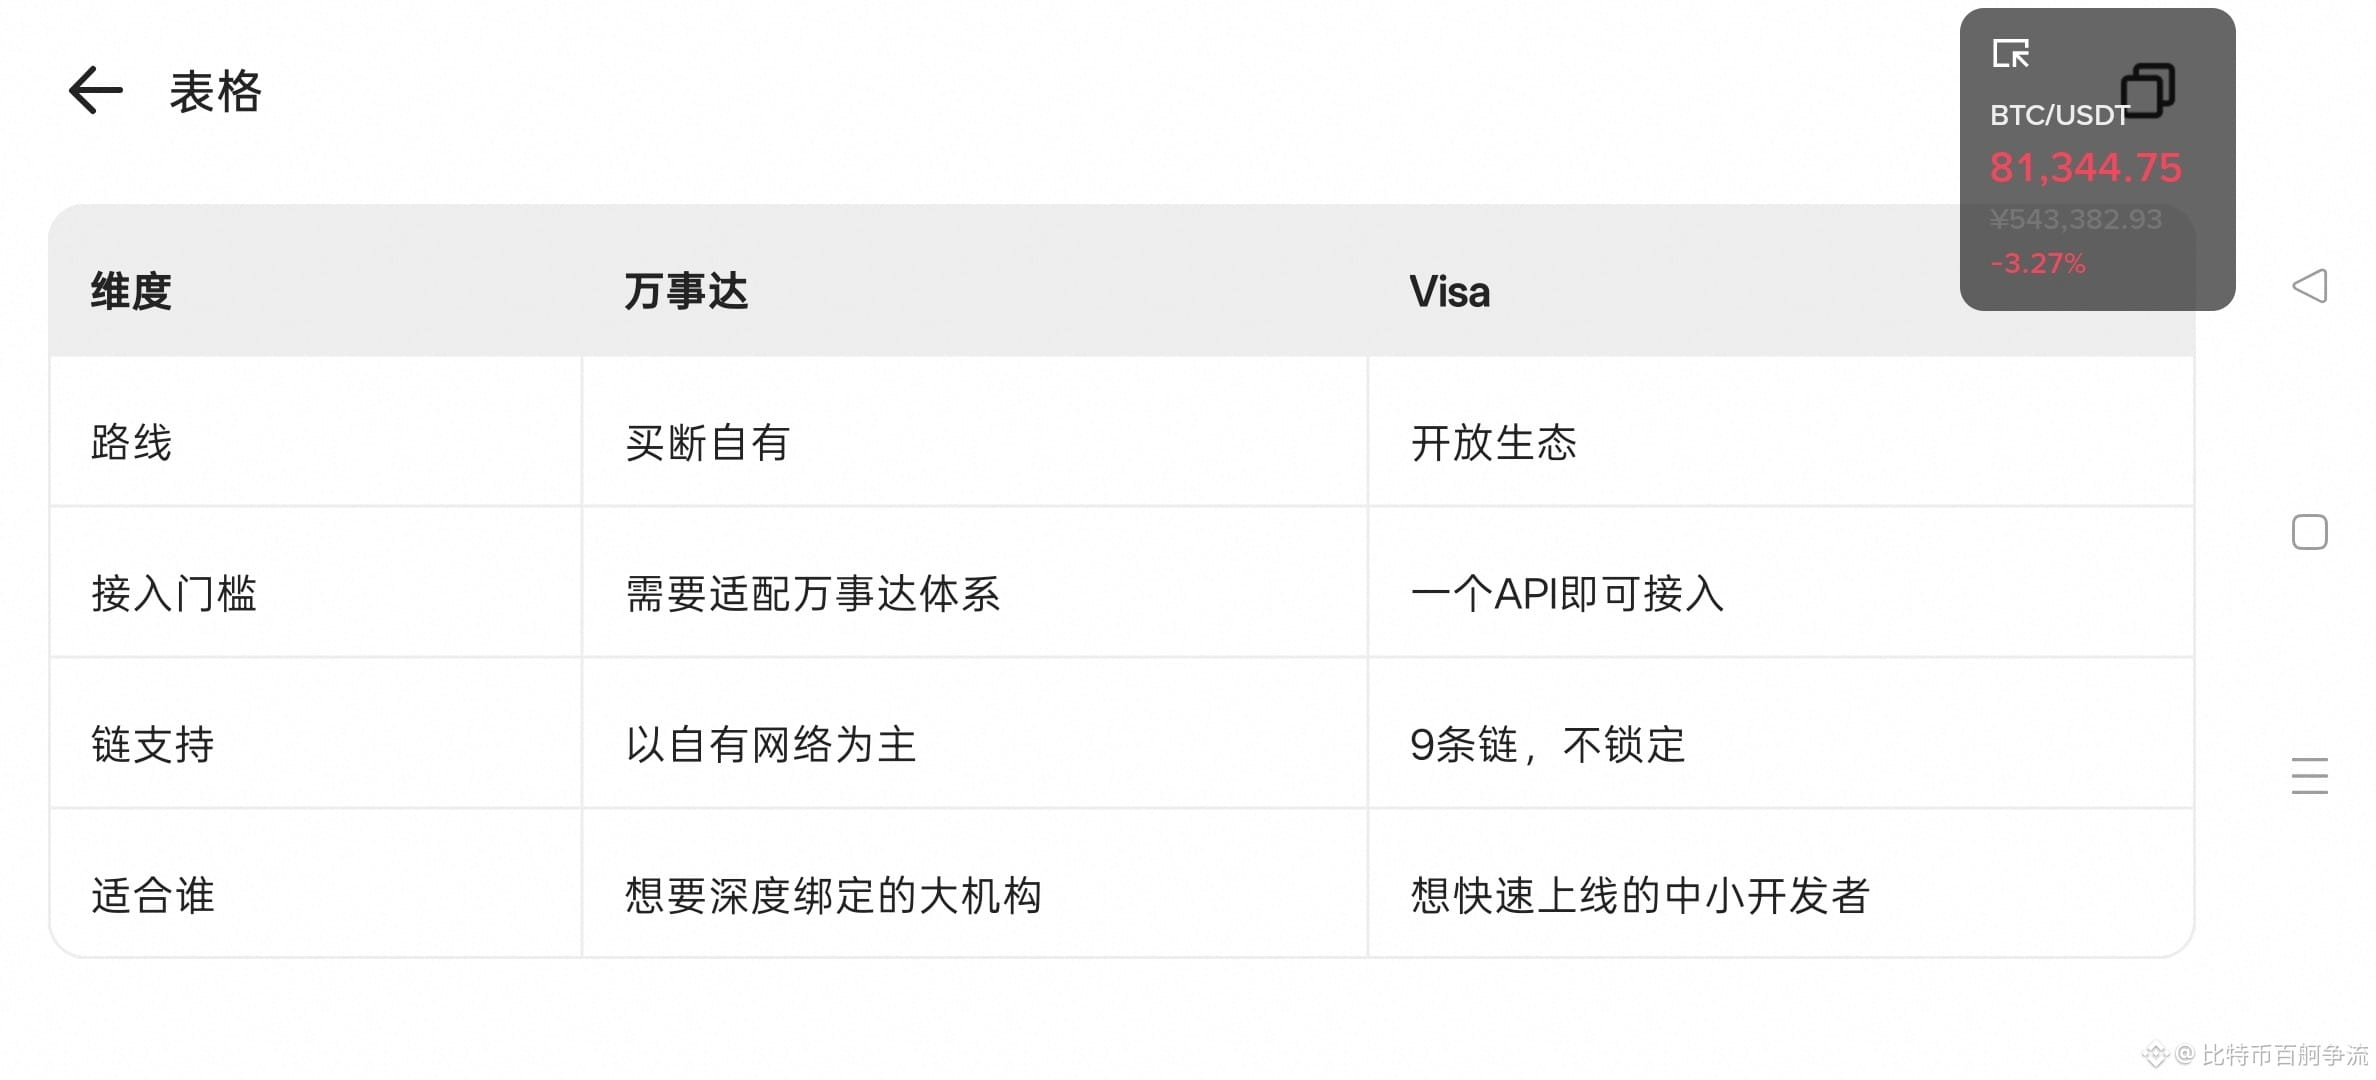
A disputa entre Visa e Mastercard pelos pagamentos com stablecoins:
Recentemente, a Visa está negociando a aquisição da empresa de custódia de criptoativos Fireblocks por cerca de US$ 2,5 bilhões.
A estratégia da Mastercard:
A Mastercard segue uma estratégia de alto investimento: "comprar a infraestrutura e construir a própria rede":
Aquisição da BVNK por US$ 1,8 bilhão, comprando diretamente uma empresa de infraestrutura de stablecoins e integrando essa capacidade à própria rede.
Obteve uma BitLicense de Nova York, que permite operar legalmente com criptoativos.
Criou sua própria Multi-Token Network (rede multimoedas) para ajudar instituições financeiras a emitir e administrar stablecoins.
Lançou a Global Money Platform, que permite, por meio de uma única API, converter entre moeda fiduciária e stablecoins, pagar com cartão e fazer transferências.
Já oferece suporte a diversas stablecoins, como USDC, PYUSD, FIUSD e USDG, e a cartões com stablecoins em mais de 130 países.
Lógica central: possuir os próprios canais e definir as próprias regras.
E a vantagem da Visa: integração mais fácil.
A Visa segue uma estratégia de baixo investimento, baseada em "ecossistema aberto + integração fácil", que favorece os parceiros:
Lógica central: não construir os próprios canais, mas permitir que todos se conectem facilmente à minha rede.
Então, por que a grande maioria dos cartões U disponíveis no mercado é da Mastercard?
Vantagem de pioneira: os bancos chineses se anteciparam.
Os cartões U da Visa chegaram tarde ao mercado e havia poucos emissores. Naturalmente, os usuários foram conquistados primeiro pela Mastercard.
Na China continental, os cartões U da Mastercard têm "vantagem de pioneira + efeito de rede", e fica muito difícil para a Visa alcançá-la depois.
Recentemente, a Visa está negociando a aquisição da empresa de custódia de criptoativos Fireblocks por cerca de US$ 2,5 bilhões.
A estratégia da Mastercard:
A Mastercard segue uma estratégia de alto investimento: "comprar a infraestrutura e construir a própria rede":
Aquisição da BVNK por US$ 1,8 bilhão, comprando diretamente uma empresa de infraestrutura de stablecoins e integrando essa capacidade à própria rede.
Obteve uma BitLicense de Nova York, que permite operar legalmente com criptoativos.
Criou sua própria Multi-Token Network (rede multimoedas) para ajudar instituições financeiras a emitir e administrar stablecoins.
Lançou a Global Money Platform, que permite, por meio de uma única API, converter entre moeda fiduciária e stablecoins, pagar com cartão e fazer transferências.
Já oferece suporte a diversas stablecoins, como USDC, PYUSD, FIUSD e USDG, e a cartões com stablecoins em mais de 130 países.
Lógica central: possuir os próprios canais e definir as próprias regras.
E a vantagem da Visa: integração mais fácil.
A Visa segue uma estratégia de baixo investimento, baseada em "ecossistema aberto + integração fácil", que favorece os parceiros:
Lógica central: não construir os próprios canais, mas permitir que todos se conectem facilmente à minha rede.
Então, por que a grande maioria dos cartões U disponíveis no mercado é da Mastercard?
Vantagem de pioneira: os bancos chineses se anteciparam.
Os cartões U da Visa chegaram tarde ao mercado e havia poucos emissores. Naturalmente, os usuários foram conquistados primeiro pela Mastercard.
Na China continental, os cartões U da Mastercard têm "vantagem de pioneira + efeito de rede", e fica muito difícil para a Visa alcançá-la depois.