


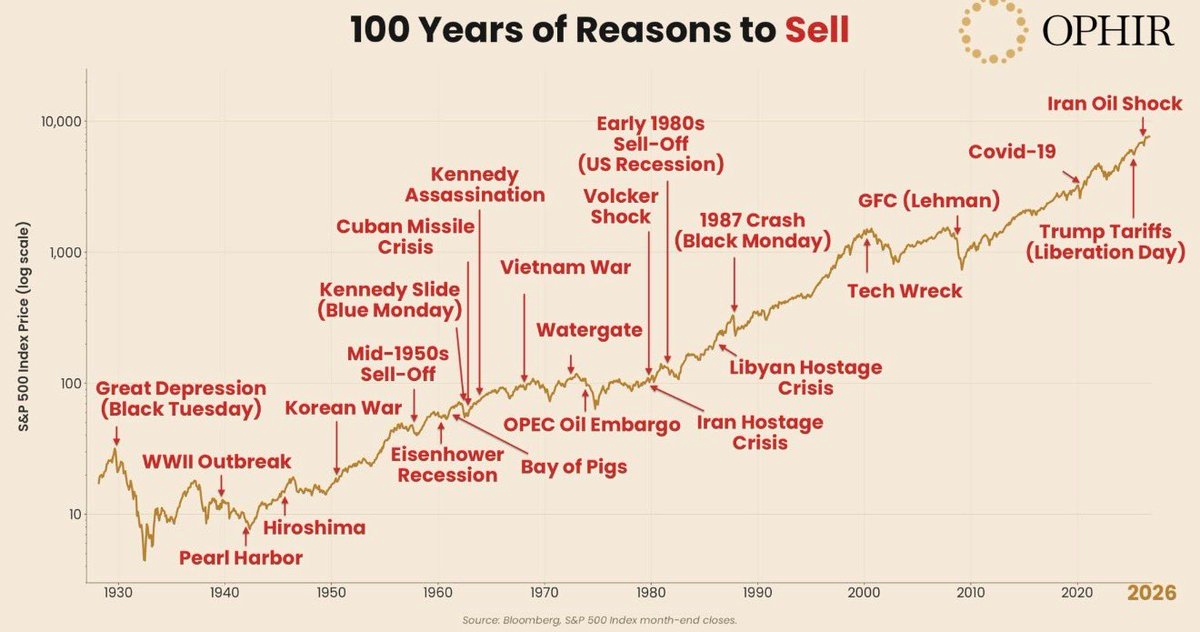
O gráfico destaca mais de 25 acontecimentos, cada um oferecendo um «motivo lógico para vender»: a Grande Depressão, a Segunda Guerra Mundial, a Crise dos Mísseis de Cuba, o embargo petrolífero, a queda de 1987, a bolha das pontocom, o colapso do Lehman Brothers, a COVID-19, as tarifas e o choque do petróleo iraniano.
Apesar de tudo isto, o S&P 500 subiu de cerca de 17 pontos em 1928 para mais de 7.700 atualmente.
Mas a lição mais profunda vai além de «o mercado está sempre a subir». Os dados contam uma história mais precisa.
1. As quedas são a regra, não a exceção
• O índice apresentou um retorno anualizado de aproximadamente 10% desde 1928.
• Terminou em alta em aproximadamente 73% dos anos civis.
• Ainda assim, em 62% dos anos houve uma correção intranual de pelo menos 10%, com uma queda média intranual de cerca de 16%.
A conclusão: a volatilidade é o preço dos retornos, não uma prova de que o mercado está avariado.
2. Os tempos de recuperação variam de crise para crise
• Grande Depressão: uma queda de aproximadamente 82%. Os investidores tiveram de esperar até 1945 para recuperar as perdas, mesmo com os dividendos reinvestidos.
• Crise financeira de 2008: uma queda de cerca de 57%, com recuperação em 2013.
• COVID-19 em 2020: uma queda de cerca de 34% em 33 dias, seguida de uma recuperação em cinco meses.
• Tarifas de 2025: uma queda de cerca de 19%, seguida de uma recuperação em aproximadamente três meses.
A conclusão: ninguém sabe de antemão quanto tempo vai durar uma crise. É por isso que o seu horizonte de investimento é mais importante do que a sua capacidade de prever o futuro.
3. O custo de sair do mercado pode ser maior do que o custo de uma queda
De acordo com dados da J.P. Morgan, um investimento de $10,000 no S&P 500 entre 2006 e 2025 cresceu para $80,619.
Mas perder apenas os 10 melhores dias de negociação — aproximadamente 0,2% dos dias de negociação — reduziu o valor final para $35,866.
A ironia? A maioria dos melhores dias ocorreu no espaço de duas semanas após os piores dias, precisamente quando o medo estava no auge.
4. O maior problema é comportamental, não é puramente determinado pelo mercado
Em 2024, o investidor médio em fundos de ações obteve um retorno de 16,5%, enquanto o próprio índice rendeu 25%.
O mercado não criou essa diferença. Foram as decisões dos investidores de entrar e sair do mercado.
Uma ressalva metodológica importante:
O gráfico abrange apenas o mercado dos EUA, historicamente um dos mercados com melhor desempenho — um exemplo clássico de viés de sobrevivência. Também exclui a inflação.
Portanto, a lição não é «compre qualquer coisa e mantenha-a para sempre».
É esta:
Diversificação + um horizonte de investimento longo + um plano escrito que siga durante o pânico, em vez de o criar no meio dele.
Em suma:
As manchetes respondem à pergunta: «O que está a acontecer neste momento?»
Mas os retornos a longo prazo dependem de uma pergunta diferente:
«Consigo suportar o que está a acontecer?»
