Com uma multa bilionária pairando sobre ela, a Meta apresentou um relatório trimestral que calou os vendidos.
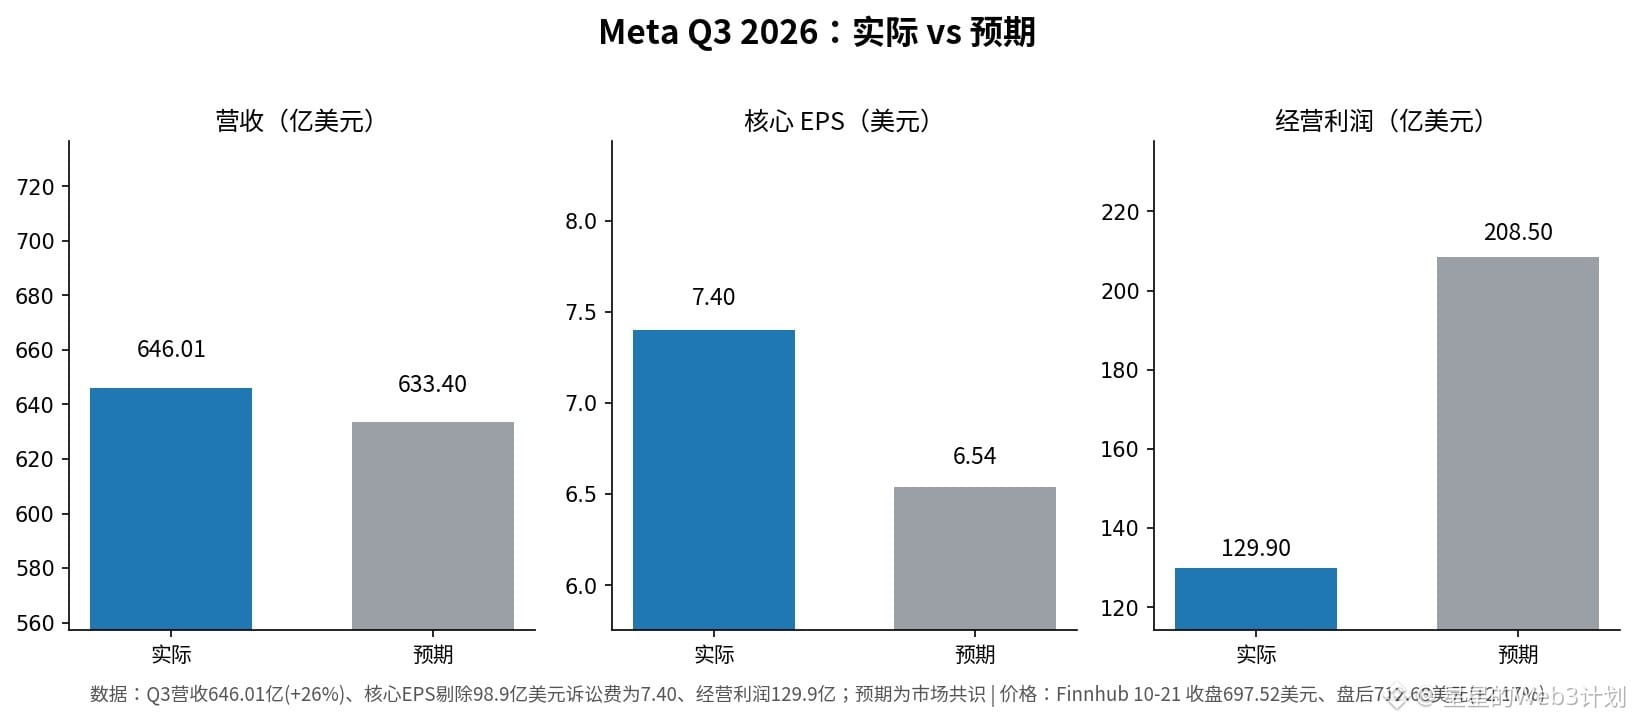
A receita do 3º trimestre foi de US$ 64,601 bilhões, alta de 26% em relação ao ano anterior e acima dos US$ 63,34 bilhões esperados.
Depois de desembolsar US$ 9,89 bilhões para um acordo em um processo sobre adolescentes, o lucro operacional ficou em apenas US$ 12,99 bilhões, bem abaixo dos US$ 20,85 bilhões esperados.
Excluindo a multa, o EPS ajustado foi de US$ 7,40, muito acima dos US$ 6,54 esperados.
As impressões de anúncios subiram 10%, e o preço médio dos anúncios, 14%: a segmentação precisa por IA está, de fato, fazendo os anunciantes investirem.
A previsão de receita para o 4º trimestre é de US$ 73 a 76 bilhões, com ponto médio acima dos US$ 73,57 bilhões esperados.
Zuckerberg também anunciou um desdobramento de ações de 2 para 1 em 2027 e a emissão de ações Classe C sem direito a voto: o bolo pode ser dividido, mas os direitos de voto continuam intactos.
No after-market, as ações chegaram a subir quase 4%, mas recuaram para US$ 712,68 (+2,17%) às 20h, horário da Costa Leste dos EUA. Depois de cinco dias seguidos de queda, foi um primeiro respiro.
Na minha opinião, é melhor encarar essa recuperação como um repique técnico e observar, sem correr atrás. Os pontos de invalidação são claros: se o crescimento dos anúncios desacelerar no 4º trimestre ou se o teto dos investimentos de capital para 2027 subir novamente, esta recuperação será apenas pontual.
Você prefere ver a narrativa de “lucro ajustado + desdobramento” continuar ou esperar a definição do teto de gastos para 2027 antes de avaliar?
$META $QQQ
#Meta财报 #CapExdeIA
O conteúdo acima não constitui recomendação de investimento. DYOR; negociar envolve riscos.