

1. O que o PENDLE realmente faz? Não é um token DeFi comum
No mercado de criptomoedas, a maioria das pessoas presta atenção à alta dos preços, ao volume de negociação, à entrada de capital e à próxima narrativa em alta.
Mas acredito que, para avaliar de verdade um projeto, devemos começar com três perguntas:
Quem paga? Para onde vai o dinheiro? E quanto o Token poderá receber no final?
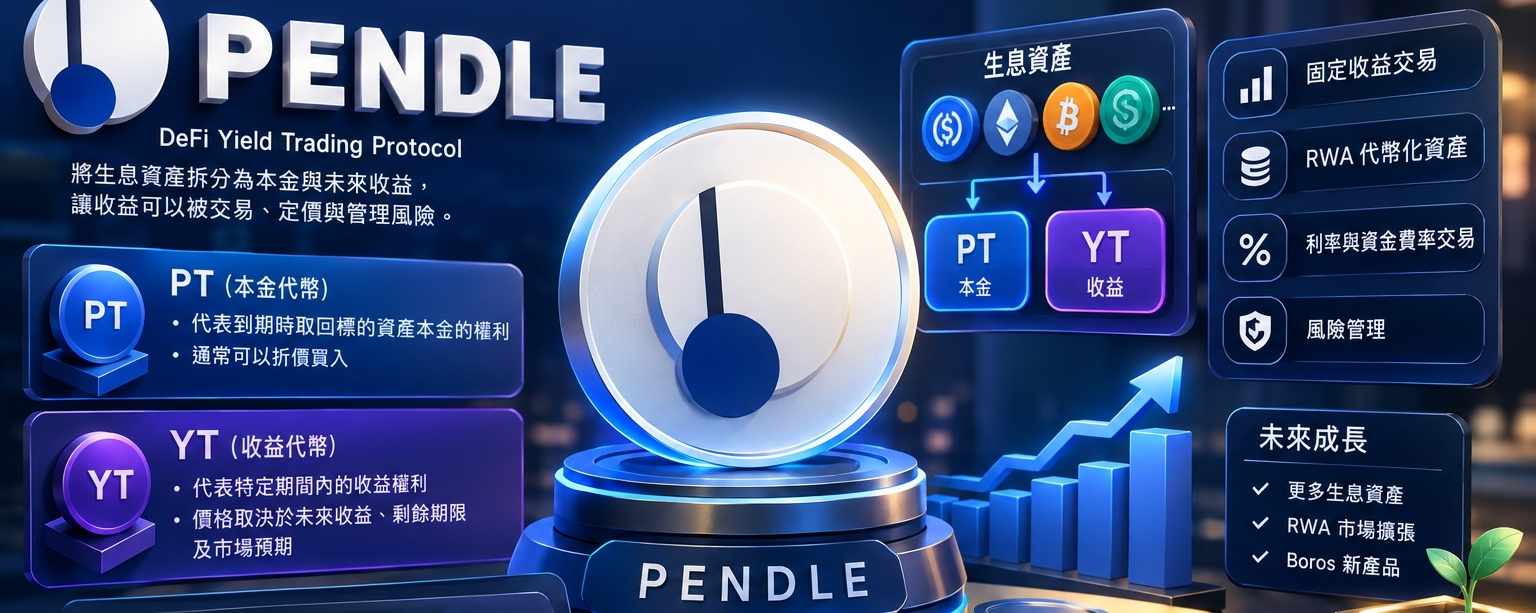
A Pendle Finance, à qual pertence o PENDLE, tem como atividade principal dividir ativos que geram rendimento em principal e rendimentos futuros, permitindo que os usuários negociem cada um separadamente.
Seus principais produtos incluem:
**PT (token de principal):** representa o direito de receber de volta o principal do ativo subjacente no vencimento. Geralmente, pode ser comprado com desconto e, desde que as condições sejam atendidas, dá direito a receber o ativo subjacente no vencimento.
**YT (token de rendimento):** representa o direito aos rendimentos durante um período específico. O seu preço depende dos rendimentos efetivamente obtidos no futuro, do prazo restante e das expectativas do mercado.
O valor deste mecanismo está em transformar ativos geradores de rendimento, que antes só podiam ser detidos passivamente, em produtos financeiros que podem ser negociados, avaliados e geridos em termos de risco.
Por exemplo, se um PT que pode ser resgatado no vencimento por um ativo subjacente no valor de 1 dólar for comprado por 0,95 dólares, a sua detenção até ao vencimento, cumprindo as condições de resgate e ignorando outros riscos e custos, corresponderá a um rendimento nominal de cerca de 5,26%.
Este é apenas um cálculo ilustrativo; não significa que o mercado ofereça atualmente o mesmo retorno, nem que todos os PT estejam isentos de riscos.
O potencial a longo prazo da Pendle está na possibilidade de se tornar uma infraestrutura de negociação importante para o mercado de rendimentos em DeFi.
2. Modelo de negócio da PENDLE: quem paga?
As principais receitas da Pendle provêm das taxas relacionadas com a negociação de rendimentos e das taxas geradas pela atividade de negociação de PT e YT.
Quando os utilizadores querem fixar rendimentos futuros, negociar variações de rendimento ou gerir os riscos de diferentes ativos geradores de rendimento, poderão recorrer aos produtos da Pendle.
Por isso, o valor comercial da Pendle está intimamente relacionado com os seguintes fatores:
Primeiro, se a quantidade de ativos geradores de rendimento na plataforma continua a aumentar.
Segundo, se os mercados de PT e YT têm liquidez suficiente.
Terceiro, se os utilizadores continuam a negociar, em vez de participarem apenas durante campanhas de incentivos de curta duração.
Quarto, se o protocolo consegue transformar a atividade de negociação em receitas sustentáveis.
Importa ter em atenção que TVL não é o mesmo que receita, muito menos que lucro.
Mesmo que o protocolo bloqueie um grande volume de ativos, o modelo de negócio poderá continuar a ser frágil se a atividade de negociação for insuficiente, as receitas de taxas forem baixas ou os utilizadores permanecerem na plataforma sobretudo devido às recompensas em tokens.
O que realmente importa é a qualidade das receitas, não apenas perseguir números elevados de TVL.
3. Fundamentos e avaliação: o PENDLE está mesmo barato?
Com base em dados públicos de outubro de 2026, a Pendle apresentou um TVL na ordem dos 1,1 mil milhões de dólares e uma capitalização de mercado em circulação na ordem das centenas de milhões de dólares.
Os dados públicos também indicam que a receita do protocolo nos últimos 30 dias foi de cerca de 510 mil dólares.
Os valores acima são referências relativas a um momento específico e podem mudar com as variações de preço, os fluxos de capital e as receitas. Não devem ser considerados cotações em tempo real.
Supondo uma receita do protocolo de 510 mil dólares nos últimos 30 dias, a anualização simples resulta em cerca de 6,12 milhões de dólares.
Se forem usadas definições de receita diferentes, provenientes de outras plataformas de dados, os resultados anualizados poderão variar. Por isso, ao avaliar o preço, é essencial confirmar se estamos a considerar a receita do protocolo, a receita dos detentores ou o total das taxas de transação.
A fórmula básica é:
Capitalização de mercado ÷ receita anualizada do protocolo = múltiplo de avaliação da receita.
Se a capitalização de mercado for de 380 milhões de dólares e a receita anualizada do protocolo for de 14,7 milhões de dólares, o múltiplo de avaliação da receita será de cerca de 25,9 vezes.
Isto significa que o mercado está a pagar um prémio pela expectativa de crescimento futuro da Pendle.
Este múltiplo não significa necessariamente que o ativo esteja caro ou barato.
Se as receitas continuarem a crescer e o mecanismo de recompra for eficaz, a avaliação poderá ser razoável. Se as receitas estagnarem e o TVL continuar a diminuir, o mercado poderá reduzir o múltiplo de avaliação.
Por isso, não se pode concluir que o PENDLE está subavaliado apenas porque caiu em relação ao seu máximo histórico.
4. Principal fator positivo do PENDLE: recompra e captura de valor pelo token
Um dos aspetos mais importantes a acompanhar no PENDLE é a relação entre a receita do protocolo e as recompras do token.
Os mecanismos de distribuição de taxas descritos na documentação oficial da Pendle incluem a utilização de uma parte elegível das receitas para recomprar PENDLE.
Isto significa que a atividade comercial do protocolo poderá transformar-se em procura de tokens no mercado.
No entanto, é preciso distinguir três conceitos:
Recompra não significa queima.
Se, depois de recomprados pelo protocolo, os tokens continuarem numa carteira, não se pode considerar que a oferta em circulação tenha sido reduzida permanentemente.
Recompra não significa dividendos em dinheiro.
Ter PENDLE não significa que todos recebam diretamente rendimentos em dólares, de acordo com a quantidade de tokens que possuem.
A recompra também não garante a valorização do token.
Se houver pressão vendedora no mercado, aumento da oferta ou queda das receitas do protocolo, a procura gerada pelas recompras poderá não ser suficiente para compensar os outros fatores.
Por isso, ao analisar o PENDLE, deve acompanhar-se continuamente o montante efetivamente recomprado, os registos das transações on-chain, o destino dos tokens e a proporção das recompras em relação à capitalização de mercado em circulação.
A captura de valor pelo token só será mais convincente se as receitas crescerem, as recompras forem contínuas e a pressão da oferta estiver controlada.
5. Tokenomics: a questão da oferta não pode ser ignorada
A alocação de tokens da equipa e dos investidores da Pendle encontra-se numa fase diferente da dos projetos iniciais.
No entanto, a conclusão da aquisição gradual dos tokens da equipa e dos investidores não significa que a oferta de tokens deixe de aumentar.
É ainda necessário acompanhar as emissões de incentivos, as alterações na oferta em circulação e a origem das recompensas de staking.
Se as recompensas de staking vierem sobretudo da emissão de novos tokens, e não das receitas efetivas do protocolo, a taxa de retorno nominal poderá ser elevada, sem que o poder de compra real aumente necessariamente.
Os investidores devem perguntar:
Quanto aumenta a oferta de novos tokens por ano?
Quantos tokens podem ser absorvidos pelas recompras do protocolo?
Que parte das receitas dos detentores provém de receitas comerciais reais?
A subida do preço do token deve-se apenas ao sentimento do mercado a curto prazo?
Uma tokenomics verdadeiramente valiosa não consiste em apresentar números de recompensas atraentes, mas em alinhar progressivamente as receitas do protocolo com os interesses a longo prazo dos detentores do token.
6. Oportunidades de crescimento a longo prazo do PENDLE
Na minha opinião, o que torna a Pendle digna de análise não é apenas a negociação atual de rendimentos em DeFi, mas também os mercados financeiros em que poderá vir a expandir-se.
1. Rendimento fixo
As finanças tradicionais dispõem de obrigações, swaps de taxas de juro e ferramentas de gestão de rendimentos.
A Pendle divide os ativos geradores de rendimento em capital e direitos sobre rendimentos, permitindo aos utilizadores negociar rendimentos futuros.
Se o mercado de rendimento fixo on-chain continuar a amadurecer, a Pendle poderá beneficiar de uma procura mais ampla por gestão de rendimentos.
2. Ativos tokenizados do mundo real (RWA)
Se a tokenização de títulos do Tesouro dos EUA, fundos e outros ativos geradores de rendimento continuar a desenvolver-se, estes ativos poderão dar origem a novos mercados de PT e YT.
No entanto, o crescimento do mercado de RWA não significa que todos os ativos serão negociados através da Pendle.
O que realmente importa acompanhar são os ativos efetivamente listados, o volume de negociação, o TVL, as receitas do protocolo e a retenção de utilizadores.
3. Negociação de taxas de juro e taxas de financiamento
A Pendle também está a explorar produtos relacionados com taxas de financiamento e outros mercados de rendimento.
Se os novos produtos gerarem uma procura de negociação contínua, poderão alargar as fontes de receita.
Mas o lançamento de um novo produto não significa que este será bem-sucedido; é necessário validá-lo através das receitas e da atividade de negociação efetivas.
7. Principais riscos do PENDLE
Primeiro, o TVL pode diminuir.
Se os utilizadores transferirem os seus fundos para outros protocolos de rendimento, a atividade de negociação e as receitas da Pendle poderão ser afetadas.
Segundo, a procura por negociação de rendimentos é cíclica.
Quando os rendimentos do mercado caem, as recompensas por pontos diminuem ou outros ativos geradores de rendimento perdem atratividade, a procura por YT poderá também diminuir.
Terceiro, a avaliação poderá já refletir antecipadamente o crescimento.
Se o mercado já tiver fixado o preço com base no crescimento das receitas ao longo de muitos anos, mesmo que o protocolo continue a operar, um crescimento das receitas abaixo das expectativas poderá levar a uma correção da avaliação.
Quarto, riscos dos contratos inteligentes e dos ativos subjacentes.
A Pendle não elimina os riscos de crédito, de desancoragem, de liquidez ou dos contratos inteligentes dos ativos subjacentes.
Quinto, as recompras poderão não compensar a pressão da oferta.
Se as receitas do protocolo diminuírem ou se a nova oferta gerar pressão vendedora contínua, o mecanismo de recompra poderá não ser suficiente para sustentar o preço do token.
8. Estimativa de um preço razoável para o PENDLE: o crescimento das receitas é fundamental
Podemos usar o mesmo modelo para testar cenários de preço com diferentes taxas de crescimento das receitas e múltiplos de avaliação.
Fórmulas de cálculo:
Capitalização de mercado razoável = receita anualizada do protocolo × múltiplo de avaliação.
Preço do modelo = capitalização de mercado razoável ÷ quantidade de tokens em circulação.
Supondo uma receita anualizada do protocolo de 14,7 milhões de dólares e uma oferta em circulação constante:
Se as receitas se mantiverem no nível de referência atual, uma avaliação de 10 vezes as receitas corresponderá a um preço de cerca de 0,85 dólares.
Se as receitas crescerem 2 vezes, uma avaliação de 20 vezes as receitas corresponderá a um preço de cerca de 3,38 dólares.
Se as receitas crescerem 5 vezes, uma avaliação de 20 vezes as receitas corresponderá a um preço de cerca de 8,46 dólares.
Se as receitas crescerem 10 vezes, uma avaliação de 20 vezes as receitas corresponderá a um preço de cerca de 16,92 dólares.
Todos os valores acima são cenários do modelo, não previsões de preço, e não significam que as receitas atingirão necessariamente esses níveis.
Este modelo ilustra uma coisa:
O potencial de valorização futura do PENDLE depende de três variáveis: o crescimento das receitas, o múltiplo de avaliação e a oferta de tokens.
Mesmo que as receitas cresçam 5 vezes, se o mercado reduzir simultaneamente o múltiplo de avaliação, o preço poderá não atingir o valor esperado.
Por outro lado, se as receitas continuarem a crescer, as recompras forem eficazes e o mercado estiver disposto a atribuir um prémio de crescimento razoável, o PENDLE poderá voltar a alcançar uma avaliação mais elevada.
9. A minha avaliação final
Na minha opinião, o PENDLE merece ser considerado um dos projetos candidatos a estar subavaliado no setor DeFi em 2026.
As suas vantagens incluem:
Um modelo de negócio claro baseado na negociação de rendimentos.
Receitas do protocolo que podem ser verificadas.
Um mecanismo oficial de distribuição de taxas que inclui a recompra de tokens.
Potencial para beneficiar do desenvolvimento dos mercados de rendimento fixo on-chain e de RWA.
No entanto, continua exposto a riscos como as variações do TVL, a natureza cíclica das receitas, a emissão de tokens e a compressão dos múltiplos de avaliação.
Por isso, não consideraria o PENDLE barato apenas porque caiu em relação ao seu máximo histórico.
O que realmente importa é saber se as receitas continuarão a crescer, se as recompras serão efetivamente executadas e se a capacidade do token para capturar valor irá melhorar.
Se estas três condições se verificarem ao mesmo tempo, a tese de investimento a longo prazo no PENDLE será mais convincente.
Se as receitas continuarem a cair, as recompras enfraquecerem e a pressão da oferta persistir, uma forte queda do preço não significa que o token esteja subavaliado.
O mais importante ao investir não é procurar a moeda que mais caiu, mas encontrar ativos cujo preço de mercado diverge do seu valor real futuro.
#PENDLE #DeFi #Criptomoedas #RWA #Tokenomics #AnáliseFundamental #InvestimentoEmCripto
