


O secretário do Tesouro dos EUA, Scott Bessent, comparou a histórica legislação sobre stablecoins da administração Trump às reformas bancárias promulgadas durante a presidência de Abraham Lincoln, traçando paralelos entre duas iniciativas, separadas por mais de 160 anos, para estabelecer uma estrutura nacional para a moeda americana.
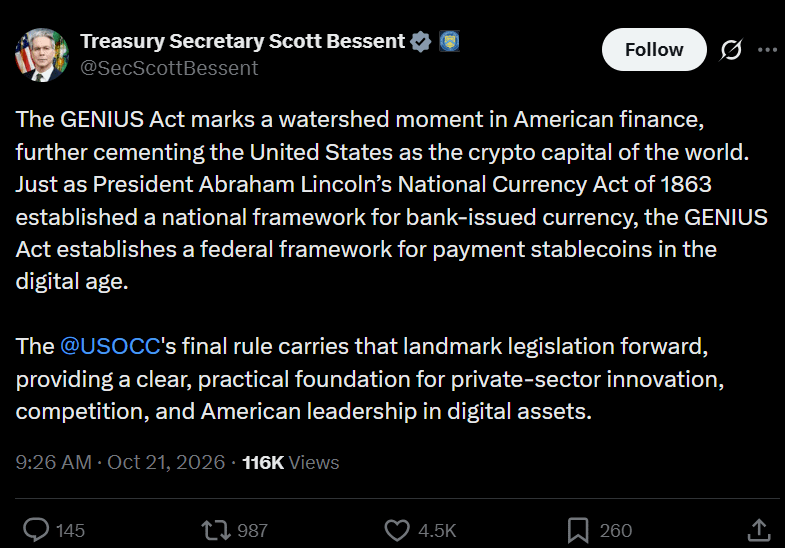
Em uma publicação feita na quarta-feira no X, Bessent elogiou a regra final do Gabinete do Controlador da Moeda (OCC) que implementa a Lei GENIUS, chamando a legislação de “um divisor de águas nas finanças americanas”.
Bessent traçou um paralelo com a Lei da Moeda Nacional de 1863, que estabeleceu uma estrutura federal para que bancos autorizados nacionalmente emitissem moeda. Ele argumentou que a Lei GENIUS cumpre um propósito semelhante para as stablecoins de pagamento na era digital.
Bessent afirmou que a regra da OCC apoiaria “a inovação do setor privado, a concorrência e a liderança dos Estados Unidos em ativos digitais.”
Fonte: Scott Bessent
Conforme noticiado pela Cointelegraph na quarta-feira, a OCC finalizou regras que regulamentam as reservas, os resgates e os serviços relacionados a stablecoins. A entrada em vigor das regras está prevista para 18 de janeiro de 2027.
Jonathan Gould, controlador da moeda, descreveu as regulamentações como uma “estrutura clara e prática para a inovação em stablecoins de pagamento.”
O que as regras da OCC para stablecoins significam para os emissores
A GENIUS Act, sancionada em 2025, estabeleceu uma estrutura regulatória federal para stablecoins de pagamento. A regra final da OCC define como essa estrutura será aplicada aos emissores sob sua supervisão, incluindo requisitos para reservas, resgates e gestão de riscos.
A partir de 18 de janeiro de 2027, as empresas que emitirem stablecoins de pagamento nos Estados Unidos geralmente precisarão de aprovação regulatória nos termos da GENIUS Act. A emissão de stablecoins sem a autorização exigida poderá acarretar penalidades.
A OCC afirmou que a regra final abrange bancos nacionais, associações federais de poupança, filiais federais de bancos estrangeiros e empresas não bancárias que busquem aprovação para emitir stablecoins de pagamento sob supervisão federal. Ela também abrange determinados emissores estrangeiros de stablecoins de pagamento.
As regras surgem em um momento em que as stablecoins denominadas em dólares ganham espaço em pagamentos e transferências de dinheiro, embora o crescimento de sua oferta total tenha estagnado.