


A mais recente pesquisa da Reuters com economistas revela uma grande mudança nas expectativas do mercado em relação às taxas de juros do Fed: diminuíram as expectativas de um aumento em outubro, enquanto uma nova alta em dezembro se tornou consenso unânime entre todos os economistas consultados. O dilema central é a combinação de uma economia resiliente e uma inflação persistente, que deixa a política monetária em uma encruzilhada.
Na pesquisa realizada de 16 a 20 de outubro, 94 economistas previram que o Comitê Federal de Mercado Aberto (FOMC) manterá a taxa dos fundos federais inalterada, entre 3,75% e 4,00%, na reunião de 27 e 28 de outubro, em linha com as expectativas do mercado. Em comparação com a pesquisa do mês passado, quando menos da metade esperava uma alta em dezembro, desta vez os 100 entrevistados previram uma nova elevação nesse mês. O Fed já havia aumentado os juros em 25 pontos-base em setembro. O presidente Kevin Warsh mantém sua postura de não oferecer orientações antecipadas, e a política segue cautelosa.
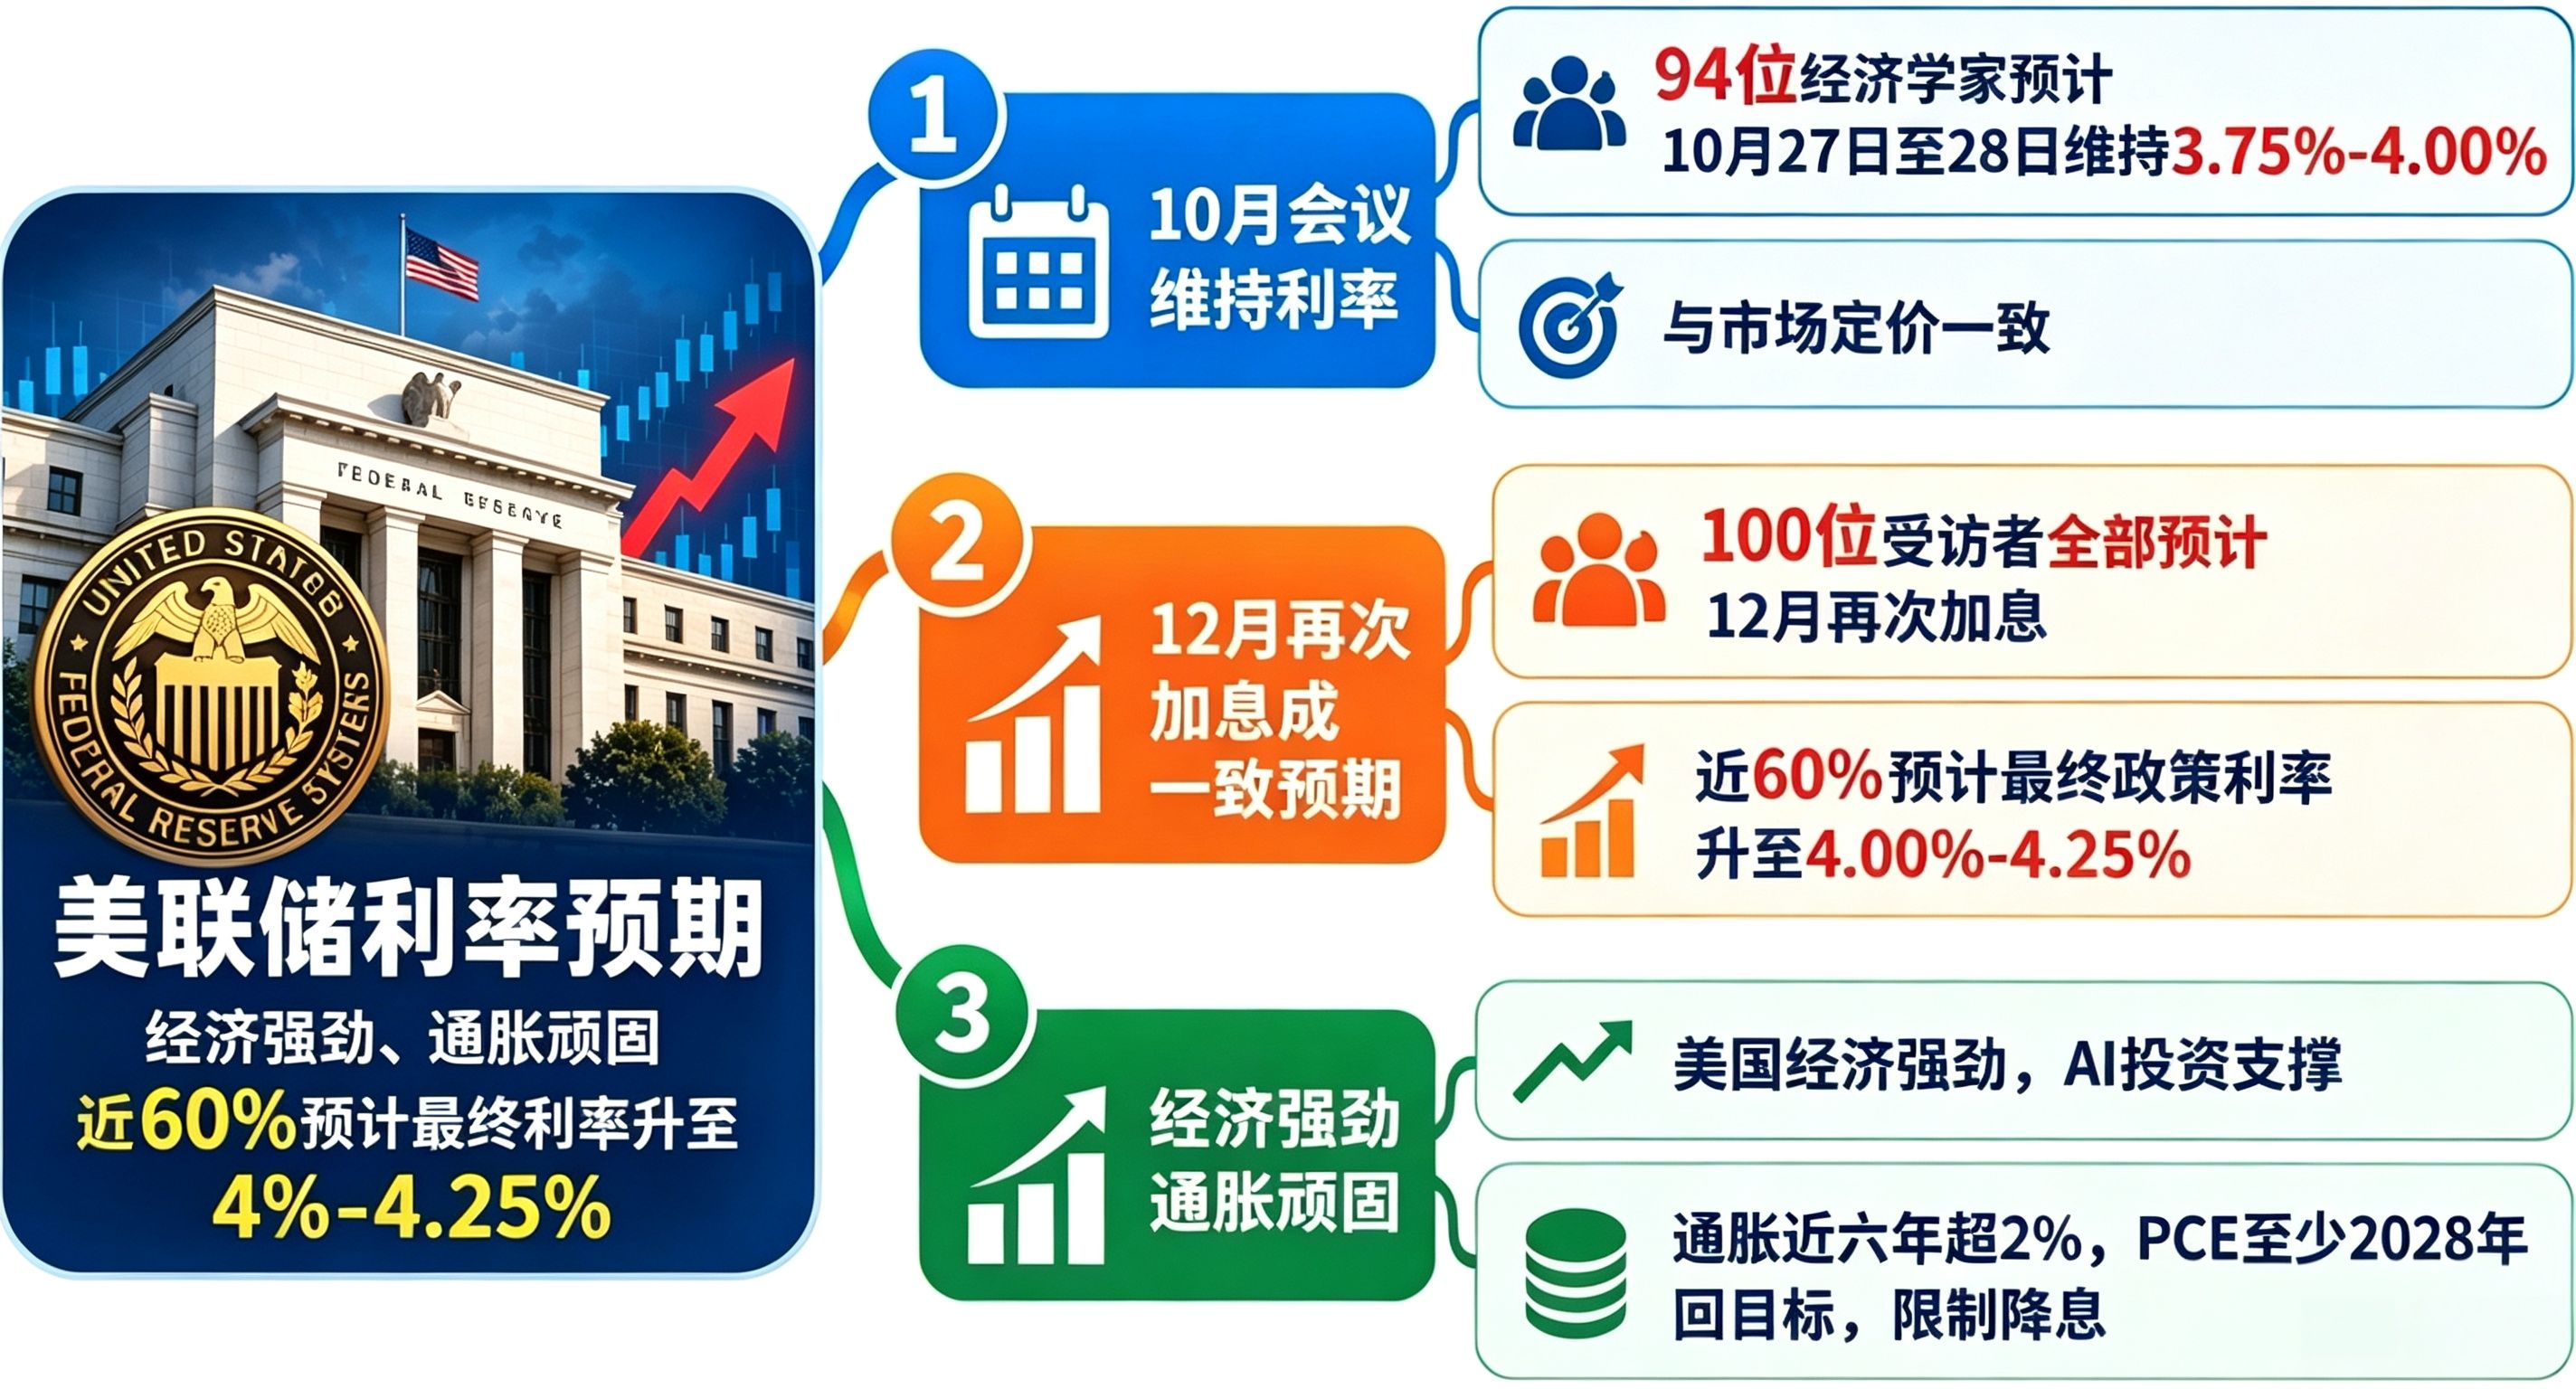
As expectativas hawkish continuam a intensificar-se: quase 60% dos economistas acreditam que a taxa terminal subirá para 4%-4,25%; além disso, 38 economistas preveem pelo menos mais dois aumentos das taxas, uma proporção muito superior à de setembro. Várias instituições consideram que os fundamentos económicos atuais já justificam novos aumentos das taxas e que a Reserva Federal corre o risco de ficar atrás da inflação. Em dezembro, não só é possível um aumento de 25 pontos-base, como também não se pode excluir um aumento de 50 pontos-base.
No que diz respeito à inflação, a inflação PCE dos EUA tem permanecido durante muito tempo acima da meta de 2% da Reserva Federal. As previsões indicam que continuará a exceder a meta em mais de 100 pontos-base nos próximos trimestres, sendo provável que só regresse à meta em 2028. Isto significa que, a curto prazo, os cortes nas taxas são praticamente improváveis e que as taxas elevadas terão de se manter durante mais tempo.
O principal pilar da resiliência económica é o investimento em infraestruturas de IA, a que se soma o forte consumo dos grupos de rendimentos mais elevados. O crescimento económico foi de 2,2% no segundo trimestre, e a previsão para o terceiro trimestre aponta para 3,2%; a previsão de crescimento anual também supera a taxa potencial. Ao mesmo tempo, os preços do petróleo mantêm-se elevados e as tarifas aumentam os custos, intensificando ainda mais as pressões inflacionistas. Com a aproximação das eleições intercalares, a disputa em torno das políticas torna-se mais complexa.
O mercado de títulos do Tesouro dos EUA já antecipou estas expectativas, e as taxas de rendibilidade de longo prazo e a 2 anos têm oscilado acentuadamente à medida que as expectativas de aumentos das taxas mudam. Os principais indicadores a acompanhar são os dados económicos, os preços da energia e a evolução da inflação PCE, que determinarão a decisão final de dezembro. As oscilações das expectativas em matéria de taxas continuarão também a afetar várias classes de ativos, como ações, obrigações e criptoativos.
