


Uso de stablecoins dobra enquanto o Bitcoin fica estagnado
Olá a todos e boas-vindas ao Weekly Market .
Há três semanas, terminamos com três instruções: não corra atrás dos US$ 87.000, deixe os US$ 82.000 provarem que são um piso e dimensione suas posições pensando em uma manchete sobre petróleo, não em um dado isolado. As três foram postas à prova. O Bitcoin não voltou a chegar aos US$ 87.000. Passou a semana preso na faixa entre US$ 82.500 e US$ 82.800, caiu brevemente abaixo dela, recuperou-a e encerrou a semana logo abaixo, com queda de 1,99%. A manchete sobre o petróleo chegou na sexta-feira, quando o Brent tocou US$ 110 pela primeira vez desde maio.
O Bitcoin está sendo negociado atualmente a US$ 83.300 e o Ether, a US$ 2.454,85. Ambos estão ligeiramente em alta, impulsionados por uma recuperação nos mercados asiáticos depois que a China informou crescimento de 4,5% no terceiro trimestre, acima dos 4,3% anteriores. O Bitcoin permanece cerca de 35% abaixo de seu pico de US$ 126.198, em outubro de 2025.
O restante da semana foi pior. O CPI de setembro chegou a 3,7%. O Nasdaq teve sua pior semana desde junho. O índice de semicondutores da Filadélfia caiu por oito sessões consecutivas, sua sequência mais longa desde 2006. As altcoins caíram mais de 5% só no fim de semana; segundo a Glassnode, estavam a caminho de registrar seu pior fim de semana desde abril. Diante desse cenário, o fato de o Bitcoin ter se mantido em US$ 82.500, com vantagem de 3,5 pontos sobre o Nasdaq, é o melhor que se pode dizer a seu respeito.
Duas coisas por trás do preço importam mais do que o próprio preço.
Primeiro, os dólares dentro do setor cripto estão sendo usados com o dobro da intensidade de um ano atrás. A oferta de stablecoins não saiu do lugar em doze meses. O dinheiro nelas está trocando de mãos duas vezes mais rápido. Este é o tema da seção especial desta semana.
Segundo, o maior roubo da semana nunca tocou uma blockchain. Criminosos compraram carteiras físicas legítimas, abriram-nas, instalaram um rádio no interior e as revenderam. Desapareceram cerca de US$ 90 milhões. O ponto fraco das criptomoedas deixou de ser o código e passou a ser tudo o que o cerca.
Nesta edição, vou explicar o que realmente impulsionou os movimentos, como os catalisadores macroeconômicos estão se concentrando em uma janela de alto impacto, o que os fluxos on-chain revelam sobre o comportamento dos detentores e onde o impulso estrutural pode surgir em seguida.
Vamos aos detalhes.
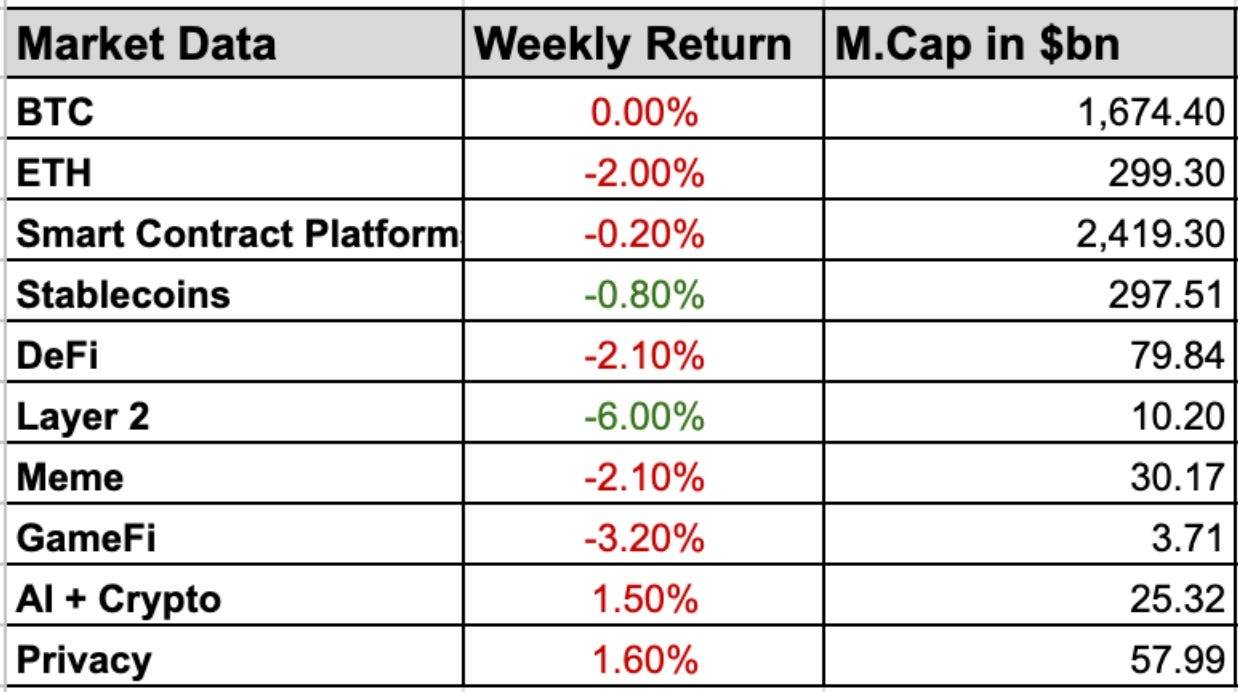
1. Desempenho dos setores e principais acontecimentos
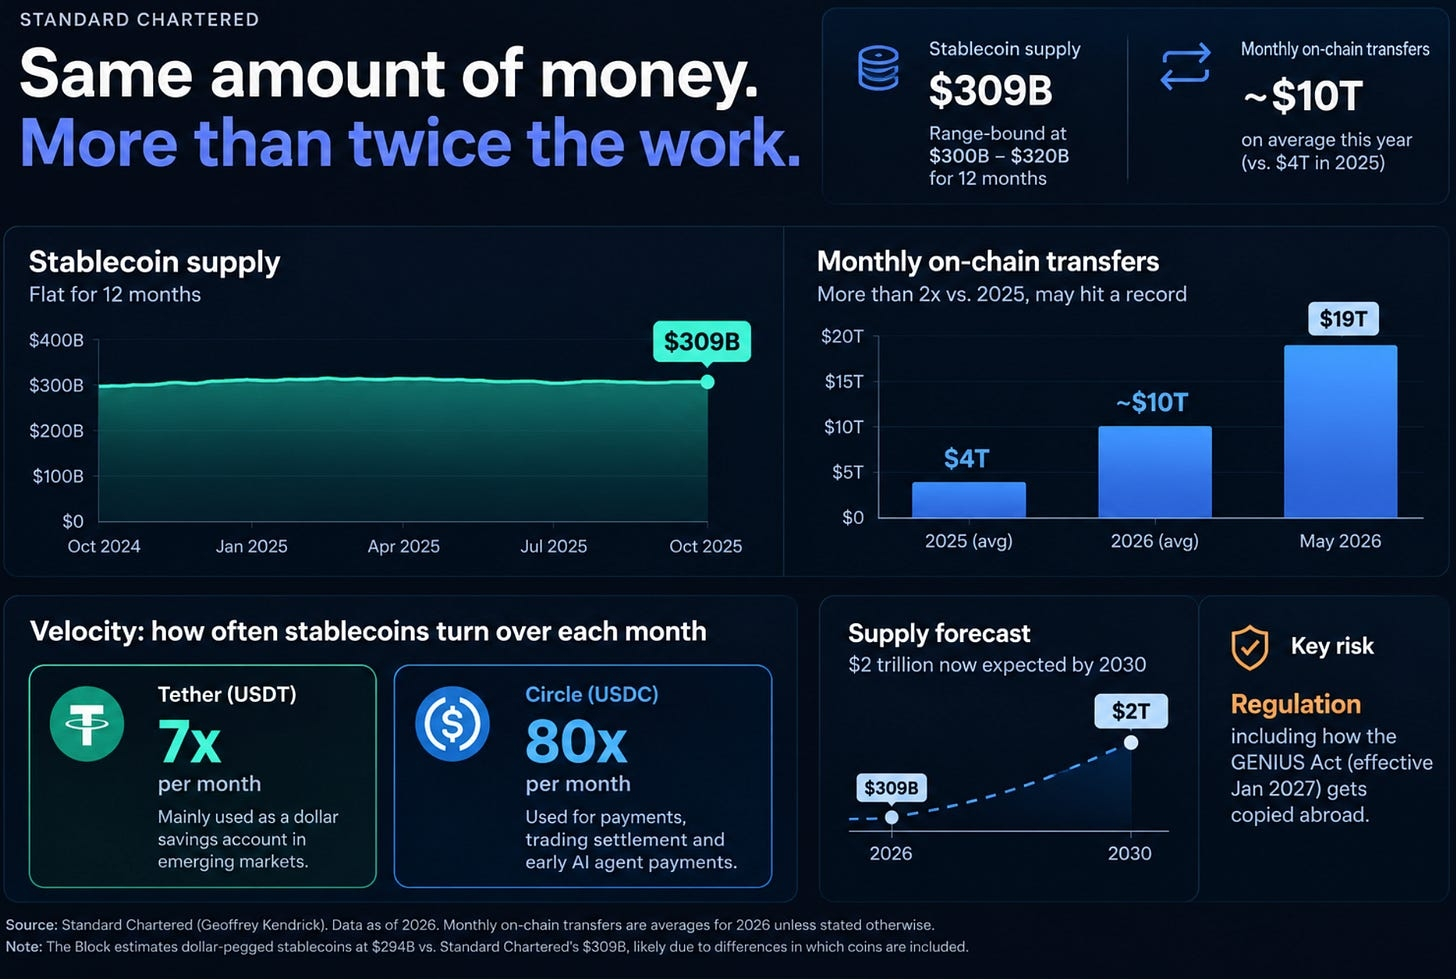
O Standard Chartered afirma que a oferta de stablecoins permaneceu entre US$ 300 bilhões e US$ 320 bilhões por doze meses e agora está em cerca de US$ 309 bilhões. As transferências mensais on-chain tiveram média pouco abaixo de US$ 10 trilhões neste ano, ante US$ 4 trilhões em 2025. A seção 2 é dedicada a esse tema.
A Autoridade Bancária Europeia classificou o USDC como o primeiro token de moeda eletrônica “significativo” entre os 45 notificados sob a MiCA. A partir de 12 de novembro, a própria EBA supervisionará as reservas, a liquidez, o capital e os planos de resgate do USDC. A segunda maior stablecoin atrelada ao dólar agora responde simultaneamente a Bruxelas e Nova York.
A Bloomberg noticiou que o JPMorgan está levando o JPM Coin, um token que representa depósitos em dólares no banco, para a Ethereum, para clientes institucionais. O token foi lançado na Base em novembro de 2025, e também há planos para a Canton. Havia poucos detalhes no momento da publicação. Considere a informação como noticiada, não confirmada.
O BNY concluiu uma operação de recompra com acordo de revenda tripartite com a Citadel Securities, usando como garantia uma nota do Tesouro de dois anos tokenizada. Trata-se do mercado de financiamento overnight que mantém Wall Street funcionando, agora com um token no lugar da garantia.
O Morgan Stanley agora espera oferecer suporte a ações tokenizadas em sua plataforma privada no primeiro trimestre de 2027, mais tarde do que previa inicialmente. Amy Oldenburg, chefe da estratégia de ativos digitais da empresa, disse que o produto precisa existir antes que possa surgir a demanda dos clientes e que “há muito FOMO no setor institucional”. O serviço de tokenização da DTCC deve ser lançado no fim deste mês.
O serviço de financiamento em USDC da Visa Direct passou da fase-piloto à operação comercial com a Inyo Global, uma processadora que atende transmissores de dinheiro, empresas de tecnologia financeira e bancos. No início do mês, a Visa liquidou US$ 750.000 com a Lloyds em um teste de sete dias com USDC. Os fundos chegaram em menos de uma hora, inclusive no fim de semana.
O Cointelegraph noticiou que a Coinbase tem US$ 2,3 bilhões em empréstimos garantidos por cripto em aberto e que 17 bancos estão desenvolvendo seus próprios depósitos tokenizados.
O Financial Times, citando a Blockworks, informa que mais de US$ 10 bilhões estão agora depositados em cofres de empréstimos cripto, ante US$ 4 bilhões no início do ano passado. A TRM Labs contabiliza US$ 972 milhões roubados de protocolos DeFi no primeiro semestre deste ano. Mais detalhes sobre ambos os temas abaixo.
A Ledger afirma que criminosos compraram dispositivos Ledger genuínos, instalaram componentes ocultos para capturar a frase de recuperação durante a configuração e os revenderam pela CryptoBilis, uma revendedora com sede na Malásia. As estimativas das perdas variam de US$ 86 milhões a US$ 103,4 milhões. A Ledger não confirmou um total. A seção 3 aborda o caso.
A Glassnode estima que 6,04 milhões de BTC, 30,2% da oferta emitida, estão em endereços cujas chaves públicas já são visíveis na blockchain. A Coinbase, que detém cerca de 5% de todo o Bitcoin, publicou suas prioridades para o período pós-quântico. Nove empresas lançaram uma Quantum Alliance em 15 de outubro. A competição da StarkWare reduziu o custo estimado de uma transação de Bitcoin resistente a ataques quânticos de cerca de US$ 320 para US$ 59. Ainda é uma simulação, não uma transação.
A ZKsync afirma que seu provador Airbender Prime comprovou 99% de 7.200 blocos consecutivos da Ethereum em menos de dez segundos cada, usando uma única placa gráfica da Nvidia. A Ethereum produz um bloco aproximadamente a cada doze segundos. Vitalik Buterin respondeu que a corrida pela velocidade já foi vencida e que agora a prioridade é provar que esses sistemas seguem exatamente as regras da Ethereum.
Em 15 de outubro, a MSCI adotou regras para excluir de seus índices “empresas sem atividade operacional”. A simulação de maio apontou Strategy, Metaplanet e a empresa de urânio Yellow Cake como possíveis exclusões, e colocou a SharpLink em uma lista de observação. A lista final será divulgada na revisão de novembro.
A Strategy detém 848.250 BTC a um custo médio de US$ 75.444, após adicionar cerca de 250 a aproximadamente US$ 86.194 cada. Saylor confirmou que a empresa vendeu Bitcoin em junho, perto de US$ 73.000, e a descreveu como uma empresa de finanças estruturadas, livre para comprar ou vender conforme achar melhor.
A Strive comprou 3.311 BTC a cerca de US$ 84.500 cada, sua maior aquisição desde janeiro, elevando suas reservas para 32.773 BTC.
A Metaplanet detém 44.000 BTC. Seus empréstimos garantidos por Bitcoin representam 17,7% do valor de seus Bitcoins, diante de um limite interno de 10%. A empresa está captando ¥52 bilhões (US$ 329 milhões) em títulos conversíveis sem cupom, em parte para pagar US$ 149 milhões dessa dívida, e autorizou uma recompra de ações de ¥60 bilhões. Suas ações caíram quase 90% em relação ao pico de junho de 2025. O CEO concordou em emprestar até 55 milhões de suas próprias ações a investidores em títulos para fins de hedge.
A BitMine adicionou 12.535 ETH e detém 6.028.946 ETH, 4,9% da oferta. Tom Lee disse que a empresa vai parar em 5%. Pelos meus cálculos, faltam cerca de 76.000 ETH para chegar lá, menos do que os “cerca de 100.000” que vêm sendo noticiados, ou aproximadamente seis semanas no ritmo da semana passada.
A VanEck retirou seu plano de ETF de Ether em staking. A BlackRock protocolou um pedido de ETF de Bitcoin com potencial de alta limitado e proteção contra perdas.
Patrick Witt deixou o cargo de diretor executivo do Conselho de Assessores do Presidente para Ativos Digitais, tornando-se o terceiro alto funcionário do setor cripto a sair, depois de David Sacks, em março, e Harry Jung, em julho. O Wall Street Journal noticiou que, enquanto Bo Hines liderava a iniciativa da Casa Branca para aprovar a GENIUS Act, a Tether direcionou US$ 6,3 milhões a uma consultoria que ele coproprietava. Hines havia defendido dobrar para 36 meses o prazo de conformidade previsto na lei, o que beneficiava sobretudo a Tether, que depois o contratou. Um representante da Nxum afirma que Hines não sabia do caso e não recebeu recursos provenientes da Tether durante esse período. São alegações de um jornal, não constatações.
A CFTC, sob a presidência de Michael Selig, está propondo uma estrutura federal para a negociação alavancada de criptomoedas por investidores de varejo. Caroline Pham, ex-presidente interina da agência e agora na MoonPay, argumenta que os poderes atuais da CFTC já abrangem quase tudo.
A presidente do BCE, Christine Lagarde, disse que o euro digital virá para “complementar o dinheiro em espécie”. A Europa está regulamentando a moeda digital atrelada ao dólar com a qual também tenta competir.
Na quinta-feira, o CEO da Nvidia interveio publicamente para demonstrar confiança na CoreWeave, depois que os rendimentos de seus títulos subiram a níveis que indicam maior risco de inadimplência. Quando o maior fornecedor tranquiliza os investidores sobre um cliente, você descobre como a expansão está sendo financiada.
O KOSPI caiu 5,46% na terça-feira, para 6.035 pontos, enquanto as ações da Samsung e da SK Hynix eram vendidas e investidores estrangeiros se desfaziam de 4,5 trilhões de won líquidos, cerca de US$ 3,4 bilhões, em um único dia.
2. O paradoxo das stablecoins: oferta estável, uso em dobro
O número mais importante desta semana não foi um preço. Foi uma velocidade.
O Standard Chartered afirma que a oferta de stablecoins permaneceu entre US$ 300 bilhões e US$ 320 bilhões por doze meses e agora está em cerca de US$ 309 bilhões. No mesmo período, as transferências mensais on-chain tiveram média pouco abaixo de US$ 10 trilhões neste ano, ante US$ 4 trilhões em 2025. Maio bateu um recorde de US$ 19 trilhões.
A mesma quantidade de dinheiro. Mais que o dobro de atividade.
O que é velocidade
Uma stablecoin é um dólar digital lastreado, na proporção de um para um, por dinheiro de verdade. Os tokens são emitidos quando entra dinheiro novo e queimados quando os investidores sacam seus fundos; por isso, a oferta mostra quanto dinheiro está parado em cripto. A velocidade mostra o quanto esse dinheiro está sendo usado. Uma nota de £10 pode ficar na carteira o mês inteiro ou comprar 30 cafés. A mesma nota, mas uma economia muito diferente ao redor dela. Como menos tokens novos estão sendo emitidos agora, o estoque existente simplesmente está circulando mais rápido para atender à demanda.
Geoffrey Kendrick, do Standard Chartered, estima que a velocidade média será de cerca de 30 vezes por mês neste ano, o dobro de 2025. A diferença entre as moedas é a parte mais reveladora:
O USDT da Tether gira cerca de 7 vezes por mês. É usado principalmente como uma conta de poupança em dólares nos mercados emergentes. Dinheiro que fica parado.
O USDC da Circle gira cerca de 80 vezes por mês, ante 45. É usado para pagamentos, liquidação de negociações e, observa Kendrick, pagamentos iniciais entre agentes de IA. Dinheiro que circula.
O banco adiou em dois anos sua previsão de oferta de US$ 2 trilhões, para 2030, e considera a estagnação cíclica, não estrutural: períodos anteriores de estabilidade terminaram quando os mercados de cripto se recuperaram. Essa é a visão do banco, não a nossa. O principal risco apontado pelo banco é a regulamentação, inclusive a forma como a GENIUS Act, que entra em vigor em janeiro de 2027, será reproduzida no exterior.
Uma observação sobre as fontes. O The Block estima em US$ 294 bilhões o valor das stablecoins atreladas ao dólar, contra os US$ 309 bilhões do Standard Chartered. A diferença provavelmente se deve às moedas incluídas por cada um. A tendência de estabilidade não está em discussão
A Europa assume o controle do USDC
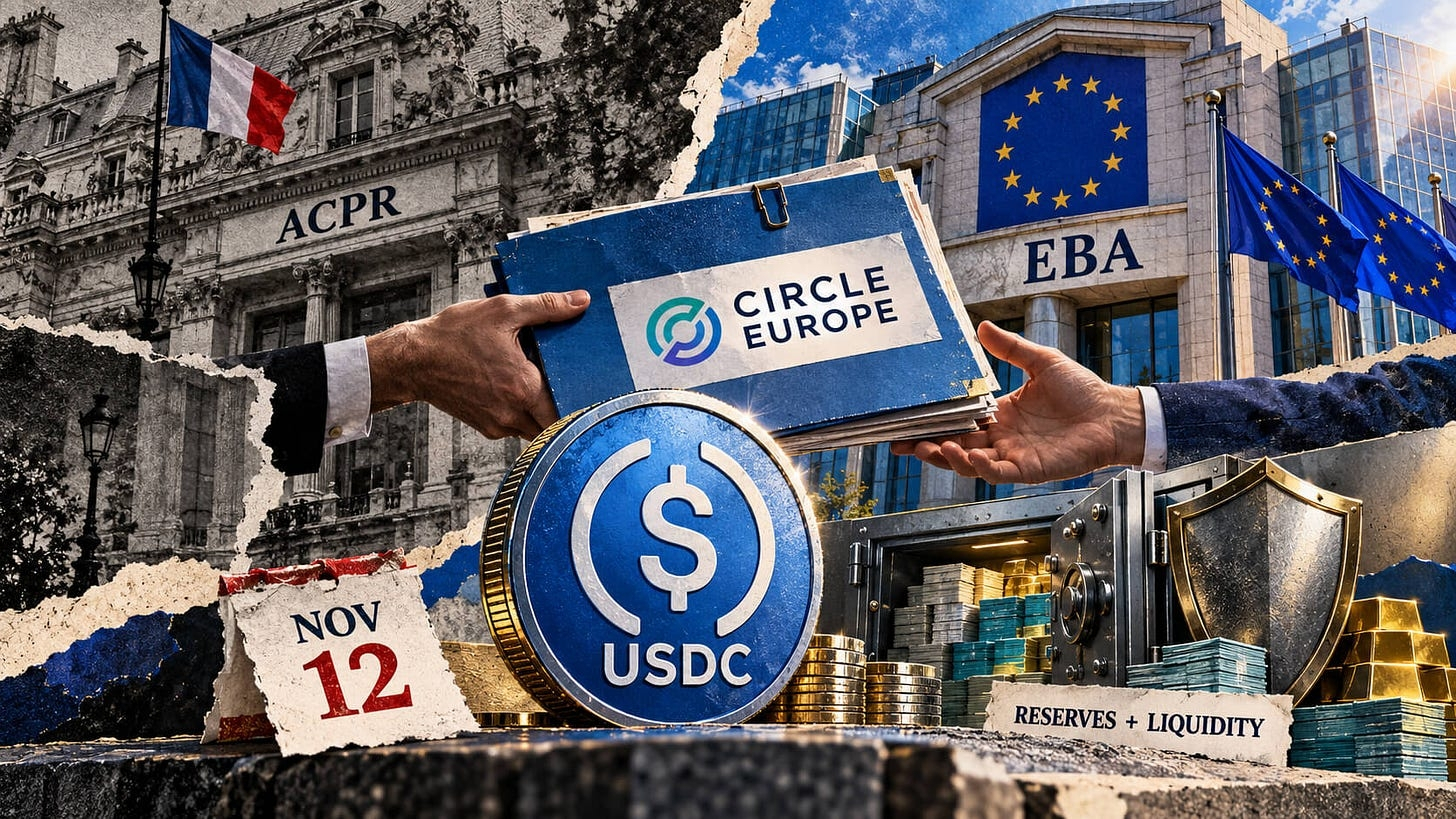
A Autoridade Bancária Europeia classificou o USDC como o primeiro token de moeda eletrônica “significativo” entre os 45 notificados sob a MiCA. A partir de 12 de novembro, a própria EBA supervisionará as reservas, a liquidez, o capital e os planos de resgate do USDC, enquanto a ACPR francesa continuará responsável pela governança e pelas verificações de idoneidade. A EBA também assinou um acordo de cooperação com o órgão regulador financeiro de Nova York, que supervisiona a Circle nos Estados Unidos. Uma stablecoin atrelada ao dólar agora responde a supervisores dos dois lados do Atlântico.
A ironia é intencional. Nesta semana, Lagarde disse que o euro digital virá para “complementar o dinheiro em espécie”, enquanto a Europa se posiciona contra as stablecoins privadas. Bruxelas está regulamentando a moeda digital atrelada ao dólar que também tenta superar.
Os trilhos entram em operação
O serviço de financiamento em USDC da Visa Direct saiu da fase-piloto. Com a Inyo Global, as empresas agora podem financiar pagamentos internacionais durante a noite e nos fins de semana, quando as janelas de financiamento bancário estão fechadas. No teste de sete dias da Visa com a Lloyds, foram liquidados US$ 750.000 em USDC, com os fundos chegando em menos de uma hora, inclusive no fim de semana.
A Borderless.xyz, que tem interesse no resultado, estima que uma transferência de US$ 200 por trilhos de stablecoins custa uma mediana de US$ 2, contra US$ 12,72 pelos métodos tradicionais. É uma estimativa indicativa, não auditada.
Os bancos constroem sua própria versão
A Bloomberg noticiou que o JPMorgan está levando o JPM Coin para a Ethereum, para clientes institucionais. O Cointelegraph noticiou que 17 bancos estão desenvolvendo seus próprios depósitos tokenizados.
A diferença é importante. Uma stablecoin é um vale em dinheiro que qualquer pessoa pode passar a outra. Um depósito tokenizado é um cheque sacado contra um banco identificado, compensado em segundos em vez de dias. Ambos funcionam em uma blockchain. Um é emitido por uma empresa de cripto. O outro é dinheiro bancário comum em uma nova embalagem, protegido pela rede de segurança do sistema bancário.
Por que os bancos prefeririam a segunda opção? Caroline Pham deu a resposta mais clara nesta semana. Liquidar instantaneamente um único dia de negociações no atacado, operação por operação, exigiria cerca de US$ 15 trilhões em dinheiro. “Não há US$ 15 trilhões que possam trocar de mãos em um dia”, disse ela. Hoje, os bancos evitam isso fazendo compensação líquida: abatem o que as contrapartes devem umas às outras e transferem apenas a diferença. Os depósitos tokenizados permitem manter essa compensação. A opinião de Pham — um argumento fundamentado, não um fato estabelecido — é que as stablecoins prevalecem quando desconhecidos negociam entre si, e os tokens de depósito, quando os bancos o fazem.
Mais um detalhe sobre quem está de fato comprando dívida do governo dos EUA tokenizada. Dados atribuídos à Chainalysis indicam que Itália, Portugal e Singapura detêm 66,9% do valor dos títulos do Tesouro tokenizados identificados geograficamente, contra 10,5% dos Estados Unidos. O Japão responde por 16,4% dos detentores identificados, mas por 0,4% do valor: muitos pequenos investidores, pouco capital. Esses números abrangem apenas os ativos cuja localização pode ser identificada, não o mercado todo.
Para onde foi a busca por rendimento
Se a oferta está estável e os detentores ainda querem retorno, o dinheiro vai para algum lugar. Nesta semana, a resposta foram os cofres. O Financial Times, citando a Blockworks, informa que mais de US$ 10 bilhões foram depositados em cofres de empréstimos cripto, ante US$ 4 bilhões no início do ano passado.
Um cofre é um conjunto de tokens, geralmente stablecoins, emprestados a operadores por meio de código automatizado. Cada um tem um “curador”, que atua como gestor de fundos sem nunca guardar seu dinheiro: define a estratégia e as regras de risco e cobra uma taxa. Os rendimentos típicos variam de 3% a 10%. Estratégias mais arriscadas oferecem 20% ou mais. Segundo a Steakhouse Financial, a maior curadora, os principais depositantes são empresas de tecnologia financeira com stablecoins ociosas, empresas de tesouraria cripto e fundos de hedge.
Os riscos são específicos. Os cofres liquidam automaticamente em momentos de estresse, aprofundando uma onda de vendas. E o código pode estar errado de maneiras que ninguém percebe até ser tarde demais. Em março, um ataque ao protocolo Resolv derrubou seu token USR. Alguns cofres tinham seu preço fixado no código em US$ 1. O token havia despencado. Os cofres continuavam acreditando que ele valia um dólar.
Léopold Wenger, da Kaiko, descreve o paradoxo: todas as regras são públicas, escritas no contrato, e “nenhum dos investidores lê ou entende os índices”. Eles leem a taxa anunciada. Em julho, a SEC disse que está analisando se alguns cofres estão sujeitos à legislação de valores mobiliários. Em setembro, a ESMA propôs regras para “intermediários” entre clientes e DeFi e disse ao FT que elas se aplicam neste caso.
O argumento otimista é real. Ao contrário da Celsius, da Voyager e da Genesis em 2022, os cofres são transparentes e os depositantes escolhem as garantias. O argumento pessimista também é real. Os colapsos de 2022 começaram da mesma forma: pessoas comuns buscando um rendimento que não entendiam.
Nossa leitura: a história das stablecoins se dividiu em duas. A oferta mede quanto dinheiro especulativo está parado em cripto, e está estável. A velocidade mede se os trilhos estão sendo usados, e dobrou. Os grandes nomes perceberam ambas as coisas. JPMorgan, BNY, Morgan Stanley e Visa estão incorporando esses trilhos a seus próprios sistemas, em seus próprios termos, cada vez mais usando dinheiro bancário em vez de tokens de empresas de cripto. As criptomoedas foram criadas para contornar os bancos.
4. O modelo de tesouraria enfrenta seu teste
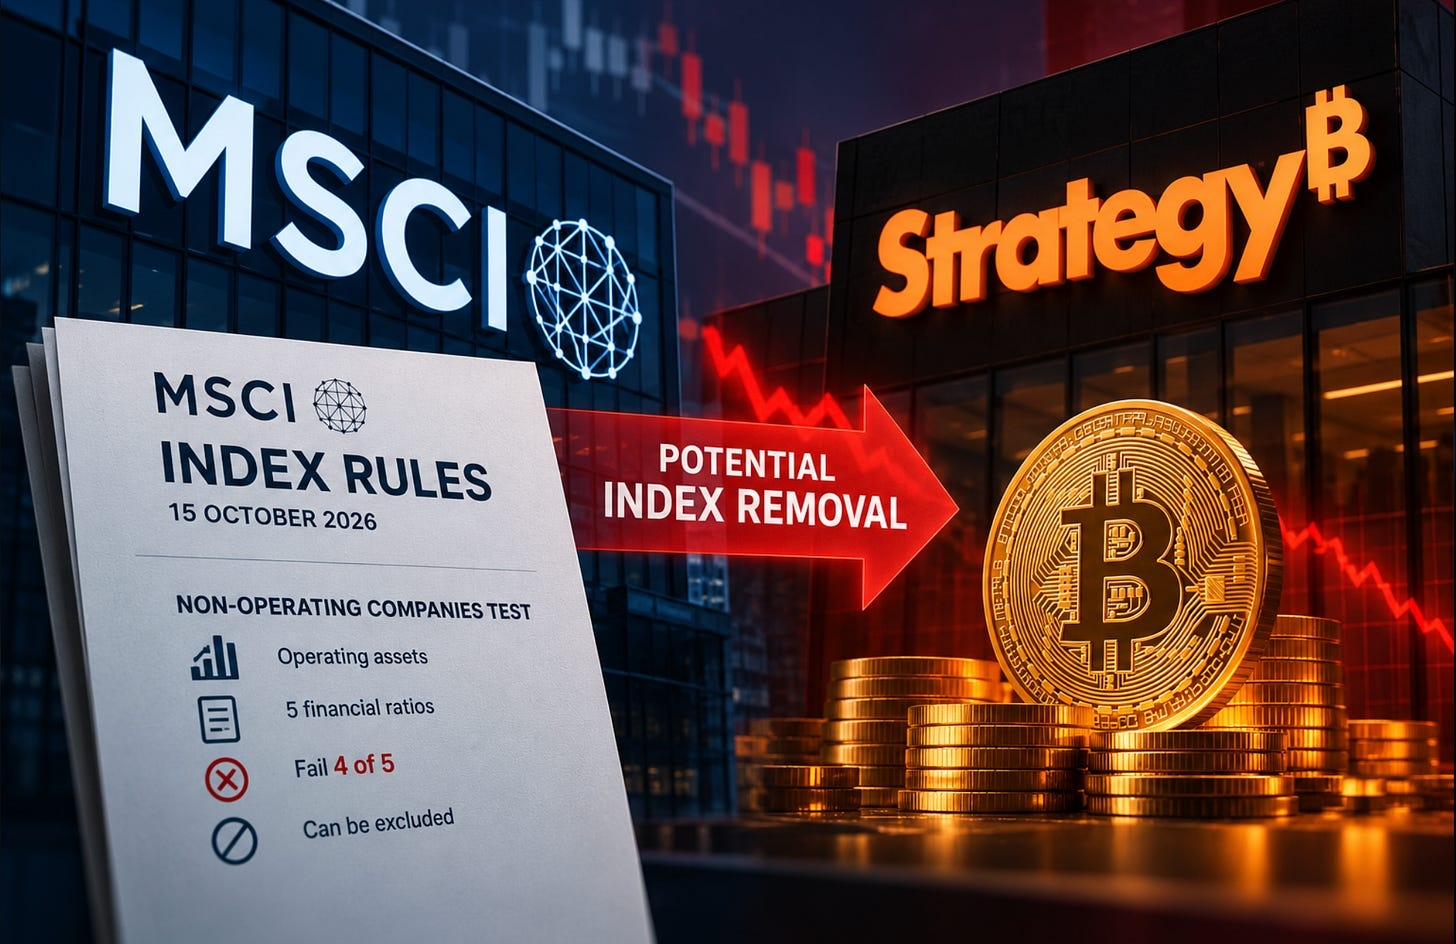
A MSCI, cujos índices orientam trilhões de dólares em investimentos passivos, adotou regras em 15 de outubro que podem remover a Strategy de seus índices globais.
Os fundos de índice compram tudo o que está no índice. Se uma empresa é removida, esses fundos precisam vender suas ações, independentemente do que pensem dela. O novo teste da MSCI exclui “empresas sem atividade operacional”, firmas que se parecem mais com veículos de investimento do que com negócios, com base em ativos operacionais e cinco índices financeiros. Uma empresa que falhar em quatro dos cinco critérios pode ser excluída. Membros atuais só são removidos depois de falharem em dois períodos anuais consecutivos de divulgação de resultados. A simulação de maio apontou Strategy, Metaplanet e Yellow Cake como possíveis exclusões, e colocou a SharpLink em uma lista de observação. A lista final será divulgada na revisão de novembro.
Analistas do JPMorgan estimaram certa vez que a exclusão poderia provocar vendas de cerca de US$ 2,8 bilhões em ações da Strategy, embora isso se referisse à proposta anterior da MSCI. Em setembro, a Strategy argumentou que a regra “prejudicaria profundamente a reputação da MSCI como provedora de índices confiável e neutra”.
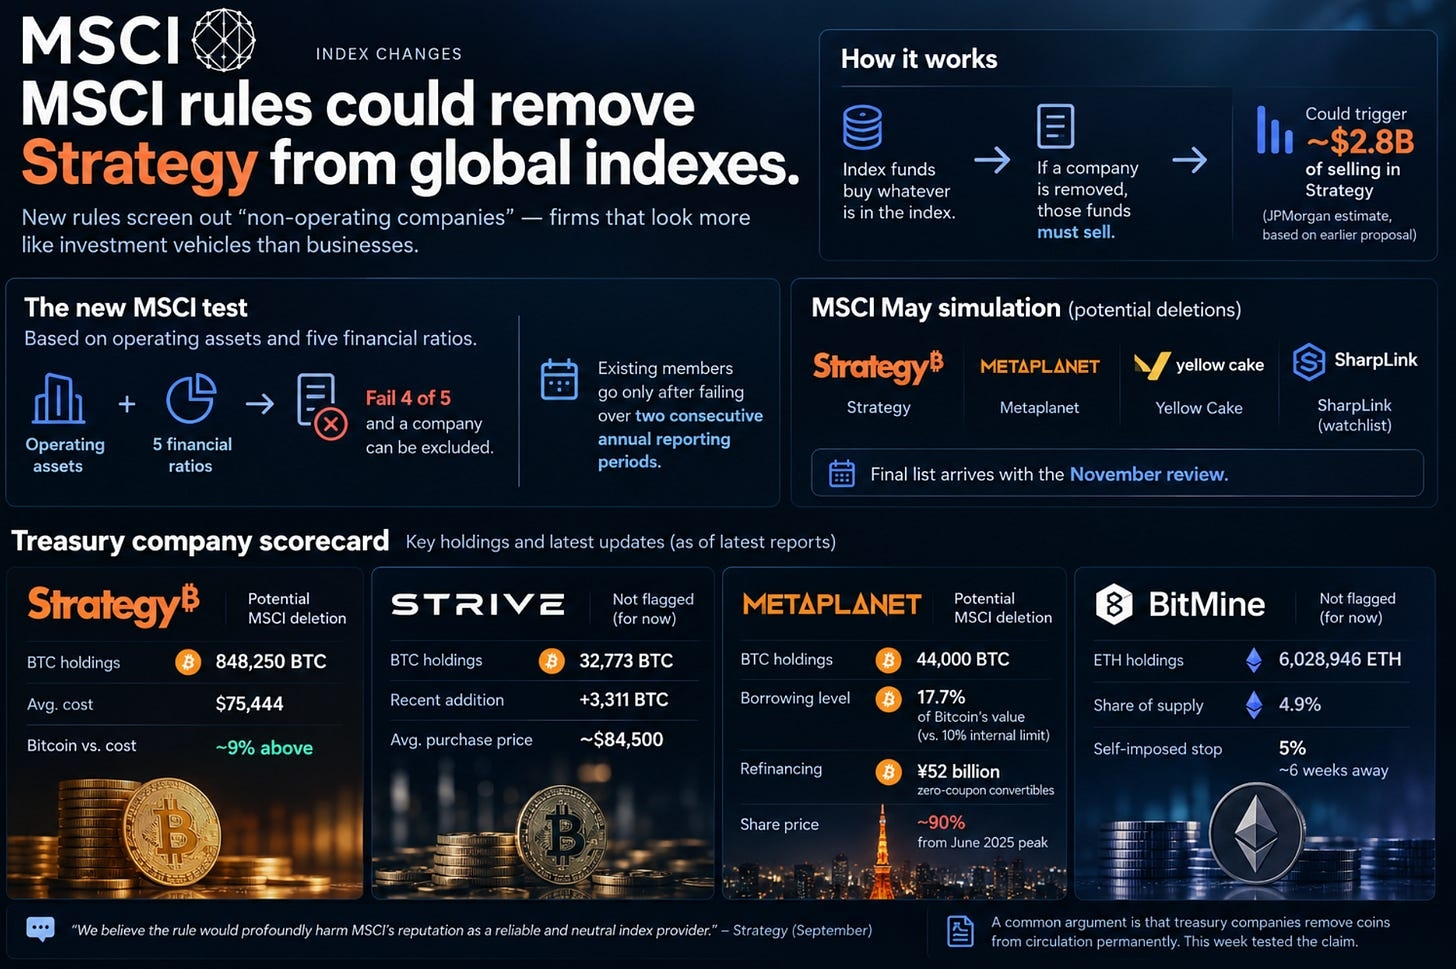
O balanço até segunda-feira:
Strategy: 848.250 BTC a um custo médio de US$ 75.444. O Bitcoin está cerca de 9% acima desse valor.
Strive: 32.773 BTC após adicionar 3.311 a cerca de US$ 84.500.
Metaplanet: 44.000 BTC; empréstimos equivalentes a 17,7% do valor de seus Bitcoins, diante de um limite interno de 10%; refinanciamento por meio de ¥52 bilhões em títulos conversíveis sem cupom; ações em queda de quase 90% em relação ao pico de junho de 2025.
BitMine: 6.028.946 ETH, 4,9% da oferta, a cerca de seis semanas de atingir o limite autoimposto de 5%.
Um argumento otimista comum é que as empresas de tesouraria retiram moedas de circulação para sempre. Nesta semana, essa afirmação foi posta à prova. Saylor confirmou que a Strategy vendeu Bitcoin em junho, perto de US$ 73.000. O CEO da Metaplanet está emprestando até 55 milhões de suas ações a investidores em títulos para fins de hedge, o que pode aumentar a pressão vendedora mesmo enquanto a empresa recompra suas próprias ações.
“Permanente” acaba sendo uma política, não uma propriedade. As empresas de tesouraria mais fortes continuam comprando. As mais fracas estão refinanciando suas dívidas. E as provedoras de índices estão decidindo se alguma delas sequer conta como empresa.
5. Cenário macroeconômico
1. CPI: a energia chegou ao núcleo da inflação
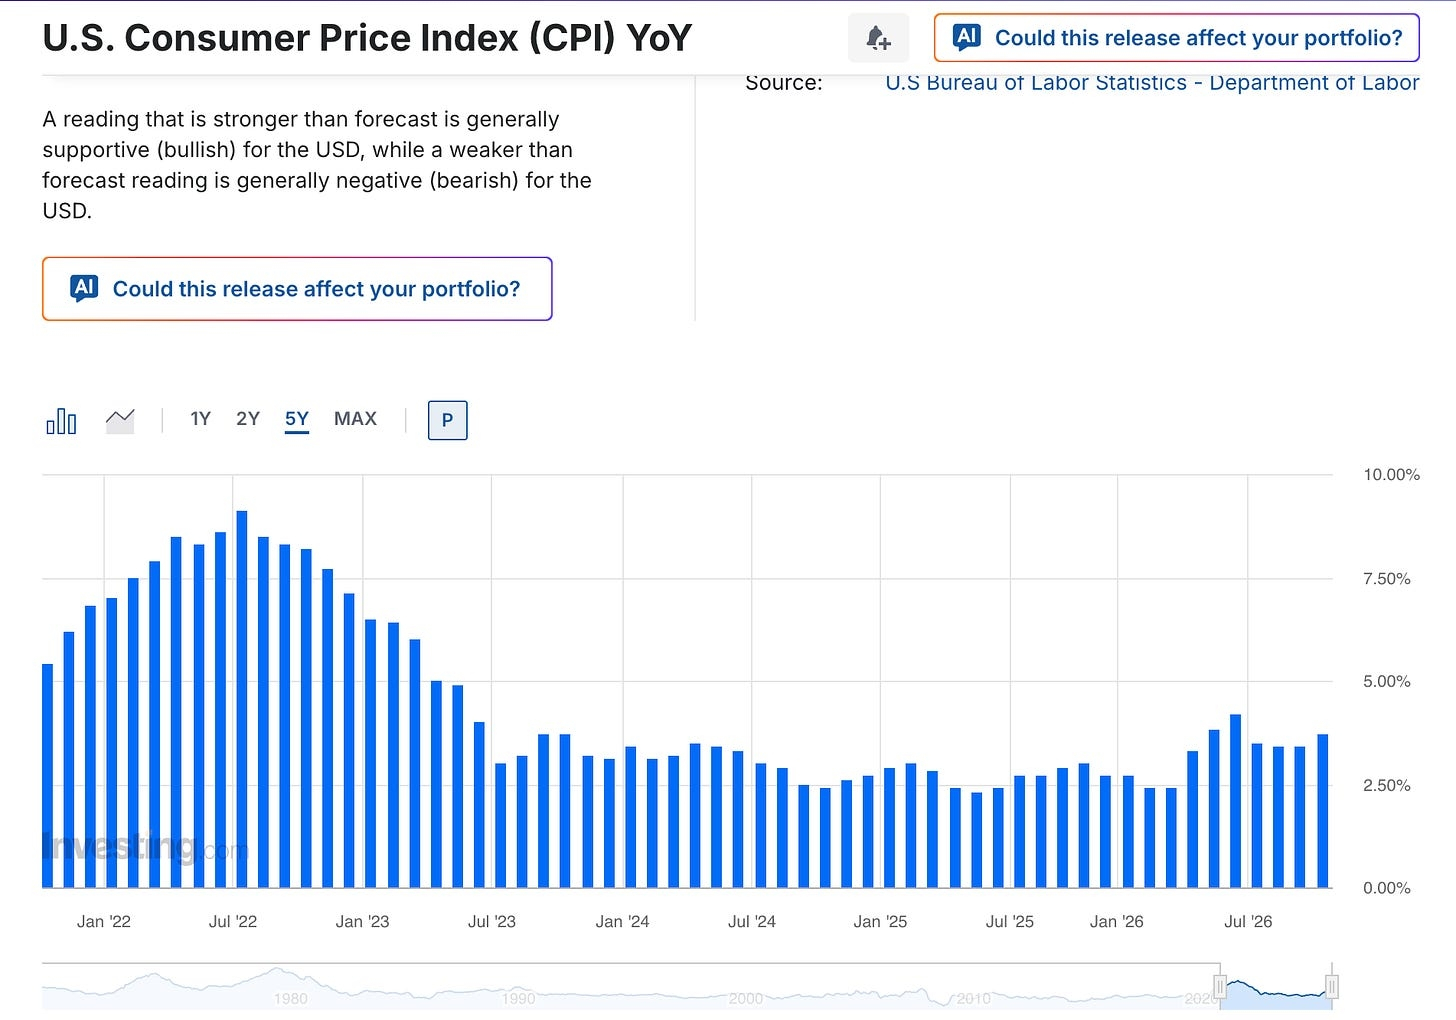
O CPI de setembro, divulgado na quarta-feira, subiu 0,6% no mês e 3,7% em um ano, ante 3,4% em agosto e acima da previsão consensual de 3,6%. Só a gasolina disparou 9,1% no mês. A energia subiu 20,4% em um ano.
O número que importava era o núcleo da inflação. Ele acelerou para 2,6%, ante 2,4% — o menor nível em cinco anos, registrado apenas um mês antes — e superou a expectativa de 2,5%. O núcleo mensal foi de 0,3%, ante previsão de 0,2%. Os preços ao produtor também surpreenderam para cima.
Há três semanas, dissemos que o choque de energia apareceria nos dados de setembro, não nos de agosto, e que mudar o parâmetro de comparação não torna a gasolina mais barata. E foi o que aconteceu. Agora, a preocupação não é que a energia esteja cara. É que seu aumento esteja se espalhando para todo o resto.
Após a fala de Warsh, as probabilidades implícitas pelo mercado de uma alta de juros na reunião de 27 e 28 de outubro caíram de cerca de 27% para aproximadamente 15%. A Polymarket indica 87% de chance de manutenção.
A alta foi transferida para dezembro. As apostas variam de 77% a 89%, dependendo da tela consultada.
Essa precificação pressupõe que o Fed espere até depois das eleições legislativas de 3 de novembro para agir. Com o núcleo da inflação acelerando e a energia em alta, isso parece conveniente demais. Uma manutenção com tom agressivo em 28 de outubro anteciparia a decisão.
2. A aposta em IA descobriu seu custo de capital
O índice de semicondutores da Filadélfia caiu 3,8% na sexta-feira, sua oitava sessão consecutiva de perdas, igualando sua sequência mais longa desde 2006. Perdeu 11,4% na semana e cerca de 16% em oito dias. Mais de US$ 1 trilhão em valor de mercado desapareceu entre empresas de IA e de chips. Os chips representam cerca de um quinto do valor do S&P 500, portanto, trata-se de um risco para o índice, não de fofoca setorial.
O Nasdaq caiu 4,5%, para 26.140,03, sua pior semana desde junho. O S&P 500 perdeu 2,0%, fechando em 7.659,44. O Dow subiu 0,7%, com a rotação de recursos para empresas da velha economia. Na segunda-feira, houve uma recuperação parcial: o Nasdaq subiu 1,1% e o índice de chips interrompeu sua sequência de perdas.
Veja o que desencadeou a queda. Não foi um temor de redução da demanda. Analistas citados pela CNN disseram que a demanda por IA é real e continua crescendo. A preocupação está nas empresas de neocloud, como a CoreWeave, que alugam capacidade computacional e carregam dezenas de bilhões de dólares em dívidas. Os rendimentos dos títulos da CoreWeave subiram a níveis que indicam maior risco de inadimplência. Na quinta-feira, o CEO da Nvidia interveio publicamente para demonstrar confiança na empresa.
As negociações de sexta-feira mostram a diferenciação. A Nvidia caiu cerca de 1,4%. A AMD perdeu quase 6%, a Micron cerca de 5,6% e a Broadcom cerca de 4,5%. O mercado não está precificando menos IA. Está precificando quem vai pagar por ela.
Há um ciclo aqui. Em Bangkok, Warsh disse que a IA está impulsionando os gastos agora, antes que os ganhos de produtividade apareçam. Economistas citados pela CNBC apontaram a construção de centros de dados entre os fatores que pressionam os preços para cima. O boom da IA contribui em parte para a inflação que o Fed está combatendo, e a resposta do Fed eleva o custo de financiamento desse boom.
A Coreia é o canário na mina. O KOSPI caiu 5,46% na terça-feira, enquanto Samsung e SK Hynix eram vendidas após notícias de que a fabricante chinesa de memória CXMT apresentou novos módulos de memória DRAM para servidores. Naquele dia, investidores estrangeiros venderam US$ 3,4 bilhões líquidos. Na quinta-feira, voltou-se a noticiar que o índice havia caído cerca de 7%. A memória é o segmento mais cíclico da IA.
Nossa leitura é que se trata de uma reprecificação, não de um colapso. O índice de chips ainda acumula alta superior a 50% neste ano. Mas o regime mudou. Quando o dinheiro era barato, o crescimento era a única variável. Com os títulos de 10 anos a 5%, os balanços voltam a importar, e empresas que financiam seus próprios gastos merecem um prêmio em relação às que dependem de dívida. No caso das criptomoedas, a correlação com o Nasdaq vem aumentando há semanas, o que significa que isso afeta diretamente o comportamento do Bitcoin. A vantagem de 3,5 pontos do Bitcoin sobre o Nasdaq na semana passada é o único dado animador desse conjunto.
3. Warsh se recusa a orientar o mercado, mas os títulos sobem mesmo assim
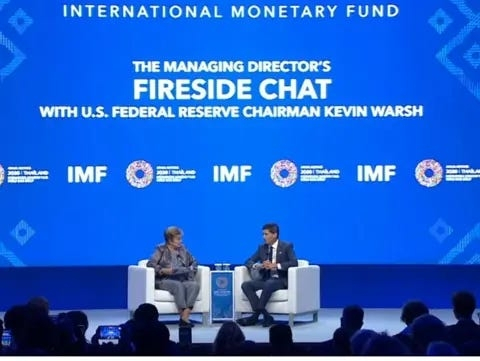
Nas reuniões do FMI em Bangkok, Warsh disse que não antecipa as decisões das reuniões, que o Fed deixou de fazer previsões sobre a política monetária e que os dados mais altos de inflação não alteraram sua avaliação da economia. A Goldman interpretou a fala como confirmação de uma pausa em outubro e uma alta em dezembro. A CNBC destacou o risco de os mercados estarem complacentes diante de um presidente do Fed que não dá sinais prévios de suas decisões. Uma probabilidade de 15% não é zero.
Os títulos de 10 anos caíram cerca de 14 pontos-base na semana, para aproximadamente 5,09%, e os de 2 anos recuaram para cerca de 4,72%. Os títulos do Tesouro dos EUA e o Brent foram os únicos ativos que subiram na semana.
Essa alta foi uma rotação de investimentos, não uma mudança na perspectiva de inflação. Os investidores saíram das ações e foram para os títulos. Se as ações se estabilizarem, esse movimento perde força. Com o petróleo perto de US$ 110 e o núcleo da inflação acelerando, os rendimentos voltam a subir, e a válvula que aliviou o estresse de financiamento nesta semana só permanece aberta enquanto o estresse continuar. O problema ainda é o prêmio de prazo, não o Fed, e uma semana de medo nas bolsas não muda isso.
Por trás do índice, na quinta-feira, 43% das ações do S&P 500 estavam acima de sua média de 50 dias, o dobro do início do mês. Segundo uma contagem bastante divulgada, o S&P 500 ponderado igualmente teve sua melhor semana em relação ao setor de tecnologia desde 2009. Observe se essa rotação resiste a uma recuperação dos rendimentos.
4. Análise dos ETFs
O Coinbase Premium Index da CryptoQuant caiu para -0,141 em 18 de outubro, seu nível mais baixo desde 30 de junho, indicando menor demanda de compra nos EUA na Coinbase em relação à Binance; os ETFs à vista confirmaram o recuo, com fundos de BTC registrando saídas de US$ 228,6 milhões e os de ETH, de US$ 320 milhões (a primeira vez nesta sequência em que as saídas de Ether superaram as de Bitcoin), além de saídas de Solana e XRP.
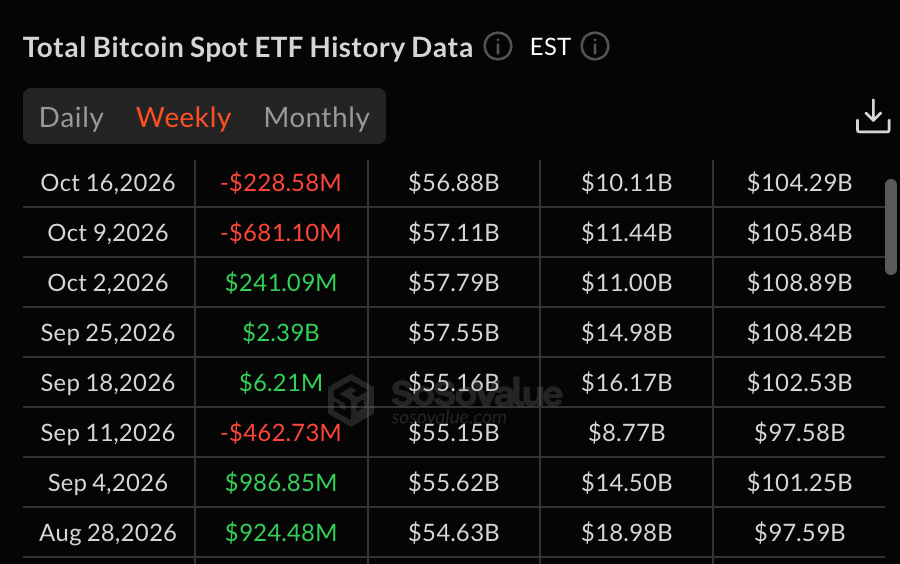
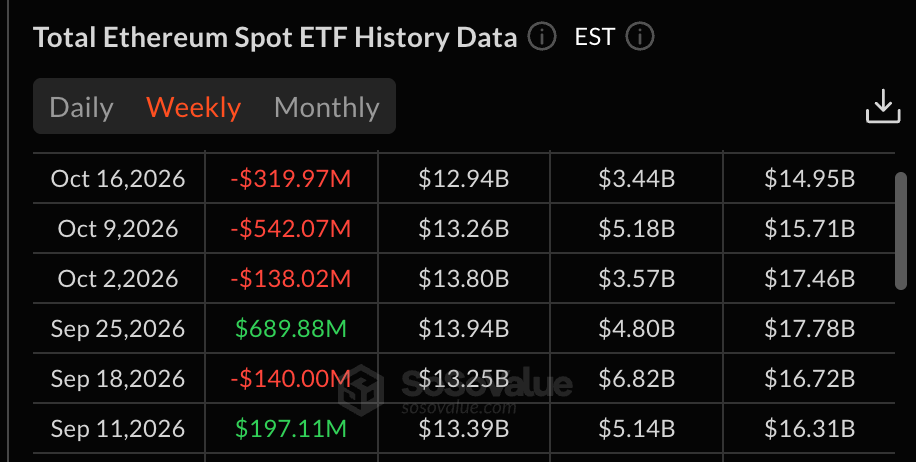
Isso parece mais uma ausência de compradores do que vendas em pânico: apenas 4,4% dos BTC movimentados com 6 a 12 meses de idade foram para exchanges na semana passada, ante 40,4% em junho. O capital está sendo realocado de BTC e ETH, em meio a saídas de altcoins. O conjunto mais amplo de altcoins caiu 5,69% na semana, após atingir o pico cerca de 14 dias atrás; as moedas de alta volatilidade e as microcaps enfrentam maior pressão, enquanto algumas empresas de maior qualidade e grande capitalização atraem compradores de longo prazo.
A BlackRock protocolou um pedido de ETF de Bitcoin com potencial de alta limitado e proteção contra perdas, voltado a investidores mais conservadores. Sem uma retomada da demanda nos EUA, BTC e ETH continuam sendo os principais indicadores; as altcoins podem andar de lado se o Bitcoin subir e cair ainda mais em uma liquidação generalizada. O Bitcoin precisa liderar antes que uma alta sustentada das altcoins possa recomeçar.
5. A semana à frente
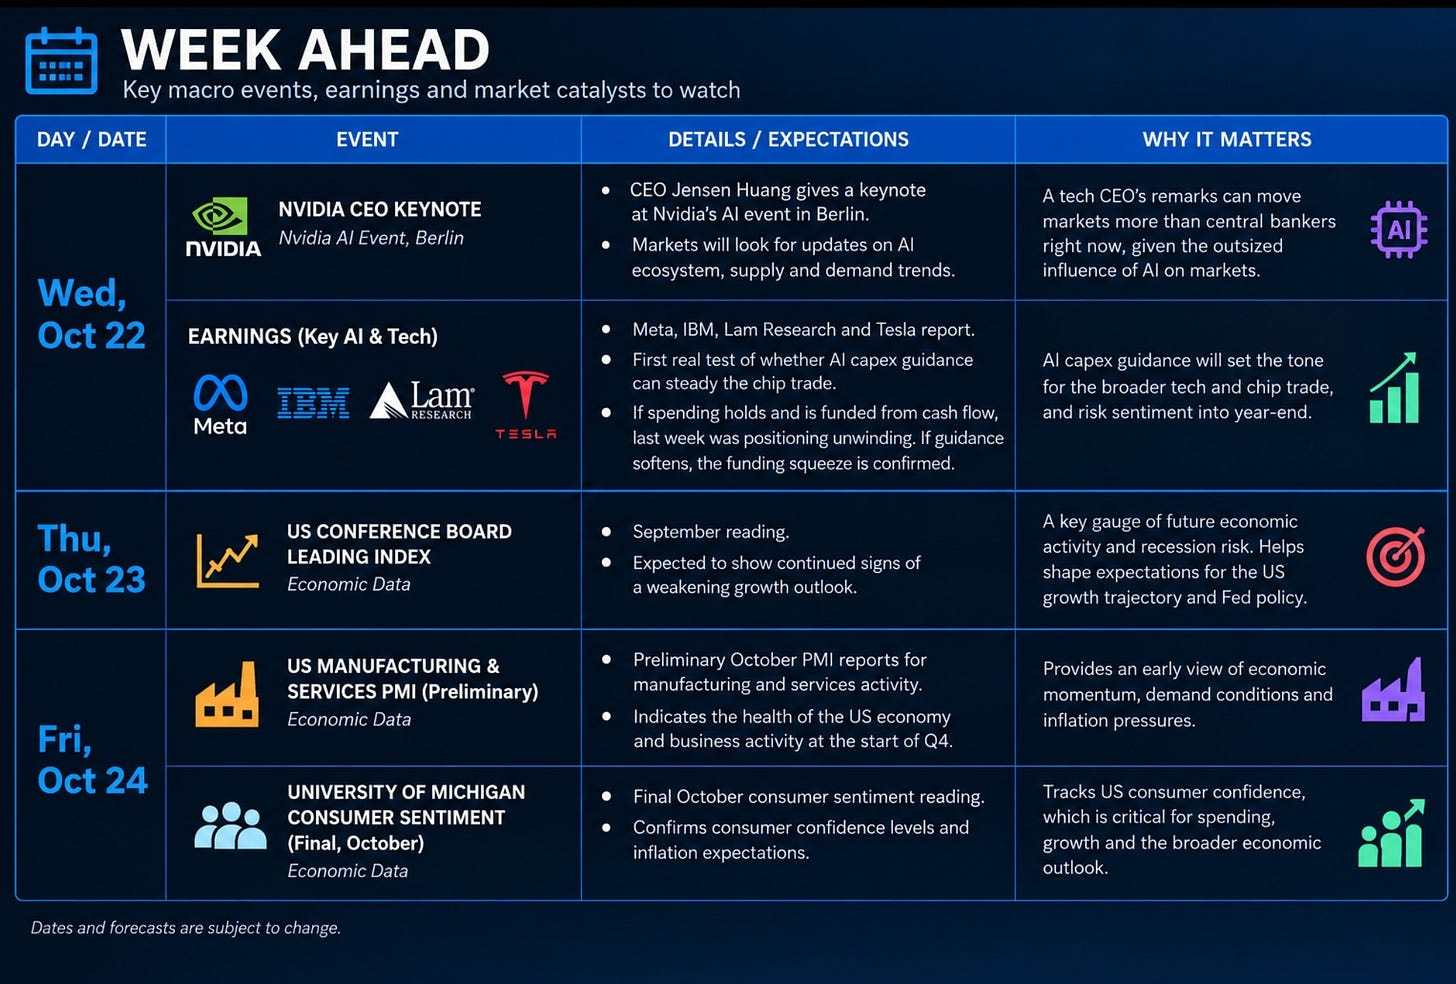
Os resultados e as projeções de gastos de capital em IA estarão em destaque nesta semana. A apresentação principal de Jensen Huang, CEO da Nvidia, junto aos resultados da Meta, IBM, Lam Research e Tesla, vai testar se os gastos com IA conseguem sustentar a alta das ações de chips. Investimentos robustos, financiados pelo fluxo de caixa, poderiam confirmar que a queda da semana passada foi apenas um desfazimento de posições; projeções mais fracas reforçariam as preocupações com uma crise de financiamento da IA. Os dados do índice de indicadores antecedentes dos EUA, do PMI e da confiança do consumidor darão o contexto macroeconômico.
6. Conclusão
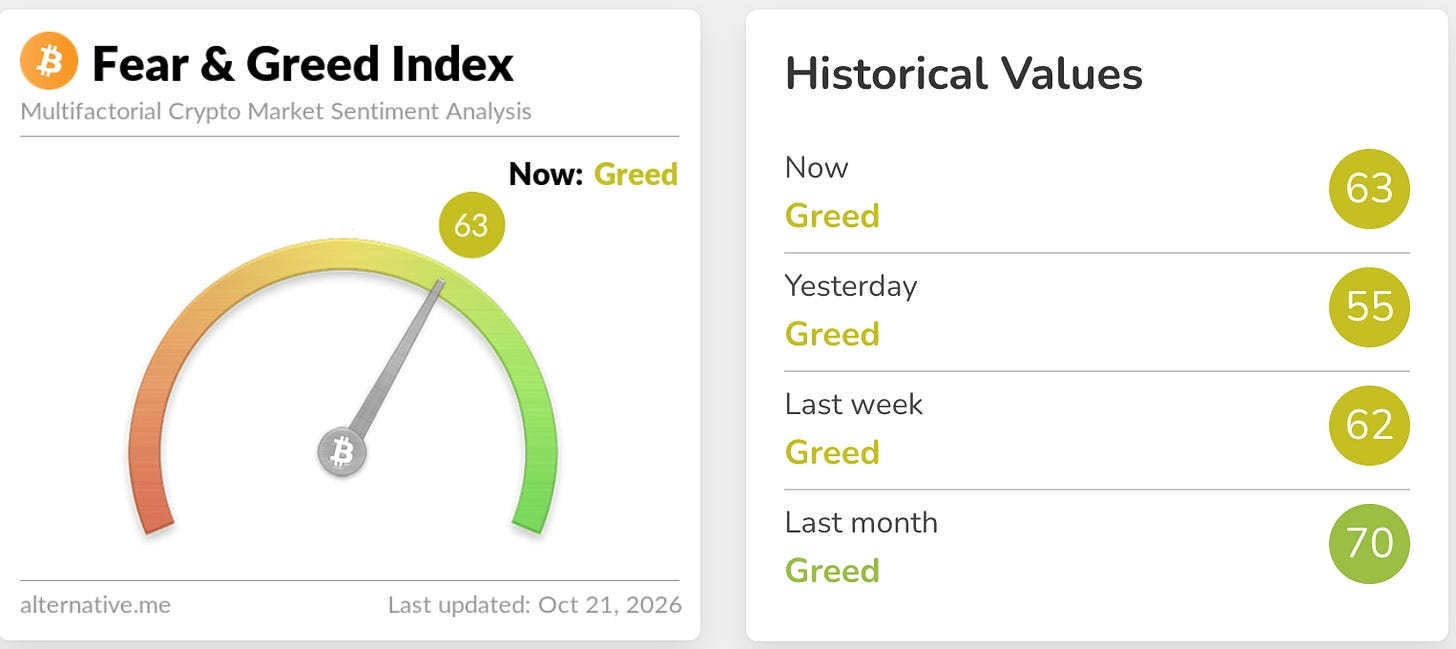
Uma descrição honesta da situação atual. Há três semanas, o Bitcoin havia superado US$ 82.000 e dissemos que teria de provar que esse nível era um piso, provavelmente mais de uma vez. O nível já foi testado, perdido brevemente e recuperado, com CPI a 3,7%, Brent a US$ 110, o Nasdaq registrando sua pior semana desde junho e os compradores americanos de ETFs se afastando. O Bitcoin está se segurando, por pouco, e está se comportando melhor do que o cenário macroeconômico faria prever.
Então, qual sinal merece atenção: o preço estagnado ou a infraestrutura movimentada? Ambos dizem a verdade, porque medem coisas diferentes. O preço mede o apetite especulativo, que está fraco, com as taxas de juros dos EUA entre 3,75% e 4,00% e a próxima alta prevista para dezembro. O uso mede se a tecnologia está sendo colocada em prática. Dólares em stablecoins circulando duas vezes mais rápido, com a oferta estável, são a evidência mais clara deste ano de que isso está acontecendo.
As instituições estão agindo como construtoras, não como operadoras. JPMorgan, BNY, Morgan Stanley e Visa estão incorporando trilhos cripto a seus próprios sistemas, em seus próprios termos, muitas vezes usando dinheiro bancário em vez de tokens de empresas de cripto. Os governos agem ao mesmo tempo como supervisores e concorrentes: Bruxelas regulamenta o USDC enquanto promove o euro digital; Washington atrasa a aprovação de leis enquanto suas agências redigem regras e o setor cripto perde seus representantes.
O ponto fraco mudou. Já não se trata de saber se o código funciona. É tudo o que está ao redor dele: a caixa em que uma carteira chega, a chave deixada à mostra, o curador que define as regras de um cofre, o funcionário que redige a lei, o agente de IA que decide o que conta como permissão.
Os níveis decisivos:
US$ 82.500 a US$ 82.800 é a faixa. Foi resistência na subida e suporte na descida. Precisa ser recuperada no fechamento semanal.
US$ 80.000 é o primeiro teste se a faixa virar um teto.
Os US$ 70.000 e poucos voltam ao radar se os US$ 82.500 forem perdidos de forma decisiva. O nível estrutural que destacamos, US$ 74.900 — onde o Bitcoin chegou ao fundo no dia em que a CLARITY fracassou — fica dentro dessa zona.
US$ 87.000 é o rompimento de alta.
Quanto ao ciclo, as evidências estão divididas. Os detentores de médio prazo não estão vendendo e as mínimas do verão se mantiveram, o que parece acumulação. A queda da demanda nos EUA, o aperto monetário e um setor de chips que está descobrindo seu custo de capital indicam um mercado ainda sem combustível suficiente. Investidores sensatos podem interpretar a situação de qualquer uma das formas, e não alegaríamos ter certeza.
A conclusão é simples: a faixa será rompida em função do Fed, mas não dá para prever a direção daqui. Ajuste o tamanho das posições para a janela de 28 de outubro, em vez de se posicionar com base em uma convicção; mantenha a exposição nos principais ativos, não nas altcoins, até o Bitcoin se movimentar primeiro; e confira de onde veio sua carteira física antes de se preocupar com o rumo do preço.