«A crise global da dívida nunca foi tão grave»? Na verdade, a relação dívida/PIB não bateu recordes; os juros, sim
【Primeiro, uma correção sobre um gráfico que circulou】
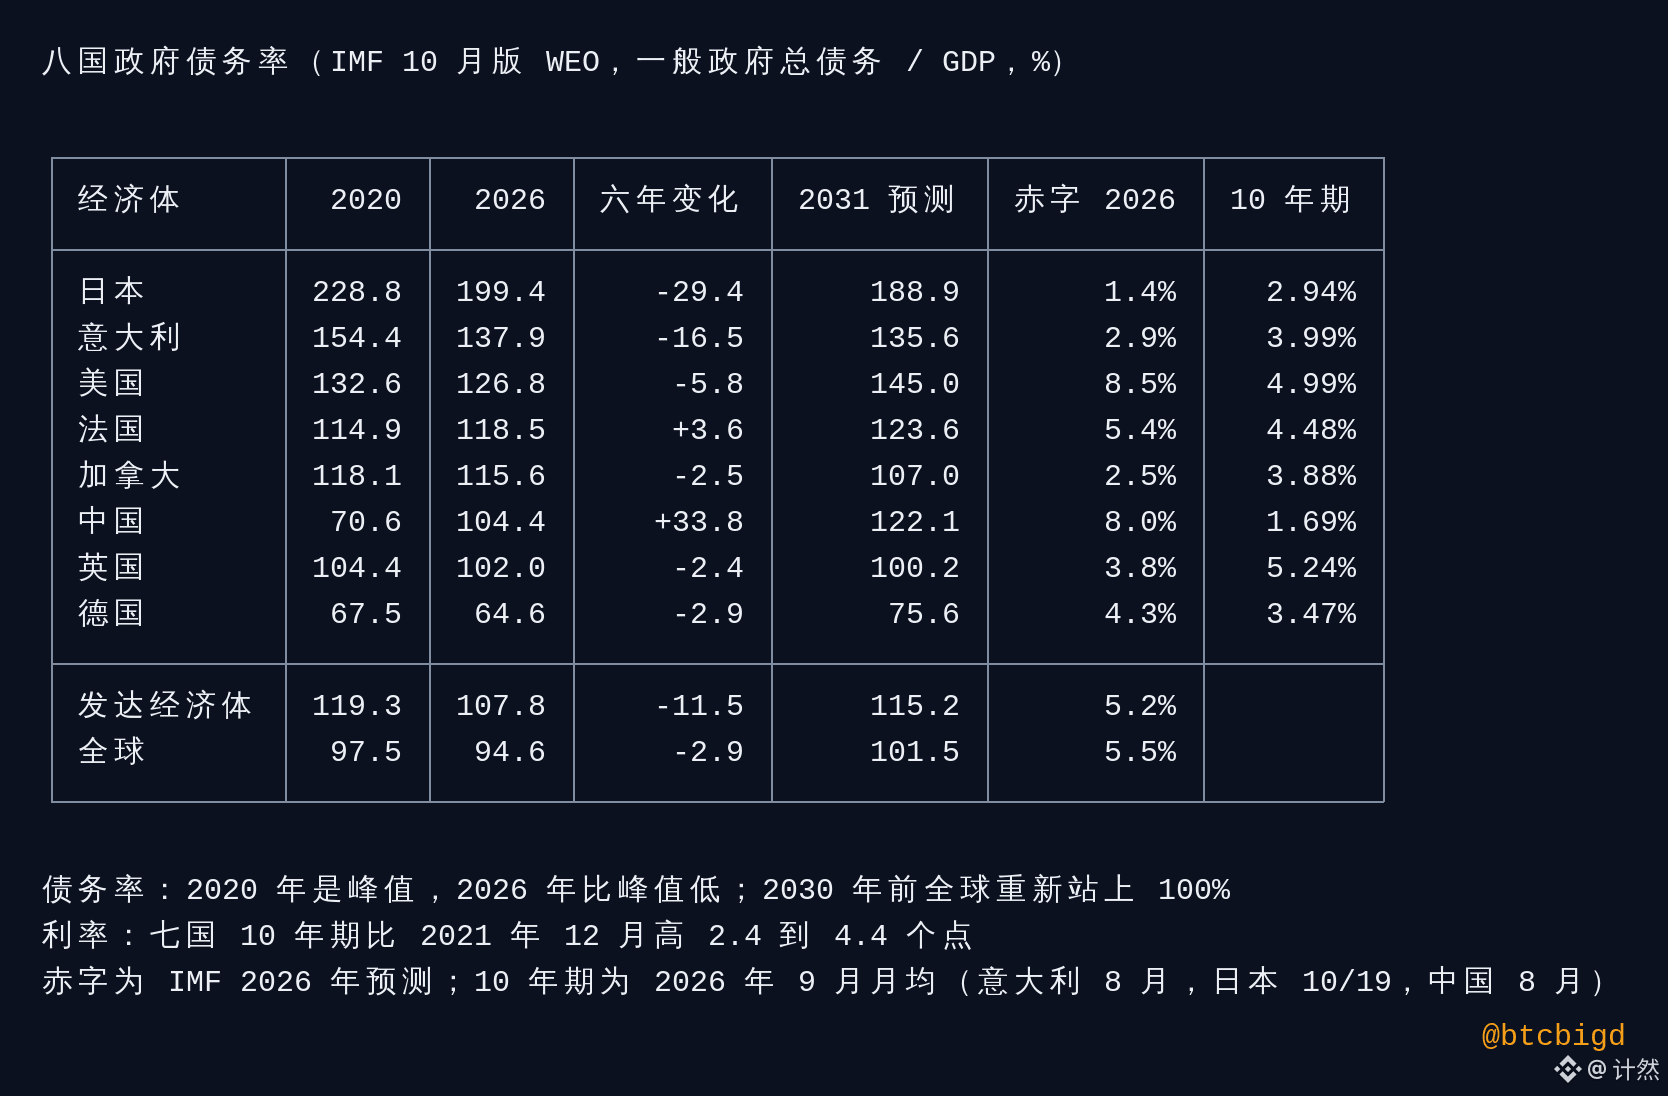
Em 20 de outubro, uma publicação com 80 mil visualizações dizia que «a crise global da dívida nunca foi tão grave» e apresentava as relações dívida/PIB de nove países. Cada um dos nove números correspondia à previsão para 2026 da edição de abril deste ano do FMI — não à «relação dívida/PIB atual». Além disso, o FMI já havia publicado uma nova edição em 14 de outubro. Os números da nova edição para 2026 são: Japão, 199,4% (204,4 na edição anterior); China, 104,4% (106,9); Canadá, 115,6% (110,7, a maior revisão em alta); Estados Unidos, 126,8%; França, 118,5%; Itália, 137,9%; Reino Unido, 102,0%; Alemanha, 64,6%. Usar uma edição antiga e apresentar previsões como dados atuais não é falsificação, mas altera a classificação: o Canadá é o país cujo valor foi mais subestimado.
【«Nunca foi tão grave»: analisando as duas partes】
- Em termos da relação dívida/PIB, não é verdade. A relação entre dívida pública global e PIB atingiu o pico de 97,5% em 2020 e será de 94,6% em 2026; nas economias avançadas, foi de 119,3% em 2020 e será de 107,8% em 2026.
- Em valores absolutos, é verdade. Segundo o IIF, a dívida global total (governos, famílias, empresas e setor financeiro) chegou a US$ 365,5 trilhões no primeiro semestre de 2026, um recorde.
- A diferença entre os dois números se deve à inflação de 2021 a 2024: ela elevou o PIB nominal e reduziu a relação dívida/PIB. Nas palavras do próprio IIF, «a inflação ajudou a conter as relações dívida/PIB, ocultando vulnerabilidades».
【O que realmente piorou foram os juros】
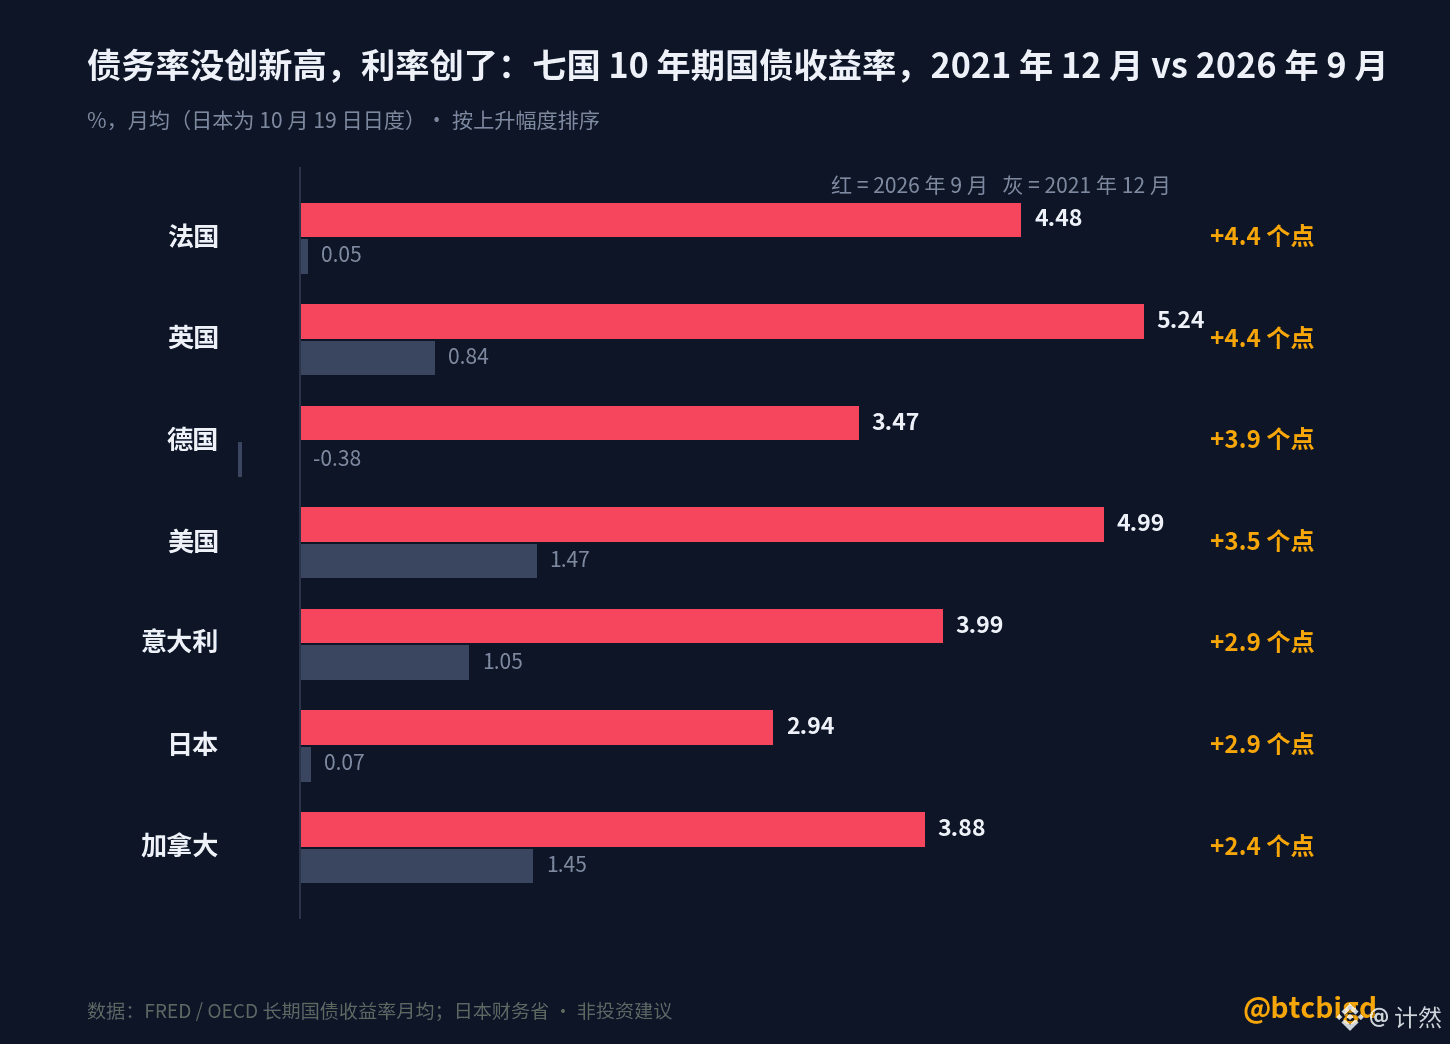
Rendimentos dos títulos públicos de 10 anos de sete países, dezembro de 2021 versus setembro de 2026 (média mensal):
- França: 0,05% → 4,48%, alta de 4,4 pontos percentuais
- Reino Unido: 0,84% → 5,24%, alta de 4,4 pontos percentuais, a maior do G7
- Alemanha: −0,38% → 3,47%, alta de 3,9 pontos percentuais
- Estados Unidos: 1,47% → 4,99%, alta de 3,5 pontos percentuais
- Itália: 1,05% → 3,99%, alta de 2,9 pontos percentuais
- Japão: 0,07% → 2,94% (19 de outubro), alta de 2,9 pontos percentuais
- Canadá: 1,45% → 3,88%, alta de 2,4 pontos percentuais
Em resumo: em 2020, havia mais dívida, mas ela praticamente não custava nada; em 2026, há um pouco menos de dívida, mas cada unidade custa de 2,4 a 4,4 pontos percentuais a mais. A dívida antiga, com juros baixos, levará anos para ser refinanciada, e a alta dos encargos com juros ainda está longe de terminar. No segundo trimestre de 2026, as despesas com juros do governo federal dos EUA foram de cerca de US$ 1,28 trilhão em termos anualizados, aproximadamente 3,9% do PIB.
【Analisando país por país: quem corre mais perigo (estimativa)】
Usando como aproximação a diferença entre «juros de longo prazo e crescimento nominal»:
- «França»: a mais vulnerável. A diferença entre juros e crescimento é de cerca de +1,7 ponto percentual, a maior entre os oito países; o déficit é de 5,4%; e o país não tem banco central próprio. O rendimento dos títulos de 10 anos, de 4,48%, já supera o da Itália, de 3,99%: o mercado inverteu a classificação de risco dos dois países.
- «Estados Unidos»: acumulam dívida mais rapidamente. O FMI prevê que, de 2026 a 2031, a relação dívida/PIB subirá 18 pontos percentuais, chegando a 145%; o déficit, de 8,5%, é o maior entre as economias avançadas. A diferença entre juros e crescimento ainda é negativa, mas o déficit é tão grande que o crescimento, por si só, não consegue contê-lo.
- «Japão»: a inflação está reduzindo o peso da dívida. A relação dívida/PIB caiu 29 pontos percentuais em seis anos, mas os juros dos títulos de 30 anos já chegaram a 4,03%, e os dos títulos de 40 anos, a 4,04%. A diferença entre juros e crescimento acaba de ficar positiva: a velha estratégia de «suportar uma dívida alta com juros baixos» está saindo de cena.
- «China»: segue na direção oposta. A relação dívida/PIB subiu 34 pontos percentuais em seis anos, o maior aumento entre os oito países; mas os juros dos títulos de 10 anos são de apenas 1,69%. O problema não é o nível alto dos juros, mas o fato de serem tão baixos, refletindo a escassez de ativos.
【O que diz o próprio FMI】
Segundo o relatório Monitor Fiscal de 14 de outubro, citado em uma entrevista à Xinhua: a dívida pública global ultrapassará 100% do PIB antes de 2030; a taxa de juros real da dívida pública está acima do nível anterior à pandemia; e, quando a dívida já é elevada, aumentos de juros agravam muito mais o déficit e a dívida. Em 2026, porém, o Federal Reserve, o Banco Central Europeu e o Banco do Japão estão todos elevando os juros.
【A crise não vai se manifestar da mesma forma em todos os lugares (avaliação)】
Para os países com banco central próprio, a saída é a inflação e a desvalorização, não o calote. Já a França e a Itália, que não têm um banco central para a própria moeda, é que enfrentarão uma crise tradicional de spreads. Por isso, a «crise global da dívida» parece mais um conjunto de doenças diferentes; a primeira a se manifestar provavelmente será na zona do euro.
A relação dívida/PIB cai, os juros sobem: na sua opinião, o primeiro problema será o spread da França ou o dólar americano? Você, que tem $BTC , de que lado está?