


#earningsseason #TeslaMetaAIEarningsShowdown 🌍 #PositiveMindsGlobalResults | Binance Square | 21 de outubro de 2026
Dois gigantes, um teste decisivo: crescimento vs. rentabilidade
Tesla e Meta Platforms estão prestes a enfrentar um teste crucial na divulgação dos resultados do terceiro trimestre de 2026. As duas empresas estão investindo pesado em inteligência artificial, mas seus modelos de negócio enfrentam desafios diferentes. A Tesla precisa demonstrar que a demanda por veículos pode se traduzir em margens mais saudáveis, enquanto a Meta precisa provar que seus enormes gastos com IA podem gerar crescimento sustentável da receita publicitária e retornos de longo prazo.
A questão central para os investidores já não é simplesmente se essas empresas conseguem crescer. É se o crescimento delas pode justificar o custo crescente de construir o futuro.
🚗 Tesla: entregas robustas, mas as margens podem se recuperar?
Expectativas dos analistas:
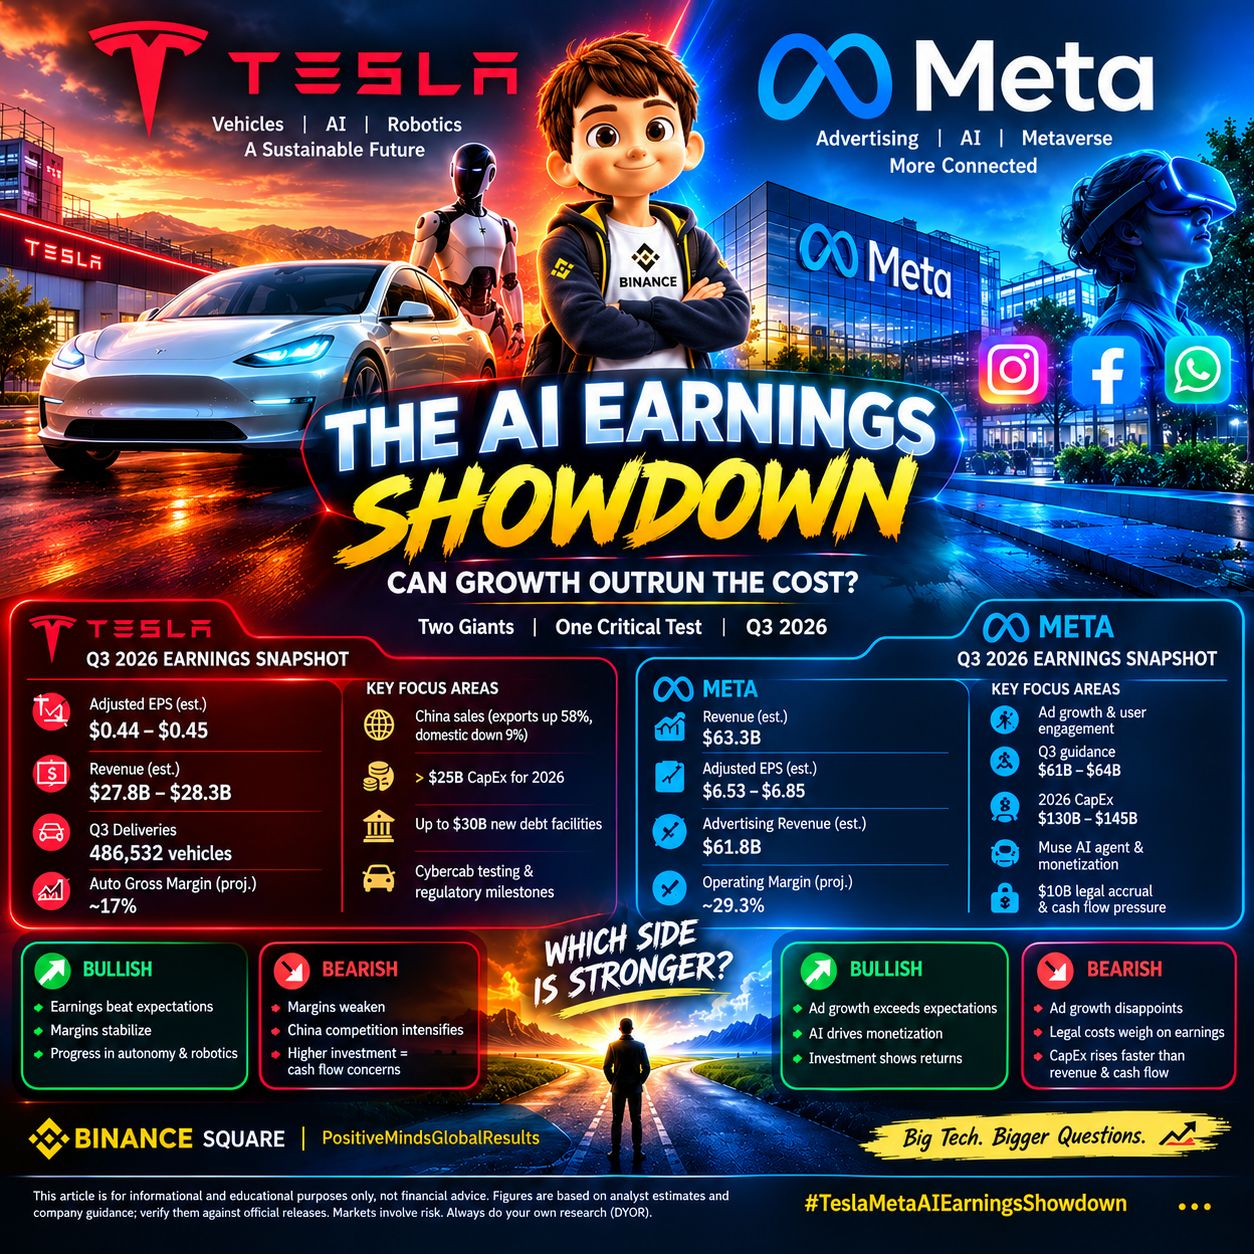
LPA ajustado: aproximadamente US$ 0,44–US$ 0,45
Receita: aproximadamente US$ 27,8–US$ 28,3 bilhões
Margem bruta automotiva projetada: cerca de 17%
Entregas do 3º trimestre divulgadas: 486.532 veículos, segundo as informações fornecidas
O desempenho de entregas divulgado pela Tesla aponta para uma demanda resiliente, mas as entregas, por si só, não garantem lucros maiores. A pressão sobre os preços, os custos de fabricação, os incentivos e a concorrência podem limitar a rentabilidade, mesmo quando o volume de veículos supera as expectativas.
A China continua sendo um importante campo de batalha. De acordo com os números fornecidos, a força da produção em setembro foi impulsionada em grande parte por um aumento de 58% nas exportações internacionais, enquanto as vendas no varejo doméstico caíram 9%. Essa divergência destaca a importância de distinguir o crescimento da produção e das exportações da demanda local subjacente.
Os investidores também acompanharão o plano da Tesla de investir mais de US$ 25 bilhões em despesas de capital em 2026 e as divulgações sobre linhas de crédito de até US$ 30 bilhões. Esses números levantam questões sobre gestão de liquidez, prioridades de investimento e o tempo necessário para que os projetos de IA e robótica gerem retornos.
Próximo possível catalisador: os testes do Cybercab, as aprovações regulatórias e os marcos operacionais podem influenciar as expectativas em relação às ambições da Tesla com a direção autônoma. No entanto, o avanço regulatório e a viabilidade de expansão comercial continuam sendo incertezas importantes.
Cenário otimista: Os resultados superam as expectativas, as margens automotivas se estabilizam e a administração apresenta evidências convincentes de progresso em direção autônoma e robótica.
Cenário pessimista: As margens enfraquecem, a concorrência na China se intensifica ou o aumento dos compromissos de investimento gera dúvidas sobre a geração futura de caixa.
🤖 Meta: força na publicidade enfrenta o teste dos gastos com IA
Expectativas dos analistas:
Receita do 3º trimestre: aproximadamente US$ 63,3 bilhões
LPA ajustado: aproximadamente US$ 6,53–US$ 6,85
Receita de publicidade: aproximadamente US$ 61,8 bilhões
Projeção de receita para o 3º trimestre divulgada anteriormente: US$ 61–US$ 64 bilhões
Projeção de despesas de capital para 2026: US$ 130–US$ 145 bilhões
O negócio principal de publicidade da Meta continua sendo o principal motor dos resultados. O maior engajamento no Facebook, no Instagram e nas demais plataformas da empresa, aliado a uma segmentação de anúncios aprimorada e a recomendações baseadas em IA, pode impulsionar o crescimento da receita.
Ainda assim, a conta dos investimentos é enorme. As despesas de capital planejadas pela Meta, de US$ 130–US$ 145 bilhões, refletem sua ambição de construir infraestrutura de IA e ampliar a capacidade computacional. A oportunidade estratégica é significativa, mas os gastos com infraestrutura podem pressionar o fluxo de caixa livre antes que os produtos resultantes gerem receitas relevantes.
O lançamento do agente de IA Muse teria fortalecido o sentimento dos investidores, com os dados fornecidos citando uma alta de 27% no preço das ações em setembro. No entanto, o entusiasmo do mercado não comprova automaticamente o sucesso comercial. Os investidores vão querer evidências de adoção, monetização e retornos mensuráveis sobre o investimento em IA.
Outra preocupação é a rentabilidade. As informações fornecidas apontam para uma margem operacional esperada de aproximadamente 29,3%, além de uma provisão legal divulgada de US$ 10 bilhões relacionada a um acordo entre vários estados. O tratamento contábil e o impacto nos resultados divulgados devem ser analisados com atenção. Os elevados gastos com infraestrutura e os custos legais podem complicar as perspectivas de fluxo de caixa.
Cenário otimista: O crescimento da publicidade supera as expectativas, a IA melhora a monetização e a administração demonstra que os investimentos estão se traduzindo em um desempenho empresarial mais forte.
Cenário pessimista: O crescimento da publicidade decepciona, os custos legais pressionam os lucros ou as despesas de capital aumentam mais rapidamente do que a receita e a geração de caixa.
📊 Tesla vs. Meta: o que mais importa?
O principal desafio da Tesla é transformar as vendas de veículos em rentabilidade sustentável, ao mesmo tempo que financia suas ambições em IA e robótica. O desafio da Meta é manter o crescimento da publicidade e, ao mesmo tempo, provar que os enormes gastos com infraestrutura de IA podem gerar retornos atraentes.
Para a Tesla, acompanhe a margem bruta automotiva, as entregas, a demanda na China, o fluxo de caixa e os marcos do Cybercab.
Para a Meta, acompanhe a receita de publicidade, a margem operacional, as despesas de capital, o fluxo de caixa livre e as evidências de monetização da IA.
🔮 Perspectivas finais do mercado: otimistas ou pessimistas?
Tesla: alto risco de execução. Uma surpresa positiva nos resultados pode sustentar a ação, mas margens fracas ou projeções cautelosas podem ofuscar entregas robustas.
Meta: potencial sólido no negócio principal, com riscos crescentes relacionados aos investimentos. A resiliência da publicidade e a monetização impulsionada pela IA podem favorecer o cenário otimista, enquanto a pressão sobre o fluxo de caixa e as despesas legais podem limitar a valorização.
Nenhuma das ações é automaticamente uma aposta otimista só porque os analistas esperam crescimento da receita. A reação do mercado dependerá dos resultados efetivos em comparação com as expectativas, das projeções futuras, da avaliação e da capacidade da administração de explicar como os gastos de hoje gerarão lucros amanhã.
Principal conclusão: a Tesla está sendo testada em termos de margens e execução; a Meta, em termos de monetização e eficiência de capital. Nesta temporada de resultados, as empresas que demonstrarem crescimento rentável — e não apenas investimentos ambiciosos — poderão conquistar a maior confiança dos investidores.
💬 Qual é a sua opinião: qual empresa tem melhores perspectivas para os resultados — o futuro da IA e da robótica da Tesla ou o ecossistema de publicidade e IA da Meta? Você está otimista ou pessimista em relação a alguma dessas ações após a divulgação dos resultados?
⚠️ Aviso: Este artigo tem fins exclusivamente informativos e educacionais e não constitui aconselhamento financeiro. Os números se baseiam nas informações fornecidas e nas estimativas dos analistas; confira-os nos comunicados oficiais de resultados e nos documentos apresentados pelas empresas. Os mercados envolvem riscos. Faça sempre sua própria pesquisa (DYOR).
#TeslaMetaAIEarningsShowdown #TeslaVsMeta2026 #TemporadaDeResultados2026 #TesteDeRentabilidadeDaIA #ResultadosBigTech #ResultadosTeslaQ3 #ResultadosMetaQ3 #RetornoSobreInvestimentoEmIA #CapExVsFluxoDeCaixa #PerspectivasDeWallStreet #BinanceSqaure