


O setor tecnológico recuperou parte das perdas na segunda-feira. Não todas, nem junto de todos. O Nasdaq Composite subiu 1,11%, para 26.430,89, e o S&P 500 avançou 0,41%, para 7.690,73. Já o Dow Jones Industrial Average recuou 0,07%, para 51.966,03, e o Russell 2000 subiu apenas 0,3%, fechando em 2.729,09. Essa divergência diz muito. Olhando mais de perto, o quadro fica ainda mais claro: no Nasdaq, 2.647 ações caíram, contra 2.258 que subiram, e a maioria das empresas do S&P 500 fechou em baixa.
Então, quem estava comprando? Principalmente, investidores à procura de oportunidades na baixa, apostando que o boom de investimentos em IA continuará a sustentar lucros sólidos. A Meta e a Tesla divulgam os resultados ainda esta semana, o que significa que o próximo teste está a dias de distância, não a meses.
A semana passada foi péssima. O S&P 500 perdeu quase 2%, sua pior semana desde o fim de junho. O Nasdaq 100 caiu 5,5%, sua pior semana desde abril de 2025, e o setor de tecnologia da informação recuou mais de 6%, também sua pior semana desde abril de 2025. Os investidores tinham várias preocupações à disposição e pareceram escolher todas: como financiar a expansão da IA, a entrada de novos concorrentes e um possível excesso de chips daqui a alguns anos.
Os fundos de hedge não ficaram parados. A mesa de prime brokerage do Goldman Sachs afirma que reduziram sua exposição à tecnologia no ritmo mais acelerado em pelo menos uma década durante os cinco pregões até 15 de outubro, vendendo ações em meio a uma onda global de liquidações. No mesmo período, tecnologia foi o pior setor do MSCI World Index. Mas não saíram de cena, claro. A tecnologia ainda representa 23,5% da carteira global de prime brokerage do Goldman, um nível que está entre os 10% mais altos dos últimos cinco anos.
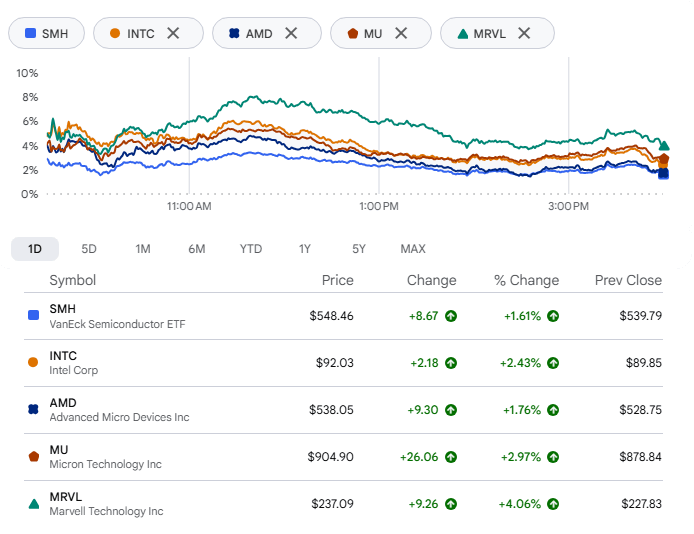
Os chips fizeram o trabalho pesado. O VanEck Semiconductor ETF subiu 1,6%, finalmente interrompendo uma queda que já durava mais de uma semana. A Intel, ainda se recuperando de uma baixa superior a 14% na semana anterior, avançou 2% depois que o JPMorgan elevou sua recomendação de underweight para neutral. A AMD subiu 1,8%, a Micron cerca de 3%, e SanDisk e Marvell, 4% ou mais cada uma. Ótimo. Mas não vamos exagerar. As preocupações com dinheiro não desapareceram, sobretudo no caso das empresas de neocloud.
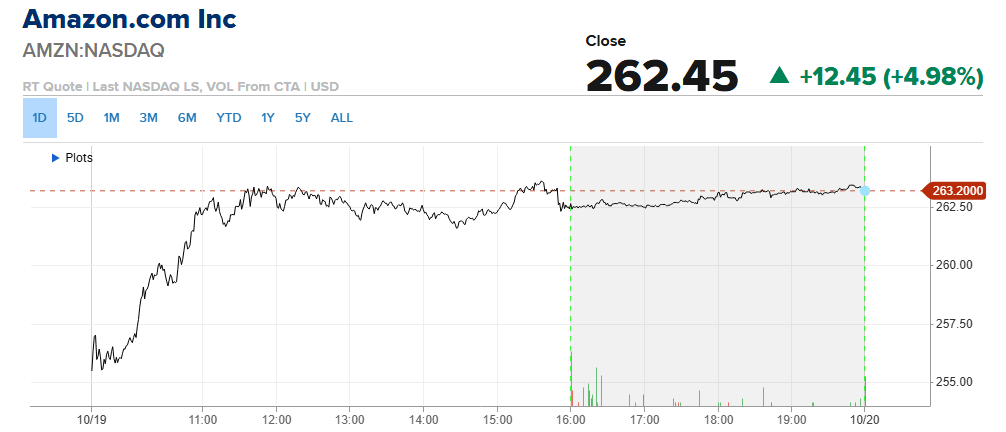
A Amazon teve um dia melhor. A ação subiu até 5% depois que o Morgan Stanley a apontou como uma de suas principais escolhas e elevou o preço-alvo de US$ 335 para US$ 350, citando cinco catalisadores. Em relação ao fechamento de sexta-feira, a US$ 250, isso representa um potencial de alta de cerca de 40%. O banco estima um cenário pessimista de US$ 220 e um otimista de US$ 410, e vê as chances favoráveis na proporção de três para um. A maior parte do argumento se apoia na AWS. O Morgan Stanley agora espera que a receita da unidade cresça 47% em 2027 e 42% em 2028, ante 41% e 37%, em parte porque a Nvidia espera que a AWS implemente cerca de 2 milhões de GPUs ao longo desses dois anos. O banco também prevê que a Amazon gaste US$ 355 bilhões em 2027 e US$ 365 bilhões em 2028, e acredita que o mercado ainda subestima o potencial de crescimento e lucro da AWS. Os resultados do terceiro trimestre serão divulgados em 29 de outubro.
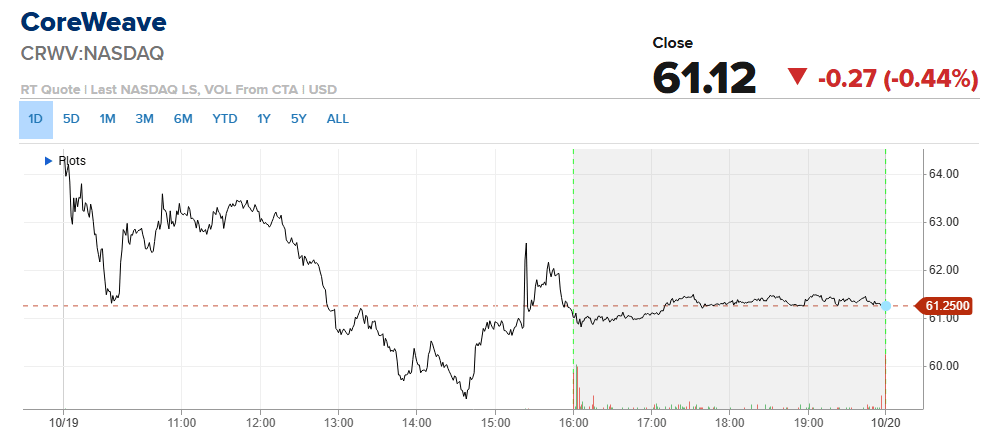
A CoreWeave é o alerta. A empresa devolveu os ganhos iniciais e fechou em queda de 0,4%, apesar de o Goldman Sachs ter elevado sua recomendação de neutral para buy. Ao que parece, uma recomendação de compra tem alcance limitado depois de uma queda superior a 25% em uma semana — a maior desvalorização semanal da ação desde novembro de 2025 —, impulsionada por preocupações com sua dívida.
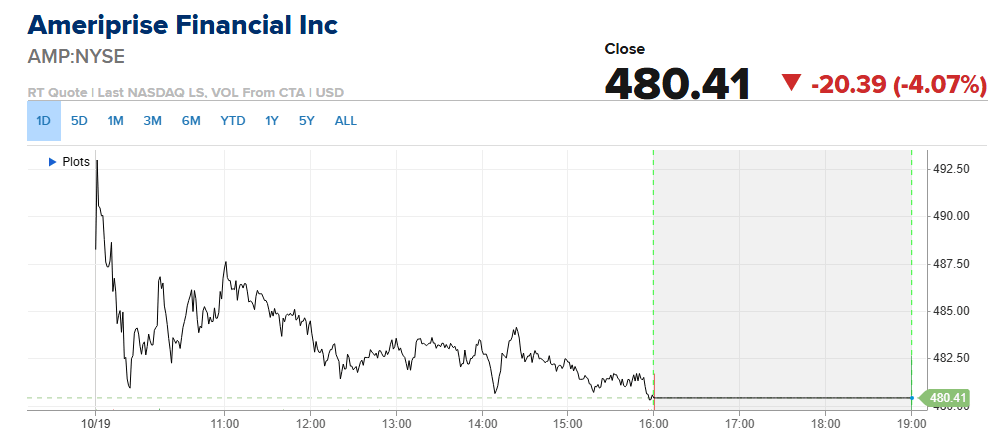
O setor financeiro foi o mais atingido. O setor recuou quase 1% nas negociações da tarde. A Ameriprise perdeu cerca de 4% depois que o Bank of America rebaixou sua recomendação em dois níveis, para underperform, citando a saída de várias grandes equipes de assessores e uma taxa de remuneração sobre saldos em dinheiro que, nas palavras do banco, “pesa sobre o crescimento dos lucros”. A Wells Fargo caiu mais de 2% e acumula baixa superior a 12% neste ano. O Citigroup recuou cerca de 2%, enquanto JPMorgan e Bank of America caíram quase 2% cada.\
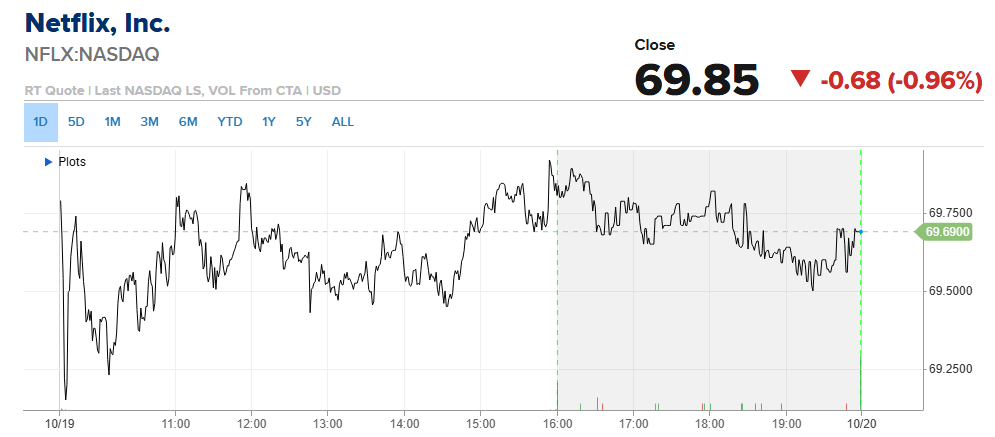
Já a Netflix tem um problema completamente diferente. As pessoas estão assistindo a outros serviços, e nada chegou perto do poder de atração de Adolescence, de 2025. Segundo a Nielsen, a participação da Netflix na audiência de TV dos EUA foi de 7,8% em julho, ante 8,8% um ano antes; a do YouTube foi de 14,2%. A Netflix está cortando cerca de 6% de sua equipe, substituindo a chefe de conteúdo Bela Bajaria pelo ex-executivo da Disney Peter Rice, enquanto o chefe de cinema Dan Lin está deixando a empresa. Os resultados serão divulgados após o fechamento do mercado na terça-feira. Analistas esperam uma receita próxima de US$ 12,87 bilhões, alta de cerca de 12%, segundo dados da LSEG citados pela Reuters. Seria o menor crescimento no terceiro trimestre em três anos. A ação acumula queda de cerca de um quarto neste ano.
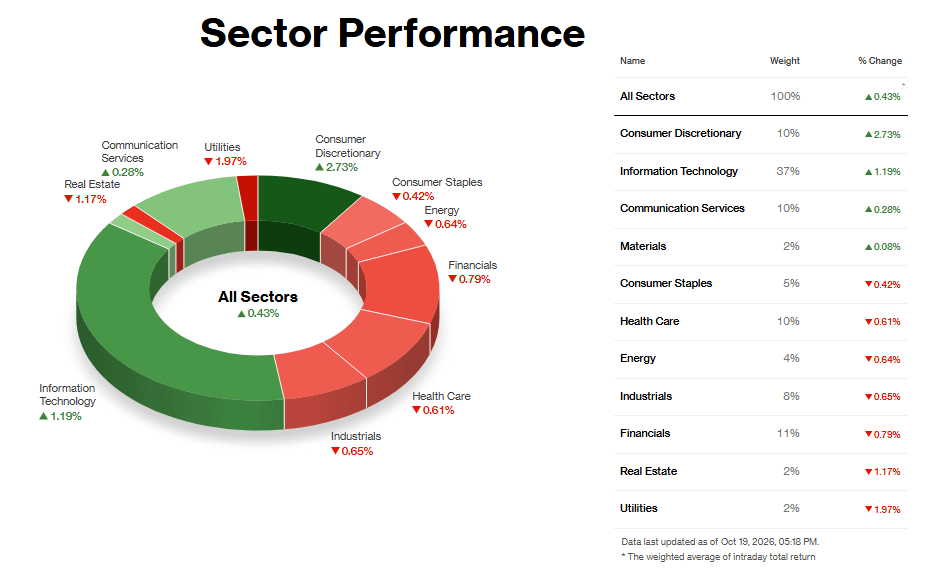
Análise setorial:
Setores com melhor desempenho
Consumo discricionário liderou, com alta de 2,73%, e duas empresas responderam pela maior parte do avanço. A Amazon disparou quase 5% depois que o Morgan Stanley a apontou como uma de suas principais escolhas e elevou o preço-alvo de US$ 335 para US$ 350, citando o crescimento mais acelerado da AWS, margens melhores e compras assistidas por IA. A Tesla subiu quase 4%, com investidores se posicionando antes dos resultados de quarta-feira, enquanto persistiam rumores sobre uma fusão com a SpaceX. Ambas têm peso expressivo no setor, o que ajuda a explicar a alta mesmo com o rebaixamento da Whirlpool e a queda da confiança dos construtores residenciais.
Tecnologia da Informação, o setor de maior peso no mercado, com 37%, avançou 1,19% com a recuperação dos chips após uma semana brutal. O índice de semicondutores da Filadélfia interrompeu uma sequência de oito pregões de perdas, a mais longa desde 2008, e as ações de memória foram impulsionadas por uma previsão da SemiAnalysis de 50 gigawatts em nova capacidade de data centers em 2027. Micron, Nvidia e AMD subiram, e o JPMorgan deu apoio ao elevar a recomendação da Intel para Neutral. Ainda assim, o setor perdeu mais de 6% na semana passada em meio a fortes vendas de fundos de hedge. Portanto, isso parece mais uma recuperação de alívio do que uma mudança de tendência.
Serviços de Comunicação subiu 0,28%, sem que houvesse um fator dominante. O setor acompanhou a recuperação da tecnologia, enquanto a Meta recuou antes da divulgação de seus resultados.
Setores com pior desempenho
Serviços Públicos caiu 1,97%, o pior desempenho da sessão, com o rendimento dos Treasuries de 10 anos subindo para cerca de 5,14% e a demanda por ativos de proteção da semana passada se desfazendo. É difícil para ações consideradas equivalentes a títulos competir quando os Treasuries pagam tanto. Imobiliário recuou 1,17% sob a mesma pressão dos juros, agravada por um índice de confiança dos construtores residenciais de 29, o menor desde junho de 2012. A Hudson Pacific despencou após o rebaixamento da Piper Sandler, que citou juros mais altos.
O setor financeiro caiu 0,79%, e os motivos foram menos claros. A queda do JPMorgan empurrou o Dow para o campo negativo, e o Bank of America rebaixou a Ameriprise em dois níveis, para Underperform. Nenhum catalisador isolado explicou o desempenho do setor, embora os rendimentos mais altos pesassem sobre ele. A fraqueza em serviços públicos e imobiliário parece generalizada e impulsionada pelos juros; no setor financeiro, parece mais ligada a ações específicas.
Uma segunda-feira positiva não apaga uma semana dessas. Cerca de 70 empresas do S&P 500 divulgam resultados nos próximos dias, com Meta e Tesla entre as principais, e o que disserem sobre os gastos com IA e como pretendem financiá-los ajudará a determinar se essa recuperação tem fôlego para durar.