

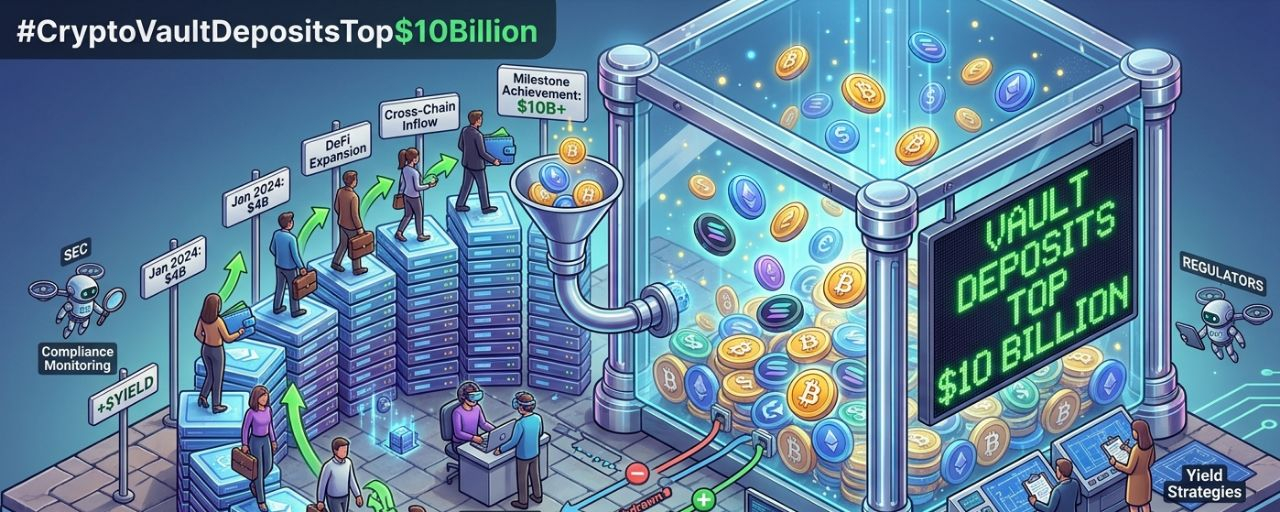

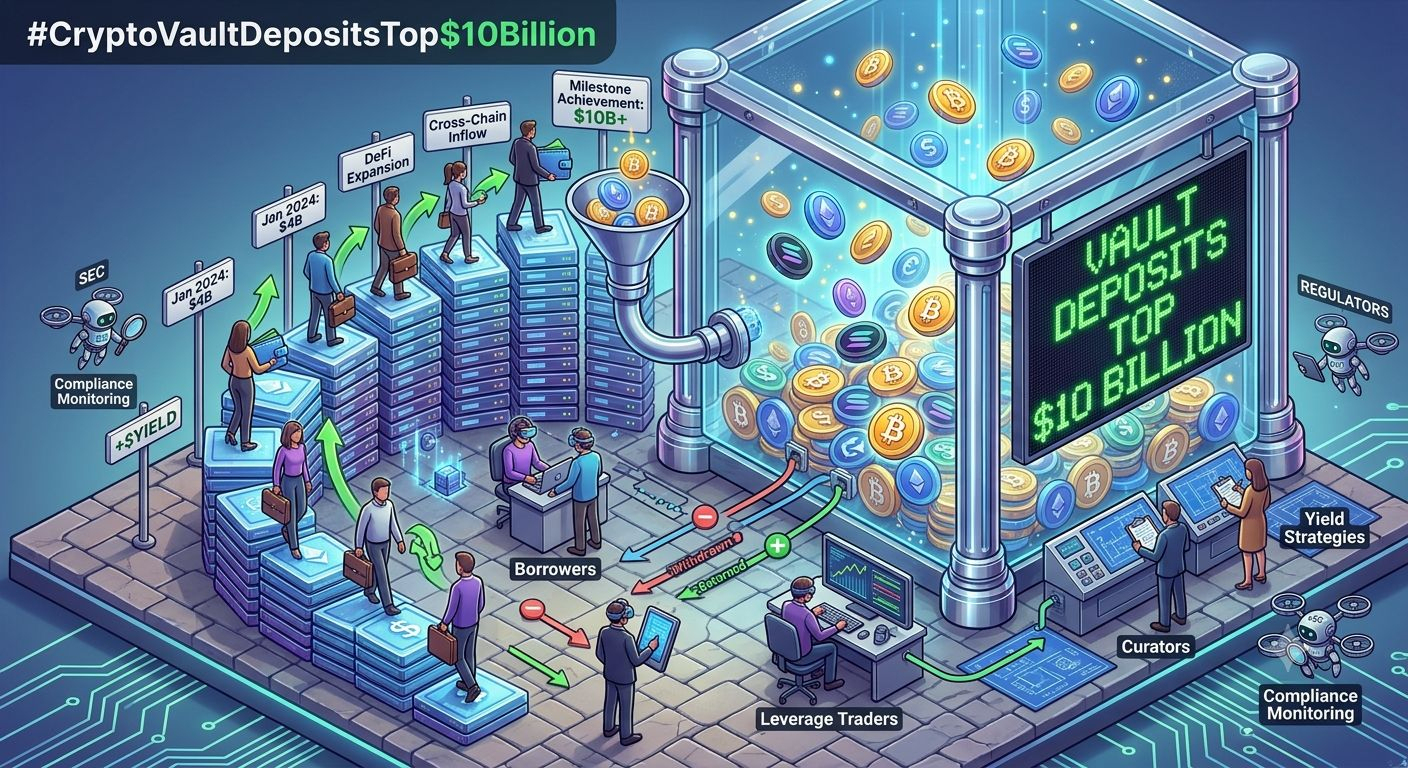
#CryptoVaultDepositsTop$10Billion
Cofres de empréstimos cripto ultrapassam a marca dos US$ 10 mil milhões
De cerca de US$ 4 mil milhões no início de 2025 para mais de US$ 10 mil milhões agora. Crescimento superior a 150% em menos de dois anos. O capital está a migrar fortemente para o rendimento on-chain.
O que mostram os números
Os depósitos mais do que duplicaram, à medida que os detentores de stablecoins e as instituições procuram retornos
Estratégias típicas que oferecem um APY de 3–10%
Estratégias de curadores de maior risco que anunciam retornos de 20%+
Os principais depositantes passaram de degens de retalho para tesourarias de fintechs, empresas de tesouraria de ativos digitais e fundos de cobertura
A infraestrutura consolida-se em torno de alguns protocolos centrais, com curadores profissionais a gerir parâmetros de risco, taxas e alocações
Como funciona o modelo
Os utilizadores depositam fundos em cofres de contratos inteligentes. Um curador atua como gestor da estratégia, selecionando mercados e definindo os LTV, os oráculos, as regras de garantia e o reequilíbrio. O rendimento é gerado através de empréstimos garantidos por criptoativos ou ativos tokenizados. Os depositantes mantêm a custódia on-chain, mas delegam as decisões ativas.
Efeitos no mercado
Forte validação da infraestrutura modular de empréstimos e dos modelos de curadoria como serviço
Maior concentração de capital entre os principais curadores e plataformas
As instituições já podem oferecer produtos de rendimento sem deter os ativos
A liquidez e a gestão do risco estão a tornar-se mais profissionais, mas também mais correlacionadas entre cofres que partilham os mesmos tipos de garantia
Positivo para os protocolos que fornecem a infraestrutura; negativo para as farms de alto risco exclusivamente orientadas para o retalho, que não conseguem competir em escala nem em termos de conformidade regulatória
Sentimento e realidade do risco
Perspetivas otimistas do lado da procura. O capital institucional está a tratar os cofres on-chain como uma componente legítima de rendimento.
Cautela quanto à estrutura.
Principais pontos de pressão incluem:
Fragmentação da liquidez entre mercados isolados → podem ocorrer filas de levantamento e picos nas taxas, mesmo sem dívida incobrável
Falta de transparência das garantias e risco de correlação quando vários cofres aceitam os mesmos ativos exóticos ou «equivalentes a dólares»
Potenciais conflitos quando os curadores também são mutuários importantes ou criadores de mercado
Não há seguro federal de depósitos
Atenção regulatória
Os reguladores já não perguntam o que é um cofre. Perguntam quem o controla. A SEC centra-se no esforço de gestão e no teste Howey dos «esforços de terceiros». As propostas europeias visam os controladores de acesso e os intermediários de interface que encaminham os utilizadores para estes produtos.
O rápido crescimento chamou a atenção das autoridades nos EUA e na Europa:
SEC dos EUA: A Securities and Exchange Commission está a analisar se determinados cofres que detêm valores mobiliários devem ser regulados como sociedades de investimento.
ESMA europeia: A Autoridade Europeia dos Valores Mobiliários e dos Mercados propôs regular os «controladores de acesso» ou intermediários que dão acesso a serviços DeFi, o que poderá afetar os cofres de empréstimo.
Em suma
Os 10 mil milhões de dólares comprovam a adequação do produto ao mercado. A próxima fase vai testar se o modelo de curadoria consegue resistir a uma verdadeira situação de stress e se a regulação força estas estratégias a adotar estruturas de fundos tradicionais ou cria um enquadramento específico que preserve a eficiência e, ao mesmo tempo, colmate as lacunas de responsabilização.
O capital já se pronunciou. O risco e a regulação determinarão a sustentabilidade do rendimento.


#BitcoinSurpasses$83,000 #USD1StablecoinLoses$400MMarketCapInTwoWeeks #JapanFSAPublishesOnChainFinanceForumMinutes #BitcoinReboundsAbove$82,000