


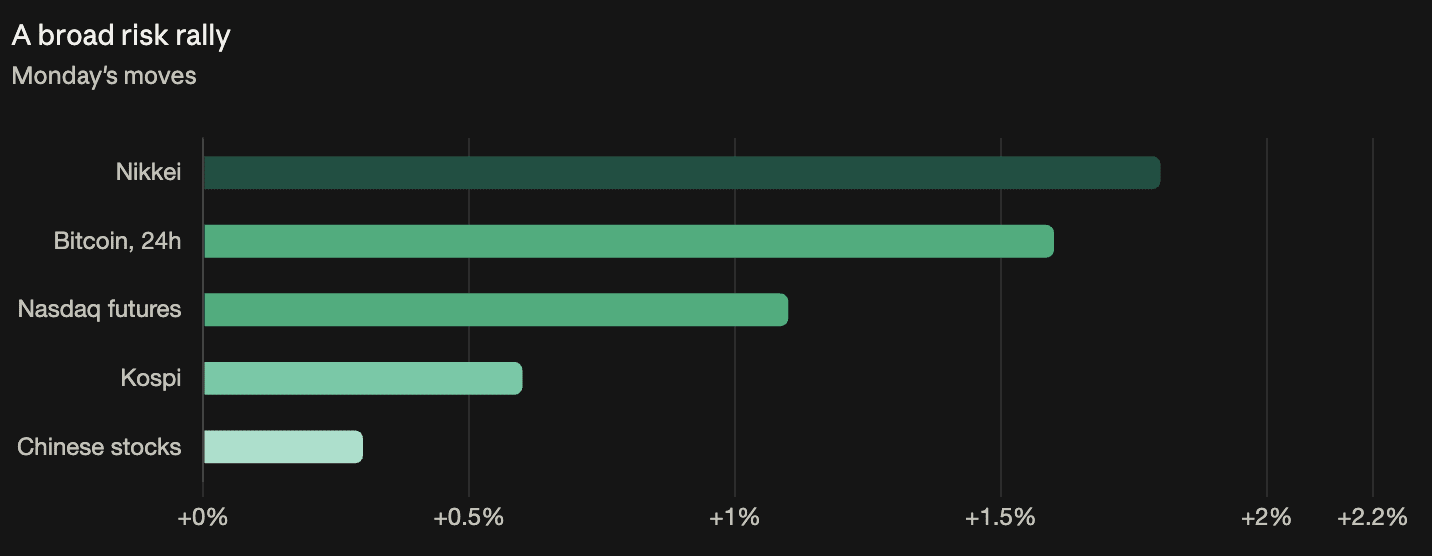
O apetite pelo risco voltou à maioria dos mercados nesta segunda-feira, depois de o crescimento da China no terceiro trimestre ter sido mais acelerado do que no trimestre anterior e de os preços do petróleo terem revertido parte da alta da semana passada. O Nikkei japonês subiu 1,8%, os futuros do Nasdaq avançaram mais de 1% e o Kospi sul-coreano ganhou 0,6% — os três estiveram entre os mais atingidos pela onda de vendas da semana passada, impulsionada pela IA. A Europa foi a exceção, com o Stoxx 600 em queda de 0,8%.
Ações: Ásia se recupera, Europa fica de fora
Os três índices que lideram os ganhos desta segunda-feira são os mesmos que sofreram as maiores perdas na semana passada, quando as ações sul-coreanas registraram a maior queda semanal em 18 anos e o Nasdaq 100 teve sua pior semana em 18 meses.
As ações chinesas subiram 0,3%. Um ETF que acompanha os fabricantes de chips avançou 3% antes da abertura dos mercados nos EUA, a caminho do primeiro ganho em cerca de 10 sessões.
A fraqueza na Europa teve um fator próprio. O Stoxx 600 caiu 0,8% após um fim de semana de protestos em França, com as obrigações francesas a liderarem uma onda de vendas da dívida regional e o euro a ser a principal moeda mais fraca.
O fator: a China cresceu mais depressa, mas o seu consumidor não
O produto interno bruto cresceu 4,5% em termos homólogos no terceiro trimestre, acima dos 4,3% do segundo trimestre, segundo o Gabinete Nacional de Estatísticas.
As vendas a retalho subiram 1,1%, mais do dobro da previsão de 0,5% e acima dos 0,4% do mês anterior.
A superação das previsões é real; o nível continua baixo. Com o consumo a crescer 1,1%, contra 4,5% da produção, as famílias ficam muito aquém do valor principal — o desequilíbrio habitual do modelo de crescimento chinês, e não uma retoma da procura interna. Interpretar os 1,1% como um sinal de força por terem ultrapassado uma fasquia baixa confunde duas questões distintas.
Independentemente do que impulsiona os mercados, o que conta é o valor principal. A China é a fábrica do mundo, a segunda maior economia e um grande importador de matérias-primas industriais, pelo que um crescimento mais rápido incentiva a tomada de risco, qualquer que seja a sua composição.
Matérias-primas: petróleo inverte, ouro estável
O petróleo bruto caiu dos dois lados do Atlântico, com a Reuters a atribuir a descida às expectativas de que uma dispensa das sanções à Rússia aumentaria a oferta.
O risco no Médio Oriente não desapareceu. Embaixadas dos EUA emitiram alertas de segurança em 12 locais — Arábia Saudita, Emirados Árabes Unidos, Kuwait, Jordânia, Barém, Omã, Irão, Qatar, Iraque, Líbano, Iémen e Israel —, citando ameaças iranianas e uma escalada por parte dos Houthis, e alertando para possíveis cancelamentos de voos e encerramentos do espaço aéreo.
A dispensa também é relevante para uma questão ainda por esclarecer. Uma notícia de sábado, segundo a qual a Rússia tinha retomado as exportações de gasóleo, não pôde ser confirmada na altura; uma dispensa das sanções dos EUA é o mecanismo que permitiria essa retoma.
O ouro manteve-se praticamente inalterado, perto dos 4 180 dólares.
Moedas e criptoativos
O Índice do Dólar manteve-se abaixo dos 102 pontos, perto dos mínimos de sexta-feira e em queda pela terceira sessão consecutiva.
A bitcoin negociava em torno dos 83 000 dólares, com uma subida de cerca de 1,6% em 24 horas. Este mês, já foi travada três vezes perto dos 84 000 dólares, e esse nível é o sinal de confirmação mais claro disponível para perceber se a recuperação das ações está a arrastar consigo os criptoativos.
Historicamente, um dólar mais fraco tem sido um canal mais fiável para os ativos digitais do que as expectativas em relação às taxas de juro, o que faz da queda ao longo de três sessões um indicador mais útil para os criptoativos do que o sentimento de risco de segunda-feira.
Taxas: este é um ciclo de subida
O intervalo da taxa de referência da Reserva Federal situa-se entre 3,75% e 4,00%, após uma subida de 25 pontos base na reunião de setembro, a primeira desde 2023.
Os mercados atribuem uma probabilidade de cerca de 15% a uma nova subida na reunião de 28 de outubro e de quase 90% em dezembro. Não está prevista qualquer descida em nenhum horizonte, e o presidente Kevin Warsh recusou-se na sexta-feira a indicar qual será qualquer uma das duas decisões ainda por tomar, reiterando o compromisso com a estabilidade dos preços.
Um petróleo mais barato aliviaria a pressão que fez os preços no produtor subirem 6,3% em termos anuais em setembro e o PPI subjacente avançar 0,7% em termos mensais, com o gasóleo a subir 21% no mês. Isso enfraquece os argumentos a favor de novas subidas, em vez de abrir caminho a descidas.
O que vai decidir a semana
Resultados das tecnológicas. Cinco empresas — Microsoft, NVIDIA, Meta, Apple e Alphabet — foram responsáveis por 93% dos ganhos do S&P 500 desde julho, e os seus resultados determinarão se a reavaliação do crédito ligado à IA na semana passada foi uma correção ou o início de algo mais prolongado.
A Goldman Sachs mediu um alargamento de 25 pontos base dos spreads de obrigações de alto rendimento ligados à IA na semana passada, enquanto os spreads não ligados à IA quase não se mexeram. Este é o indicador mais claro disponível para avaliar se a tensão está a alastrar ou se permanece contida.