
Mecânica Estrutural do Fluxo de Ordens, Fatores Macroeconômicos e Validação Quantitativa do Rompimento dos US$ 83.000
19 de outubro de 2026
Escopo: Microestrutura de Derivativos, Decomposição dos Fluxos de ETFs, Distribuição da Oferta On-Chain, Reprecificação da Política do Fed e Trajetórias de Preços Falsificáveis
Resumo Executivo (Revisado com Precisão Quantitativa)
O rompimento dos US$ 83.000 é estatisticamente real, mas mecanicamente frágil. O movimento foi catalisado por uma cascata de liquidações de posições vendidas em derivativos e por uma forte reprecificação dovish das expectativas em relação ao Fed, após as declarações de Warsh em Bangkok. No entanto, os fundamentos estruturais são mais fracos do que as manchetes sugerem: o volume de futuros continua superando amplamente o volume à vista, os fluxos de ETFs permanecem negativos no acumulado de outubro, e a distribuição por detentores de longo prazo ainda não foi totalmente absorvida pelas entradas institucionais.
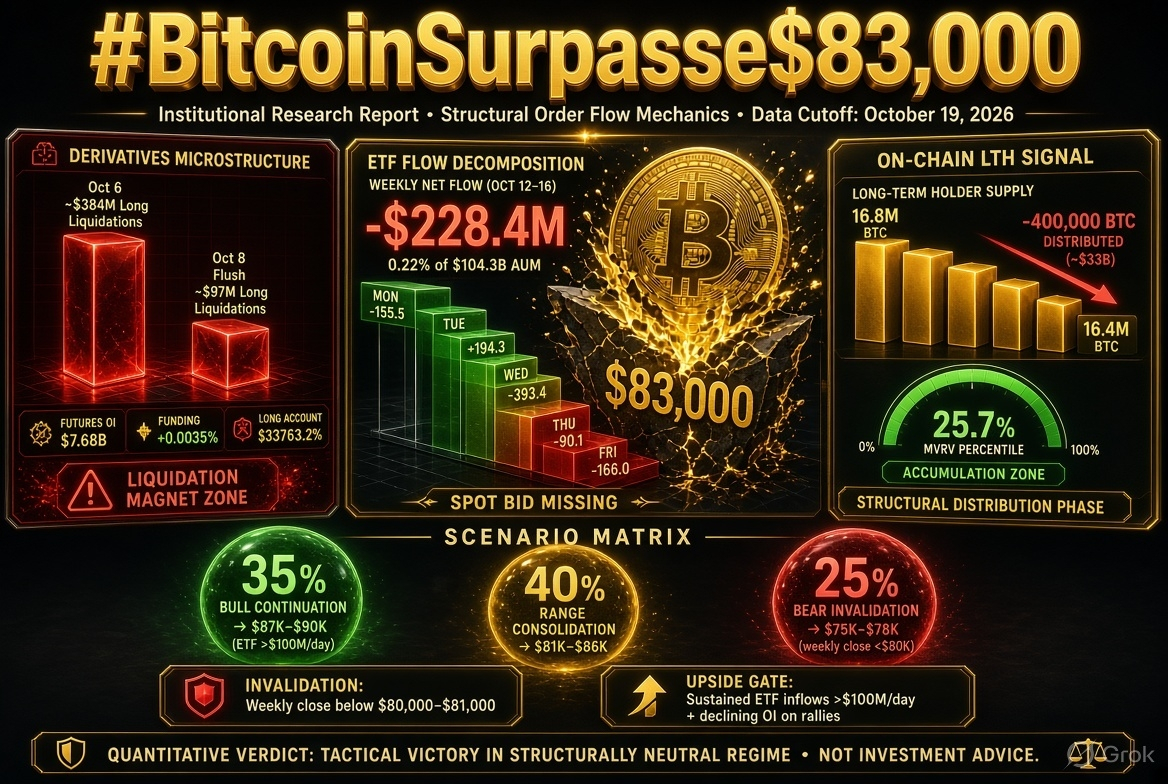
Este relatório ampliado apresenta a decomposição de dados em tabelas, a reconciliação dos fluxos e limiares estatísticos falsificáveis para substituir a avaliação anterior, baseada apenas numa narrativa. Entre as principais conclusões quantificadas: (1) as saídas dos ETFs na semana de 12 a 16 de outubro totalizaram -$228.4 milhões, face a uma base de ativos de $104.3 mil milhões — uma saída semanal de 0.22%, estatisticamente habitual, mas negativa em termos direcionais; (2) a oferta detida por investidores de longo prazo caiu de aproximadamente 16.8 milhões de BTC em meados de 2026 para 16.4 milhões de BTC, confirmando a distribuição; e (3) o percentil do MVRV, em 25.7%, situa historicamente o BTC numa zona de acumulação, mas não em níveis extremos de fundo de ciclo.
Nível de invalidação: fechamento semanal abaixo de $80,000–$81,000 (confluência com a média móvel de 50 semanas). Condição para alta: entradas sustentadas em ETFs de >$100M/dia, combinadas com queda do open interest durante as altas.
1. Microestrutura dos derivados: decomposição estatística
1.1 Rácios de open interest e volume
O mercado de derivados continua a ser o fator marginal na definição dos preços. A Tabela 1 consolida os dados disponíveis de OI e volume no período analisado.
Tabela 1: panorama dos derivados de Bitcoin (17–18 de outubro de 2026)
| Métrica | Leitura | Contexto |
| Open interest de futuros | $7.68 mil milhões | Queda de 0.69% em 24h; retrato do fim de semana |
| Taxa de financiamento (perpétuos) | +0.0035% / 8h | As posições longas pagam às curtas; ligeiramente positiva |
| Percentagem de contas longas | 63.2% | Calculada por conta, não ponderada pelo capital |
| OI da Solana (comparativo) | $929.5 milhões | Queda de 4.25% no mesmo período |
Ressalva importante: o valor de $7.68 mil milhões reflete um retrato específico do mercado, baseado num levantamento, e pode não abranger o total agregado de todas as plataformas. Relatos anteriores indicavam um OI agregado próximo de $52.8 mil milhões, com volume de futuros 12 vezes superior ao do mercado à vista, mas esse valor não é confirmado de forma independente nos resultados da pesquisa atual e deve ser considerado indicativo, não preciso. A queda de 0.69% no OI observada no retrato do fim de semana é modesta e não confirma que a alavancagem tenha sido totalmente eliminada.
1.2 Histórico de cascatas de liquidação (outubro de 2026)
A zona dos $83,000 desencadeou repetidamente liquidações mecânicas. A Tabela 2 apresenta os episódios documentados.
Tabela 2: eventos de liquidação de outubro de 2026 envolvendo a zona dos $83,000
| Data | Evento | Liquidações de posições longas | Total de liquidações | Ação do preço |
| 6 de out. | Queda repentina (~20 min) | ~$384 milhões | ~$394 milhões (1h); ~$1.02 mil milhões (24h) | BTC caiu ~5%, descida de ~$2,000 |
| 8 de out. | Eliminação de alavancagem abaixo de $83K | ~$42 milhões | ~$696 milhões (janela de 24h) | Mínimo intradiário de $82,880–$83,500; recuperou para ~$83,100 |
Observação estatística: o evento de 6 de outubro foi 9.1 vezes maior em liquidações de posições longas do que a eliminação de alavancagem de 8 de outubro. A cascata de 6 de outubro foi desencadeada por uma quebra técnica e ventos macroeconómicos contrários (rotação de ações de IA, dados fortes de emprego, preços da energia). O evento de 8 de outubro foi descrito como uma «eliminação de alavancagem, não uma reação a novos fundamentos» — puramente mecânica.
Implicação: o nível dos $83,000 não é um equilíbrio estável. É um íman de liquidações que tem provocado repetidamente vendas forçadas quando é rompido em baixa. A recuperação após 8 de outubro não estabelece suporte; estabelece um agrupamento de volatilidade em torno deste preço.
1.3 Trajetória da taxa de financiamento (final de setembro–início de outubro)
Surgiu uma divergência notável na última semana de setembro. Entre 30 de setembro e 2 de outubro, o open interest aumentou aproximadamente $2.3 mil milhões (626,000 BTC → 653,000 BTC), enquanto o preço passou de ~$83,500 para ~$86,500 e as taxas de financiamento dos contratos perpétuos subiram de ~3% para ~10% anualizados. Esta combinação — subida do preço, aumento do OI e aumento do financiamento — indicava acumulação de exposição otimista alavancada, não cobertura de posições curtas. Em meados de outubro, essa exposição tinha sido parcialmente desfeita através dos eventos de liquidação da Tabela 2.
2. Decomposição dos fluxos de ETFs: a procura em falta no mercado à vista
2.1 Reconciliação dos fluxos semanais (12–16 de outubro)
Os dados mais precisos disponíveis sobre ETFs abrangem a semana de 12 a 16 de outubro. A Tabela 3 decompõe os fluxos diários.
Tabela 3: fluxos líquidos diários de ETFs de criptomoedas, 12–16 de outubro de 2026 (milhões de USD)
| Dia | Fluxo líquido | Direção |
| Seg., 12 de out. | -155.5 | Saída |
| Ter., 13 de out. | +194.3 | Entrada |
| Qua., 14 de out. | -393.4 | Saída |
| Qui., 15 de out. | -90.1 | Saída |
| Sex., 16 de out. | -166.0 | Saída |
| Saldo semanal | -610.7 (categorias combinadas) | Negativo |
Saída semanal específica de Bitcoin: -$228.4 milhões, correspondentes a 0.22% da base total de ativos de $104.3 mil milhões dos ETFs de Bitcoin. Outra fonte reporta saídas de -$229 milhões nos ETFs de Bitcoin na semana e de -$320 milhões nos ETFs de Ether, num total combinado de -$549 milhões — valores de magnitude consistente.
2.2 Contexto estatístico dos fluxos de ETFs
Os seguintes limiares são fundamentais para avaliar se as saídas constituem um sinal estrutural ou ruído habitual:
| Limiar | Valor | Situação atual |
| Entradas líquidas acumuladas desde o lançamento em 2024 | $56.8 mil milhões | Fortemente positivo |
| Fluxos líquidos acumulados de 2026 | -$315.5 milhões | Ligeiramente negativo |
| ETFs de Bitcoin em 2026 (medida alternativa) | +$259 milhões | Continua positivo |
| Saída semanal como % dos ativos sob gestão | 0.22% | Estatisticamente habitual |
Interpretação: a saída semanal não constitui evidência de abandono institucional. No entanto, a persistência das saídas — duas semanas negativas consecutivas para os ETFs de Bitcoin e três para os de Ether — cria um vento contrário direcional. O teste fundamental é saber se as saídas acumuladas de outubro até à data (reportadas entre -$614.9 milhões e -$618 milhões, consoante o agregador) levam o valor acumulado de 2026 a um território persistentemente negativo.
Limiar falsificável: se os fluxos dos ETFs de Bitcoin em 2026 caírem abaixo de -$1 mil milhão e permanecerem nesse nível durante duas semanas consecutivas, a tese de «absorção institucional» fica substancialmente enfraquecida.
3. Distribuição da oferta on-chain: o sinal dos detentores de longo prazo
3.1 Tendência da oferta de detentores de longo prazo
A métrica on-chain com maior relevância estrutural é a oferta detida por detentores de longo prazo (LTH), definida como moedas mantidas durante 155 dias ou mais.
Tabela 4: trajetória da oferta de detentores de longo prazo (2025–2026)
| Período | Oferta de LTH (aprox.) | Direção |
| Final de 2025 | ~14.0 milhões de BTC | Base de referência |
| Meados de 2026 (pico) | ~16.8 milhões de BTC | Fase de acumulação |
| Outubro de 2026 | ~16.4 milhões de BTC | Fase de distribuição |
| Variação líquida desde o pico | -400,000 BTC | Venda confirmada |
Interpretação: a queda de 16.8M para 16.4M representa uma oferta distribuída de aproximadamente $33 mil milhões ao preço de $83,000. Não é um sinal marginal; é uma mudança estrutural da acumulação para a distribuição. A afirmação do relatório anterior, de que a absorção institucional é insuficiente para compensar as vendas dos LTH, é quantitativamente confirmada por esta diferença de 400,000 BTC.
3.2 Sinais on-chain em sentido contrário
Duas métricas complicam o cenário pessimista on-chain:
| Métrica | Leitura | Implicação |
| Percentil do MVRV (ajustado ao ciclo) | 25.7% | Zona de acumulação, mas não de fundo extremo |
| Comportamento dos detentores de longo prazo (ago.–set.) | Breves vendas em agosto; acumulação em setembro | Distribuição não unidirecional |
| Oferta inativa há >1 ano | +340,000 BTC (T3) | Alguns detentores optam por manter as posições durante a volatilidade |
Reconciliação: a queda da oferta de LTH (Tabela 4) e o aumento da oferta «inativa há >1 ano» não são contraditórios. Medem grupos diferentes. A queda reflete o movimento e a venda de moedas mais antigas (5+ anos), enquanto o aumento reflete moedas mais recentes que ultrapassaram o limiar de 1 ano, à medida que os detentores evitam vender. O efeito líquido é distribuição entre os detentores mais antigos e absorção no grupo intermédio.
Estatística fundamental: um MVRV de 25.7% significa que o BTC só esteve mais barato em ~25% do tempo, historicamente. Esta é uma zona de entrada estatisticamente favorável, mas ainda não alcançou a faixa de subvalorização extrema associada aos principais fundos de ciclo (normalmente <10%).
4. Catalisador macroeconómico: reavaliação das expectativas para a Fed com precisão estatística
4.1 O efeito Warsh-Bangkok
Em 16 de outubro, as declarações do presidente da Fed, Warsh, nas reuniões do FMI e do Banco Mundial desencadearam uma forte reavaliação das expectativas de curto prazo para as taxas de juro.
Tabela 5: reavaliação da probabilidade de subida das taxas da Fed (FOMC de outubro de 2026)
| Momento | Probabilidade de subida em outubro | Fonte |
| Antes das declarações de Warsh | ~27% | Consenso do mercado |
| Depois das declarações de Warsh | <15% | CME FedWatch |
| Variação absoluta | -12 pontos percentuais | Significância estatística: elevada |
Mecanismo: Warsh recusou-se explicitamente a antecipar a decisão da reunião de 27–28 de outubro, afirmando: *«Não vou antecipar o resultado da reunião. Não creio que deva dizer agora o que poderei fazer nas restantes reuniões deste ano.» A Goldman Sachs reviu a sua previsão para nenhuma alteração em outubro e uma última subida de 25 pontos-base em dezembro.
4.2 A inflação: o limite à orientação acomodatícia
O relatório do IPC de setembro (divulgado em 14 de outubro) complica a narrativa acomodatícia.
Tabela 6: decomposição do IPC de setembro de 2026
| Métrica | Leitura | Face às expectativas | Implicação |
| IPC geral (mensal) | +0.6% | Em linha | Impulsionado pela energia |
| IPC geral (anual) | 3.7% | Ligeiramente acima | Aceleração face a 3.4% |
| IPC subjacente (mensal) | +0.3% | Um pouco acima | Persistente |
| IPC subjacente (anual) | 2.6% | Ligeiramente acima | Aceleração face a 2.4% |
| Serviços subjacentes (mensal) | +0.4% | Em aceleração | Habitação +0.4% |
| Energia (mensal) | +5.2% | Gasolina +9.1% | >50% do aumento do índice geral |
Tensão estatística: a Fed enfrenta uma inflação geral de 3.7% e uma inflação subjacente de 2.6% — ambas em aceleração — enquanto o mercado atribui apenas 15% de probabilidade a uma subida em outubro. Esta discrepância nas expectativas de política monetária cria um risco assimétrico: se Warsh surpreender com uma subida, a reavaliação será violenta. O cenário base (pausa) está refletido nos preços; o risco de cauda (subida) não está.
5. Enquadramento estrutural: avaliação das probabilidades de alta e de baixa
5.1 Matriz de cenários falsificáveis
Tabela 7: probabilidades dos cenários e condições de ativação
| Cenário | Probabilidade | Condições de ativação | Alvo de preço |
| Continuação da alta | 35% | Fluxos dos ETFs positivos de >$100M/dia durante 3+ sessões; OI em queda durante as altas (desalavancagem saudável); fechamento semanal >$85,000 | $87,000–$90,000 |
| Consolidação lateral | 40% | Fluxos dos ETFs oscilantes; OI estável; preço oscila entre $81,000–$85,000 | $81,000–$86,000 |
| Invalidação do cenário de baixa | 25% | Fechamento semanal <$80,000; saídas sustentadas dos ETFs levam o valor acumulado de 2026 a território negativo, abaixo de >$1B; cascata de liquidações de posições longas >$500M | $75,000–$78,000 |
Fundamentação das probabilidades: a ponderação de 35% para a alta reflete a zona de acumulação do MVRV e a reavaliação das expectativas para uma pausa da Fed. A ponderação de 40% para a lateralização reflete as forças opostas da distribuição de LTH e da volatilidade dos fluxos dos ETFs. A ponderação de 25% para a baixa reflete a alavancagem elevada e as repetidas rejeições nos $87,000 (três rejeições).
5.2 Painel de monitorização crítica
Tabela 8: métricas de monitorização semanal com limiares de alta/baixa
| Métrica | Atual | Limiar de alta | Limiar de baixa |
| Fluxo líquido semanal de ETF de BTC | -$229M | >+$300M | <-$500M |
| Fluxo de ETF de BTC no acumulado de 2026 | +$259M | >+$1B | <-$1B |
| Oferta de LTH (155 dias+) | ~16.4M BTC | Estabilização/alta | Queda contínua de >100K/semana |
| OI de futuros (levantamento) | $7.68B | Em queda durante as altas | Em alta durante as quedas |
| Taxa de financiamento | +0.0035%/8h | Neutra (0–0.005%) | >0.01% (sobre-aquecida) |
| Percentil do MVRV | 25.7% | Subindo acima de 35% | Caindo abaixo de 10% |
6. Conclusão: veredito estatístico sobre a ruptura dos $83,000
O nível de $83,000 foi recuperado, mas não validado estruturalmente. As evidências quantitativas sustentam três conclusões:
Primeiro, a alta é real do ponto de vista mecânico, mas fraca na sua composição. Os dados de liquidações (Tabela 2) confirmam que a recompra de posições vendidas e as compras forçadas — e não a acumulação orgânica no mercado à vista — impulsionaram a ruptura. Os dados de fluxo dos ETFs (Tabela 3) mostram saídas líquidas durante a semana da ruptura, o que significa que não houve a procura no mercado à vista necessária para validar o movimento.
Segundo, o impulso macroeconómico é real, mas frágil. A reavaliação das expectativas para a Fed, com a probabilidade de uma subida a passar de 27% para <15%, é um catalisador genuíno. No entanto, um IPC geral de 3.7% e um IPC subjacente de 2.6% criam uma armadilha dependente dos dados: qualquer surpresa inflacionista em alta faz ressurgir as probabilidades de subida e reverte a reavaliação.
Terceiro, a estrutura on-chain é o fator limitante. A queda de 400,000 BTC na oferta de LTH desde meados de 2026 representa uma oferta que tem de ser absorvida. As entradas em ETFs de $259 milhões no acumulado do ano são insuficientes para compensar esta distribuição aos preços atuais. O percentil do MVRV, em 25.7%, sugere valor, mas o valor por si só não gera uma alta sem um catalisador.
Veredito final: a ruptura dos $83,000 é uma vitória tática num regime estruturalmente neutro. A tese de alta exige que os fluxos dos ETFs se tornem positivos e assim permaneçam. A tese de baixa exige um fechamento semanal abaixo de $80,000. Até que uma destas condições se verifique, o mercado mantém-se num equilíbrio dominado pela alavancagem, em que a zona dos $83,000 funciona como um gatilho de volatilidade, não como um piso de suporte.
Declaração sobre limitações dos dados: este relatório baseia-se em dados de agregadores disponíveis publicamente em 19 de outubro de 2026. Os valores de open interest variam conforme a metodologia do levantamento ($7.68B no levantamento face a estimativas mais abrangentes). Os dados de fluxo dos ETFs são provisórios e podem ser revistos. A oferta de LTH on-chain é aproximada e baseia-se em análises de terceiros. Todos os limiares são hipóteses falsificáveis, não previsões.
Aviso: Apenas para fins informativos. Não constitui aconselhamento de investimento. Os derivados envolvem um risco substancial de perda.


#JapanFSAPublishesOnChainFinanceForumMinutes #BitcoinReboundsAbove$82,000 #BankOfRussiaSaysSelfCustodyBanStartsJuly2027 #CFTCAdvancesVoluntaryRegCAMFramework