

I. Depois da tempestade: os 80 mil resistiram
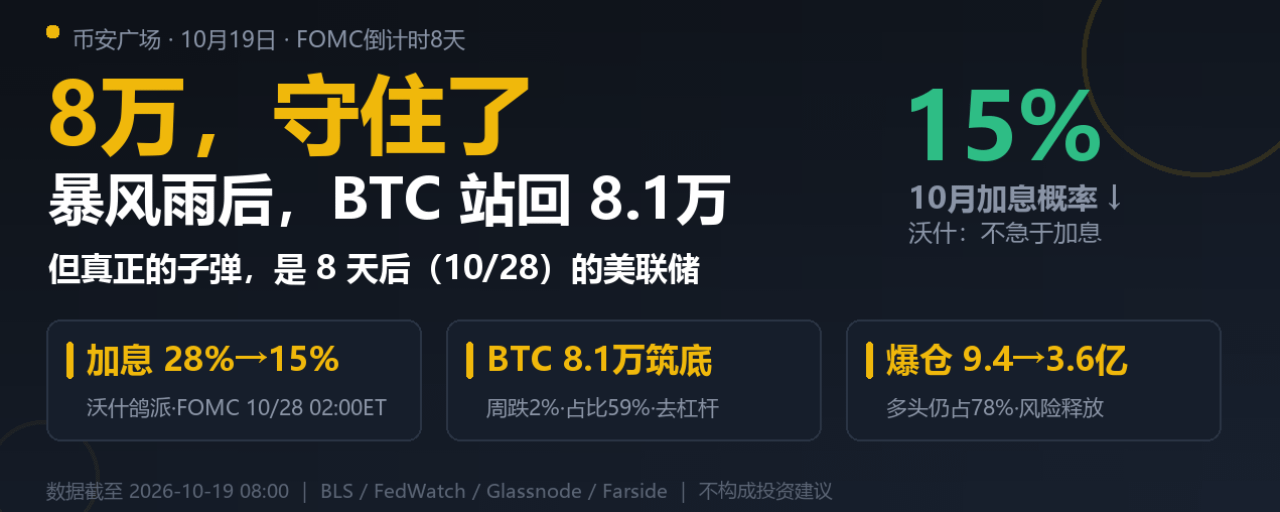
Na semana em que CPI e PPI vieram muito acima do esperado, o BTC chegou a cair abaixo de 80 mil (mínima de 79.730), e as liquidações no mercado somaram 940 milhões. Mas, em 19/10, elas já haviam caído para 360 milhões, enquanto os comprados ainda representavam 78% — a desalavancagem estava praticamente concluída. O BTC voltou a ficar acima de 81–82 mil, caiu cerca de 2% na semana e sua participação na capitalização total subiu para 59%, indicando que, em meio à incerteza, o capital está buscando refúgio primeiro no BTC.
II. A maior incógnita já não é o CPI, mas o FOMC
O mercado desviou o olhar dos dados de inflação para a decisão do Fed em 28/10 (na madrugada de 29/10, horário de Pequim). Em 16/10, na reunião anual do FMI em Bangkok, o presidente Wosh se recusou a antecipar a política monetária; o mercado interpretou isso como uma postura dovish, e a probabilidade de aumento dos juros em outubro despencou de cerca de 28% para 15%. Mas há bastante divergência: a Oxford Economics acredita que haverá aumentos em outubro e dezembro; um ex-diretor-executivo do BofA estima as chances em “50-50”. Com as eleições de meio de mandato se aproximando (3/11), o Fed também não quer parecer estar agindo por motivos políticos ao elevar os juros apenas seis dias antes da eleição — por isso, a expectativa predominante é de que “os juros permaneçam inalterados em outubro”, embora a probabilidade de um aumento em dezembro esteja subindo.
3. O calendário desta semana é o catalisador
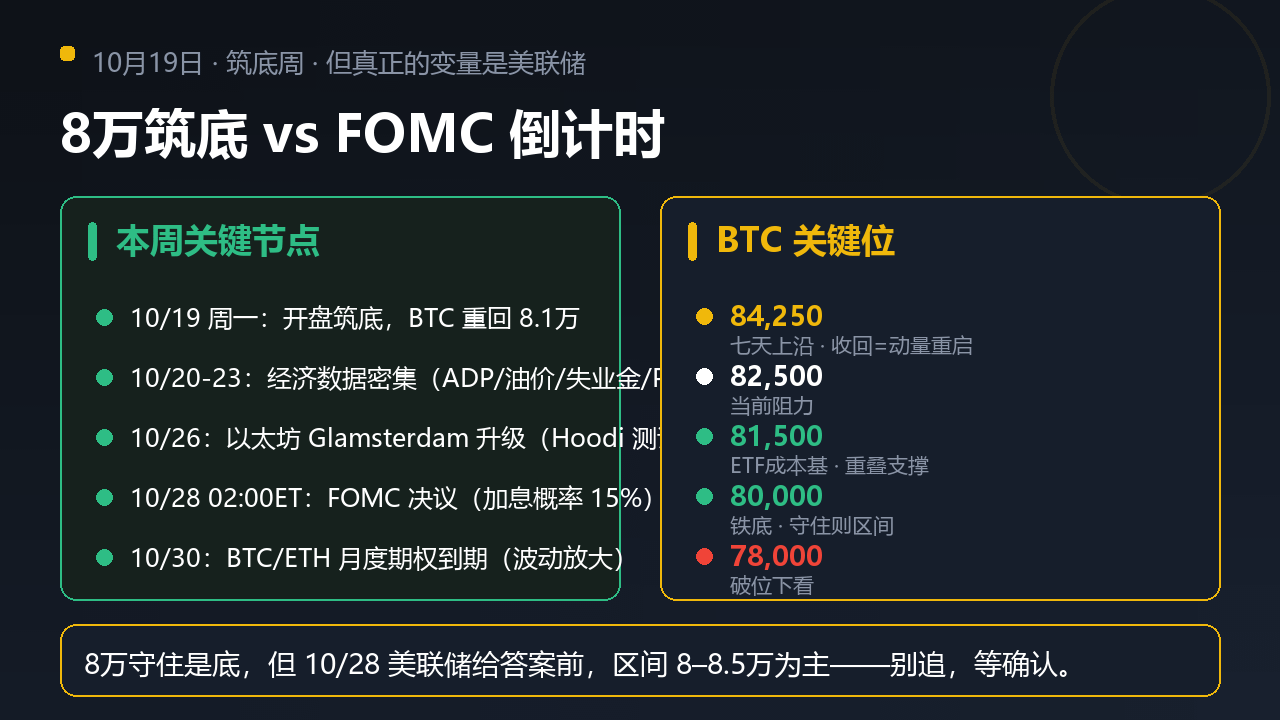
20–23/10: uma bateria de dados econômicos (ADP, estoques de petróleo, pedidos de auxílio-desemprego, PMI); 26/10: atualização Glamsterdam do Ethereum; 28/10: FOMC; 30/10: vencimento das opções mensais de BTC/ETH — cada um deles pode desencadear volatilidade.
4. Disputa entre otimistas e pessimistas: quem tem os melhores argumentos?
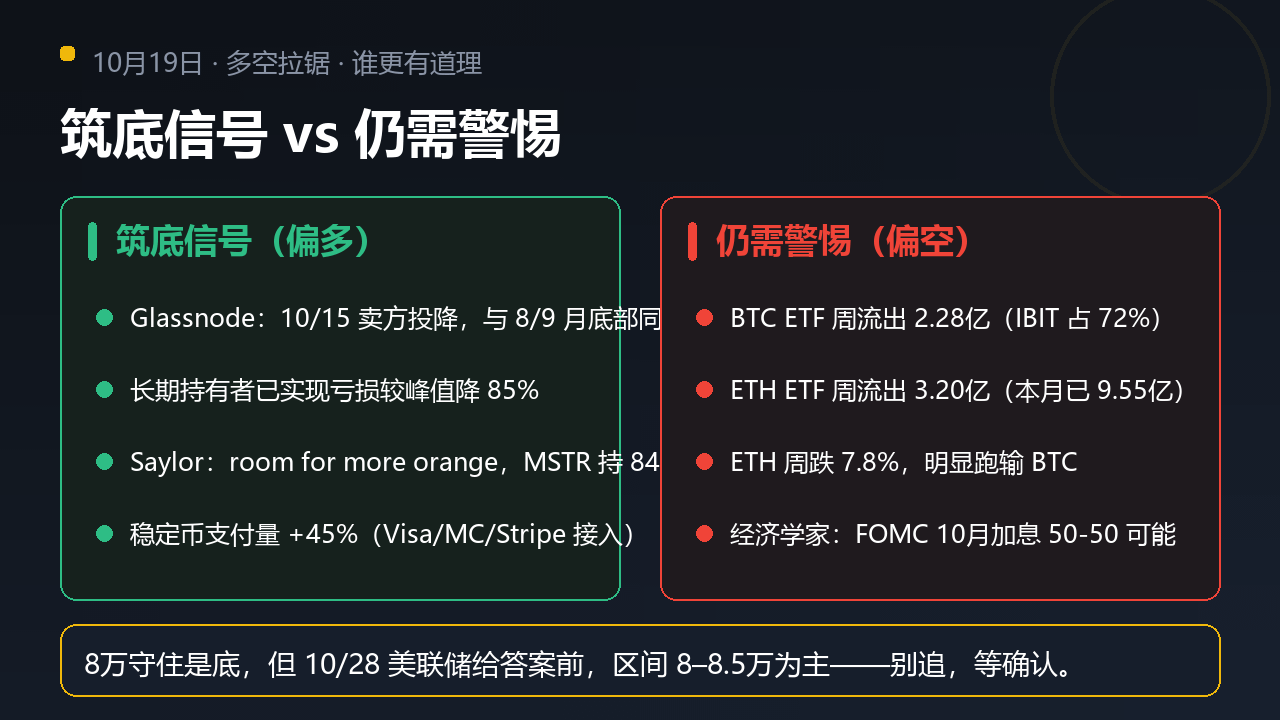
Otimistas: a “capitulação dos vendedores” apontada pela Glassnode em 15/10 apresenta o mesmo padrão observado nos fundos de agosto e setembro; as perdas dos detentores de longo prazo caíram 85% em relação ao pico; Saylor dá sinais de que continuará aumentando suas posições (a MSTR detém 848 mil BTC); volume de pagamentos com stablecoins subiu 45% (integrações com Visa/MC/Stripe). Pessimistas: ETFs de BTC registraram saídas semanais de 228 milhões (72% pelo IBIT); ETFs de ETH, saídas semanais de 320 milhões (955 milhões neste mês); ETH caiu 7,8% na semana, com desempenho inferior; economistas continuam cautelosos quanto a aumentos de juros.
5. Próximos movimentos do BTC
84.250: topo da faixa dos últimos sete dias; recuperar esse nível = retomada do momentum;
82.500: resistência atual;
81.500: base de custo dos ETFs, suporte coincidente;
80.000: piso firme; se se mantiver, o preço ficará em uma faixa;
78.000: se romper para baixo, o próximo alvo fica abaixo.
6. Minha visão
Manter-se acima dos 80 mil é o piso; os sinais de formação de fundo estão se acumulando, mas, até o Fed dar sua resposta em 28/10, o cenário principal é uma oscilação na faixa de 80–85 mil. Não compre no impulso; espere a direção se confirmar após a decisão do FOMC para agir.
Apenas para fins informativos; não constitui recomendação de investimento. Dados: BLS / FedWatch / Glassnode / Farside / CoinGecko / Cointelegraph.
