


Um aumento de 1 ponto-base nas taxas de depósitos bancários nos EUA reduz o crescimento médio das stablecoins em 10 semanas de cerca de 15% para aproximadamente 12%, segundo um artigo de trabalho do Banco de Compensações Internacionais.
Um segundo método, concebido para isolar causa e efeito, estima um impacto cerca de três vezes maior, reduzindo o crescimento para aproximadamente 6%.
A estimativa de referência implica uma queda de cerca de 3 pontos percentuais no ritmo de crescimento em 10 semanas para cada ponto-base de reajuste das taxas de depósitos. O crescimento desacelerou, mas permaneceu positivo.
USDC recua 4,8 pontos percentuais, contra 1,9 do USDT
O Working Paper 1382 foi escrito por Iñaki Aldasoro, economista do BIS, e Rashad Ahmed, do Andersen Institute for Finance and Economics, e publicado em 13 de outubro. O artigo usa dados semanais dos EUA de janeiro de 2019 a junho de 2025, período em que o valor de mercado das stablecoins cresceu de menos de US$ 5 bilhões para mais de US$ 220 bilhões.
No caso da USDC, da Circle, a relação foi mais forte do que no caso da USDT, da Tether. A USDC perdeu cerca de 4,8 pontos percentuais de crescimento em 10 semanas por ponto-base, e a USDT perdeu 1,9 ponto percentual.
Os autores atribuem essa diferença à relação mais próxima da USDC com os depositantes dos EUA. O efeito foi observado nas stablecoins fornecidas a protocolos DeFi, mas não nos criptoativos que não pertencem à categoria das stablecoins.
Os bancos repassam muito pouco de qualquer alteração da taxa aos poupadores quando a taxa dos fundos federais está abaixo de cerca de 3%. Acima desse nível, porém, a concorrência pelos depósitos se intensifica, e os autores usaram esse ponto de inflexão como instrumento para identificar a causalidade.
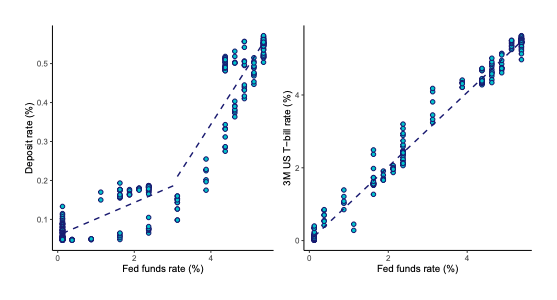 Taxa dos fundos federais em comparação com as taxas de depósitos nos EUA, à esquerda, e as taxas dos títulos do Tesouro americano de 3 meses, à direita, de janeiro de 2019 a junho de 2025. Fonte: Figura 2 do working paper do BIS.
Quando as taxas de juros estão próximas de zero, os poupadores ganham aproximadamente o mesmo com um depósito bancário e com um token que não paga nada. À medida que as taxas sobem, o depósito começa a render mais, enquanto o token continua sem pagar nada, aumentando a diferença.
Segundo o artigo, as stablecoins lastreadas em reservas são substitutas parciais dos depósitos.
Os bancos “mantêm alguma influência sobre o ritmo dessa adoção por meio da remuneração dos depósitos”, escreveram os autores.
Aldasoro e Ahmed recomendam que reguladores avaliem o rendimento pago pelos emissores
O artigo apresenta dois instrumentos à disposição dos reguladores. Um deles é decidir se os emissores podem pagar rendimento aos detentores.
O outro é exigir que os emissores mantenham parte das reservas em depósitos bancários, uma medida que, segundo os autores, tem vantagens e desvantagens.
A regra já está sendo contestada na Europa. O BCE e os 27 bancos centrais nacionais da UE pediram a Bruxelas que elimine a exigência, prevista no MiCA, de que os emissores mantenham pelo menos 30% das reservas em depósitos bancários — ou 60% no caso de tokens significativos, informou o Cryptopolitan em 22 de setembro.
Os lobistas dos bancos dos EUA querem que o pagamento de rendimento por stablecoins fique fora das regras, e a GENIUS Act entra em vigor em janeiro. O artigo identifica o ponto de pressão: as stablecoins dos EUA não pagam juros aos detentores.
A Circle, que tem cerca de US$ 72,5 bilhões em USDC em circulação, defendeu a divisão de suas receitas em 16 de outubro, informou o Cryptopolitan. Os parceiros de distribuição e os custos de transação representaram cerca de 59% dos aproximadamente US$ 1,4 bilhão em receitas da empresa no primeiro semestre de 2026, com 7 centavos de lucro líquido por dólar de receita.
A concorrente Open USD também está cortejando os mesmos parceiros, prometendo devolver os lucros gerados pelas reservas. O artigo afirma que as opiniões dos autores não representam necessariamente as do BIS.
O estudo abrange apenas um período de juros altos, de 2022 a 2025, e, naquela época, as stablecoins não pagavam juros aos seus detentores. Também não prova que o crescimento das stablecoins tenha retirado dinheiro dos bancos ou reduzido o volume de empréstimos concedidos por eles.
As mentes mais brilhantes do mundo cripto já leem nossa newsletter. Quer fazer parte? Junte-se a elas.