

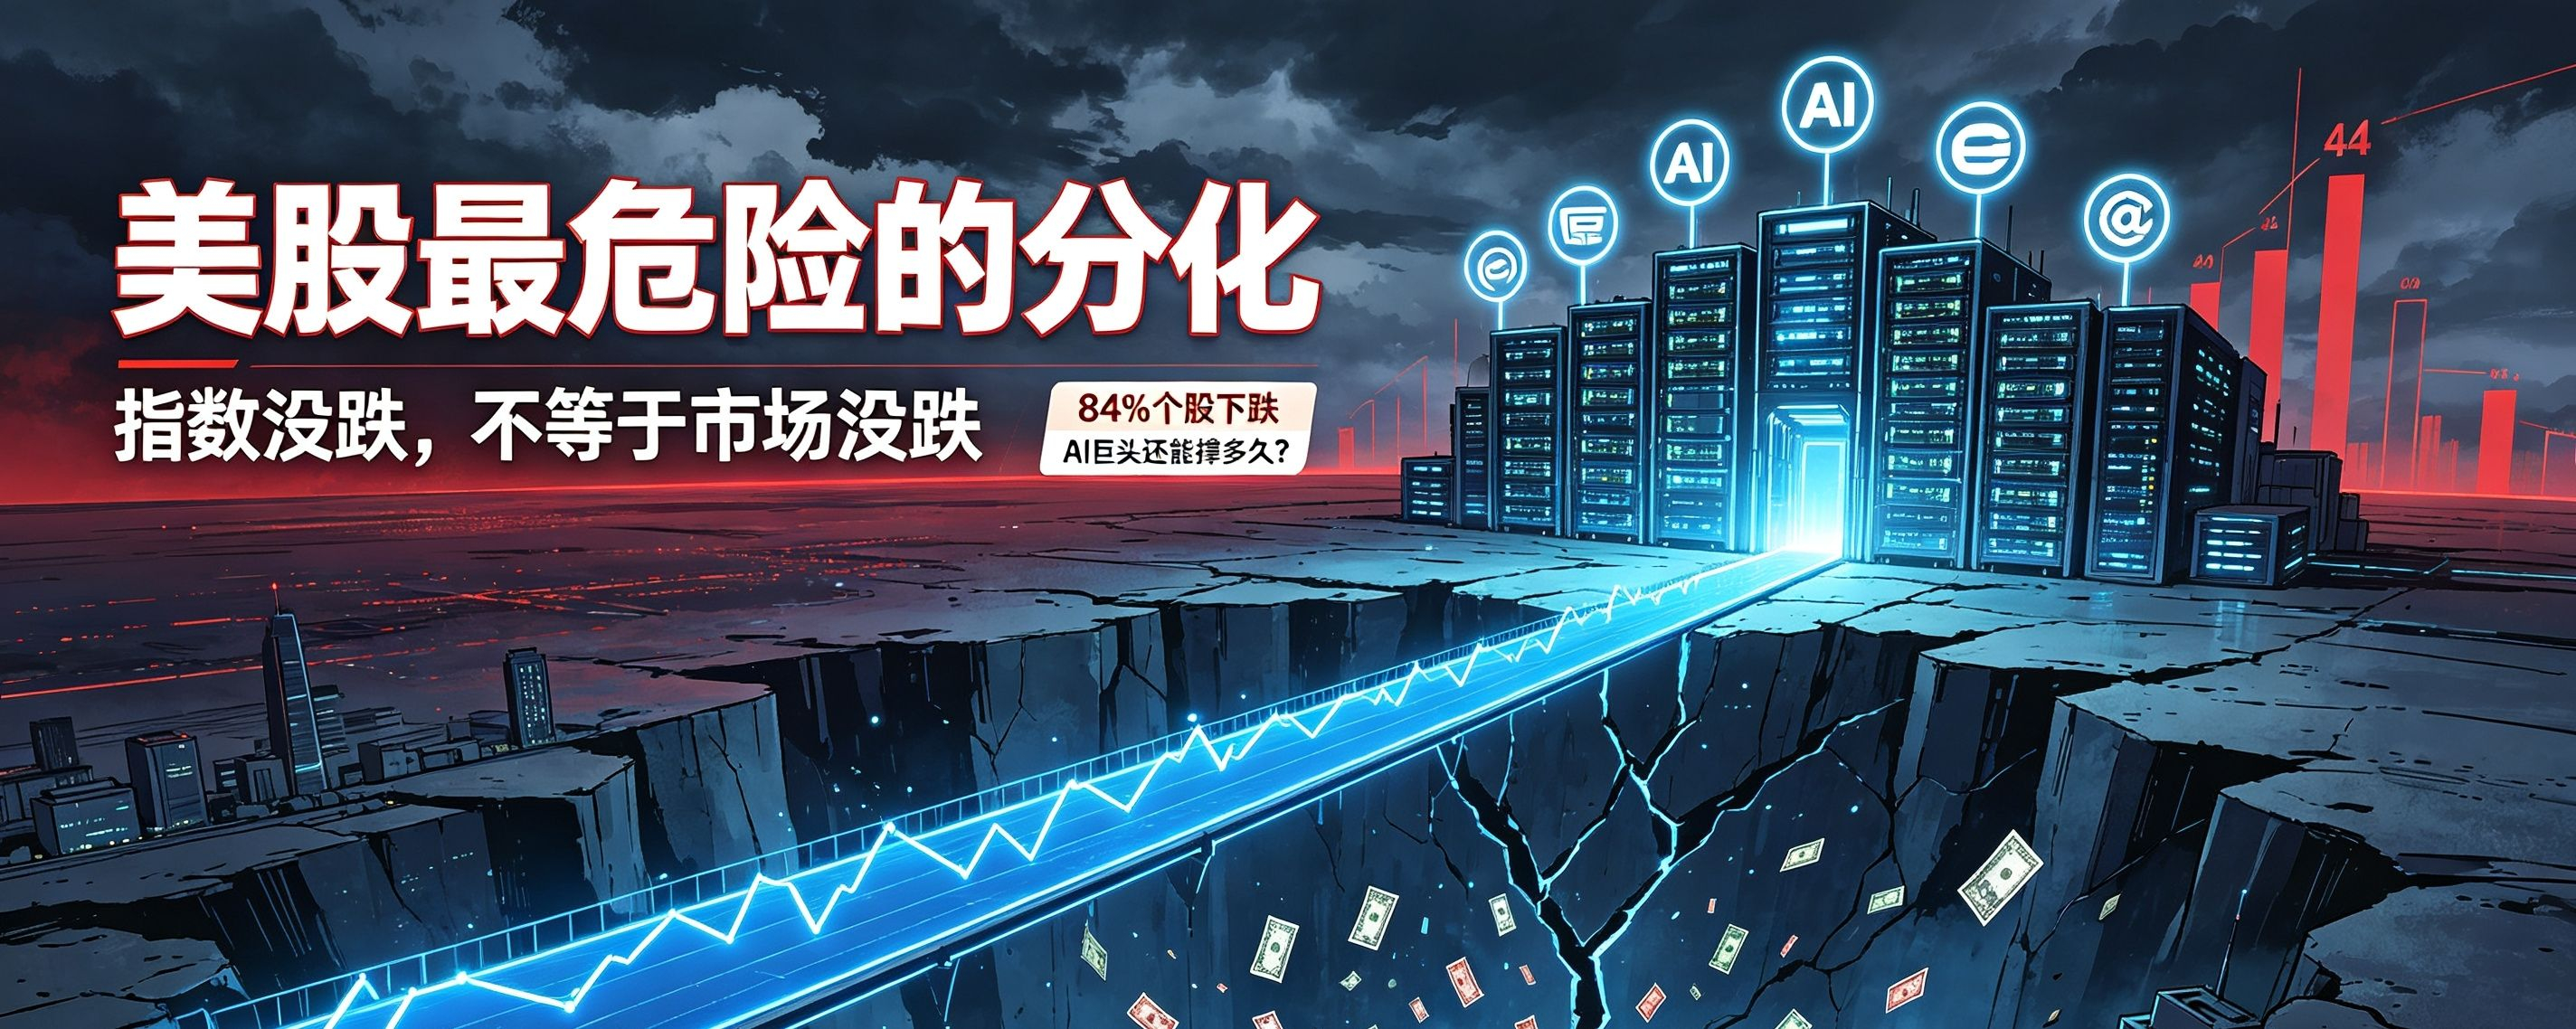
Em uma frase: o índice está a um passo de uma nova máxima, mas mais de 80% das ações já estão em queda.
Primeira camada: prosperidade aparente, mas por baixo não há nada.
O índice S&P 500 está a menos de 0,2% de sua máxima histórica. Se você olhar apenas para o índice, vai achar que está tudo normal no mercado acionário americano.
Mas, olhando por partes: entre as 503 empresas do índice, 84% das ações caíram pelo menos 10% em relação aos respectivos máximos históricos; 59% recuaram mais de 20%, e 17% perderam metade do valor. No setor imobiliário, 97% das ações caíram mais de 10%; no de materiais, 96%; e no de serviços públicos, 94%.
O índice não caiu porque um pequeno grupo de ações de grande peso está mantendo-o à tona. O índice S&P 500 com pesos iguais caiu por sete semanas consecutivas — algo que só havia acontecido duas vezes antes: durante o estouro da bolha da internet, em 2002, e no mercado em baixa de 2022. Em setembro, o índice ponderado pela capitalização de mercado recuou apenas 0,5%, enquanto o índice com pesos iguais caiu 5%.
O índice está enganando você. Com sete ações, esconde as feridas de outras 500.
Segunda camada: os juros estão apertando, mas a dor está distribuída de forma extremamente desigual.
O rendimento dos títulos do Tesouro dos EUA de 10 anos se aproxima de 5,4%, o nível mais alto desde 2002. O índice composto de condições financeiras do Morgan Stanley subiu para cerca de 1,4 desvio-padrão. A última vez que chegou a esse nível foi em 2022, quando o Fed elevava os juros em 75 pontos-base a cada reunião.
Mas o impacto não atinge todos por igual. Entre as ações de pequena capitalização do Russell 2000, apenas 27% estão acima da média móvel de 50 dias. O índice caiu por cinco semanas consecutivas, está cerca de 8,5% abaixo do pico e se aproxima de uma correção técnica. Os spreads dos títulos de alto rendimento continuam aumentando, e os rendimentos dos títulos dos mutuários com pior qualidade de crédito já chegam a cerca de 15%.
Quando os juros sobem, as primeiras a não aguentar são as empresas sem poder de precificação, que dependem de empréstimos para sobreviver. Já as gigantes da IA têm dinheiro em caixa, uma narrativa convincente e peso nos índices. Elas conseguem aguentar por enquanto, mas isso não significa que todas as empresas consigam.
Terceira camada: as próprias gigantes da IA também estão sendo consumidas pelos gastos de capital.
As projeções de gastos de capital para 2026 da Alphabet, Amazon, Meta e Microsoft se aproximam de 700 bilhões de dólares no total, muito acima dos 410 bilhões do ano passado. A previsão é que os gastos de capital combinados das cinco maiores empresas de computação em nuvem em larga escala cheguem a cerca de 1,2 trilhão de dólares no próximo ano.
O dinheiro está sendo gasto, e o fluxo de caixa está sangrando. O fluxo de caixa livre da Microsoft foi de 15,8 bilhões de dólares no primeiro trimestre, queda de 22% em relação ao ano anterior; o da Amazon despencou de 25,9 bilhões no mesmo período do ano passado para 1,2 bilhão, uma queda de 95%; o fluxo de caixa livre do Google recuou 47% em relação ao ano anterior, e sua margem de lucro caiu de 21% para 9,2%.
Como cobrir o déficit? Emitindo dívida. A dívida de longo prazo do Google subiu de 46,5 bilhões de dólares para 77,5 bilhões. A Meta emitiu 30 bilhões em dívida no ano passado e já prepara uma nova emissão de 20 a 25 bilhões. O pesquisador de IA Gary Marcus chamou essa onda de gastos de “a maior alocação equivocada de capital da história”.
O problema das gigantes da IA não é “se têm dinheiro”, mas “se conseguirão recuperar o que estão gastando”. É essa resposta que o mercado está esperando agora.
Quarta camada: a concentração já chegou a níveis de bolha.
As dez maiores ações de IA representam 40% do valor de mercado do S&P 500, e o peso total das ações relacionadas à IA no índice chega a 45%, igualando o pico de três bolhas históricas — as ferrovias, as Nifty Fifty e a bolha da internet. As “Sete Magníficas” somam cerca de 34,8% do índice, com valor de mercado combinado próximo de 25 trilhões de dólares.
A parcela das posições dos fundos de hedge nas Sete Magníficas subiu de 14% em junho para 22%, um recorde histórico. Isso significa que o “ativo seguro” do mercado e a “operação lotada” se tornaram a mesma coisa.
Após o estouro da bolha da internet em 2000, o S&P 500 caiu 49% no acumulado, e o Nasdaq, 78%. A história não se repete de forma simples, mas, quando a concentração chega a esse nível, o desfecho nunca é tranquilo.
Quinta camada: o que isso significa para o mercado de criptomoedas?
A correlação entre o Bitcoin e o Nasdaq oscilou drasticamente em 2026. A correlação móvel de 40 dias recuou de 0,96 em abril para perto de zero, mas várias instituições avaliam que isso representa mais uma descorrelação temporária do que o fim de uma relação estrutural. Os fatores do mercado de ações ainda explicam cerca de 25% das oscilações do preço do Bitcoin; o restante vem dos fluxos de capital, das posições em derivativos e do ambiente regulatório próprios do mercado cripto.
O ponto principal não é o número da correlação em si, mas o caminho pelo qual a liquidez se transmite. Se a divergência do mercado acionário dos EUA terminar com uma “queda tardia das gigantes da IA”, o apetite por risco começará a encolher justamente nos lugares mais lotados. Como ativo de alto beta, é difícil o mercado cripto sair ileso nesse cenário.
Em resumo:
A calmaria das ações dos EUA é uma ilusão criada por pouquíssimos papéis. 84% das ações estão caindo, as small caps estão perto de uma correção, e as gigantes da IA estão financiando o crescimento com fluxo de caixa e dívida. O índice não cair não significa que o mercado não esteja caindo; as gigantes da IA não caírem não significa que não possam cair. Quando os ativos “seguros” ficam lotados, a própria segurança se torna um risco.