

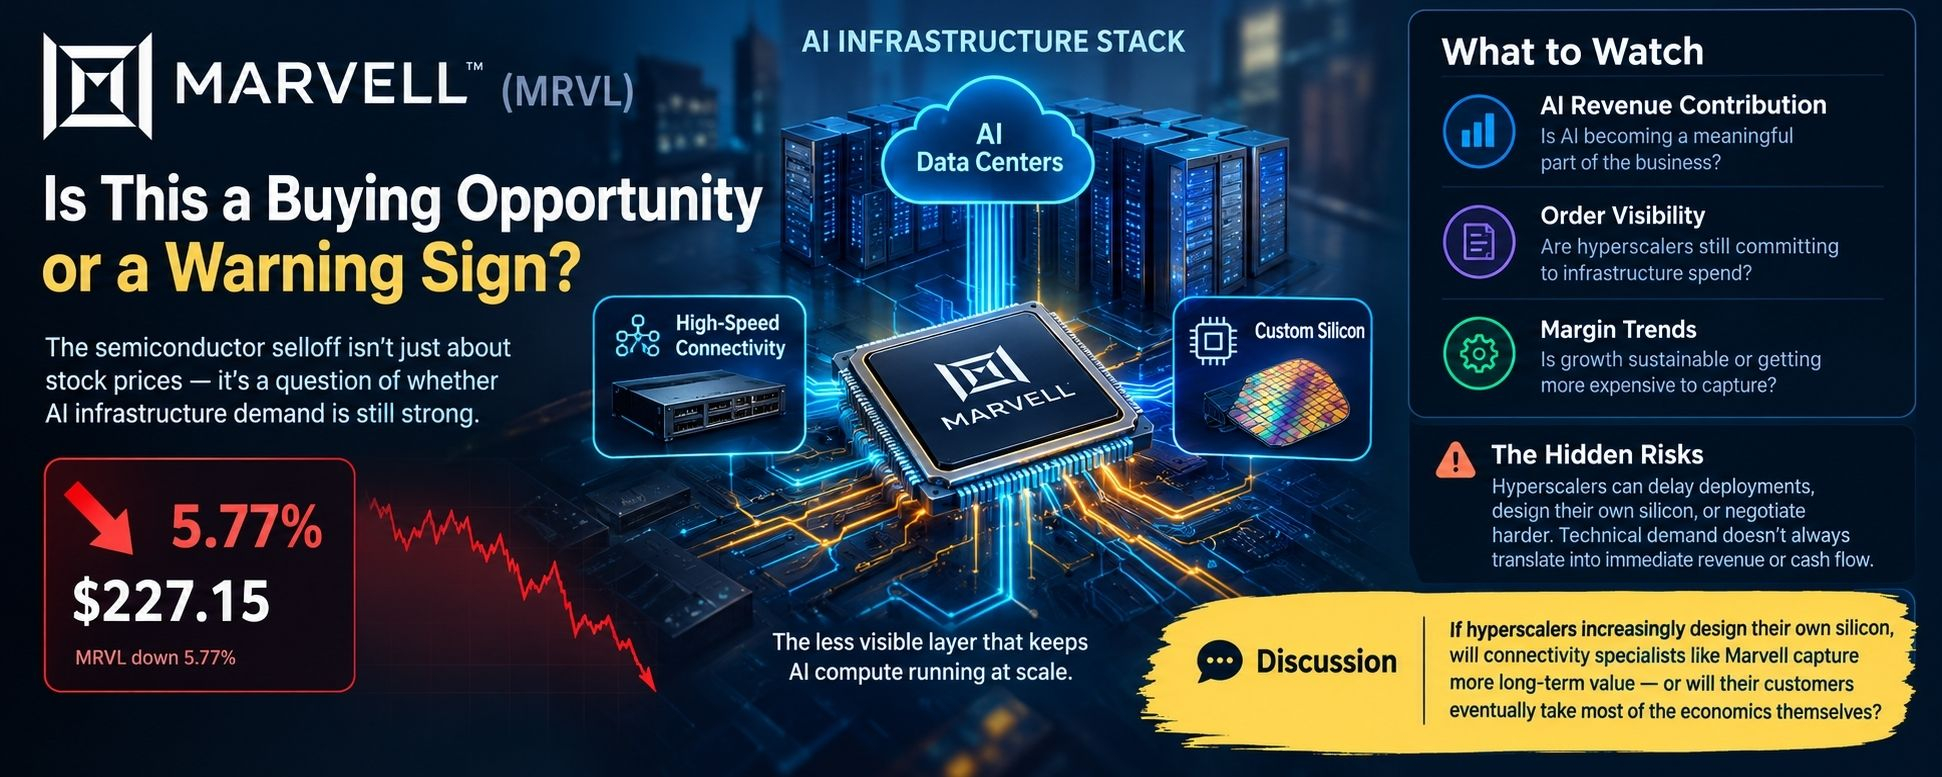


$MRVL.US A queda das ações da Marvell põe uma questão mais ampla à prova: a demanda por infraestrutura de IA está realmente enfraquecendo?
O mercado de semicondutores está precificando riscos em toda a cadeia de suprimentos de IA. Na minha opinião, os investidores precisam ser mais precisos sobre o que estão vendendo.
A Marvell Technology ($MRVL) ocupa uma posição importante na infraestrutura de IA: conectividade de alta velocidade, redes para data centers e silício personalizado. Esses componentes são menos visíveis do que as GPUs, mas ajudam a determinar se os caros recursos computacionais podem operar com eficiência em grande escala.
Meu argumento central: uma onda de vendas de semicondutores não é automaticamente uma oportunidade de compra, mesmo quando a tecnologia subjacente continua sendo estrategicamente importante.
Por que a Marvell merece uma análise mais atenta?
A infraestrutura de IA é um investimento em nível de sistema. Os aceleradores precisam trocar dados, os servidores precisam de conexões de alta largura de banda e os hiperescaladores precisam de arquiteturas que equilibrem desempenho, consumo de energia e custo de implantação. Gargalos de rede podem comprometer o valor de uma capacidade computacional adicional. Isso cria uma oportunidade significativa para empresas que fornecem a camada de conectividade.
Mas há um lado menos confortável nessa tese.
A oportunidade da Marvell depende, em parte, de os clientes continuarem investindo em infraestrutura. Um hiperescalador pode acreditar no potencial de longo prazo da IA e, ainda assim, adiar uma implantação, reformular sua arquitetura ou negociar agressivamente com os fornecedores. A demanda técnica não se traduz automaticamente em receita imediata, margens estáveis ou fluxo de caixa previsível.
Essa distinção é mais importante do que a recomendação otimista de um analista.
A Marvell registrou receita recorde de US$ 8,195 bilhões no ano fiscal de 2026, e a administração atribuiu o crescimento à forte demanda por IA. Os resultados e as projeções divulgados posteriormente continuam sendo testes importantes para saber se esse impulso pode persistir. "Resultados oficiais" (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
Eu acompanharia de perto três sinais: o crescimento da receita de data centers, a visibilidade que a administração tem dos pedidos dos clientes e o desempenho da margem bruta. Uma receita forte acompanhada de margens em queda pode indicar que está ficando mais caro capturar esse crescimento. Por outro lado, crescimento sustentado e lucratividade saudável reforçariam o argumento de que a demanda está se traduzindo em valor duradouro para o negócio.
A distinção fundamental é entre uma ação mais barata e uma tese de investimento melhor. Não são a mesma coisa.
Eu não chamaria a MRVL de uma pechincha simplesmente porque ela cai junto com a NVIDIA e outras fabricantes de chips. Eu gostaria de ver evidências de que a demanda dos clientes, a execução e a viabilidade econômica do fornecimento de infraestrutura de IA continuam sólidas.
Se os gastos com infraestrutura de IA continuarem crescendo, mas os hiperescaladores passarem cada vez mais a projetar seus próprios chips e otimizar cada dólar de investimento de capital, especialistas em conectividade como a Marvell capturarão mais valor no longo prazo ou seus clientes acabarão ficando com a maior parte dos ganhos econômicos?