

Nota da IKOL #001 · O que diz a ordem da SEC de 17 de setembro — e o que revela a notificação de uma plataforma
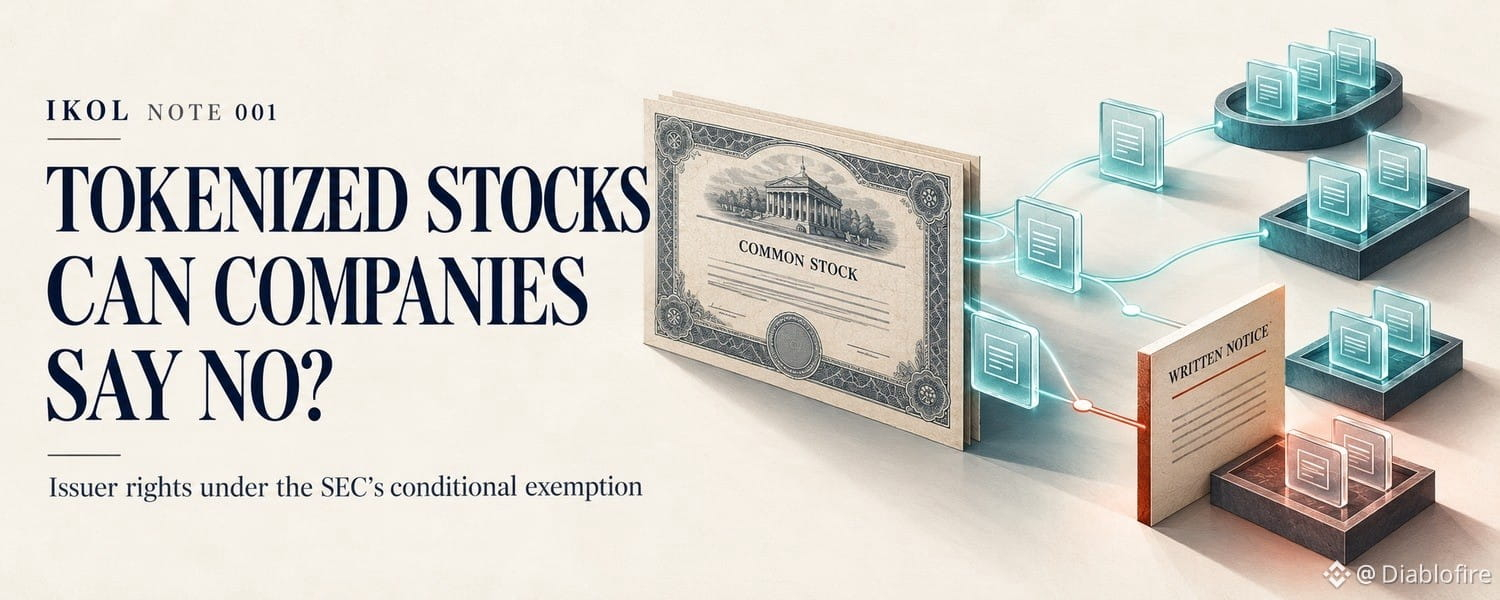
Resposta curta: nos termos da nova ordem da SEC, sim — dentro de certos limites. Uma plataforma de negociação de valores mobiliários tokenizados que queira oferecer uma ação tokenizada por um terceiro não afiliado deve primeiro notificar a empresa. Se a empresa se opuser por escrito no prazo de 30 dias corridos a partir do recebimento da notificação, a plataforma não poderá oferecer essa ação com base na isenção.
Em 17 de setembro, a SEC emitiu uma ordem temporária e condicional de isenção (Release No. 34-106402) para «plataformas de negociação de valores mobiliários tokenizados» (TSVs) que negociam versões baseadas em blockchain de ações listadas nos EUA. A ordem isenta condicionalmente as TSVs qualificadas da definição de bolsa prevista na Lei das Bolsas de Valores, e determinados provedores de liquidez da definição de corretor. Ela não concede uma isenção geral das leis de valores mobiliários; as ofertas e vendas ainda precisam ser registradas ou estar isentas de registro. Interpretamos a ordem para responder a uma pergunta específica: o que uma empresa listada pode fazer em relação à negociação por terceiros de versões tokenizadas de suas ações nessa plataforma?
【O que diz a ordem】
[Documentado] O aviso vem primeiro. Antes de disponibilizar uma ação tokenizada por uma parte não afiliada ao emissor, um TSV deve enviar à empresa um Aviso ao Emissor por escrito. As negociações «não podem começar antes de decorridos pelo menos 30 dias corridos da data em que o emissor recebe o Aviso ao Emissor». (Seção II.D, p. 21)
[Documentado] Uma objeção apresentada dentro do prazo impede as negociações nesse mercado. Se a empresa se opuser por escrito ao TSV «até o 30.º dia corrido, inclusive», «o TSV não poderá disponibilizar essa Ação NMS Tokenizada para negociação no TSV». (II.D, pp. 21–22) Um mercado que negocie a ação mesmo assim «não atenderia às condições da Isenção para TSV» aplicáveis a essa ação. (II.D, p. 22)
[Documentado] Por que a SEC criou esse direito. A ordem diz que o mecanismo de objeção permite à empresa ponderar benefícios e riscos — por exemplo, o risco de manter seu registro de acionistas para transferências on-chain ou a «possível descolagem do preço» da ação subjacente, já que os preços nos pools de liquidez do mercado «muito provavelmente se baseiam apenas na proporção entre as quantidades de ativos nesse pool de liquidez». (II.D, p. 22) Esses são exemplos da SEC, não os motivos de uma empresa específica.
[Documentado] Mesmos direitos, sem nova emissão. O mercado deve verificar que a ação tokenizada «confere aos titulares os mesmos direitos e privilégios que uma ação NMS tradicional de classe equivalente» — incluindo os mesmos dividendos, direitos de voto e participação nos ativos remanescentes em caso de liquidação. Um tokenizador terceirizado deve disponibilizar materiais para votação por procuração e outras comunicações do emissor «sem qualquer custo para o emissor ou os acionistas». (II.E, p. 23) E «não são permitidas emissões primárias nem ofertas iniciais de valores mobiliários em um TSV ao abrigo da Isenção para TSV». (II.E, p. 22)
[Documentado] As negociações têm limites. Os níveis seguem os Níveis 1 e 2 do Plano existente de Limites de Alta e Baixa (Limit Up-Limit Down Plan) para ações. (II.F, pp. 23–24) Um mercado pode negociar no máximo 75 símbolos de Nível 1 e 250 símbolos de Nível 2. Para cada ação, o volume médio diário de ações negociadas no mercado não pode exceder 0,25% (Nível 1) ou 2,5% (Nível 2) do volume médio diário da ação no mês anterior. (II.F, p. 24) Os volumes e a contagem de símbolos são agregados com os de mercados afiliados. (II.F, pp. 24–25) Para uma dada ação tokenizada, a primeira violação do limite de volume pelo mercado não aciona uma pausa nas negociações, mas o mercado deve garantir o cumprimento dali em diante. Cada violação subsequente referente à mesma ação exige uma pausa imediata de três meses, e os TSVs afiliados também devem suspender as negociações dessa ação. O tratamento aplicável à primeira violação vale apenas para os limites de volume, não para os limites de símbolos. (II.F, pp. 26–27, notas 74–75)
[Documentado] É temporária. A ordem «está prevista para expirar cinco anos após a publicação» e é descrita como «uma medida provisória e direcionada», enquanto a Comissão considera futuras regras. (Seção I, p. 6) A SEC está solicitando comentários do público. (p. 7; Seção VI)
【Um teste inicial: o aviso de um mercado】
[Relatado] OKXICE TSV — operado pela OKXICE LLC, uma joint venture de propriedade, em partes iguais, da Intercontinental Exchange Holdings e da OKC USA Holding — afirma em seu aviso público, datado de 15 de outubro de 2026, que nove emissores apresentaram objeções: Cerebras Systems, AppLovin, Applied Digital, Rocket Lab, CoreWeave, Verizon, Applied Optoelectronics, Broadcom e UnitedHealth Group. (Aviso, p. 7)
[Relatado] O aviso descreve os planos do mercado no futuro e não informa uma data de lançamento. Não reproduz as cartas das empresas nem explica seus motivos. Não vimos as cartas e não podemos confirmá-las de forma independente; trata-se da divulgação feita pelo próprio mercado.
【O que a ordem não resolve】
[Análise] Não identificamos nenhuma disposição expressa sobre uma objeção apresentada depois que uma ação já começou a ser negociada em um mercado. A ordem impede que um mercado disponibilize uma ação após uma objeção apresentada dentro do prazo; nada diz sobre objeções tardias. Trata-se de uma lacuna no texto desta ordem, não de uma conclusão de que a empresa não teria outros recursos legais.
[Relatado — comentário jurídico] A Covington & Burling (23 set.) aponta outras questões em aberto, incluindo que recurso uma empresa teria se um mercado negociasse suas ações indevidamente, como vários mercados em diferentes blockchains conciliariam a mesma ação e como tudo isso se relacionaria com o agente de transferência e o registro de acionistas da empresa. Esta é a análise de um escritório de advocacia, não uma interpretação da SEC.
【Análise: quem molda este mercado?】
[Análise] A ordem concede aos emissores um mecanismo de objeção com prazo limitado para negociações em um TSV específico. O silêncio não constitui consentimento afirmativo. Mas, se o emissor não se opuser dentro do prazo estabelecido, as negociações nesse mercado podem prosseguir — desde que o mercado cumpra as demais condições da ordem. Para as equipes de relações com investidores e jurídicas, um Aviso ao Emissor agora implica um prazo a cumprir.
[Análise] Isso torna as objeções informativas. Cada objeção apresentada dentro do prazo retira uma ação da possível lista daquele mercado antes do início das negociações, independentemente da demanda. Ainda não é possível avaliar se nove é muito: o aviso não informa quantas empresas foram notificadas. E não se deve interpretar uma objeção como oposição à SEC, à tokenização em geral ou ao mercado — os motivos não foram informados.
【O que não podemos determinar】
· Como a SEC trataria uma objeção recebida depois do início das negociações
· Quantas empresas receberam Avisos ao Emissor e por que as nove apresentaram objeções
· Se a lista do mercado mudou desde o aviso de 15 de outubro
Evidências: fortes quanto ao que diz a ordem (documento primário, conferido com o texto integral); moderadas quanto às objeções (aviso do próprio mercado; cartas não consultadas); baixas quanto ao funcionamento do mercado na prática. Escopo: apenas ações NMS tokenizadas por terceiros em TSVs ao abrigo desta ordem. Não constitui aconselhamento financeiro ou jurídico.
Fontes
1. SEC, Release No. 34-106402, Ordem que concede isenção condicional temporária (17 set. 2026) — https://www.sec.gov/files/rules/exorders/2026/34-106402.pdf
2. OKXICE TSV, Aviso público (15 out. 2026) — https://www.okx.com/cdn/assets/files/2610/F085D8D65135AB9C.pdf
3. CoinInsider, "Nove emissores se opõem à listagem de ações tokenizadas pela OKXICE" (16 out. 2026) — https://www.coininsider.org/news/nine-issuers-object-to-okxice-tokenized-stock-listings/
4. Covington & Burling, "Minha empresa será obrigada a tokenizar suas ações agora?" (23 set. 2026) — https://www.cov.com/en/news-and-insights/insights/2026/09/will-my-company-be-forced-to-tokenize-its-stock-now-what-public-companies-should-know-about-the-secs-innovation-exemption
IKOL · Pesquisa assistida por IA, editada por humanos. Identificamos o que está documentado, foi relatado e analisado — e publicamos nossas correções.