


As ações fecharam em baixa na sexta-feira, encerrando uma semana que foi, em grande parte, desfavorável aos investidores, com o dinheiro saindo gradualmente de empresas de tecnologia e inteligência artificial. Por trás disso, há uma preocupação que vem crescendo há dias: a de que as empresas de tecnologia estejam tomando empréstimos em excesso para financiar a expansão da IA.
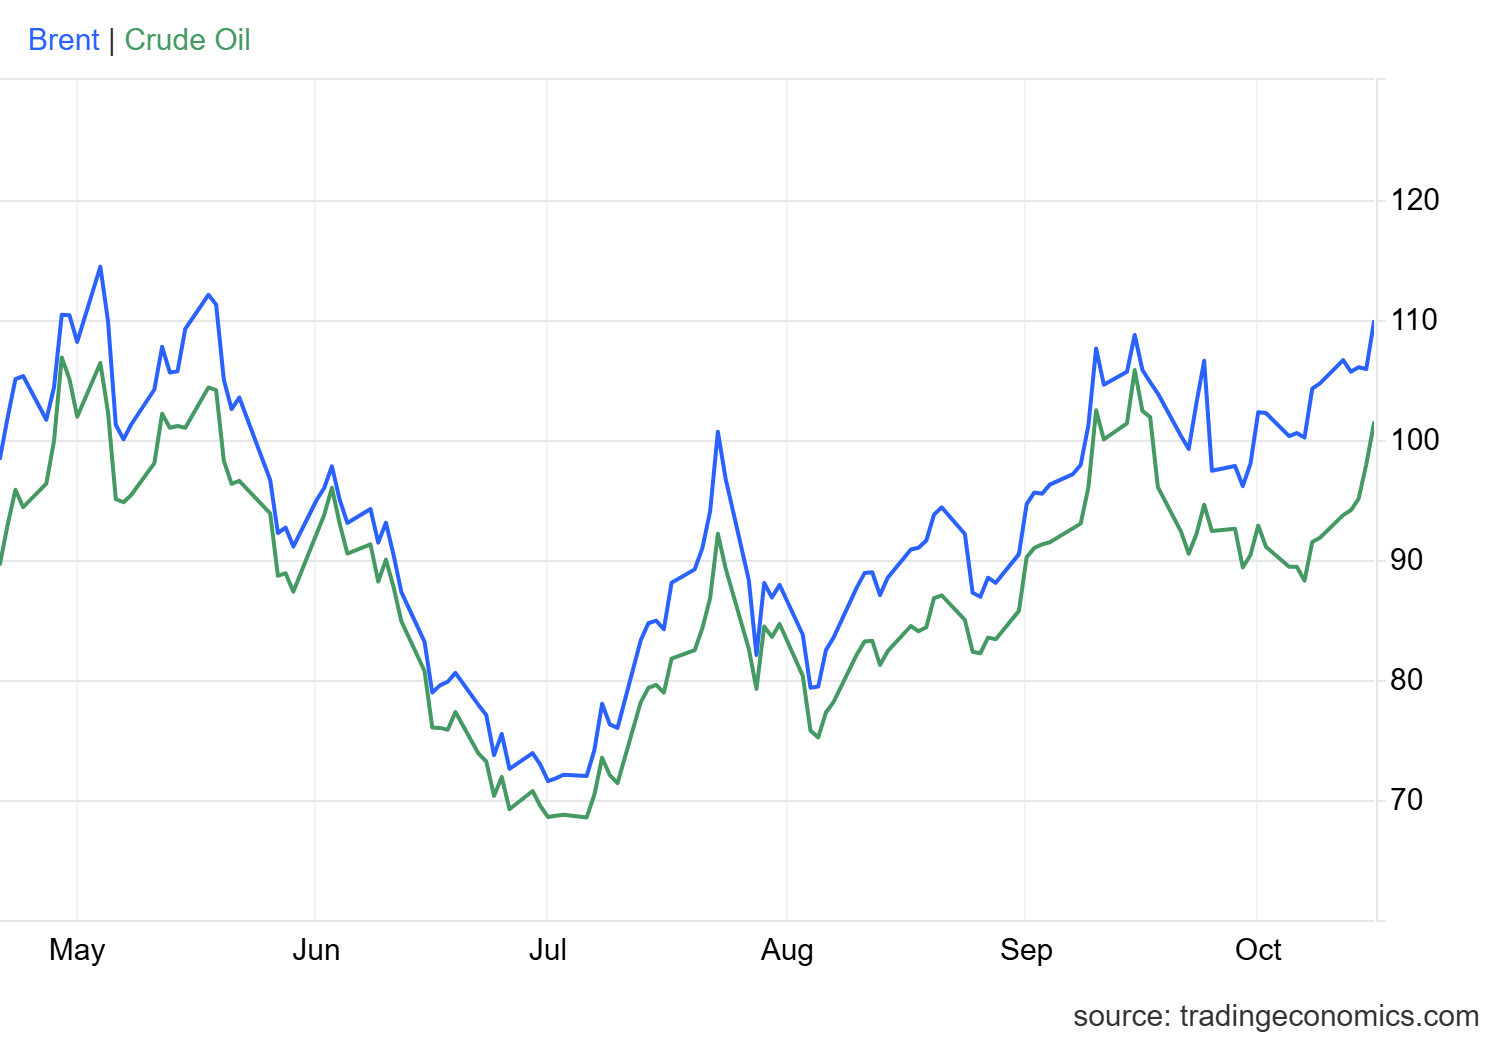
O petróleo bruto deu aos operadores mais um motivo de preocupação. Os contratos futuros do West Texas Intermediate subiram 3,51%, fechando a US$ 101,41 por barril, e os contratos futuros do Brent avançaram 3,72%, para US$ 109,86, em meio ao aumento das tensões entre os EUA e o Irã e entre a Rússia e a Ucrânia.
O índice composto Nasdaq caiu 2% na sexta-feira e fechou em 26.140,03, encerrando sua pior semana desde junho. Uma ampla onda de vendas de ações de IA e tecnologia pesou sobre todos os principais índices. O S&P 500 recuou 1,09%, para 7.659,44, e tanto ele quanto o Nasdaq terminaram a sessão abaixo de suas médias móveis de 50 dias. O Dow Jones Industrial Average perdeu 175,28 pontos, ou 0,34%, e fechou em 52.002,41. O Russell 2000, de empresas de pequena capitalização, fechou em 2.721,70, com queda de 1,7%.
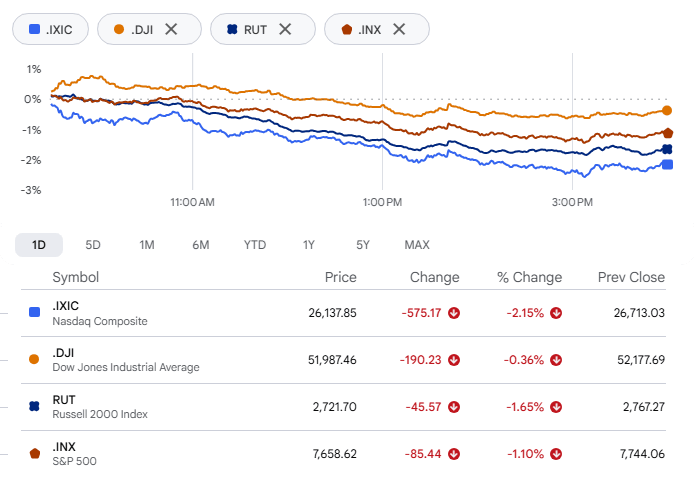
Os números da semana foram desiguais. O S&P 500 perdeu cerca de 2%, o Nasdaq mais de 4% e o Russell caiu 2,8%, enquanto o Dow, o menos concentrado em tecnologia dos três, na verdade subiu 0,7%.
Fabricantes de chips continuam em queda
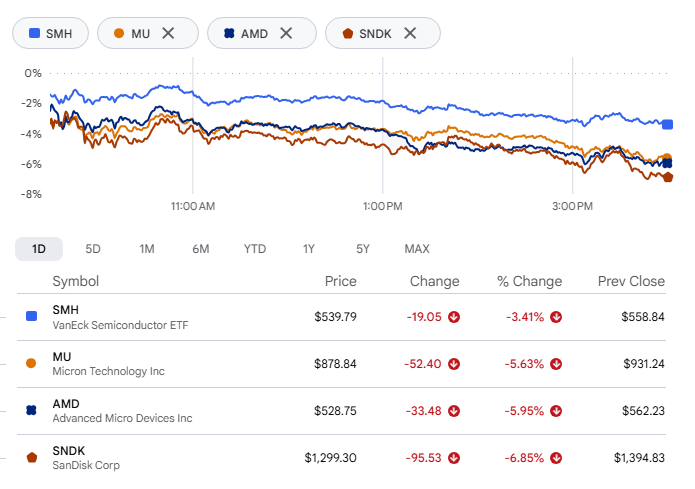
Os semicondutores sofreram mais um baque. O ETF VanEck Semiconductor (SMH) caiu 3%, com Micron Technology, Advanced Micro Devices e Sandisk liderando as perdas. A preocupação com a concorrência chinesa pairou sobre o setor durante toda a semana, e o fundo acumula queda de 10% desde segunda-feira — sua maior perda semanal desde abril de 2025.
Empresas de nuvem de IA sofrem perdas ainda maiores
As empresas que alugam capacidade de computação para IA tiveram um dia pior que o dos projetistas de chips. A CoreWeave despencou 11,91%, para US$ 61,39, ampliando sua perda na semana para 25%. A Nebius caiu 12,18%, para US$ 165,47.
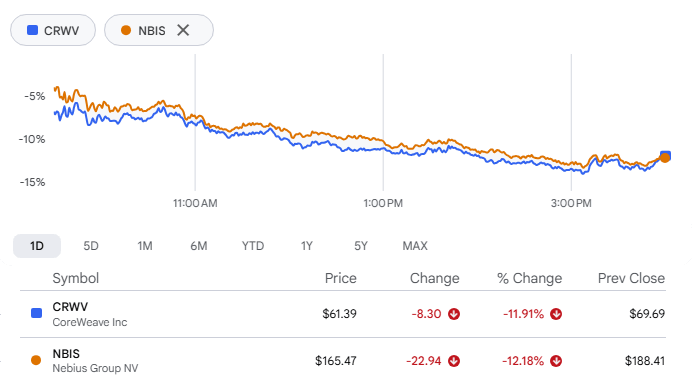
O Goldman Sachs descreveu a pressão em um relatório divulgado na sexta-feira, apontando problemas específicos do setor e dúvidas sobre a sustentabilidade do crescimento. A onda de vendas aumenta a inquietação já existente com as avaliações das empresas de IA, os gastos de capital e a capacidade de sustentação do boom dos data centers. As finanças da CoreWeave concentraram a maior parte das críticas, mas os problemas vão muito além de uma única empresa. Em um mercado que ainda convive com juros elevados por mais tempo, a saúde financeira de todo o investimento em infraestrutura de IA está sendo examinada mais de perto.
Uma boa semana para quem aposta na queda
Quem apostou contra a euforia em torno da IA teve uma semana muito boa. Esses investidores obtiveram ganhos brutos estimados em US$ 32 bilhões no papel nos últimos sete dias, enquanto o Philadelphia Semiconductor Index caiu mais de 12%. A tese era simples: juros mais altos, avaliações esticadas e enormes custos de infraestrutura acabariam pesando sobre o setor.
O índice caiu pela oitava sessão consecutiva na sexta-feira, ficando perto de igualar sua mais longa sequência de perdas em duas décadas.
Netflix reformula sua equipe de conteúdo
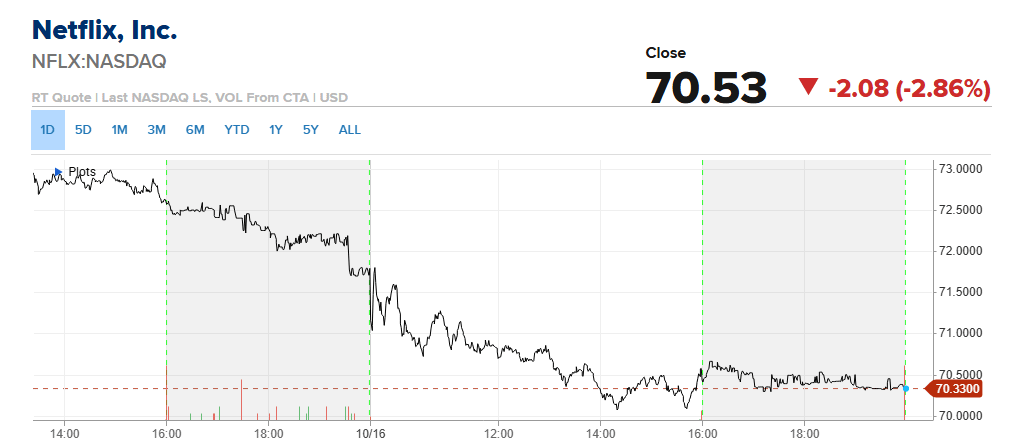
As ações da Netflix caíram 2,87% depois que a empresa substituiu a diretora de conteúdo Bela Bajaria por Peter Rice, ex-presidente da área de televisão da Disney, que assume o cargo em 26 de outubro. A plataforma de streaming também está cortando cerca de mil empregos. Juntas, as medidas apontam para uma mudança de rumo, enquanto a Netflix tenta retomar o crescimento da audiência em meio à concorrência mais acirrada.
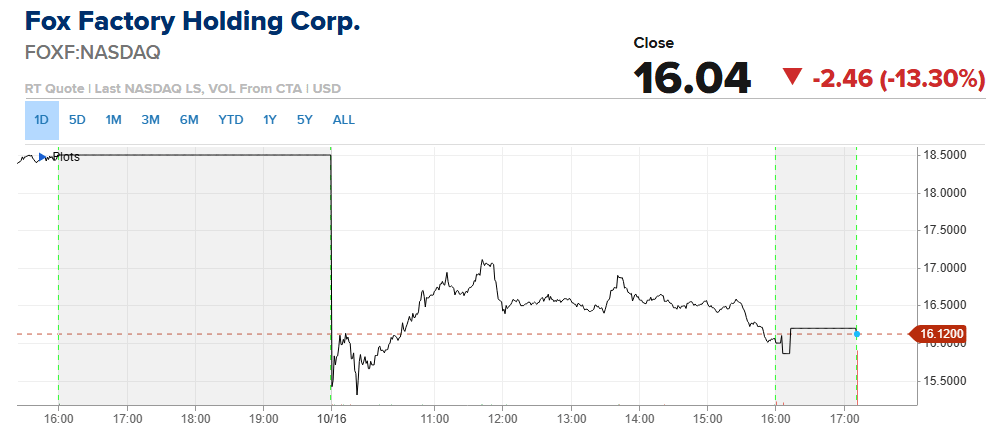
A Fox Factory despencou 13% após a saída do CEO Mike Dennison. O conselho nomeou o diretor Douglas Grimm como presidente-executivo interino. A fabricante de sistemas de suspensão para veículos também reduziu sua previsão de vendas para o ano inteiro, para uma faixa de US$ 1,35 bilhão a US$ 1,38 bilhão, ante US$ 1,42 bilhão a US$ 1,47 bilhão.
Energia vai na contramão
Energia foi o único canto do mercado que se moveu na direção oposta. A alta da Chevron teve papel importante em limitar as perdas do Dow. A ConocoPhillips subiu 3,37%, para US$ 146,50; a Chevron avançou 2,59%, para US$ 225,00; e a Exxon Mobil ganhou 2,46%, para US$ 178,98.
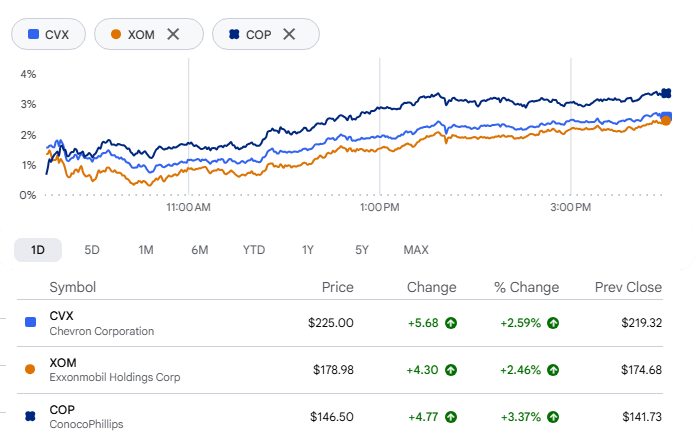
A alta também tem uma dimensão concreta. Os produtores estão pagando mais pelo transporte e arcando com prêmios de risco maiores para movimentar cargas pelo Estreito de Ormuz, o que torna incerta a situação do abastecimento regional. Ataques a petroleiros na região reduziram drasticamente o fluxo de petróleo bruto, e as ações de energia subiram junto com o preço da commodity.
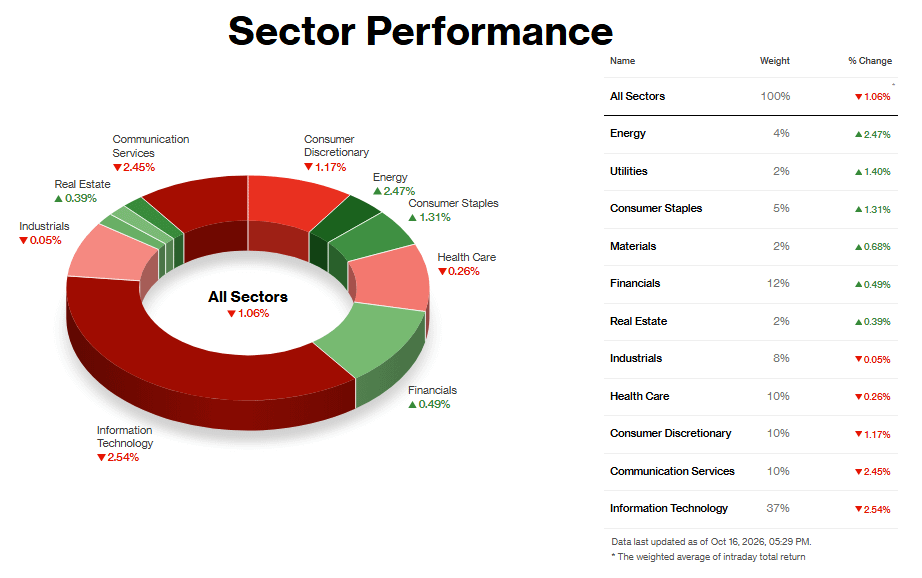
Análise por setor:
Setores com melhor desempenho
Energia liderou o pregão, com alta de 2,1%, impulsionada pelo mercado de petróleo bruto. O petróleo subiu mais de 3% diante das preocupações com o abastecimento no Oriente Médio, e o petróleo bruto dos EUA fechou perto de US$ 101 por barril. A alta do petróleo se reflete diretamente nas expectativas de lucro dos produtores, atraindo compradores enquanto o restante do mercado vendia. As ações de defesa também foram na contramão. Como o catalisador é geopolítico, e não uma mudança na oferta e na demanda, essa parece ser uma operação baseada em prêmio de risco, que pode se desfazer rapidamente caso haja uma redução das tensões.
Os serviços públicos avançaram 1,2%, mas não há uma única notícia que explique a alta. O ganho ocorreu em um dia de saída de recursos da tecnologia, e o fluxo de caixa estável do setor faz dele um refúgio natural. Tampouco foi uma alta dos títulos que impulsionou essas ações sensíveis aos juros, já que o rendimento dos títulos de 10 anos permaneceu perto de 5,07%. Foi uma rotação defensiva, não uma tendência.
Setores com pior desempenho
A tecnologia da informação caiu 2,4%, e os serviços de comunicação recuaram 2,7%. O elo entre os dois setores é o financiamento da IA. Os investidores estão cada vez mais preocupados que os investimentos em IA financiados por dívida não deem retorno enquanto os custos de empréstimo permanecerem elevados. A preocupação se intensificou com o CPI de setembro, acima do esperado, em 3,7%, e os preços ao produtor, que subiram 6,3%. Isso importa para o índice como um todo, já que os semicondutores representam cerca de um quinto do valor de mercado do S&P 500. Foi uma fraqueza generalizada do setor, não um problema de uma única empresa.
Não houve um fator dominante isolado para os serviços de comunicação. O setor reúne muitas empresas que gastam pesado em IA, e um estrategista observou que o aumento do custo de capital encarece o boom dos investimentos de capital e eleva a exigência de retorno. A Meta divulga resultados na próxima semana, o que pode ter levado investidores a reduzir riscos. A Netflix também recuou após anunciar um novo diretor de conteúdo.
O setor de consumo discricionário caiu 1,5%. A Tesla recuou após apresentar um Roadster redesenhado, mas, além disso, não houve nenhum catalisador de destaque. O restante parece ter sido arrastado pela associação com a venda de ações de crescimento.
Foi um pequeno ponto positivo em um pregão dominado pelas preocupações com a IA. Ainda não se sabe se essas preocupações estão perto de se dissipar ou se estão apenas começando.