Os mercados não quebram. Eles retornam à média.
Uma das frases mais comuns sobre investimentos é: “Passe mais tempo no mercado, em vez de tentar prever o mercado.”
Sinceramente, acho que esta é uma das afirmações mais enganosas sobre investimentos. Ela ignora completamente as avaliações, os ciclos do mercado e o preço que você paga por um ativo. Seja no mercado imobiliário, em ações, metais preciosos ou commodities, todos passam pelo mesmo processo. O mercado é voltado para o futuro. Os investidores incorporam aos preços o crescimento esperado para os próximos anos e, durante grandes mercados em alta, os preços podem ficar muito acima de sua média de longo prazo. No fim, eles se tornam caros demais. Então, o que acontece depois?
Regressão à média.
Ao longo de muitos anos a estudar o desempenho dos mercados de várias classes de ativos, aprendi uma coisa: aquilo a que as pessoas chamam «colapso» é muitas vezes apenas o processo de regresso dos ativos à sua média de longo prazo.
Talvez nem sequer devessem ter atingido aqueles preços extremos.
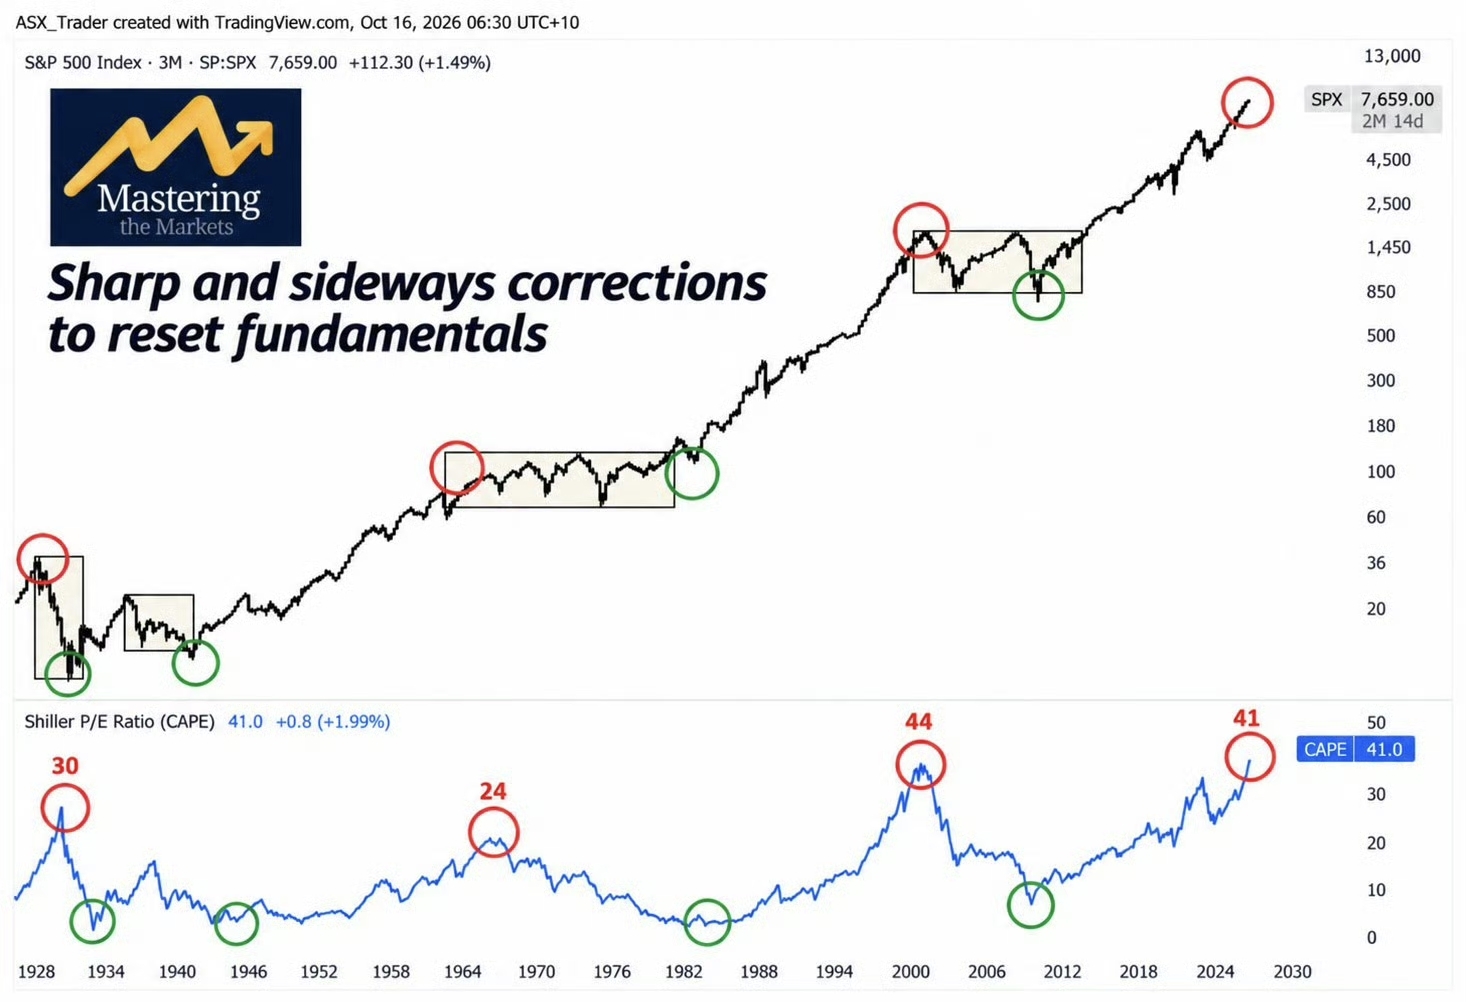
Veja os 100 anos de história do índice S&P 500
Este gráfico conta uma história incrível.
Repare nos círculos vermelhos.
1929, o final da década de 1960, 2000 e agora.
Estes são períodos em que os preços das ações norte-americanas atingiram níveis extremamente elevados na história, na sequência de enormes mercados em alta. O que aconteceu depois desses extremos anteriores? Anos de retornos dececionantes, sobretudo quando se tem em conta a inflação. E há algo que as pessoas muitas vezes não percebem: os mercados nem sempre precisam de uma liquidação em grande escala para reajustar as avaliações. Podem corrigir acentuadamente ou passar 10 a 15 anos a andar de lado, enquanto os lucros e os fundamentos recuperam.
Seja de que forma for, as avaliações acabam por se reajustar.
Agora, veja os círculos verdes
Estes representam períodos em que as avaliações eram mais atrativas.
Pense no início da década de 1930, na década de 1940, no início da década de 1980 e na crise financeira global.
Os investidores que compraram perto desses grandes mínimos de avaliação costumam beneficiar de retornos mais fortes a longo prazo.
O mesmo mercado. As mesmas empresas. Avaliações iniciais completamente diferentes. É por isso que acredito que o preço que se paga é fundamental.
Vemos isto por todo o lado
Lembra-se do Nasdaq em 2000? Caiu quase 80% desde o pico. As pessoas chamaram-lhe um colapso. Eu vejo-o como uma regressão à média. As avaliações das empresas tecnológicas tinham-se desligado completamente da realidade. Veja a recente subida da prata até aos 120 dólares, seguida de uma queda para os 55 dólares. Mais uma vez, as pessoas chamaram-lhe um colapso. A minha opinião? Simplesmente subiu demasiado e depressa demais. Até o imobiliário norte-americano durante a crise financeira global seguiu um padrão semelhante. Em muitos mercados, o valor dos terrenos ficou extremamente inflacionado em relação às normas históricas, e a correção que se seguiu ajudou a eliminar esses excessos. Ativos diferentes. Ciclos diferentes. O mesmo comportamento fundamental.
E hoje?
Veja o rácio preço/lucro de Shiller no gráfico. Atualmente, está perto de 41 vezes. É um valor elevado em termos históricos. O segundo mais alto de sempre. Agora, pergunte a si próprio uma coisa. Se tivesse uma grande quantia para investir hoje, preferia comprar quando o mercado de ações está caro em termos históricos ou quando está barato? É a mesma pergunta que faço sobre o mercado imobiliário australiano. Estamos perante uma oportunidade histórica de compra ou perante um mercado em que o crescimento dos próximos anos já está refletido nos preços?
Warren Buffett baseou grande parte da sua filosofia de investimento no conceito de margem de segurança. Porque não aplicar o mesmo raciocínio a classes de ativos inteiras? Não estou a dizer que os mercados não possam continuar a subir a partir de avaliações elevadas. Claro que podem. Mas quanto mais caro estiver um ativo, mais se paga hoje pelo crescimento futuro e menos margem há para errar. E, quando o ciclo acabar por mudar, é preciso estar preparado para enfrentar a tempestade. Porque aquilo a que as manchetes chamam um colapso pode ser apenas o mercado a regressar a avaliações mais razoáveis.
O maior risco não é necessariamente uma correção do mercado. É pagar demasiado por um ativo logo à partida.