

#BrentHits$110ForFirstTimeSinceMay
Petróleo Brent chega a US$ 110/barril — primeira vez desde maio de 2026
Atualização do mercado | Panorama estatístico | Fatores geopolíticos | Sentimento e pontos de influência
(No fechamento de sexta-feira, 16 de outubro de 2026)
Principais movimentos de preços e dados estatísticos
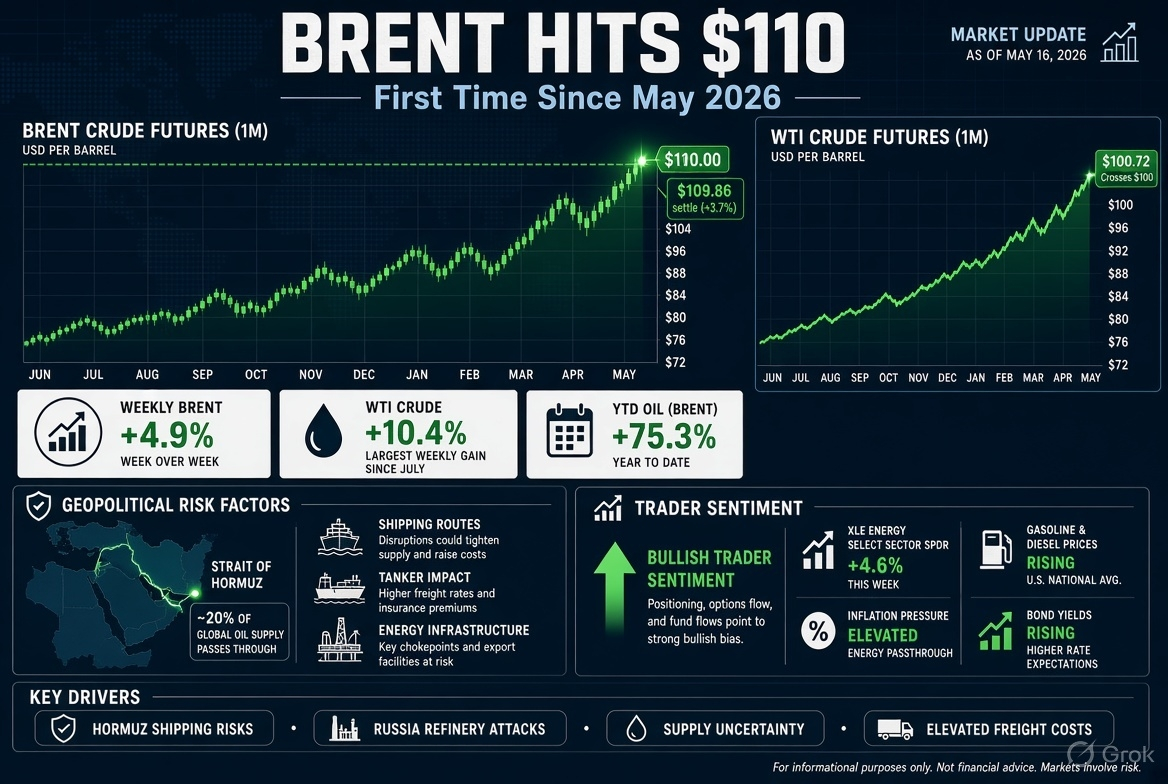
Brent (futuros ICE para dezembro): chegou a US$ 110,00 durante o pregão e fechou a US$ 109,86 (+3,7% / +US$ 3,94). Maior preço de fechamento desde 19 de maio de 2026.
WTI (NYMEX para novembro): fechou em b (+3,5% / +US$ 3,44) — primeiro fechamento acima de US$ 100 desde meados de setembro.
Desempenho semanal: Brent +4,9% (4ª alta semanal consecutiva); WTI +10,4% (maior alta percentual semanal desde meados de julho).
Produtos relacionados: ULSD (óleo para aquecimento) subiu 1,1%, para cerca de US$ 4,90/galão; gasolina RBOB subiu 1,7%.
Contexto desde o início do ano: o petróleo bruto subiu mais de 70–80% em 2026, em meio às prolongadas disrupções no Médio Oriente e na guerra entre a Rússia e a Ucrânia. O preço ultrapassou os US$ 120 em abril/maio, antes de recuar para menos de US$ 80 a meio do ano.
Indicadores de suporte: forte redução dos inventários de petróleo bruto dos EUA (8,6 milhões de barris na semana anterior), custos elevados de frete e seguro nas rotas do Golfo e redução dos estoques terrestres acessíveis, apesar de alguma recuperação do tráfego pelo estreito de Ormuz.
Efeitos geopolíticos impulsionam a subida
Vários riscos de oferta sobrepostos mantêm um prémio de risco persistente incorporado nos preços:
1. Médio Oriente / estreito de Ormuz: intensificação dos ataques iranianos contra navios (várias embarcações atingidas ou afundadas nos últimos dias). Ataques com mísseis e drones dos rebeldes houthis, apoiados pelo Irão, contra a Arábia Saudita (incluindo tentativas nas proximidades de infraestruturas críticas no mar Vermelho e em Yanbu, utilizadas para contornar Ormuz). O tráfego pelo estreito de Ormuz continua vulnerável e abaixo dos níveis pré-conflito plenamente fiáveis, apesar da recuperação parcial.
2. Guerra energética entre a Rússia e a Ucrânia: a Ucrânia retomou os ataques contra refinarias russas (nomeadamente a de Riazan) após abandonar uma iniciativa de cessar-fogo energético que durou pouco. Isso aumenta as dúvidas quanto a uma eventual subida, no curto prazo, da disponibilidade de diesel e outros derivados russos.
3. Políticas e respostas com reservas: os EUA e a AIE continuam a libertar reservas de emergência (incluindo diesel). As tentativas de um acordo entre os EUA e a Rússia sobre diesel enfrentam resistência legislativa. A dinâmica naval e das sanções continua a influenciar a disponibilidade e os custos dos navios-tanque.
Estes fatores deslocaram o foco do mercado de uma disrupção temporária para uma reavaliação mais estrutural do risco geopolítico no petróleo.
Efeitos no mercado e sentimento
Ações do setor energético: forte desempenho superior. O Energy Select Sector (XLE) subiu cerca de 4,8% na semana; entre os destaques do S&P estiveram várias empresas de petróleo e gás (Targa, Diamondback, EOG, Kinder Morgan e APA subiram mais de 4% na sexta-feira).
Impacto a jusante / sobre os consumidores: gasolina comum nos EUA a cerca de US$ 4,33/galão; diesel acima de US$ 6,30/galão. Os gastos adicionais acumulados dos consumidores com combustíveis desde o início de março já somam dezenas de bilhões.
Transmissão macroeconômica: os preços mais altos da energia estão a refletir-se nos indicadores e nas expectativas de inflação, sustentando rendimentos mais altos dos títulos e reduzindo as probabilidades de uma flexibilização monetária agressiva. A pressão dos custos continua a ser uma preocupação central para os bancos centrais.
Sentimento dos operadores: claramente otimista no curto prazo. Os operadores estão a aumentar as posições compradas à entrada do fim de semana, na expectativa de que o alívio da oferta não seja iminente. Os indicadores técnicos mostram resiliência acima de níveis de suporte importantes; US$ 110 é agora um nível psicológico e técnico em teste. Alguns analistas apontam para uma possível subida adicional até à faixa de US$ 115–125 em caso de escalada, observando, porém, que preços altos sustentados acabarão por testar a elasticidade da procura.
Tom geral: apetite pelo risco no setor energético, cautela em relação a ativos sensíveis às taxas de juro e ao consumo discricionário. O mercado está a incorporar uma disrupção persistente, e não transitória.
Pontos de alavancagem e implicações
Para operadores / gestores de carteiras
Posições compradas em ações do setor energético, futuros de petróleo ou margens de refinação de derivados como proteção direta contra riscos geopolíticos e de oferta.
Ativos indexados à inflação e posições vendidas de maior duração como estratégias secundárias.
Acompanhe os dados de tráfego pelo estreito de Ormuz, as taxas de operação das refinarias russas e quaisquer novos anúncios de libertação de reservas para identificar pontos de inflexão.
Cautela na dimensão das posições: o risco de eventos geopolíticos durante o fim de semana está elevado.
Para empresas / economias
Produtores e exportadores de energia: receitas extraordinárias e fluxos de caixa mais robustos.
Importadores, refinarias e setores com uso intensivo de transporte: compressão das margens e aumento dos custos dos insumos.
Consumidores e setores sensíveis à inflação: pressão adicional sobre o rendimento real e os gastos discricionários.
Responsáveis pelas políticas públicas: equilibrar as libertações das reservas estratégicas de petróleo (SPR) / da AIE com o risco de reduzir demasiado as reservas de segurança enquanto os conflitos persistem.
Em suma
O Brent a US$ 110 assinala um claro regresso do prémio de risco geopolítico após a calmaria do verão. Com vários conflitos ativos, pontos de estrangulamento vulneráveis e poucas perspetivas de alívio da oferta no curto prazo, o caminho de menor resistência continua a ser de subida, até que haja uma desescalada credível ou respostas mais robustas ao nível dos inventários. É provável que a volatilidade continue elevada.
Fontes de dados: liquidações em bolsas, Reuters, Bloomberg, EIA e relatórios de mercado, com dados de 16–17 de outubro de 2026. Os preços podem mudar rapidamente.

#ETHDropsBelow2400USDT #OpenAIAgentTookFundsFromUnownedTestnetWallet #ArgentinaUSDTPriceTops1600Pesos #CrossRiverBankAddsRLUSDToCoreBankingPlatform