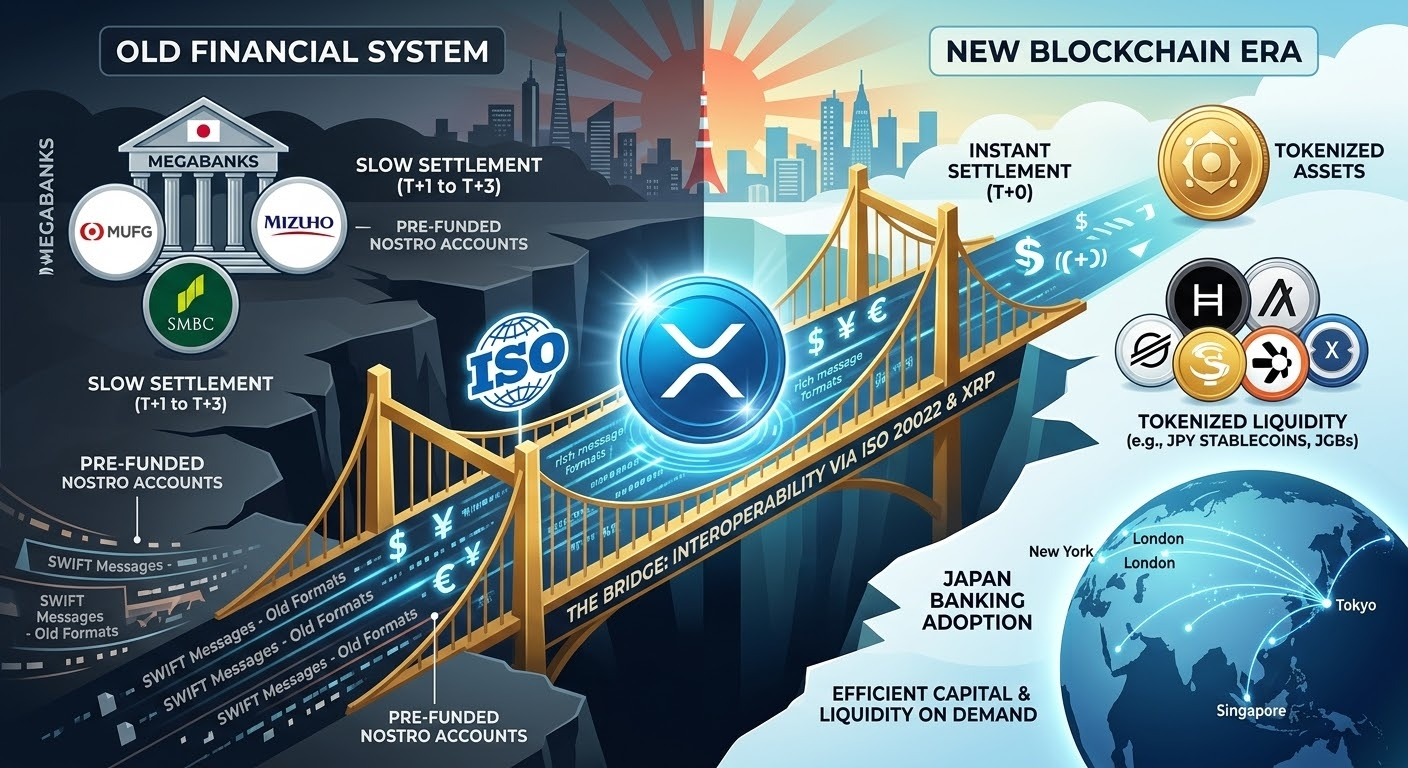
Os três maiores megabancos do Japão — MUFG, SMBC e Mizuho — se uniram para lançar uma infraestrutura massiva de tokenização: o Project Pax (stablecoins para liquidação comercial via Swift) e a tokenização do mercado monetário/títulos do governo (JGBs), com liquidação instantânea T+0.
Enquanto muitos continuam buscando o próximo meme sem utilidade, as instituições financeiras de verdade estão construindo os trilhos silenciosos do futuro. ⚙️
Mas... como $XRP e o grupo de protocolos alinhados ao padrão ISO 20022 ($XLM , #HBAR , ALGO, $QNT , XDC) se encaixam nisso? 👇
1️⃣ O mesmo “Idioma” Financeiro:
O grande problema da blockchain tradicional sempre foi a falta de compatibilidade com os dados bancários. Os protocolos ISO 20022 foram projetados nativamente para processar as mensagens detalhadas exigidas pelo setor bancário internacional. Quando os bancos conectam seus sistemas a redes on-chain, essas blockchains “falam” o mesmo idioma.
2️⃣ A armadilha da liquidez e o papel do Ativo-Ponte:
Com cada banco emitindo suas próprias stablecoins comerciais em redes públicas e privadas, a liquidez global ficará fragmentada. Como trocar rapidamente uma stablecoin em ienes por uma em euros ou dólares?
É aí que surge a necessidade de um ativo neutro de liquidação-ponte, como o XRP: eficiente em termos de capital, com liquidação final em 3 a 5 segundos e sem o custo de imobilizar trilhões em contas Nostro/Vostro.
3️⃣ Interoperabilidade e Comércio Global:
Plataformas como a Progmat, no Japão, operam com uma arquitetura multichain. A infraestrutura precisa de interoperabilidade empresarial (QNT), trilhos de tokenização e micropagamentos de alta velocidade (HBAR, ALGO), além de soluções eficientes para a emissão de ativos (XLM).
💡 Em conclusão:
As notícias bancárias não provocam altas de 100x da noite para o dia, mas validam a arquitetura de infraestrutura para a qual esses projetos foram concebidos desde o primeiro dia.
A adoção institucional não chega pedindo permissão; chega integrando a tecnologia ao coração do sistema. 🧠⚡