


A libra avançou para seu nível mais alto frente ao dólar dos EUA em mais de três semanas. A libra esterlina estava sendo negociada em torno de US$ 1,334 na sexta-feira, alta de cerca de 0,5% no dia e em seu nível mais forte desde 23 de setembro. A alta de 0,58% no fechamento de quinta-feira preparou o terreno, depois que os dados do Reino Unido vieram bem acima das previsões e deram mais peso à possibilidade de um aumento da taxa pelo Banco da Inglaterra no próximo mês.
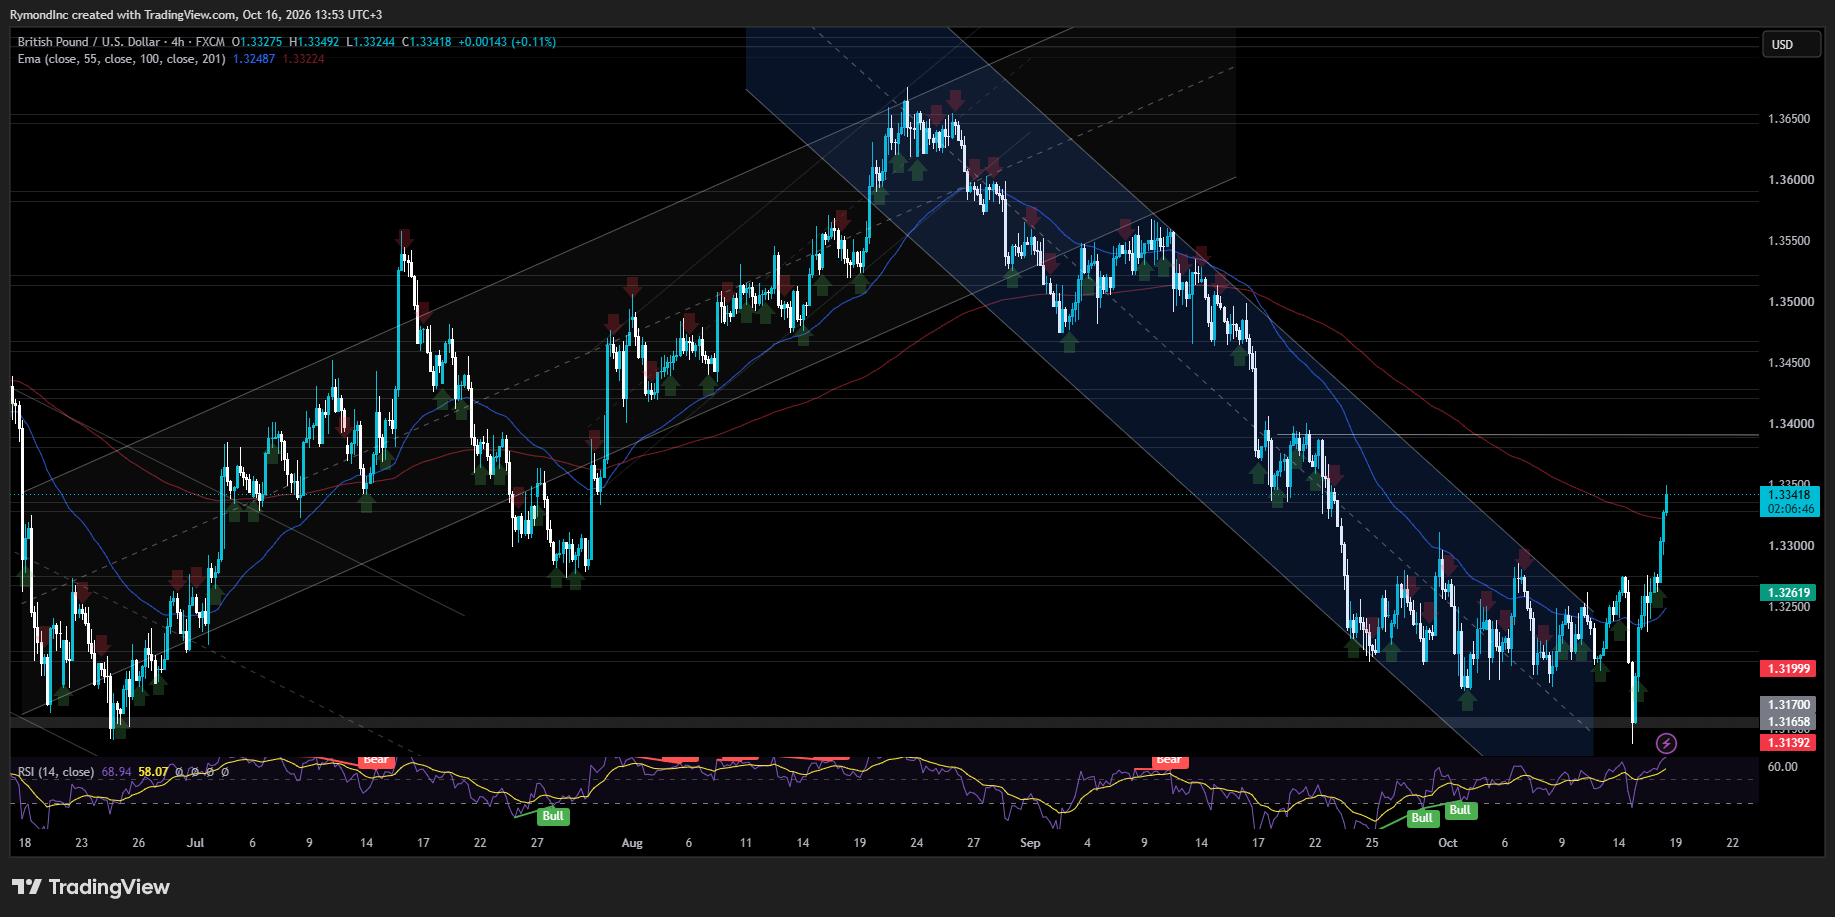
O GBP/USD subiu 0,82% na semana, para 1,3343, colocando o par no caminho para encerrar uma sequência de quatro semanas de perdas. Por trás da alta está um banco central que continua adotando um tom mais firme. O Berenberg prevê um aumento dos juros em 5 de novembro.
A economia que se recusou a encolher
Os analistas previam uma contração em agosto. A economia ignorou-os. O PIB cresceu 0,1%, depois de subir 0,4% em julho, e avançou 0,7% nos três meses até agosto, acima dos 0,5% registados nos três meses até julho (valor que, por sua vez, foi revisto face aos 0,4%).
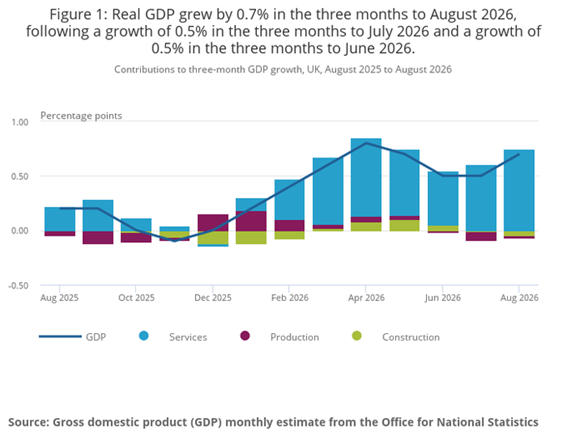
Foram os serviços que sustentaram a atividade. Cresceram 0,9% nesses três meses, enquanto a produção recuou 0,2% e a construção caiu 1,0%. Por detrás do valor principal, está uma recuperação com um só motor.
Para quem define as taxas de juro, uma economia resistente elimina uma desculpa conveniente para esperar. O argumento a favor de uma política mais restritiva ganhou força, e os mercados continuam a prever, em grande medida, uma subida de 25 pontos base a 5 de novembro, embora com um pouco menos de certeza do que antes. Taxas mais altas tendem a favorecer uma moeda. A libra está a provar isso mesmo.
Um comité já inclinado a agir
O governador Andrew Bailey ainda não está a dar o alerta. Hoje, mais cedo, afirmou que, até agora, há poucas provas de que o encarecimento da energia esteja a repercutir-se nos salários e nos preços em geral, acrescentando que é demasiado cedo para saber qual será a dimensão do efeito. Outros membros do Comité de Política Monetária estão menos dispostos a esperar e têm defendido uma ação mais cedo.
Setembro revelou a divisão. Como se esperava, o Banco manteve a taxa de referência nos 3,75% a 17 de setembro, mas por apenas 6 votos contra 3. Huw Pill, Megan Greene e Catherine Mann queriam uma subida de um quarto de ponto, para 4%.
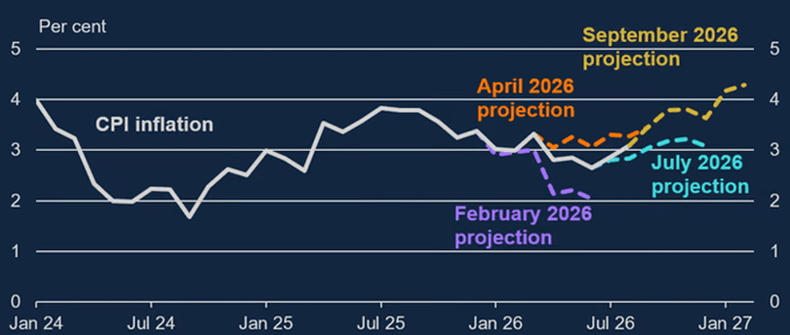
As perspetivas para a inflação não ajudam os mais moderados. Ao atualizar as suas estimativas juntamente com as atas de setembro, os economistas do Banco preveem agora que o IPC se situe perto dos 3,75% no último trimestre de 2026 e ligeiramente acima dos 4% no início de 2027. A previsão de julho apontava para 3,2% nesse trimestre.
Andrew Wishart, economista do Berenberg, interpreta tudo isto como um sinal de subida a 5 de novembro. Leu as atas, e elas dão-lhe razão: quatro dos seis membros que votaram pela manutenção disseram coisas que deixam margem para uma subida mais tarde.
A posição de Bailey veio com uma condição. Se o conflito no Médio Oriente se prolongar e os efeitos de segunda ordem parecerem mais prováveis, escreveu, «é provável que a política tenha de se tornar mais restritiva». Um mercado de trabalho fraco, que reconheceu existir, não altera isso. Sarah Breeden foi mais comedida. Se os riscos se materializarem, disse, «torna-se cada vez mais apropriado que a taxa do Banco responda».
Clare Lombardelli foi mais direta, defendendo que «o argumento a favor de subir a taxa do Banco está a ganhar força» enquanto o conflito não tiver uma resolução duradoura. Dave Ramsden foi mais cauteloso. A pressão ascendente contínua sobre as perspetivas para a inflação, afirmou, poderia justificar uma subida — e não foi mais longe do que isso.
Seguem-se os três que já tinham votado a favor de uma subida. Mann afirma que a atual orientação não é suficientemente restritiva, e o argumento dos mais agressivos é que os prémios de risco do mercado não podem fazer o trabalho da taxa do Banco. Greene tem insistido na questão do momento. O maior perigo, alerta, é não manter a política suficientemente restritiva, porque esperar que os efeitos de segunda ordem se manifestem significa agir tarde demais. Os economistas do Banco preveem que a inflação atinja o pico no início do próximo ano, precisamente quando forem fechados os acordos salariais. A janela de oportunidade é curta, na sua opinião.
A questão orçamental que paira sobre a libra
A libra ainda tem um obstáculo a ultrapassar antes de o Banco decidir. Matthew Ryan, responsável pela estratégia de mercado da Ebury, especialista em câmbio, afirma que o mais importante é a reação da libra e do mercado de títulos do Estado britânicos ao primeiro orçamento do ministro das Finanças John Healey, previsto para 28 de outubro. Na sua opinião, a reação dependerá de Healey conseguir limitar os danos para a economia e, ao mesmo tempo, convencer os investidores de que as despesas futuras não comprometerão a sustentabilidade da dívida.
Uma Fed sem pressa
Parte da valorização da libra deve-se, na verdade, ao dólar. As apostas numa política mais restritiva da Fed em outubro estão a diminuir.
A persistência da inflação no consumidor (3,7% em termos homólogos em setembro) fez, por momentos, com que os futuros sobre a taxa dos fundos federais apontassem para uma probabilidade de 50% de uma subida na próxima reunião do FOMC. Desde então, essa probabilidade recuou, com a valorização dos títulos do Tesouro e os responsáveis da Fed a aconselharem paciência.
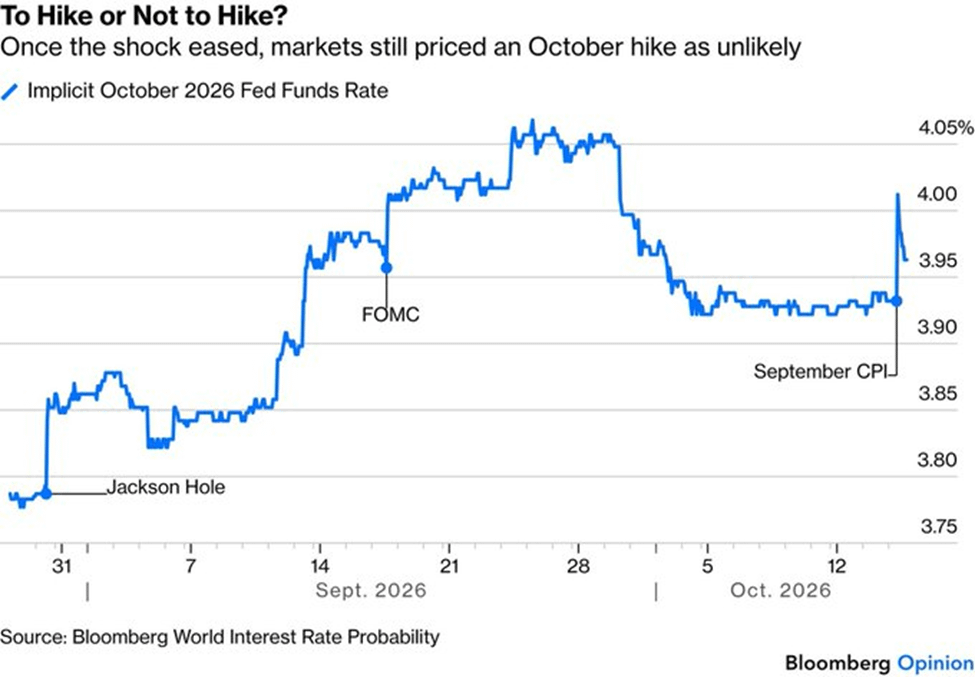
Os preços no produtor não deram motivos para os mais moderados. O valor de setembro revelou uma subida mensal de 1,3% e um aumento anual de 6,3%: a maior variação mensal desde março de 2022 e a maior subida anual desde dezembro de 2022. A cada semana que passa, os cortes nas taxas parecem mais difíceis de imaginar. Ainda assim, a inflação, por si só, poderá não obrigar a Fed a agir de imediato.
Os preços contam a história. A probabilidade de uma subida em outubro atingiu um máximo superior a 50% após a divulgação do IPC, mas caiu para menos de 30% com a valorização das obrigações e as declarações de responsáveis da Fed em sentido contrário. Os mercados veem agora cerca de 85% de probabilidade de não haver alterações na reunião de 27 e 28 de outubro. Dezembro é outra questão: a probabilidade de uma subida nessa altura está perto dos 90%.
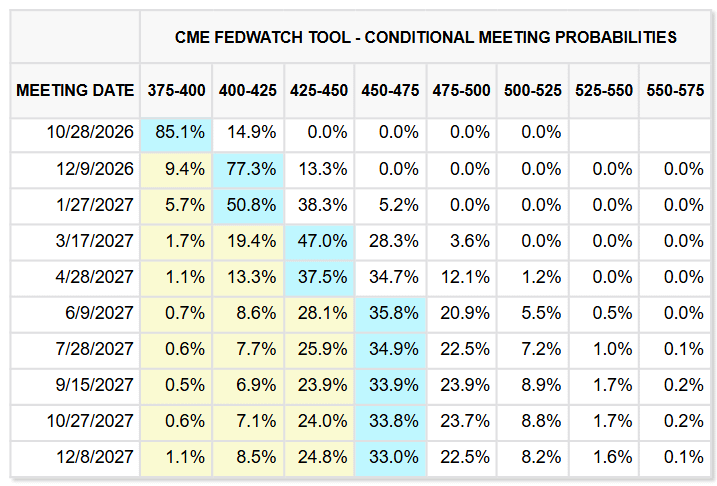
Se ouvirmos a própria Fed, a mensagem repete-se: subidas, sim; pressa, não. O governador Christopher Waller quer mais aumentos porque a inflação está demasiado alta, com a expansão da inteligência artificial e o choque energético a pressionarem os preços. Ainda assim, é flexível quanto ao momento e já afirmou que as subidas não têm de ocorrer em reuniões consecutivas. As taxas de longo prazo já estão a «fazer uma parte do trabalho», acrescenta, ao arrefecerem os setores da habitação e automóvel.
Mary Daly, da Fed de São Francisco e membro sem direito a voto no FOMC este ano, também prevê mais subidas. O que lhe falta é urgência. Na sua opinião, não há razão para decidir com base em informação escassa, e ainda há muitas reuniões pela frente. Segundo Daly, a Fed escolherá o momento certo em vez de reagir a um único dado.
O vice-presidente Philip Jefferson afirmou no início deste mês que as decisões futuras devem ser orientadas pelos dados e que mais informação ajudará a Fed a tomar melhores decisões. Michelle Bowman, vice-presidente para a supervisão, não vê necessidade de pressa para tornar a política mais restritiva e quer tempo para observar a economia. Esperar para ver.
John Williams apresenta a opinião mais concreta. O presidente da Fed de Nova Iorque, que é também vice-presidente do FOMC e tem direito a voto permanente, afirma que é provável haver mais uma subida este ano se a economia evoluir como esperado. Contudo, após o aumento de setembro, não vê «necessidade de urgência», e serão os próximos dados a orientar as decisões.
A ressaca da IA chega ao dólar
A espera está a custar ao dólar. O índice do dólar americano caiu abaixo de 102 na sexta-feira, prolongando as perdas da sessão anterior e ficando atrás dos títulos do Tesouro como refúgio durante a recente liquidação de ações tecnológicas e de IA. Os investidores começam a antecipar uma desaceleração do investimento de capital em IA — o motor que tem impulsionado tanto a economia como os mercados americanos. Se esse investimento abrandar, também enfraquece o argumento a favor do dólar.
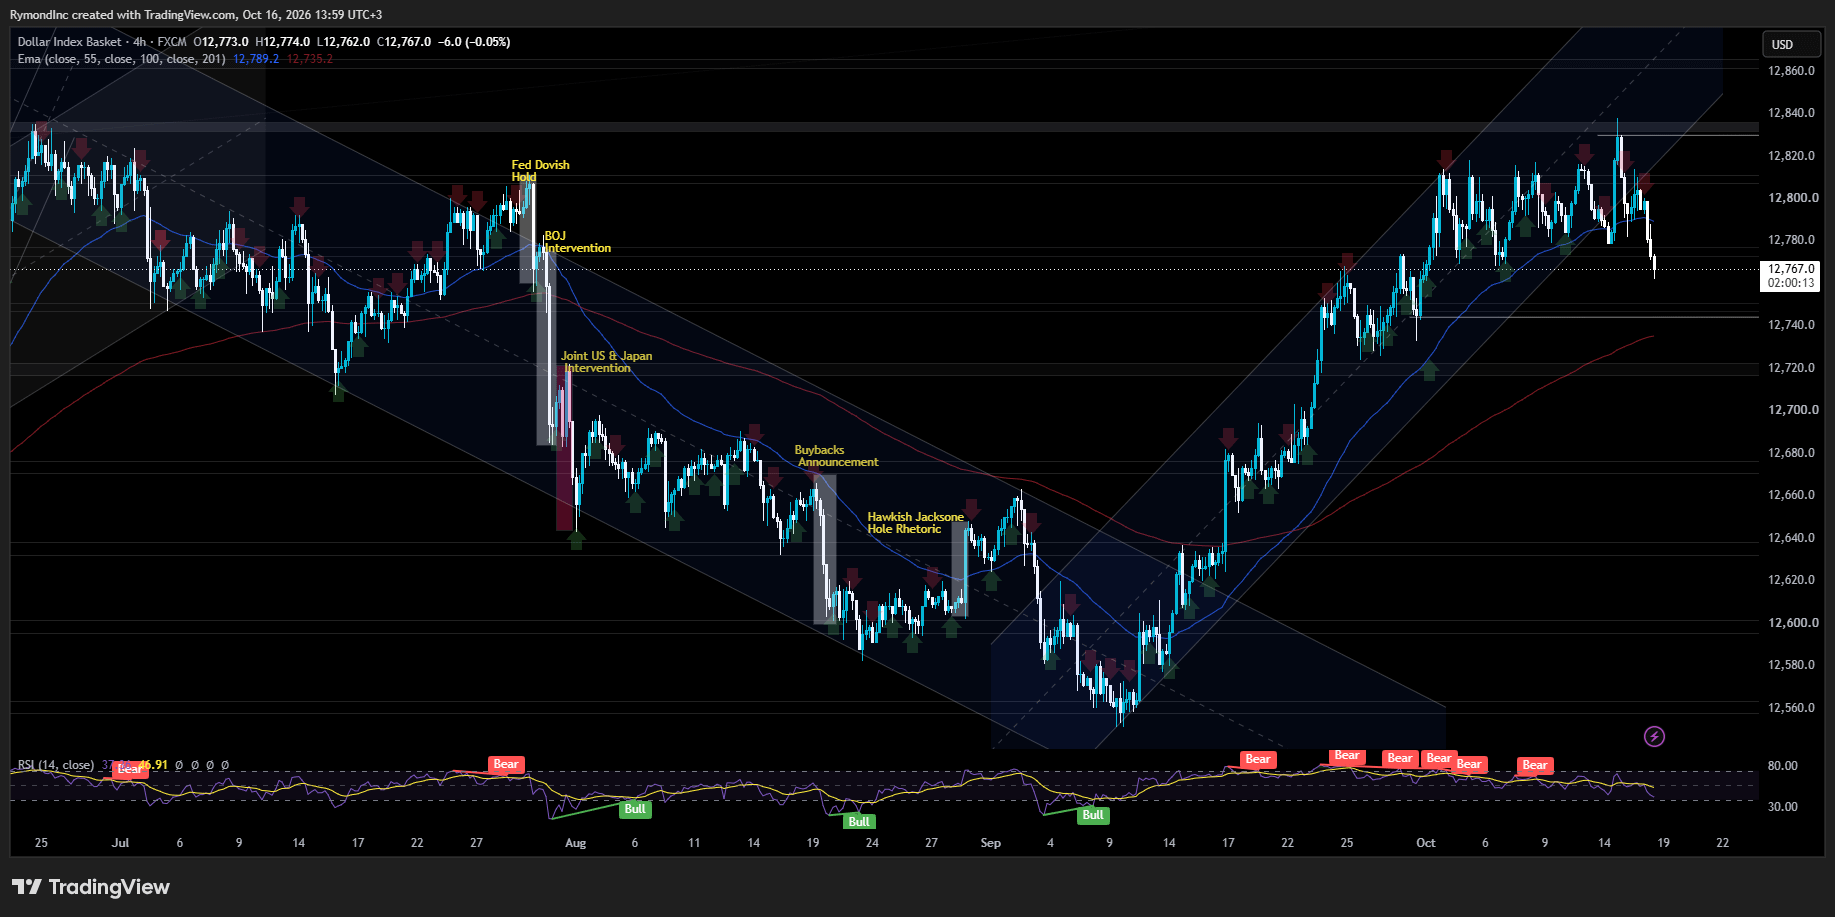
As próximas provas para a libra estão concentradas num curto espaço de tempo. Os dados da inflação britânica serão divulgados a 21 de outubro, o orçamento chega uma semana depois, a Fed reúne-se nessa mesma semana e o Banco de Inglaterra decide a 5 de novembro. A libra já incorporou uma subida nas suas cotações. Saber se já incorporou tudo o que acontece entretanto é outra questão.