

As ações defensivas subiram na quinta-feira, enquanto as preocupações com o volume de dinheiro que as empresas de tecnologia estão investindo em inteligência artificial levaram os investidores a sair das apostas em IA e buscar ações de valor. A cautela virou regra nesse segmento do mercado, e a CoreWeave mostra por quê.
Os títulos da CoreWeave soam o alarme mais alto
O rendimento até o vencimento do título da CoreWeave com juros de 9,75% e vencimento em 2031 chegou a 15,78%. Os rendimentos tendem a subir quando os investidores consideram um tomador de empréstimo mais arriscado. Os swaps de inadimplência de crédito, que funcionam como um seguro contra a falta de pagamento, contaram a mesma história. Nos contratos de cinco anos, o spread ultrapassou 1.140 pontos-base em determinado momento.
Gavan Nolan, diretor executivo de precificação de renda fixa da S&P Global Market Intelligence, disse que um spread de 1.000 pontos-base ou mais geralmente indica estresse de crédito.
E os danos não se limitaram a uma única empresa. Vinte das ações mais valiosas de IA e semicondutores do mundo perderam mais de US$ 1 trilhão em valor nesta semana, com a perspectiva de mais altas de juros, preocupações com o financiamento da IA e uma concorrência mais acirrada pesando sobre o sentimento dos investidores.
Preços ao produtor em alta, mercado mais calmo
Também foram divulgados novos dados de inflação. Os preços ao produtor subiram 1,3% em setembro em relação a agosto e 6,3% em relação ao ano anterior, a maior alta mensal desde março de 2022 e a maior alta anual desde dezembro de 2022. Economistas consultados pelo Dow Jones esperavam 0,6% e 5,5%.
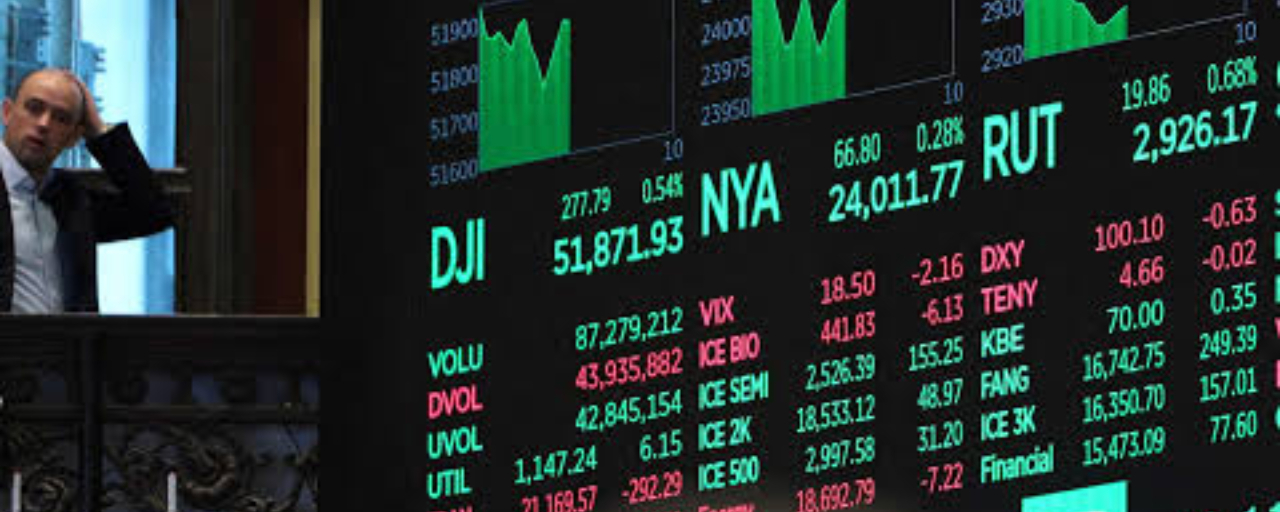
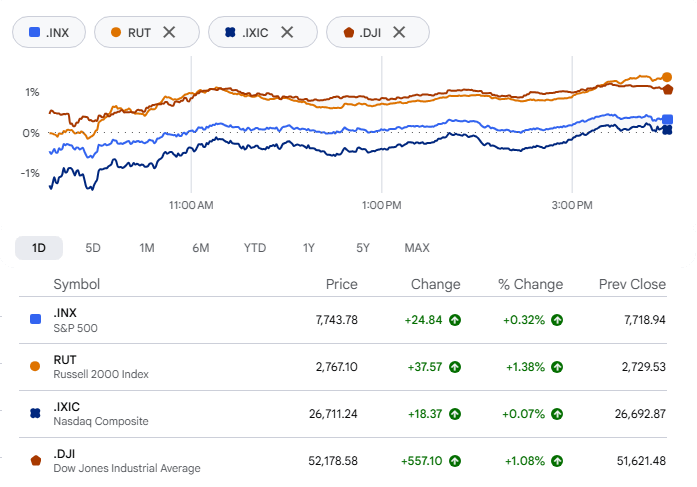
As ações reagiram melhor do que na quarta-feira, quando foi divulgado o relatório de preços ao consumidor. Na liderança, o Dow Jones Industrial Average avançou 556,21 pontos, ou 1,08%, e fechou em 52.177,69. O S&P 500 subiu 0,33%, para 7.744,06. Depois de oscilar durante boa parte do dia, o Nasdaq Composite encerrou em alta de 0,08%, a 26.713,03, recuperando-se da mínima da sessão, quando chegou a cair 1,4%. Os rendimentos dos títulos do Tesouro recuaram, o que ajudou, e o rendimento dos papéis de 10 anos caiu para cerca de 5,09%.
As empresas de menor capitalização tiveram o melhor desempenho, com o Russell 2000 subindo 1,4%, para 2.767,27.
Compradores aparecem em outros setores
Para onde foi o dinheiro? Para o amplo segmento intermediário do mercado. Mais da metade das ações do S&P 500 agora é negociada acima das médias móveis de 200 dias, contra cerca de 40% no fim de setembro, quando os ganhos estavam concentrados em tecnologia. Walmart e Universal Health Services ultrapassaram esse patamar pela primeira vez em mais de um mês. A Nike saltou mais de 5%.
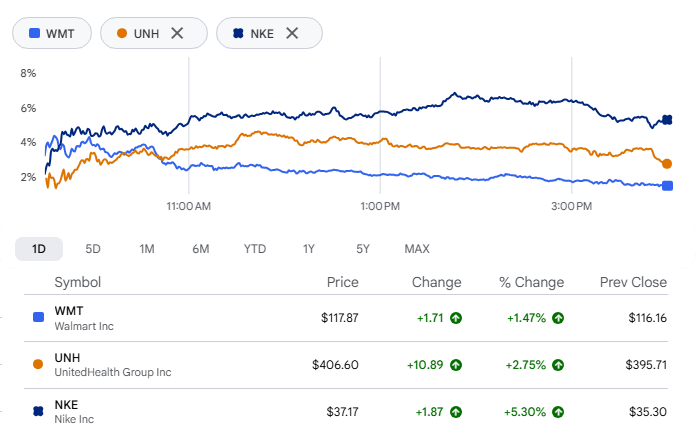
O Walmart teve um catalisador. O Deutsche Bank elevou a recomendação da ação de manutenção para compra, diante de uma perspectiva mais favorável para 2027. A analista Krisztina Katai espera uma melhora incremental das margens e observou que a inflação atual pode levar mais consumidores à empresa.
Hardware de IA perde mais terreno
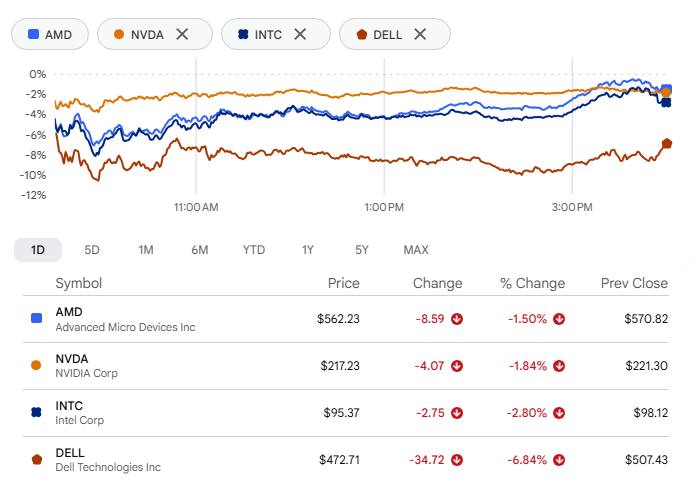
As preocupações com o financiamento da IA impulsionaram a rotação, e as maiores empresas do setor foram penalizadas. A Nvidia caiu 1,84%. A AMD recuou 1,5%, a Intel perdeu cerca de 2,8% e a Dell Technologies afundou 6,8%.
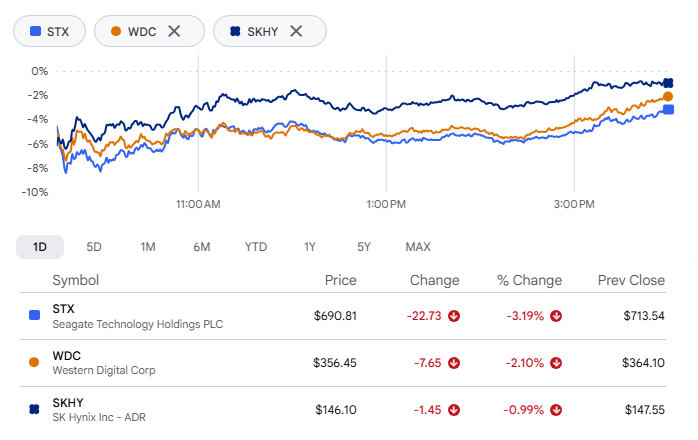
As empresas de memória e armazenamento sofreram ainda mais. Seagate Technology e Western Digital ampliaram as perdas na semana, e a SK Hynix provocou uma onda de vendas no Kospi sul-coreano durante a noite, com o índice despencando mais de 6% na abertura. Os operadores temem um excesso de oferta de chips de memória enquanto a Coreia do Sul enfrenta uma concorrência mais acirrada da China. Elon Musk reforçou essa preocupação no X ao escrever: "A China estará produzindo MUITA RAM em 2028."
Queda de fundo de chips tem precedente
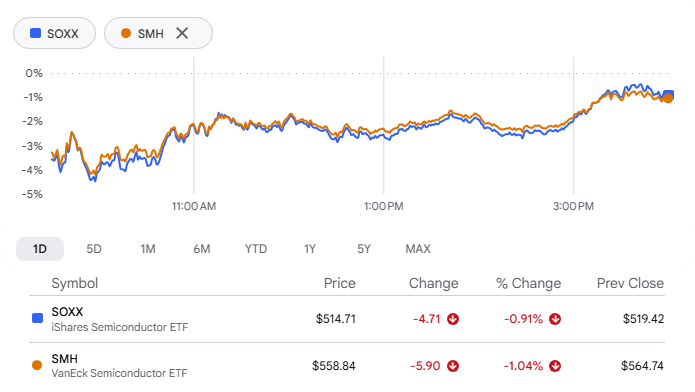
O SOXX, ETF de semicondutores da iShares, fechou em queda pela oitava sessão consecutiva, sua mais longa sequência de perdas desde setembro de 2015. Nesse período, caiu mais de 15%, embora a perda de quinta-feira tenha sido de apenas cerca de 1%. O ETF de semicondutores da VanEck, SMH, também caiu pela oitava sessão seguida. Nenhum dos fundos registra uma sequência de quedas mais longa desde maio de 2006, quando ambos caíram por nove sessões.
CoreWeave encontra seu equilíbrio
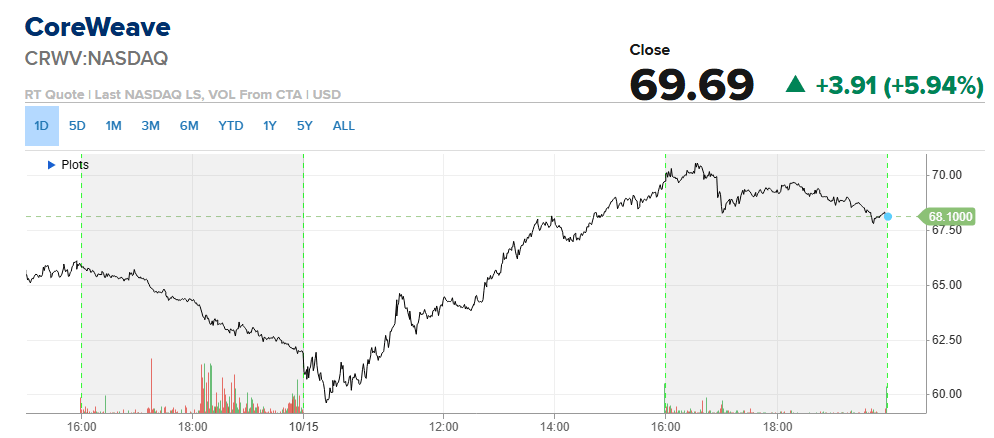
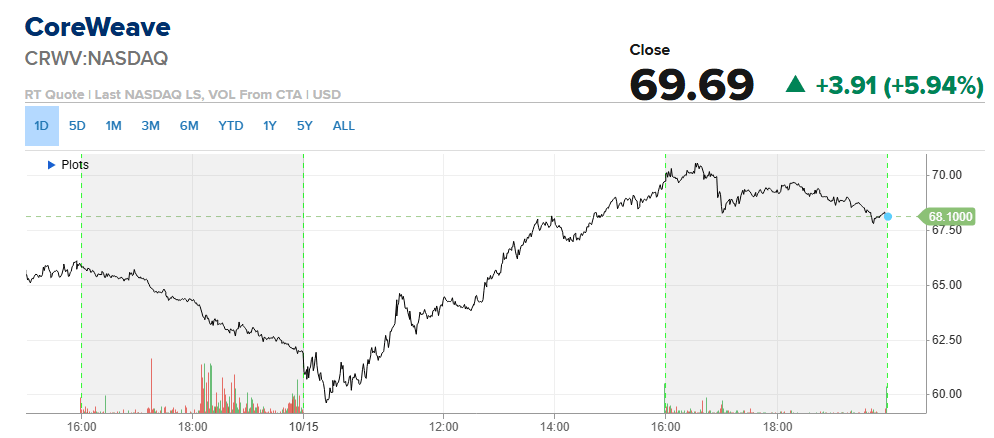
A empresa no centro da onda de vendas de tecnologia de quarta-feira teve um dia diferente. A queda foi causada por vários fatores ao mesmo tempo: dados de inflação mais altos, que elevaram os rendimentos dos títulos; vozes influentes expressando preocupação com a ação nas redes; e alertas de analistas sobre o setor. Na quinta-feira, a CoreWeave chegou a cair 9,5% no início das negociações, mas depois avançou para território positivo e fechou em alta de quase 6%.
O CEO da Nvidia, Jensen Huang, deu uma ajuda ao afirmar que sua empresa não precisa oferecer garantias à CoreWeave e que a solidez da companhia está melhorando. Brad Zelnick, do Deutsche Bank, chamou a liquidação de uma "oportunidade de compra". Se a queda se deve apenas a temores mais amplos sobre o financiamento da IA, disse ele aos clientes, a CoreWeave continua crescendo de forma responsável e tem uma liquidez razoável no curto prazo.
KFC escolhe um lado na disputa dos refrigerantes
O KFC vai trocar a Pepsi pela Coca-Cola em milhares de restaurantes nos Estados Unidos, a partir de janeiro. Segundo a Beverage Digest, que acompanha o setor, o KFC está entre os maiores vendedores de Pepsi em restaurantes no país. A perda é um duro golpe para o negócio de bebidas da PepsiCo, que já enfrentava dificuldades. Também reacende a antiga rivalidade entre Coca-Cola e Pepsi. As ações da PepsiCo caíram depois que o The Wall Street Journal noticiou as negociações, enquanto as da Coca-Cola subiram ligeiramente.
Crocs recebe recomendação melhorada
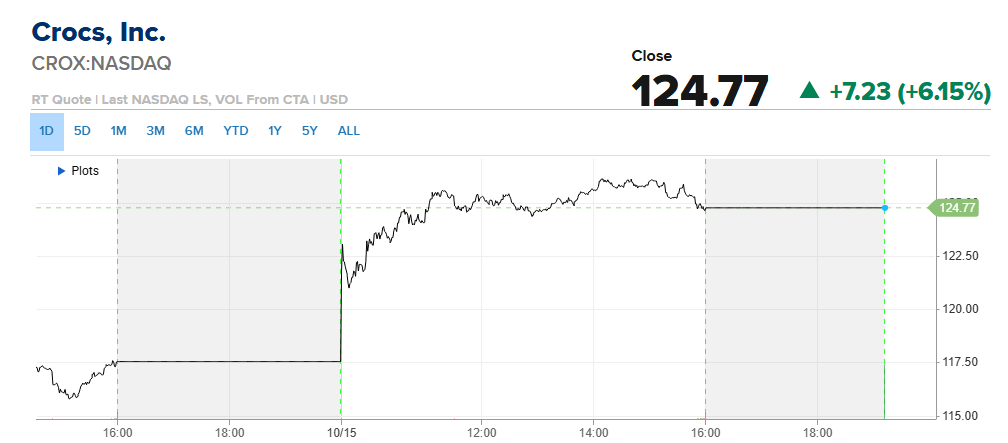
As ações da Crocs dispararam 6% depois que o Barclays elevou a recomendação de peso igual para acima da média do mercado. A analista Adrienne Yih aumentou em 18% seu preço-alvo, de US$ 118 para US$ 139, afirmando que a trajetória de crescimento plurianual da empresa está mais clara. Ela destacou a força das vendas diretas ao consumidor, promoções mais moderadas e uma melhor gestão de estoques, além de esperar que a marca HeyDude volte a crescer no segundo semestre. Na opinião dela, a expansão internacional — ainda em estágio inicial em mercados como China, Índia, Japão e Europa Ocidental — é uma oportunidade subestimada.
Análise por setor:
Setores com melhor desempenho
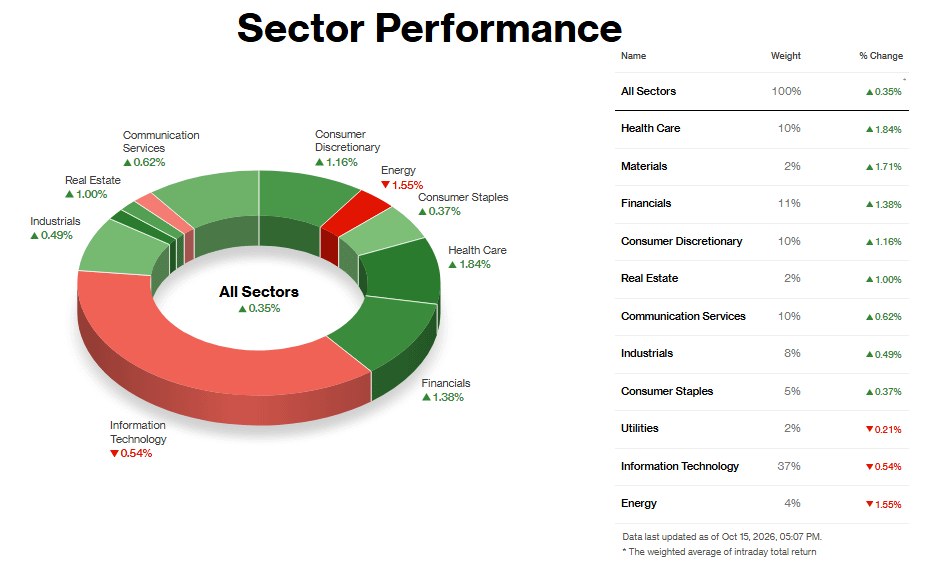
Os investidores buscaram resultados que não dependessem da IA, e foi no setor de Saúde (+1,84%) que os encontraram. A Eli Lilly subiu mais de 3% e a UnitedHealth, 2,8%; o ETF de referência do setor atingiu uma máxima histórica. O gatilho foram dois relatórios de inflação consecutivos acima do esperado: o CPI na quarta-feira e o PPI na quinta-feira, que elevaram as chances de uma alta de juros pelo Fed. Em níveis recordes, isso parece uma rotação defensiva mais ampla, não uma recuperação de apenas um dia.
O setor de Materiais (+1,71%) foi impulsionado pelos metais. Ouro e prata se recuperaram após a queda de quarta-feira, com o dólar recuando de uma máxima de 18 meses e os rendimentos dos títulos do Tesouro caindo, o que impulsionou mineradoras como Newmont e Agnico Eagle. A Commercial Metals também superou as expectativas trimestrais, embora o forte corte nas projeções da FMC tenha mostrado que o desempenho positivo não foi generalizado. A alta depende de um dólar fraco, o que a torna vulnerável.
O setor Financeiro (+1,38%) contou com resultados corporativos favoráveis. BNY e PNC superaram as estimativas, o U.S. Bancorp elevou sua previsão de receita e o rendimento dos títulos de 10 anos caiu de mais de 5,32% para cerca de 5,05%, aliviando a pressão dos juros. A Schwab foi a exceção, com receita ligeiramente abaixo do esperado.
Setores com pior desempenho
O setor de Tecnologia (-0,54%) teve o maior peso — literalmente. Com 37% do índice, até uma queda modesta tem impacto. As ações de chips caíram pela sétima sessão consecutiva, após uma onda de vendas durante a noite nos centros asiáticos de produção de chips, em meio à crescente preocupação com o financiamento do boom da IA a taxas de juros mais altas. A TSMC superou as expectativas e apresentou projeções acima do consenso, mas seu tom cauteloso sobre 2027 e o alerta de pressão sobre as margens devido aos chips de 2 nm e às fábricas no exterior afastaram os compradores. Uma alta das ações de software tirou o Nasdaq das mínimas do início do pregão. O problema é a preocupação com o financiamento em todo o setor, não uma única empresa.
O setor de Energia (-1,55%) não teve um fator dominante. O petróleo bruto caiu durante a noite, após notícias sobre o possível relaxamento das restrições a navios-tanque da chamada frota paralela russa e uma projeção divulgada pela AIE sobre liberação de estoques. Depois, recuperou-se e fechou em alta, após ataques a navios-tanque no Oriente Médio e ataques ucranianos à infraestrutura energética russa. O fato de as ações ficarem para trás enquanto a commodity sobe sugere que o posicionamento dos investidores pesa mais do que o preço do petróleo.
O setor de Serviços Públicos (-0,21%) quase não se mexeu e não teve um catalisador claro. O segmento de energia ligado à IA sofreu pressão devido a preocupações com financiamento e à resistência política contra os centros de dados.
Duas direções em uma semana
Até quinta-feira, o Dow sobe 1% na semana, enquanto o Nasdaq cai 2,4%. Uma diferença dessas raramente fica parada. O Fed se reúne em 27 e 28 de outubro e, até lá, o mercado precisa decidir em qual dos dois acredita.