

Pois bem, ontem tivemos um CPI muito forte e hoje decidiram rematar com o PPI e as vendas a retalho. O resultado foi bom até demais para a economia e mau demais para a Fed.
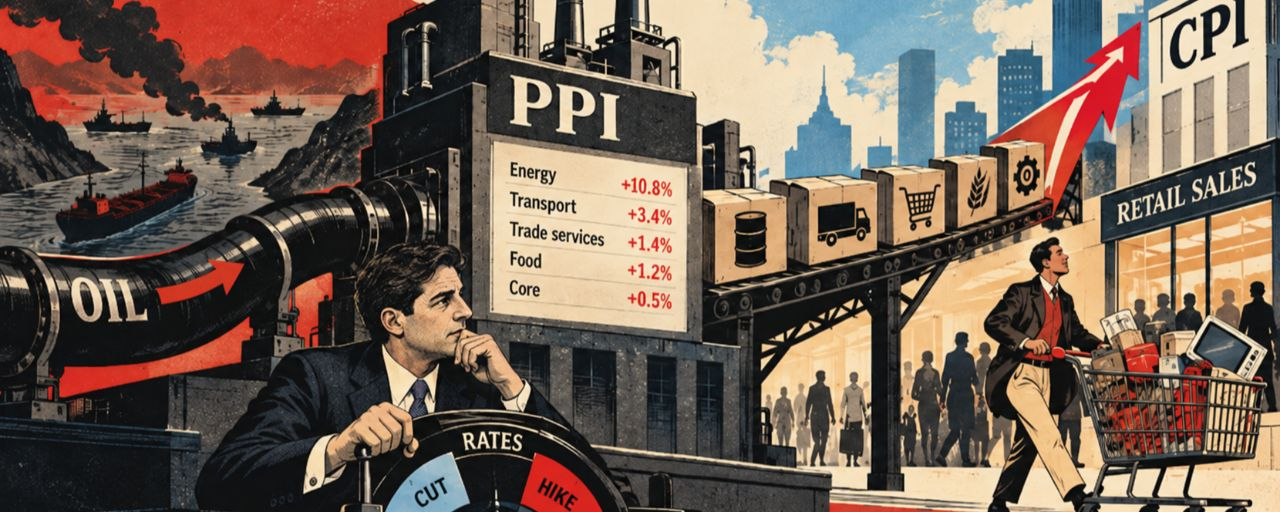
O PPI (inflação do lado dos produtores) subiu logo 1,3% num mês. Esperava-se cerca de +0,5–0,6%. O valor anual saltou de 5,6% para 6,3% — o ritmo mais elevado desde o final de 2022.
A principal causa é bastante conhecida por todos nós: os preços da energia, por causa do bloqueio do Estreito de Ormuz e da guerra com o Irã. Ou, segundo Trump, a culpa é toda de Zelensky e dos ucranianos)))
Os custos de energia dos produtores dispararam 10,8% em um único mês; a gasolina, 20,3%. Ou seja, o petróleo mais caro no Oriente Médio já está se espalhando pela economia.
Mas, mesmo sem o petróleo, o cenário não é muito animador. O PPI básico, excluindo alimentos, energia e margens comerciais, subiu 0,5% em relação ao mês anterior, contra +0,3% em agosto. Serviços de transporte: +3,4%; margens comerciais: +1,4%; alimentos: +1,2%. Ou seja, não é só o combustível que está ficando mais caro.
E é justamente isso que o Fed está acompanhando agora. Podemos chamar o PPI, de forma simplificada, de inflação na entrada: hoje, o produtor paga mais e, depois, tenta repassar parte desses custos ao consumidor.
Agora, a segunda parte: o consumidor americano simplesmente não está cedendo.
As vendas no varejo subiram 0,8% em setembro em relação ao mês anterior, contra os +0,3% esperados. Além disso, o resultado de agosto foi revisado ligeiramente para cima, de +1,2% para +1,3%.
E o resultado é uma combinação bastante incômoda para o Fed: o CPI está alto, o PPI está ainda mais alto e o consumidor continua gastando.
Ou seja, o argumento de que “a economia já está fraca, é melhor não mexer na taxa de juros” ficou um pouco mais fraco hoje.
Mas há uma ressalva: por enquanto, o mercado não está com pressa de precificar uma alta já em 28 de outubro. Após os comentários cautelosos de representantes do Fed, a probabilidade de uma decisão em outubro permanece em apenas cerca de 29%. Ou seja, os dados gritam “mais rigor”, mas o próprio Fed ainda pede calma.
Para mim, o quadro geral dos últimos dois dias é simples:
Irã = petróleo mais caro = CPI/PPI em alta = consumidor forte = cada vez menos motivos para o Fed se apressar em flexibilizar a política monetária.
E, para as caras empresas de IA e tecnologia, isso significa uma coisa: a questão do custo do dinheiro continua em pauta.
Mykyta Huppal | ProInvestimentos