

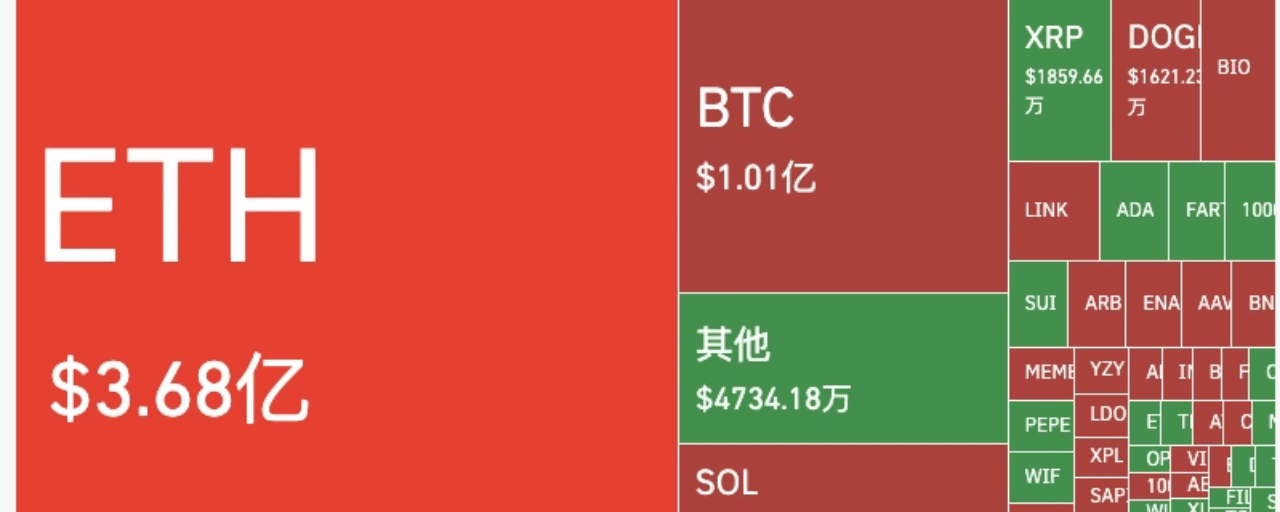

Os dados de liquidações forçadas de 15 de outubro estão a circular por todo o lado, mas é preciso primeiro clarificar o que significa esse “60%”: o artigo original da CoinDesk diz que “o Ethereum representou quase 60% das liquidações forçadas das duas maiores criptomoedas” — cerca de 286 milhões de dólares em ETH contra cerca de 197 milhões em BTC; o denominador dessa proporção de 59% inclui apenas os dois grandes, BTC e ETH. Considerando o total de liquidações em 24 horas no mercado inteiro — entre 922 e 977 milhões de dólares, conforme os critérios usados por cada fonte —, o ETH representa, na realidade, cerca de 31%. A diferença de duas vezes está no tom da narrativa — mas a tendência mantém-se: o ETH foi o mais atingido nesta ronda de liquidações.
A verdadeira anomalia está na densidade da alavancagem: o mercado de futuros de ETH tem apenas 58% do tamanho do de BTC, mas sofreu 45% mais liquidações. Contratos em aberto: cerca de 30 mil milhões de dólares em ETH contra cerca de 52 mil milhões em BTC — e, ainda assim, houve mais liquidações de ETH. A razão está nos preços: o ETH caiu 5,3%-6,4% em 24 horas, enquanto o BTC caiu apenas 2,5%-3,2% — exatamente metade. Em linguagem simples: com o mesmo dinheiro, a mesa de apostas do ETH está mais carregada; ativo de alto beta × alta alavancagem = efeito multiplicador nas liquidações. Não é que os fundamentos do Ethereum tenham piorado: as liquidações acontecem onde a alavancagem se acumula. A análise da Cubed diz isso sem rodeios: a proporção assimétrica de liquidações “assinala onde a alavancagem se acumulou”.
Uma referência para esta onda de liquidações: US$ 922–977 milhões liquidados em 24 horas (há diferenças de metodologia), com posições compradas a representar 91,6%–95% — um massacre unilateral; US$ 476–489 milhões liquidados numa única hora, mais de metade do total diário; a maior liquidação individual foi uma posição comprada em BTCUSDT na Binance, no valor de US$ 12,03 milhões; a Binance, sozinha, representou 54%–62% das liquidações — uma concentração de risco numa única corretora impressionante. O índice Fear & Greed caiu de 56 (ganância), há uma semana, para 47 (medo).
A análise retrospetiva da Evercrest aponta para uma hierarquia que vale a pena ter em mente: em períodos de incerteza macroeconómica, também no universo cripto há uma «fuga para a qualidade» — o capital abandona as altcoins para se refugiar em ETH e abandona ETH para se refugiar em BTC. O índice CoinDesk 80 caiu apenas 0,6%, SOL caiu 5,5% e ZEC, 13% — as perdas foram proporcionais à liquidez. Esta onda foi uma «competição para ver quem sofreu mais», não um «colapso sistémico».
A minha leitura, usando o enquadramento da Cubed: trata-se de «desalavancagem» ou de «capitulação»? A resposta está em dois indicadores: se o interesse em aberto cair rapidamente e o mercado à vista estabilizar, isso indica um reajuste saudável da alavancagem (positivo para o mercado mais à frente); se o OI se mantiver elevado e a taxa de financiamento ficar profundamente negativa, as posições vendidas estarão demasiado concentradas, e qualquer declaração dovish poderá alimentar um short squeeze. A tempestade do CPI (3,7%, com as apostas numa subida das taxas em outubro a intensificarem-se) foi o rastilho, mas o verdadeiro problema foram os investidores comprados de momentum que entraram durante a falsa rutura dos 84 000 — fundos alavancados compraram no momento errado e ao preço errado.


Três pontos a acompanhar:
OI e taxa de financiamento — determinam a qualidade da recuperação: uma recuperação com OI em queda pode ser acompanhada; uma recuperação com OI elevado e taxa negativa é uma armadilha;
Rácio ETH/BTC — é uma leitura em tempo real da «hierarquia de refúgio dentro do universo cripto»; a recuperação do rácio indica o regresso do apetite pelo risco;
Hoje à noite: PPI, vendas a retalho e pedidos iniciais de subsídio de desemprego; amanhã de manhã: discurso de Warsh — o relógio macroeconómico continua a contar, e as criptomoedas são apenas um mecanismo reativo.
Aviso de risco: a interpretação correta dos «60%» é «a proporção conjunta das duas principais criptomoedas, BTC e ETH»; considerando todo o mercado, o valor é de cerca de 31%. Não confunda as duas bases ao citar o número. Os dados de liquidações variam bastante entre fontes (857–977 milhões); o índice Fear & Greed, em 47, ainda não chegou à zona de medo extremo, e a pressão de queda pode não ter terminado; a concentração de cerca de 60% das liquidações numa única corretora, a Binance, é, por si só, um risco sistémico. Este artigo é uma análise informativa e não constitui aconselhamento de investimento.